
米国のハイライト
- ワクチンに関する良いニュースは、週初めに金融市場を活気づけた。しかし、週が経ち、COVID-19感染が悪化するにつれて、その楽観論は少しずつ崩れ始めた。
- 多くの管轄区域では、病院が影響を受けているため、規制を強化している。高頻度データは勢いの衰えを示し始めており、第4四半期の経済成長に下振れリスクをもたらしている。
- インフレと金利が低い今こそ財政支援の時だ。残念ながら、議会のレームダック会期中に合意に達するのは難しそうだ。
カナダのハイライト
- 今週はほとんどの州で新規感染者数が過去最高を記録し、COVID-19が最前線に立った。州政府と地方自治体は、ウイルス対策として対象を絞った制限を課したり延長したりして対応した。
- マニトバ州は特に大きな打撃を受けている。感染者数が急増したため、今週、州全体が「レッドゾーン」に移行し、4月の最初のロックダウンで実施されたのと同様の制限が課せられた。
- 新規感染者数の増加と今回の新たな制限措置の組み合わせにより、2020年の最後のXNUMXか月間にGDPと雇用市場の回復力が試されることになるだろう。
米国 – バイデン次期大統領にはやるべき仕事が山積している
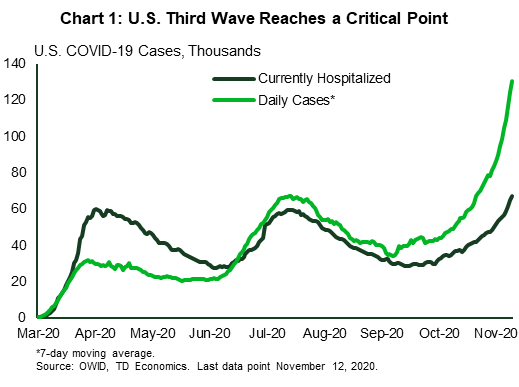
ワクチンに関する好材料が週初めに金融市場を沸かせた。しかし、週が経つにつれ新型コロナウイルス感染が悪化し、その楽観論は崩れ始めた。バイデン副大統領も、記録的な投票率で週末に次期大統領に選出された。しかし、バイデン氏には勝利に浸っている暇はない。第19波は1か月以上前から勢いを増しており、入院患者数が全国で新たなピークに達し、多くの地域で限界に達しているため、規制が強化されている(図XNUMX)。
制限は一般的に春よりも対象が絞られているが、一部の管轄区域では強力な措置を講じている。シカゴは30日間の「自宅待機」勧告を出し、デトロイトはXNUMXか月間学校を閉鎖する。シカゴやフィラデルフィアを含む大都市の多くの学校システムは秋に対面授業を再開せず、生徒を教室から遠ざける期間が長くなる。全体として、秋に対面授業を再開したXNUMXつの地区はその後方針を転換した。
我々経済学者は、こうした制限が支出と経済成長をどの程度抑制するかを解明しようとしている。夏の感染第2波は、当初懸念されていたほどの減速にはつながらなかった。しかし、今の方が影響が大きいかもしれない理由はいくつかある。第一に、現在の感染者急増は全国的に広がっている。「第2波」は、春先に大きな打撃を受けなかった多くの州では実際には第1波だった。他の地域では夏の間感染者数は低く、経済を徐々に再開し、全国的に勢いを維持するのに貢献していた。現在のより広範囲な感染者急増は、全国データに現れる可能性が高いようだ。
第二に、夏の急増期には、アメリカ人は最近救済小切手を受け取ったばかりで、失業者は通常の給付に加えて週 600 ドルという寛大な追加給付を受けていた。この収入増加は、一部のセクターの活動低下を相殺するのに役立った。しかし、今はそうではなく、議会の民主党と共和党は、救済パッケージの規模に関して依然として大きな隔たりがある。11 月 XNUMX 日以降も政府に資金を提供するための支出法案を可決する必要があるため、救済パッケージを追加する機会が生まれているが、現時点ではヘイルメリーパスのように見える。
それでも、財政支援の追加は十分根拠がある。2月のCPI報告では、コアサービスインフレの継続的な軟化が示されたが、これは通常、商品価格よりも経済の弱さを反映している(図XNUMX)。失業率は依然として高く、パンデミックは悪化しているため、インフレ圧力はしばらく抑制されたままとなり、ワシントンの借入コストは低いままになると予想される。
これまでのところ、高頻度データの悪化は中程度です。週ごとのクレジットカードおよびデビットカードの支出は勢いを失い始めており、米国の空港の乗客数は3.7週間連続でわずかに減少しています。年末の勢いを測るために週ごとのデータを注意深く監視します。第XNUMX四半期は好調なスタートを切り、現在はXNUMX%(年率)のペースで推移していますが、リスクは下向きに傾いているようです。
カナダ – パンデミックにより新たな制限が課される
今週は新型コロナウイルスのパンデミックが最前線に立って金融市場にボラティリティをもたらしました。新型コロナウイルスワクチンの有効性が19%以上であることがわかり、承認されれば年末までに使用可能になるというニュースを受け、株価は週明けに急騰しました。TSXは水曜日まで19%の堅調な上昇を見せましたが、米国やその他の地域で新型コロナウイルス感染者数が急増したことで投資家の熱意が冷め、週後半には勢いを失いました。一方、WTIはワクチンに関する前向きなニュースや、OPEC+が当初90月に予定していた減産の段階的縮小を延期する可能性があるという報道に後押しされ、今週(執筆時点)約3%上昇しました(図19)。
市場を離れては、ほとんどの州で新型コロナウイルス感染者数が過去最高を記録した。しかし、大西洋沿岸諸州は今週も感染者数を抑えることに成功した。一方、人口19人当たりの感染者数はマニトバ州で引き続き最も多く(図2)、今月初め頃からの傾向を維持している。ウイルスは流行期間の大半で比較的封じ込められていたため、これは同州にとって厄介な事態の展開だ。そして、感染者数が急増したことで、今週、州全体が「レッドゾーン」に移行し、XNUMX月の最初のロックダウンで実施されていたものと同様の制限が課せられた。この経済的影響はおそらく深刻であり、堅調な雇用回復の過程にあった小売業界にとってはさらに深刻になるだろう。
今週、規制が強化されたのはマニトバ州だけではない。ケベック州では、いくつかの管轄区域で新たな、より厳しい規制が課された。その結果、現在、人口の80%以上が「最大警戒」規制下にあり、これには(他の措置の中でも)映画館、図書館、バー、カジノ、レストランの屋内飲食の閉鎖が含まれる。オンタリオ州も土曜日に新しい色分けシステムに移行した。これまでのところ、30月14日時点で人口の約XNUMX%が「レッドゾーン」(つまり、完全ロックダウンのXNUMX段階手前)に入ることになる。しかし、個々の保健機関にはより厳しい規制を課す選択肢があり、GTAのほとんどの場所ではその追加措置が取られている。そのほか、ブリティッシュコロンビア州、アルバータ州、サスカチュワン州でも措置が発表された。
新たな規制は、芸術・娯楽・レクリエーションおよび宿泊・飲食サービス部門に最も大きな打撃を与えるだろう。これらの業界は、パンデミック中にこれまでに耐えてきた膨大な生産高と雇用喪失を取り戻すという点で、最も困難な課題に直面してきた。しかし、これらの措置がカナダの経済成長に与える影響を緩和できる要因もいくつかある。第一に、影響を受けた業界の雇用水準は以前よりも低下している(つまり、低下する余地が少ない)。また、すべての州が規制を課しているわけではなく、これまでに講じられた措置はパンデミック初期ほど厳しくはない。最後に、連邦政府の所得支援が打撃を和らげ、直接影響を受けた部門以外の部門はこれまでのところ回復を続けている。現時点では、1月の労働力調査では、その月に課された規制の影響を直接受けなかった業界では、毎月19%の雇用増加が見られた。それでも、これらの新たな措置とCOVID-XNUMX感染者数の急増により、XNUMX月の成長率は弱まることが示唆されている。
米国:今後の主要な経済的リリース
米国小売売上高 – XNUMX月
リリース日:11月17
以前:合計1.9%m / m、1.5%ex-autos
TD予測:合計0.1%m / m、自動車外0.2%
コンセンサス:合計0.5%、元自動車0.6%
小売売上高は、昨年7月のAmazonプライムデーや昨年9月の新型iPhoneの発売による後押しがあったにもかかわらず、10月は鈍化したと思われる。しかし、水準は依然としてかなり高かったと思われる。この報告書は主に商品支出を扱っており、商品支出はサービス支出よりもはるかに急速に回復している。財政刺激策の継続的な弱体化、新型コロナウイルス感染者数の増加、季節調整のハードルの高さを反映して、11月と12月にはより顕著な弱体化が見込まれる。
カナダ:今後の主要経済指標
カナダ製造業売上 – 9月
リリース日:11月16
Previous:-2.0%
TD予測 2.0%
コンセンサス:NA
TD は、2.0 月の製造業売上高が前月比 1.5% 増加すると予想しており、速報値の 2018% 増をわずかに上回っています。自動車やその他の輸送製品は、堅調な輸出データや 3.7 年 XNUMX 月以来のカナダの製造業 PMI の最高値と一致して、力強い源泉となります。製造業は、労働時間が大幅に (XNUMX%) 増加したことで、XNUMX 月の LFS でも明るい兆しとなりました。実質的な製造業売上高は、名目値よりも緩やかな増加が見込まれます。
カナダの住宅着工件数 – 10月
リリース日:11月17
戻る:209k
TD予測:225k
コンセンサス:NA
集合住宅建設の好調により、225 月の住宅着工件数は年率換算で 27 件に回復すると予想されます。集合住宅着工件数は 5 月に前月比 XNUMX% 減少し、許可発行数に大きな減少はないものの、過去 XNUMX 年で最大の落ち込みとなりました。今後移民レベルが回復しない場合は、この開発ペースは持続不可能となる可能性がありますが、XNUMX 月の集合住宅着工件数は部分的に回復すると予想されます。
カナダ消費者物価指数 – 10月
リリース日:11月18
Previous:-0.1%m / m、0.5%y / y、インデックス:136.9
TD予測:0.1%m / m、0.3%y / y、インデックス:137.1
コンセンサス:NA
TDは、エネルギー価格の低下により指数が前月比0.3%の上昇にとどまるため、0.1月の総合インフレ率は前年比6%まで低下すると予想している。ガソリン価格は通常、秋にかけて逆風となるが、昨年0.3月からのベース効果もあって、前年比でさらにマイナス領域に突入すると予想される。旅行サービスは調整後ベースで好調となる見込みで、この項目は過去0.2年間で4月に前月比平均1.7%低下しているが、COVIDの影響ですでに前年の水準を大きく下回っている。その他の分野では、新築住宅価格の急騰を受けて住宅からのプラス寄与が大きく、これが住宅所有者の買い替えコストの上昇につながり、住宅ローン金利の低下を相殺するとみられる一方、自動車メーカーがXNUMX月に値上げする傾向があることから、自動車は不確実性の大きな要因となっている。総合CPIはXNUMX%で、COVIDの影響による大幅な供給過剰と一致しているが、それでも第XNUMX四半期のインフレ率はカナダ銀行の予想である平均XNUMX%を上回る見込みであり、コア指標は平均XNUMX%近辺で安定するはずだ。
カナダの小売売上高 – 9月
リリース日:11月20
従来: 0.4%、例: 自動車: 0.5%
TD予測: 0.3%、例: 自動: 0.3%
コンセンサス:NA
小売売上高は0.3月にXNUMX%上昇すると予測されており、変化なしという速報値をわずかに上回っています。自動車販売は若干の増加が見込まれ、COVID-XNUMX以前のレベルとほとんど変わらないと予想され、自動車以外の販売は主要指標と同様の伸びを記録します。家計消費は、XNUMX月の小売業の雇用増加を含む力強い労働市場の回復に支えられていますが、緊急刺激策給付金の延長(すでに可決)をめぐる不確実性は、支払いが月中継続するにもかかわらず、若干の足かせとなる可能性があります。モビリティデータも、小売店での滞在時間に大きな変化はなく、XNUMX月に減少したことを示しました。




 Signal2forex.com - 最高の外国為替ロボットと信号


