
Rynki walutowe są dziś raczej spokojne, ponieważ większość krajów wciąż ma wakacje. Handel jenem generalnie spada, ale jak dotąd straty są ograniczone. Badanie Japan Tankan przyniosło rozczarowujące dane, ale zostało zignorowane. Dolar australijski jest również nieco słabszy. Mieszane dane z Chin i oczekiwanie, że RBA utrzyma neutralną postawę, nie dostarcza Aussie wiele inspiracji. Chiny formalnie rozpoczęły nakładanie ceł na 128 amerykańskich produktów. Podczas gdy handel jest stłumiony, dzisiaj w ciągu tygodnia można spodziewać się wielu rzeczy.
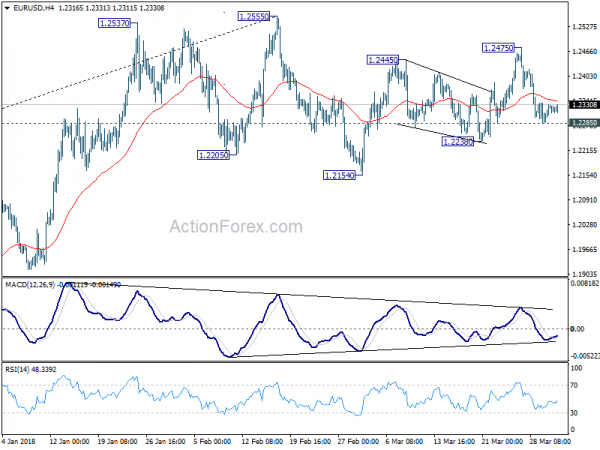
Z technicznego punktu widzenia kluczową kwestią jest to, że EUR/USD, pomimo zeszłotygodniowego spadku, utrzymuje się na niewielkim wsparciu na poziomie 1.2285. W związku z tym nie ma jeszcze potwierdzenia krótkoterminowego niedźwiedziego odwrócenia. GBP/USD również utrzymuje się powyżej niewielkiego wsparcia na poziomie 1.3982. Te dwa poziomy będą uważnie obserwowane.
Japan Tankan wykazuje niewielkie pogorszenie nastrojów producentów
Nastąpiło nieznaczne pogorszenie dużego indeksu produkcyjnego od 26 do 24 i nieodebrane oczekiwanie na 25 oraz duże perspektywy producentów od 21 do 20, brak oczekiwania na 22. Duży indeks nieprodukcyjny spadł do 23, spadł z 25 i stracił oczekiwania na 24. Duże perspektywy nieprodukcyjne pozostały niezmienione w 20, poniżej konsensusu 21. Jednak pewność prowadzenia działalności była pewna. Spadek zaufania i perspektyw prawdopodobnie wynika raczej z niedawnego uznania Yena. Do tej pory strach przed globalną wojną handlową miał ograniczony wpływ na nastroje. Wskaźniki zostały obliczone, podobnie jak wiele innych podobnych serii na świecie, przez odjęcie liczby respondentów mówiących, że warunki są złe, ponieważ warunki odpowiadające są dobre.
Wypuszczony również z Japonii, produkcja PMI została sfinalizowana na 53.1 w marcu, skorygowana w dół z 53.2.
Chiny rozpoczynają taryfy od produktów 128 w USA, w odpowiedzi na taryfy stalowe 232
Zgodnie z oświadczeniem Ministerstwa Finansów Chiny formalnie wprowadzają dziś cła na 7 rodzajów, 128 produktów z USA. Jest to część pakietu ogłoszonego w zeszłym miesiącu, którego celem jest import do 3 mld USD. Jest to środek zaradczy dla 232 ceł na stal i aluminium w USA, które nie są kierowane geograficznie.
Odpowiedź Chin jest przez wielu postrzegana jako symboliczna i powstrzymała się. Wpływ powinien być nieistotny w porównaniu z rozmiarem dwustronnych relacji handlowych między krajami. Doniesiono również, że USA już negocjują z Chinami w sprawie umowy handlowej. Na razie jednak Chiny wciąż przechowują karty dotyczące taryf Sekcji 301, które są kierowane na chińskie towary, co daje wartość 50-60b w wysokości USD.
Mówiąc o taryfach Sekcji 301, administracja Trump ma ogłosić listę produktów, których dotyczy. Uważa się, że lista skupi się wyłącznie na osobach dotkniętych kradzieżą własności intelektualnej. A główną częścią będą najnowsze produkty technologiczne.
Produkcja China Caixin PMI wykazała "marginalne osłabienie" w marcu
Produkcja Caixin PMI w Chinach spadła do 51.0 w marcu, w porównaniu z 51.6 i nieoczekiwanym oczekiwaniem na 51.7. To także najniższy poziom od czterech miesięcy. Dr Zhengsheng Zhong, dyrektor ds. Analizy makroekonomicznej w Grupie CEBM, zauważył w komunikacie, że "odczyt produkcji PMI w marcu pokazał, że popyt nie był tak silny, jak oczekiwano, co doprowadziło do zmniejszenia gotowości producentów do produkcji i uzupełniania zapasów".
Jednak "zdolność producentów do osiągania zysku została wzmocniona przez stabilny wzrost nowych zamówień i znacznie wolniejszy skok kosztów produkcji." Zhong zauważył również, że "tempo wzrostu chińskiej gospodarki produkcyjnej mogło osłabnąć w marcu, ale w marginalnym tempie. "
Wydany w weekend oficjalny chiński indeks PMI wzrósł do 51.5, w stosunku do 50.3. Oficjalna produkcja PMI wzrosła do 54.6, od 54.4.
RBA, aby stać, nie słuchać AUD, aby pozostać słabym
Oczekuje się, że RBA utrzyma kurs gotówkowy na niezmienionym poziomie 1.50% na jutro. Ekonomiści odwlekają swoje oczekiwania w kwestii terminu podwyżki stóp procentowych po ostatnich, powolnych wzrostach płac i danych o inflacji. Pod koniec ubiegłego roku spekulowano, że RBA może podnieść się dwukrotnie pod koniec tego roku. A teraz rynki wyceniają tylko około 40% szansy na jedną wycieczkę w 2018. Większość oczekuje, że zaostrzenie nie rozpocznie się przed 2019.
Podczas gdy rynek pracy był silny w Australii, wzrost płac pozostał powolny. Stopa bezrobocia ustabilizowała się na poziomie 5.5-5.6% po ubiegłorocznym wzroście. Jednak liczba ta jest zwiększana przez dalszy wzrost wskaźnika uczestnictwa. W tym sensie stopa bezrobocia utrzymałaby się przez jakiś czas z dala od poziomu 5%, czyli poziomu uważanego za pełnego zatrudnienia. Oznacza to, że luzu pozostanie w gospodarce.
Spekulacje o stopie RBA, spadająca cena rudy żelaza i obawy dotyczące wojny handlowej USA-Chiny spowodowały, że Aussie była jednym z najsłabszych w marcu, w szczególności w stosunku do euro i funta szterlinga. Aussie prawdopodobnie pozostanie pod presją po jutrzejszym oświadczeniu o stopie RBA.
Patrząc przed siebie
Produkcja ISM będzie dziś głównym tematem. I rzeczywiście, dane z USA również będą uważnie obserwowane, w tym usługi ISM, bilans handlowy i listy płac poza rolnictwem. Poza tym Wielka Brytania opublikuje PMI, podczas gdy strefa euro opublikuje wstępne dane CPI. Kanada opublikuje również dane o zatrudnieniu i Ivey PMI. Byłby to również wielki tydzień dla dolara australijskiego z decyzją w sprawie stawki RBA, sprzedażą detaliczną i bilansem handlowym. Ale Australijczyk może bardziej zareagować na wiadomości dotyczące napięć handlowych między USA a Chinami.
- Poniedziałek: produkcja ISM w USA, wydatki na budownictwo
- Wtorek: baza monetarna Japonii; decyzja w sprawie stawki RBA; sprzedaż detaliczna w Niemczech; Szwajcarska sprzedaż detaliczna, produkcja PMI; Ostateczny PMI dla przemysłu w strefie euro; PMI dla przemysłu w Wielkiej Brytanii
- Środa: sprzedaż detaliczna w Australii, pozwolenia budowlane; PMI dla budownictwa w Wielkiej Brytanii; Flash CPI w strefie euro; Zatrudnienie w ADP w USA, usługi ISM, zamówienia fabryczne
- Czwartek: bilans handlowy Australii; CPI w Szwajcarii; Niemieckie zamówienia fabryczne, usługi w strefie euro PMI final, PPI, sprzedaż detaliczna; PMI usług w Wielkiej Brytanii; Redukcja miejsc pracy w USA Challenger, liczba wniosków o zasiłek dla bezrobotnych, bilans handlowy; Bilans handlowy Kanady
- Piątek: wydatki gospodarstw domowych w Japonii, średnie zarobki gotówkowe, wskaźniki wyprzedzające; niemiecka produkcja przemysłowa; Detaliczny PMI w strefie euro; szwajcarskie rezerwy walutowe; lista płac poza rolnictwem w USA; Zatrudnienie w Kanadzie, Ivey PMI
Codzienne prognozy EUR / USD
Dzienne czopy: (S1) 1.2290; (P) 1.2310 (R1) 1.2337; Jeszcze....
W tym momencie EUR/USD nadal utrzymuje się powyżej niewielkiego wsparcia 1.2285, a nastawienie w ciągu dnia pozostaje neutralne. Z drugiej strony, powyżej 1.2475 celem będzie test na maksimum 1.2555, które jest bliskie kluczowemu długoterminowemu poziomowi Fibonacciego 1.2516. Bylibyśmy ostrożni przy odwrocie stamtąd. Decydujące wybicie będzie jednak miało większe bycze implikacje. Z drugiej strony, niewielkie wsparcie poniżej 1.2285 zmieni nastawienie w dół dla 1.2154 i poniżej, aby przedłużyć spadek z 1.2555.
Na szerszym obrazie, kluczowy poziom fibonacci przy 38.2% Retribution 1.6039 (2008 high) do 1.0339 (2017 low) w 1.2516 pozostaje nienaruszony pomimo prób złamania. Stąd wzrost z 1.0339 średnioterminowego dna jest wciąż postrzegany jako ruch korekcyjny na chwilę. Odrzucenie z 1.2516 utrzyma długoterminową, niedźwiedzią perspektywę i utrzyma argumenty za ponownym testowaniem 1.0039 przy życiu. Silna przerwa w obsłudze 1.1553 zwiększy średnioterminowy trend spadkowy. Jednak trwałe przerwanie 1.2516 będzie mieć większy wpływ na wzrost i docelowy 61.8% zniesienie 1.6039 do 1.0339 w 1.3862 w średnim okresie.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Wielki indeks produkcyjny Tankan Q1 | 24 | 25 | 25 | 26 |
| 23:50 | JPY | Tankan Duże producenci Outlook Q1 | 20 | 22 | 19 | 21 |
| 23:50 | JPY | Wielki indeks nieprodukcyjny dużych zbiorników Q1 | 23 | 24 | 23 | 25 |
| 23:50 | JPY | Nieprofesjonalny program do tankowania Q1 | 20 | 21 | 20 | |
| 23:50 | JPY | Indeks małych hurtowni Q1 | 15 | 14 | 15 | |
| 23:50 | JPY | Tankan Small Manufacturing Outlook Q1 | 12 | 10 | 11 | |
| 23:50 | JPY | Mały wskaźnik nieprodukcyjny Tankan Q1 | 10 | 8 | 9 | |
| 23:50 | JPY | Mały, nieprodukcyjny program do tankowania Q1 | 5 | 5 | 5 | |
| 23:50 | JPY | Tankan Large All Industry Capex Q1 | 2.30% | 1.00% | 7.40% | 6.40% |
| 00:30 | JPY | PMI Manufacturing Mar F. | 53.1 | 53.2 | 53.2 | |
| 01:00 | AUD | TD Securities Inflation M / M Mar | 0.10% | -0.10% | ||
| 01:45 | CNY | Caixin PMI Manufacturing Mar | 51 | 51.7 | 51.6 | |
| 13:30 | CAD | Produkcja PMI Mar | 55.6 | |||
| 13:45 | USD | Produkcja PMI Mar F | 55.7 | 55.7 | ||
| 14:00 | USD | Wydatki budowlane M / M Lut | 0.40% | 0.00% | ||
| 14:00 | USD | ISM Manufacturing Mar | 60 | 60.8 | ||
| 14:00 | USD | Ceny ISM Płatne Mar | 72.5 | 74.2 | ||
| 14:00 | USD | ISM Employment Mar | 59.7 |
Link do źródła informacji: www.actionforex.com




 Signal2forex.com - Najlepsze roboty i sygnały Forex


