
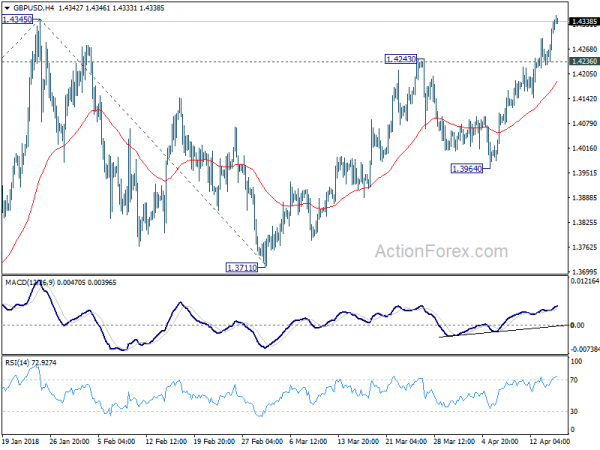
Funt szterling lekko się cofa podczas dzisiejszej sesji azjatyckiej w stosunku do dolara, euro i jena. Ale pozostaje najsilniejszy od tygodnia. Przełamanie oporu 1.4345 w GBP/USD na noc sygnalizuje wznowienie średnioterminowego trendu wzrostowego. Ale rajd nieco zwolnił. Na razie GBP/JPY jest ograniczony poniżej szczytu z zeszłego tygodnia na 133.83, podczas gdy EUR/GBP jest utrzymywany na równoważnym poziomie 0.8627. Handlowcy czekają dziś na dane o zatrudnieniu w Wielkiej Brytanii i jutro o CPI, które będą ważne dla określenia ścieżki stóp BoE w tym roku.
Na innych rynkach walutowych dolar australijski jest dziś notowany znacznie niżej po tym, jak minuty RBA potwierdziły swoje cierpliwe stanowisko w sprawie zacieśniania. Nowa Zelandia i dolar kanadyjski również są miękkie. Dolar był wczoraj pod pewną presją sprzedaży, ale jak dotąd trzyma się krótkoterminowych poziomów wsparcia. W szczególności EUR/USD utrzymuje się poniżej 1.2396, a USD/CAD utrzymuje się powyżej 1.2544. Jednak te dwa poziomy wyglądają na wrażliwe.
Dane o zatrudnieniu w Wielkiej Brytanii i wzrost płac będą uważnie obserwowane
- Reklama -
Dane o zatrudnieniu w Wielkiej Brytanii będą głównym tematem nadchodzącej sesji. Oczekuje się, że stopa bezrobocia w lutym pozostanie na niezmienionym poziomie 4.3%. Co ważniejsze, oczekuje się, że średnie tygodniowe zarobki wzrosną do 3.0% w ciągu 3 miesięcy. Wzrost płac, wraz z jutrzejszą publikacją CPI, będzie kluczowy dla określenia ścieżki stóp BoE w tym roku.
Zgodnie z opublikowanym dzisiaj badaniem Bloomberga, trzy czwarte analityków spodziewa się podwyżki w maju, z 54% w zeszłym miesiącu. Następnie większość spodziewała się, że BoE utrzyma się przez resztę 2018 r., aż do kolejnej podwyżki w lutym 2019 r.
Na razie, przy dobrym postępie w negocjacjach w sprawie Brexitu, niepewność leży bardziej w danych gospodarczych. Jest jeszcze kilka możliwych scenariuszy. Jeśli dane się pogorszą, BoE może wstrzymać ogień do listopada. Lub jeśli inflacja pozostanie solidna wraz z przyspieszeniem wzrostu płac, BoE może dodać kolejną podwyżkę w listopadzie, co oznacza, że w tym roku będzie to drugie.
Protokół RBA: Wzrost przewyższa potencjał, ale nadal nie jest silny w przypadku podwyżki w najbliższym czasie
Protokół z kwietniowego posiedzenia RBA wydaje się raczej zrównoważony. RBA brzmiało optymistycznie i powiedział ponad 2018, wzrost PKB miał "przekroczyć potencjał. Oczekiwano, że inflacja CPI "stopniowo zwiększy się" do nieco powyżej celu 2%. Również wskaźniki wyprzedzające nadal wskazywały na "ponadprzeciętny wzrost zatrudnienia" w nadchodzącym okresie.
Jednak RBA ostrzegł również, że "możliwość eskalacji ograniczeń handlowych stanowi zagrożenie dla globalnej perspektywy, którą należy uważnie monitorować". Ponadto "wysoki poziom zadłużenia w Chinach oraz znaczny udział aktywności rynków finansowych w nieuregulowanych sektorach nadal stanowiły istotne ryzyko dla perspektyw chińskiej gospodarki".
Jeśli chodzi o zasięg wymiany, RBA powtórzył, że "oczekuje się, że aprecjacja dolara australijskiego spowoduje spowolnienie wzrostu aktywności gospodarczej i inflacji, aniżeli prognozy". W zakresie polityki pieniężnej RBA powtórzył również, że następny krok "wzrośnie, raczej niż w dół ". Ale nadal "nie było silnego argumentu za krótkoterminowym dostosowaniem polityki pieniężnej".
PKB Chin wzrósł w I kwartale o 6.8%, dodając 1 mld USD amerykańskich papierów dłużnych w lutym
Wydany z Chin PKB w I kw. wzrósł o 1% rok do roku, podobnie jak w poprzednim kwartale i spełnił oczekiwania. Sprzedaż detaliczna wzrosła w marcu o 6.8% rok do roku, w porównaniu z wcześniejszymi 10.1% rok do roku i przekroczyła oczekiwania na poziomie 9.7% rok do roku. Produkcja przemysłowa wzrosła jednak o 9.7% rok do roku, zwolniła z poprzednich 6.0% i nie spełniła oczekiwań na poziomie 7.2% rok do roku. Inwestycje w środki trwałe również zwolniły do 6.9% rok do roku, z 7.5% rok do roku i nie spełniły oczekiwań na poziomie 7.9% rok do roku. Ogólnie zestaw danych wykazał silne tempo wzrostu.
Oddzielnie, dane Departamentu Skarbu USA pokazały, że Chiny pozostały największym zagranicznym wierzycielem USA, posiadając w lutym 1.18 tys. USD w amerykańskich obligacjach, bonach i banknotach. Zadłużenie Chin wzrosło rzeczywiście o 8.5 mld USD w ciągu miesiąca, największy wzrost od sześciu miesięcy. Należy jednak zauważyć, że dane dotyczą okresu jeszcze przed wprowadzeniem 232 ceł na stal w USA, nie wspominając o taryfach Sekcji 301 wobec Chin. Nie wiadomo jeszcze, jaki wpływ na chińskie zainteresowanie długiem USA mają napięcia handlowe. Tymczasem Japonia była drugim co do wielkości zagranicznym posiadaczem amerykańskich długów, nieznacznie spadła z 1.07 tys. USD do 1.06 tys. USD.
Gdzie indziej
Nastroje gospodarcze w niemieckim ZEW będą kolejnym elementem europejskiej sesji. Kanada opublikuje międzynarodowe transakcje na papierach wartościowych jeszcze tego samego dnia. Stany Zjednoczone wydadzą rozpoczęcie budowy mieszkań i pozwolenia na budowę, produkcję przemysłową i wykorzystanie mocy produkcyjnych.
Codzienne prognozy GBP / USD
Dzienne czopy: (S1) 1.4261; (P) 1.4302; (R1) 1.4379; Jeszcze….
Kurs GBP/USD trwa do tej pory do poziomu 1.4353, a przekroczenie 1.4345 wskazuje na wznowienie średnioterminowego trendu wzrostowego. Nastawienie intraday pozostaje w górę dla projekcji 61.8% 1.3038 do 1.4345 z 1.3711 przy 1.4519. Z drugiej strony, poniżej 1.4236 niewielkiego wsparcia ponownie zmieni się nastawienie intraday na neutralne. Ale odwrót powinien być ograniczony znacznie powyżej wsparcia 1.3964, aby przynieść kolejny wzrost.
Na większym obrazie wznowienie z 1.1946 (2016 low) jest w toku i kontynuowane. To przynajmniej poprawia długoterminowy trend spadkowy z 2007 high w 2.1161. Dalszy wzrost odnotowałby powrót do 38.2% 2.1161 (2007 high) do 1.1946 (2016 low) w 1.5466. Będziemy nadal faworyzować ten średnioterminowy uparty pogląd, o ile utrzyma go obsługa 1.3711, nawet w przypadku głębokiego wycofania.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 1:30 | AUD | Protokół z posiedzenia RBA w kwietniu | ||||
| 2:00 | CNY | PKB Y / Y Q1 | 6.80% | 6.80% | 6.80% | |
| 2:00 | CNY | Sprzedaż detaliczna YTD Y / Y Mar | 10.10% | 9.70% | 9.70% | |
| 2:00 | CNY | Produkcja przemysłowa YTD Y / Y Mar | 6.00% | 6.90% | 7.20% | |
| 2:00 | CNY | Środki trwałe Ex Rural YTD Y / Y Mar | 7.50% | 7.70% | 7.90% | |
| 4:30 | JPY | Produkcja przemysłowa M / M Feb F | 4.00% | 4.10% | ||
| 8:30 | GBP | Roszczenia bezrobotnych Zmień Mar | 9.2k | |||
| 8:30 | GBP | Stopa bezrobocia ILO 3Mth. Lut | 4.30% | 4.30% | ||
| 8:30 | GBP | Średnie tygodniowe zarobki 3M / Y Lut | 3.00% | 2.80% | ||
| 9:00 | EUR | Niemiecki sentyment ekonomiczny ZEW Apr | 88 | 90.7 | ||
| 9:00 | EUR | Niemiecki ZEW Oczekiwania Apr | -1 | 5.1 | ||
| 9:00 | EUR | Strefa euro Nastroje gospodarcze ZEW Apr | 7.3 | 13.4 | ||
| 12:30 | CAD | Międzynarodowe Transakcje Papierów Wartościowych (CAD) Lut | 5.68B | |||
| 12:30 | CAD | Produkcja Sprzedaż M / M Lut | 1.00% | -1.00% | ||
| 12:30 | USD | Housing Starts Mar | 1.27M | 1.24M | ||
| 12:30 | USD | Pozwolenia na budowę Mar | 1.33M | 1.30M | ||
| 13:15 | USD | Produkcja przemysłowa M / M Mar | 0.40% | 1.10% | ||
| 13:15 | USD | Capacity Utilization Mar | 77.90% | 78.10% |
Link do źródła informacji: www.actionforex.com




 Signal2forex.com - Najlepsze roboty i sygnały Forex


