
Dolar zakończył poprzedni tydzień na wyższym poziomie, wzmocniony wzrostem rentowności obligacji skarbowych. Rentowność 10-letnich obligacji w końcu zakończyła konsolidację, która rozpoczęła się w lutym, i wzrosła powyżej 2.943, by zamknąć się mocno na poziomie 2.951. Stało się tak w obliczu niedawnych komentarzy urzędników Fed potwierdzających stopniowe zacieśnianie kursu. Ponadto Fed będzie kontynuował wycofywanie swoich obligacji skarbowych w tym roku, a rząd USA będzie musiał wyemitować więcej długów, aby sfinansować swoje wydatki. Innym kluczowym wydarzeniem, na które należy zwrócić uwagę, jest to, że spread między 2-letnimi a 10-letnimi obligacjami poszerzył się z powrotem do około 0.5% i złagodził pewne obawy dotyczące spłaszczenia lub nawet odwrócenia krzywej rentowności. Z drugiej strony akcje amerykańskie odwróciły niemal wszystkie swoje wcześniejsze zyski i zamknęły się nieznacznie wyżej.
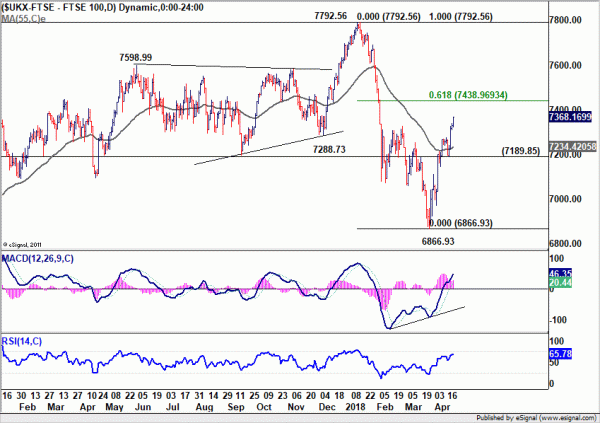
Malejące oczekiwania dotyczące stóp procentowych osłabiły funta szterlinga, wzmocniły FTSE
Siła dolara amerykańskiego była również wspomagana przez słabość innych. Funt szterling był pod presją po potrójnych błędach danych, w tym wzrostu płac, CPI i sprzedaży detalicznej. Ale to komentarz gubernatora BoE Marka Carneya przyspieszył wyprzedaż. Krótko mówiąc, Carney przyznał się do słabości ostatnich danych i wskazał, że przed nami są inne spotkania BoE oprócz maja. Teraz, po tygodniu, przypadek dwóch podwyżek stóp procentowych przez BoE w tym roku, jednej w maju i drugiej w listopadzie, jest bardzo napięty. A nawet podwyżka w maju wraca na stół, ponieważ BoE może poczekać trochę dłużej, zanim zacznie działać.
- Reklama -
Taki rozwój sytuacji w odniesieniu do podwyżki BoE znalazł odzwierciedlenie w późnej wyprzedaży funta, która zakończyła się jako druga najsłabsza w tygodniu po dolarze nowozelandzkim. Znajduje to również odzwierciedlenie w sile FTSE, który przedłużył odbicie z 6866.93 do zamknięcia na poziomie 7368.17. Jest on wyraźnie oddzielony od akcji amerykańskich. Oczekuje się obecnie, że FTSE wzrośnie dalej do 61.8% zniesienia z 7792.56 do 6866.93 przy 7438.96 i wyżej. Będzie to preferowany przypadek, o ile utrzyma się wsparcie na poziomie 7189.85.
Euro odporne na zakupy krzyżowe, ale podatne na dane i EBC
Z drugiej strony euro było bardzo odporne, mimo że dane nadal wskazywały na wolniejszy wzrost w regionie. Wydaje się, że EBC wykonał znacznie lepszą robotę w zarządzaniu oczekiwaniami rynku. Rynki wciąż debatują nad tym, czy zatrzyma, zmniejszy lub rozszerzy program skupu aktywów po wrześniu. W przeciwieństwie do BoE, nie było gwałtownej zmiany w oczekiwaniach dotyczących ścieżki polityki. Ponadto euro było najpierw wspierane przez zakupy krzyżowe ze szwajcarskiego franka, a następnie ze funta szterlinga.
Słabość franka szwajcarskiego i siła jena wskazywały, że odpływ bezpiecznych przystani miał miejsce głównie w Europie. Oczywiście znalazło to również odzwierciedlenie w akcjach europejskich. Na przykład, silny rajd CAC ponownie skierował uwagę na 5567.08 maks. w najbliższej przyszłości. Jednak po pierwsze, trend wzrostowy EUR/CHF wydaje się teraz nieco rozciągnięty po osiągnięciu historycznego poziomu 1.2. Opublikowane w tym tygodniu PMI dla strefy euro mogą nadal malować mniej optymistyczny obraz. A co ważniejsze, posiedzenie EBC w tym tygodniu może nadać rynkom dawkę gołębiego smaku. Stąd euro może być podatne na głębszą wyprzedaż względem dolara i jena.
Dolar kanadyjski osłabił się po niezobowiązującej deklaracji BoC i danych, czemu sprzyjała ropa naftowa
Dolar kanadyjski również ucierpiał z powodu presji sprzedaży, ponieważ BoC wydał znacznie mniej jastrzębie niż oczekiwano oświadczenie po utrzymaniu stopy procentowej na niezmienionym poziomie 1.25%. Bank centralny zrewidował nawet niższą prognozę wzrostu na 2018 r. o -0.2 punktu procentowego, do 2% na ten rok. Nie ma wyraźnego harmonogramu kolejnej podwyżki stóp procentowych. Wyprzedaż była jeszcze gorsza, ponieważ zarówno CPI, jak i sprzedaż detaliczna nie spełniły oczekiwań rynku.
Tymczasem Loonie miał szczęście, że był zaledwie czwartym najsłabszym, ponieważ część presji sprzedaży została zrównoważona przez wzrost cen ropy. Korzystając z siły z poprzedniego tygodnia, ropa naftowa WTI osiągnęła poziom 69.56, zanim zmniejszyła część zysków i zamknęła się na poziomie 68.38. Na razie krótkoterminowe perspektywy pozostaną bycze, dopóki utrzyma się ubiegłotygodniowe minimum na poziomie 65.56. Długoterminowy wzrost z 26.05 jest na kursie 61.8% zniesienia z 107.68 do 26.05 przy 76.50.
Rentowność obligacji amerykańskich może odwrócić trwający od dziesięcioleci trend spadkowy
Wracając do USA, przełamanie rentowności 10-letnich obligacji na poziomie 2.943 wskazuje na wznowienie trendu wzrostowego z 2.034 i 1.336. Następny wzrost powinien nastąpić do 3.036 (maksimum z 2013 r.). Zdecydowane przełamanie tego poziomu utoruje drogę do 100% prognozy z 1.336 do 2.621 z 2.034 na poziomie 3.318.
Utrzymujące się przełamanie 3.036 może również oznaczać odwrócenie trwającego wiele dekad trendu spadkowego w TNX. Jak widać na wykresie miesięcznym, byłoby to w formie podwójnego dna (1.394, 1.336) na byczym warunku konwergencji w miesięcznym MACD. Oczywiście, opór kanału spadkowego również powinien zostać usunięty. A w takim przypadku byłby to znak końca historycznej ery uporczywego spadku rentowności benchmarku USA.
Indeks dolara ograniczony w przedziale, ale obecnie preferowane jest wybicie w górę
Indeks dolara utrzymywał się w zakresie, ze względu na odporność euro. Siła TNX teraz przechyla się na korzyść przypadku wybicia w górę. Oznacza to, że dalszy wzrost TNX popchnąłby DXY przez długoterminowy opór linii trendu spadkowego i kluczowe wsparcie 91.01, które stało się oporem.
W takim przypadku nastąpiłoby odwrócenie trendu od szczytu z 2017 r. na poziomie 103.82, po wsparciu przez 50% zniesienie z 72.69 do 103.82 przy 88.25. Co najmniej należy spodziewać się dalszego wzrostu do 55-tygodniowej EMA (obecnie na poziomie 93.01), a prawdopodobnie do 38.2% z 103.82 do 88.25 przy 94.19, co potwierdzi odwrócenie.
Następne dwa tygodnie, z posiedzeniem ECB 26 kwietnia i listą płac poza rolnictwem 4 maja, mogą nadać ton reszcie roku. Czekajcie.
GBP/USD wzrósł do 1.4376 w zeszłym tygodniu, ale odwrócił się i spadł gwałtownie, zamykając się na 1.3995. Początkowe nastawienie pozostaje w dół w tym tygodniu dla wsparcia 1.3965 jako pierwszego. Przełamanie tego poziomu utoruje drogę do kluczowego poziomu wsparcia 1.3711. Z drugiej strony, powyżej 1.4069 mniejszy opór zmieni nastawienie w ciągu dnia na neutralne i doprowadzi do konsolidacji. Ale na razie ryzyko krótkoterminowe pozostanie w dół, dopóki 4-godzinna 55-minutowa EMA (obecnie na poziomie 1.4173) się utrzyma.
W szerszym ujęciu niedźwiedzia dywergencja w dziennym MACD zwiększa prawdopodobieństwo średnioterminowego odwrócenia. Należy również zauważyć, że GBP/USD właśnie nie utrzymał się powyżej 55-miesięcznej EMA (obecnie na poziomie 1.4257). Skupiamy się ponownie na wsparciu 1.3711. Mocne przełamanie tam potwierdzi średnioterminowe odwrócenie i docelowo osiągnie 38.2% zniesienia 1.1936 (najniższy poziom z 2016 r.) do 1.4376 przy 1.3448. Przełamanie będzie miało na celu 61.8% zniesienia przy 1.2874 i poniżej. Na razie, aby potwierdzić średnioterminowy impet wzrostowy, potrzebne jest trwałe przełamanie 55-miesięcznej EMA. W przeciwnym razie nie staniemy się byczy nawet w przypadku silnego odbicia.
W dłuższej perspektywie wzrost z 1.1946 (najniższy poziom z 2016 r.) jest postrzegany jako ruch korekcyjny, bez zmian w tym poglądzie. Skupiamy się na 55-miesięcznej EMA (obecnie na poziomie 1.4257). Odrzucenie stamtąd zwróci uwagę z powrotem na najniższy poziom 1.1946 i prawdopodobnie może przedłużyć trend spadkowy z 2.1161. Z drugiej strony, trwałe przełamanie EMA przyniosłoby co najmniej dalszy rajd do 38.2% zniesienia z 2.1161 (najwyższy poziom z 2007 r.) do 1.1946 (najniższy poziom z 2016 r.) na poziomie 1.5466.
Link do źródła informacji: www.actionforex.com




 Signal2forex.com - Najlepsze roboty i sygnały Forex


