
Abbie znakomicie rozpoczęła swoją nową pracę jako młodszy menedżer funduszu w AllianceBernstein, nowojorskiej grupie inwestycyjnej o wartości 500 miliardów dolarów. W ciągu pierwszych trzech miesięcy przeprowadziła tysiące transakcji obligacjami o wartości prawie 19 miliardów dolarów, nigdy nie narzekając, nie psując się ani nawet nie robiąc sobie przerwy.
To dlatego, że jest algorytmem.
Najnowszy robotyczny pracownik AllianceBernstein początkowo miał problem ze zrozumieniem niektórych subtelności swoich ludzkich szefów – początkowo Abbie była zaskoczona, co mieli na myśli, mówiąc „proszę” – ale obsługuje już około 35 procent ich transakcji obligacjami. Zarządzający aktywami, który rozważa przeniesienie swojej siedziby do Nashville w stanie Tennessee, jest optymistą, że Abbie będzie wkrótce w stanie zautomatyzować dużą część pracy dwudziestu asystentów menedżerów portfela.
Odbierz 4 tygodni nieograniczonego dostępu cyfrowego do Financial Times za jedyne $ 1.
Obserwatorom, którzy byli świadkami serii rewolucji technologicznych zmieniających rynek akcji, Abbie może wydawać się niczym niezwykłym. Jednak rynek obligacji był w przeszłości rozległym, ale staromodnym zakątkiem systemu finansowego, charakteryzującym się niewielką przejrzystością i handlem często prowadzonym przez telefon.
Jednak zbieg czynników zaczyna mieć obecnie głęboki wpływ na warty 50 bilionów rynek instrumentów stałodochodowych.
Banki narzekają, że bardziej uciążliwe regulacje ograniczyły ich zdolność do pełnienia swojej tradycyjnej roli polegającej na napędzaniu działalności na rynku obligacji. To pobudziło wysiłki mające na celu zbadanie nowych sposobów wykorzystania długu handlowego. Istnieje nadzieja, że modernizacja architektury technologicznej rynku może obniżyć koszty i poprawić jego efektywność.
„Elektronizacja” większych rynków długu rządowego – takich jak amerykańskie obligacje skarbowe czy brytyjskie obligacje skarbowe – jest już na zaawansowanym etapie, a niektórzy eksperci przewidują, że rynki mniej objęte obrotem, takie jak dług przedsiębiorstw, gmin lub rynków wschodzących, jako następne ulegną marsz maszyn.
Nadal istnieje sceptycyzm, czy obligacjami będzie kiedykolwiek można handlować w podobny sposób jak akcjami. Wątpliwości zwracają uwagę, że spółka mogła wyemitować tylko jedną akcję, ale dziesiątki unikalnych obligacji. W rzeczywistości na świecie jest tylko 43,000 XNUMX akcji, ale istnieją miliony obligacji, z których każda ma swoją własną specyfikę prawną i finansową. Większe części długu są szczególnie trudne do handlu bez ludzkiej finezji: sceptycy porównują to do sytuacji, w której ludzie mogliby czuć się komfortowo, kupując przez Internet telewizor, ale nie dom.
Ale jeśli nowoczesne regulacje pogrążyły handel obligacjami w chaosie, to nowoczesna technologia zapewniła branży finansowej środki umożliwiające przekształcenie tej trudnej sytuacji w szansę. Akcje mogą zasadniczo różnić się od instrumentów o stałym dochodzie, ale to nie znaczy, że te ostatnie nie mogą korzystać z postępów w dziedzinie analityki danych i sztucznej inteligencji.
Co więcej, elektronizacja to tylko jeden z aspektów wciągania handlu obligacjami w XXI wiek, kiedy banki i inwestorzy badają niezliczone sposoby modernizacji całego rynku instrumentów o stałym dochodzie – co potwierdza Abbie.
„Przed kryzysem dostępna technologia była dość archaiczna. Jednak dostępna płynność była tak dobra, że nie przejmowaliśmy się tym. Potem nastąpił rok 2008” – mówi Douglas Peebles, dyrektor ds. instrumentów stałodochodowych AllianceBernstein. „Chcemy, aby rynek był lepszy, silniejszy i szybszy”.
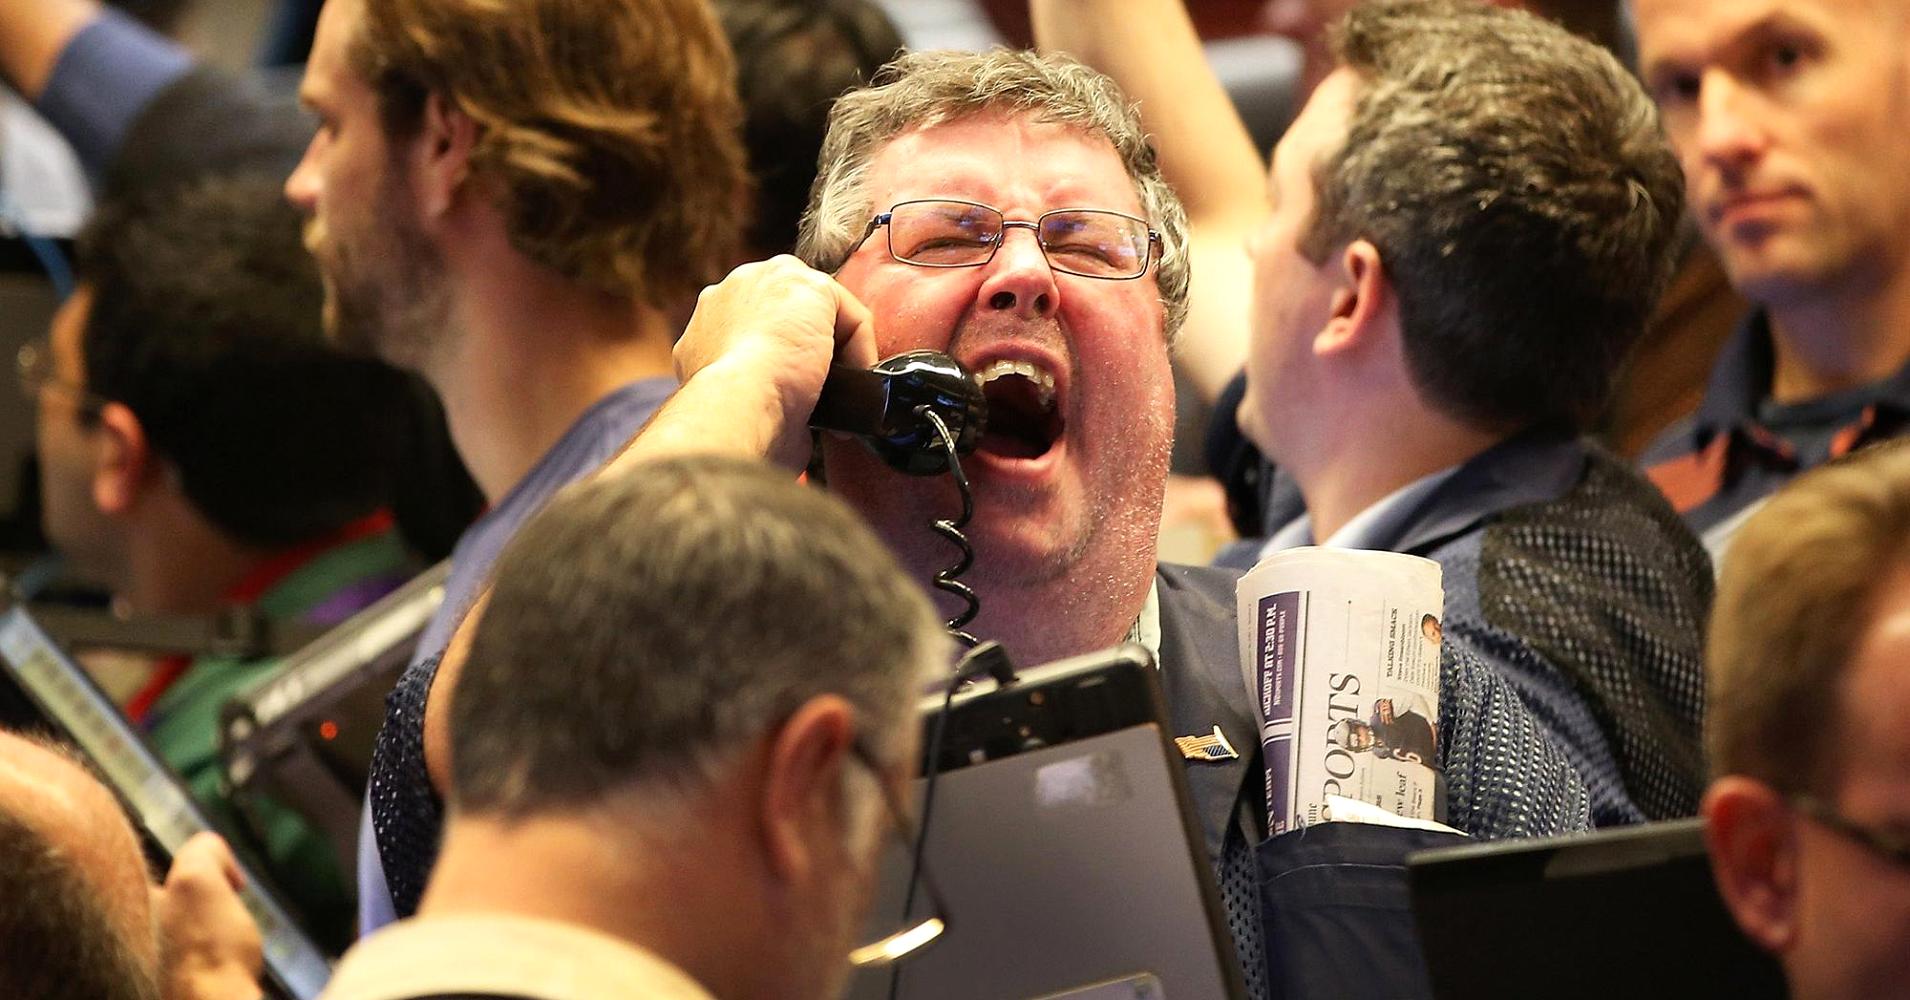
Kiedy Richie Prager zaczynał działalność na Wall Street w 1981 roku, musiał wprowadzać transakcje do telefaksu, a klawisze były tak nieporęczne, że wydawało się, że walczą. Większość transakcji na obligacjach była zawierana telefonicznie, a parkiety przypominały hałaśliwe rynki uliczne.
Dziś pan Prager nadzoruje handel w BlackRock, największej na świecie grupie inwestycyjnej, gdzie cisi badacze danych zastąpili wielu wrzeszczących traderów, a stacje robocze bardziej przypominają biurko w NASA. „W ciągu ostatnich pięciu lat [zmiana] technologii była jak dzień i noc” – mówi Prager. „To niezwykle ekscytujące”.
BlackRock jest jedną z kilku firm, które inwestują pieniądze w technologię, aby obniżyć koszty i poprawić efektywność operacji związanych z obrotem obligacjami – trend ten jest napędzany obawami o kondycję rynku obligacji. Choć emisja długów wzrosła, inwestorzy twierdzą, że w ostatnich latach płynność gwałtownie się pogorszyła, ponieważ zalew przepisów zmusił banki do ograniczenia liczby biur handlowych.
Określenie dokładnych liczb dotyczących tego spadku jest trudne, ponieważ płynność jest efemerycznym pojęciem. Zapytanie kilkunastu traderów zazwyczaj da co najmniej tyle samo odpowiedzi. Ale ogólnie rzecz biorąc, płynność to łatwość handlu aktywami finansowymi bez znaczącej zmiany ich ceny. Większość ekspertów zgadza się, że płynność obligacji uległa zanikowi – szczególnie w okresach napięć na rynku.
Doprowadziło to do szeregu ostrzeżeń na przestrzeni lat. Szef Blackstone Stephen Schwarzman argumentował, że „susza płynnościowa może zaostrzyć, a nawet wywołać kolejny kryzys finansowy”, natomiast ekonomista Nouriel Roubini przewidział, że „brak płynności rynku ostatecznie doprowadzi do załamania i załamania”. Nawet organy regulacyjne wyraziły obawy, aczkolwiek w bardziej ostrożny sposób.
Jak na razie pesymiści mogą wydawać się Kłapouchym, wiecznie pesymistycznym osłem AA Milne’a, ponieważ rynki instrumentów o stałym dochodzie przetrwały duże testy bez żadnych znaczących przesunięć. Jednak nawet jeśli kryzys nie nastąpił, nie oznacza to, że na rynku obligacji panuje dobra sytuacja. Wiele banków i grup inwestycyjnych uważa, że częścią rozwiązania będzie modernizacja handlu instrumentami stałodochodowymi.
Przyspieszyło to przejście w kierunku elektronicznego handlu akcjami na giełdach, w przeciwieństwie do handlu „poza kasą”. Rynek „stawek”, na którym handluje się długiem największych rządów, jest już w większości elektroniczny, a dług przedsiębiorstw również zaczyna migrować na platformy handlowe – przynajmniej w przypadku mniejszych części długu.
Istnieją również oznaki, że tradycyjny podział na rynek obligacji „od dealera do dealera”, na którym banki dokonują między sobą transakcji, a obszarem „od dealera do klienta”, na którym organizują transakcje dla innych inwestorów, zaczyna się zacierać , a niektórzy eksperci zwiastują początek rynku „wszystkich dla wszystkich” dla największych i najbardziej płynnych rynków obligacji.
Greenwich Associates szacuje, że jedna piąta wszystkich transakcji na amerykańskich obligacjach korporacyjnych o ratingu inwestycyjnym odbywa się obecnie w formie elektronicznej – czyli prawie dwukrotnie więcej niż dziesięć lat temu. Nawet bardziej ryzykowne „obligacje śmieciowe” zaczynają poruszać się w tę stronę.
Jednym z największych zwycięzców tej zmiany jest MarketAxess, największe forum handlu elektronicznymi obligacjami, na którym średni miesięczny wolumen obrotu obligacjami na tej platformie wzrósł ponad dwukrotnie od 2014 r. do prawie 150 miliardów dolarów w 2018 r. „Istnieje długotrwała tendencja w kierunku zwiększania handel elektroniczny na całym świecie” – mówi Rick McVey, dyrektor generalny firmy.
Banki zaczęły także automatyzować mniejsze transakcje obligacjami, aby uwolnić inwestorów od większych transakcji, które nadal wymagają ludzkiego dotyku. Na przykład „silnik wyceny obligacji” Goldman Sachs codziennie oblicza wartości dla 10,000 XNUMX obligacji, umożliwiając swoim algorytmom obsługę mniejszych transakcji.
Początkowo „algorytm Goldman Sachs” obsługiwał jedynie transakcje poniżej 500,000 2 dolarów, ale obecnie niczego poniżej XNUMX milionów dolarów „człowiek nie dotyka” – twierdzi Justin Gmelich, dyrektor wyższego szczebla w banku inwestycyjnym. „Za cztery–pięć lat nie zdziwiłbym się, gdybyśmy mieli mniejszą liczbę handlowców i więcej personelu od strony algorytmicznej” – dodaje.
Jednak modernizacja handlu na rynku obligacji to tylko jeden z aspektów znacznie szerszej, sejsmicznej zmiany. Nawet sceptycy przyznają, że istnieje wiele innych obszarów, w których nowoczesna nauka o danych i informatyka mogą zapewnić cenne ulepszenia.
„Ludzie bardzo skupiają się na wydajności” – mówi Steve Zamsky, dyrektor operacyjny ds. instrumentów stałodochodowych w Morgan Stanley. „Rozmowa przekształciła się z mówienia o elektronizacji obrotu wierzytelnościami korporacyjnymi na zwiększanie efektywności całego ekosystemu”.
Weź Abbie AllianceBernstein. Chociaż jest to przede wszystkim algorytm zarządzania zamówieniami wbudowany w system przesyłania wiadomości zarządzającego aktywami, jego sukces w automatyzacji monotonnej pracy związanej z ustalaniem rozmiaru i organizowaniem transakcji napawa optymizmem, że będzie on w stanie wykonywać bardziej znaczące zadania. Łącząc Abbie z platformą wyceny i handlu obligacjami Alfa oraz platformą badawczą Prism, AllianceBernstein ma nadzieję, że połączone trio może stać się wirtualnym zarządzającym funduszami.
„Zaledwie dwa lata wykorzystaliśmy potencjał technologii, a to, co osiągnęliśmy w tak krótkim czasie, jest fenomenalne” – mówi Jim Switzer, szef handlu kredytowego w AllianceBernstein. „Za trzy lata rynek obligacji będzie wyglądał radykalnie inaczej”.
Zakłócenia dochodzą także do biur „konsorcjalnych” banków, które organizują i sprzedają nowe wierzytelności przez firmy i kraje. Autor Michael Lewis opisał kiedyś biura syndykacyjne jako „wszechwiedzącą, wszechmocną, wszystkożerną obecność” na parkietach giełdowych, ale banki pracują nad nowymi platformami cyfrowymi, aby zmienić proces, który od dawna składał się z rozmów telefonicznych, e-maili, usług komunikatorów internetowych i nieporęcznych arkuszy kalkulacyjnych do zbierania i porządkowania zamówień.
W grę wchodzą nawet telefony komórkowe. Zeszłej jesieni JPMorgan przeprowadził ankietę wśród ponad 400 inwestorów o stałym dochodzie w grupach inwestycyjnych i 61% stwierdziło, że „bardzo” lub „w pewnym stopniu” prawdopodobnie będzie korzystać z aplikacji do handlu mobilnego w 2018 r., w porównaniu z 31% rok wcześniej. „Chcemy, aby sprzedawcy i handlowcy skupiali się na sprzedaży i handlu, zamiast tracić czas na niezgrabne elementy, które możemy zautomatyzować” – mówi Guy America, szef handlu kredytowego w JPMorgan.
Podkreślając sens W obliczu punktu krytycznego amerykańska Komisja Papierów Wartościowych i Giełd powołała w zeszłym roku komitet doradczy ds. struktury rynku instrumentów o stałym dochodzie, w skład którego wchodzą zarządzający dużymi pieniędzmi, giełdy, pożyczkobiorcy i bankierzy. To była istotna zmiana, mówi Amar Kuchinad, szef strategii w Trumid, nowej platformie handlu obligacjami i jeden z członków komisji.
„Uwaga regulacyjna naprawdę napędzała innowacje na rynku akcji” – mówi. „Ewolucja jest procesem. Czasami wydaje się, że dzieje się to tak wolno, że nie doceniasz, jak wiele już się zmieniło [w zakresie stałego dochodu].
Jednak zainteresowanie organów regulacyjnych uwypukla również obawy związane z ewoluującym rynkiem obligacji. Zakłócenia technologiczne mogą często być bolesne i prowadzić do niepożądanych skutków ubocznych. W miarę jak rynki obligacji staną się szybsze i bardziej algorytmiczne, prawdopodobnie staną się również bardziej podatne na błędy, które nękają rynki akcji w ostatnich latach.
Jaskrawym przykładem tego był 15 października 2014 r., kiedy rentowność 10-letnich amerykańskich obligacji skarbowych nagle spadła, a następnie ponownie gwałtownie wzrosła, co stanowiło śróddzienny ruch o 37 punktów bazowych tak gwałtowny, że teoretycznie należy się go spodziewać tylko raz na 1.6 miliarda lat .
Do chaosu przyczyniło się pojawienie się szybszych, algorytmicznych traderów na amerykańskim rynku obligacji skarbowych, którzy wkroczyli w wyłom pozostawiony przez wycofujące się banki. Podobne „zdarzenia błyskawiczne” mogą stać się bardziej powszechne w przypadku instrumentów o stałym dochodzie w miarę upowszechniania się handlu automatycznego, stwierdził Bank Rozrachunków Międzynarodowych w raporcie z 2016 r.
„Biorąc pod uwagę znaczenie rynków instrumentów o stałym dochodzie dla finansowania gospodarki realnej i szerzej rozumianej stabilności finansowej, decydenci są bardzo zainteresowani oceną, w jaki sposób elektronizacja może wpłynąć na jakość rynku” – stwierdzono w raporcie.
Bankierzy i inwestorzy przekonują jednak, że tęsknota za złotymi latami handlu obligacjami sprzed kryzysu jest bezcelowa. „Ludzie z natury nie lubią zmian, ale niektóre z tych trendów już się zakorzeniły” – mówi Prager. „Nie wracamy.”
Więcej z Financial Times:
Gina Haspel obiecuje nie wznawiać programu tortur CIA
Novartis przyznaje się do zapłaty 1.2 miliona dolarów prawnikowi Trumpa
Argentyńczycy zszokowani prośbą o pożyczkę MFW
Link do źródła informacji: www.cnbc.com




 Signal2forex.com - Najlepsze roboty i sygnały Forex


