
Głównymi czynnikami wpływającymi na rynki są dane ekonomiczne i poprawiające się nastroje. Dolar australijski i dolar nowozelandzki są obecnie najsilniejsze w obliczu wzrostu giełd europejskich. W chwili pisania tego tekstu indeks FTSE wzrósł o 1.33%, DAX o 0.42%, a CAC o 0.97%. Kontrakty terminowe w USA również wskazują na wyższe otwarcie. Ponieważ jednak odbicie na giełdach jest… tylko odbiciem. Główne światowe indeksy w dalszym ciągu są na dobrej drodze do zamknięcia tygodnia na minusach. Australijczycy i Kiwi również są drugimi i trzecimi najsłabszymi w tym tygodniu. Nie nazwiemy tego rynkiem obciążonym ryzykiem. Inwestorzy wyrównują swoje pozycje i realizują zyski przed weekendem. W szczególności istnieją doniesienia o rozłamie w Białym Domu w sprawie twardej reakcji na wojnę handlową z Chinami. Biorąc pod uwagę niekonsekwentny charakter Trumpa i jego administracji, nie dowiemy się, czy przed przyszłym tygodniem pojawią się jakieś niespodzianki.
Tymczasem dolar kanadyjski odnotowuje dziś silną wyprzedaż po słabszych niż oczekiwano danych o sprzedaży detalicznej i CPI. Jest również notowany jako najsłabszy w tym tygodniu. Istnieją doniesienia, że OPEC osiąga zasadniczo porozumienie w sprawie zwiększenia wydobycia o 600 tys. baryłek dziennie, czyli znacznie mniej niż w najgorszym przypadku 1-1.5 mln baryłek dziennie. To mogłoby podnieść ceny ropy, ale może nie pomóc zbytnio Loonie. Euro dzisiaj zasadniczo rośnie, z wyjątkiem notowań Australii i Kiwi. Wskaźniki PMI pokazują silne odbicie w usługach, które zrównoważyło spowolnienie w przemyśle.
Jen jest dziś notowany na znacznie niższych poziomach, ale nadal prawdopodobnie zakończy tydzień jako dwa z najsilniejszych, wraz z frankiem szwajcarskim. Funt szterling, pomimo wsparcia BoE, w ciągu tygodnia nadal traci w stosunku do dolara, euro, jena i Szwajcarii.
Euro rośnie, ponieważ wskaźniki PMI wskazują na solidny wzrost PKB o 0.5%, a presja cenowa rośnie
Wskaźnik PMI dla przemysłu w strefie euro spadł w czerwcu do 55.0 z 55.5, co było zgodne z oczekiwaniami. PMI dla usług wzrósł do 55.0 z 53.8 i przekroczył oczekiwania na poziomie 53.7. Wskaźnik PMI wzrósł do 54.8 z 54.1 i przekroczył oczekiwania na poziomie 53.9. Złożony wskaźnik PMI jest najwyższy od 2 miesięcy, podczas gdy PMI dla usług jest najwyższy od 4 miesięcy. Jednak wskaźnik PMI dla przemysłu jest najniższy od 18 miesięcy. Ogólnie rzecz biorąc, dane wskazują na wzrost PKB w II kwartale o 0.5%.
Główny ekonomista ds. biznesu Markit, Chris Williamson, zauważył w komunikacie, że „lepsze wyniki sektora usług pomogły zrównoważyć rosnące w czerwcu hamowanie ze strony sektora produkcyjnego, podnosząc wzrost gospodarczy w strefie euro z najniższego poziomu od 18 miesięcy obserwowanego w maju. Ponieważ wzrost gospodarczy przyspieszył w czerwcu, badania są współmierne do wzrostu PKB o 0.5% w drugim kwartale.” Ponadto „presja cenowa również ponownie rośnie, osiągając poziom bliski najwyższego poziomu od siedmiu lat. Wyższe ceny ropy i surowców zwiększają koszty, ale płace również rosną, częściowo odzwierciedlając zacieśnienie rynków pracy w niektórych częściach regionu”.
Ostrzegł jednak również, że „w nadchodzących miesiącach szczególnie narażony na dalsze spowolnienie będzie sektor produkcyjny, a firmy jako największe obawy wymieniają obawy związane z handlem i niepewność polityczną”. „Ryzyko w dalszym ciągu kieruje się w stronę dalszego spowolnienia w drugiej połowie roku”.
Opublikowano także indeks PMI dla niemieckiego przemysłu, który w czerwcu spadł do 55.9 z 56.9 i przekroczył oczekiwania na poziomie 56.3. PMI dla usług wzrósł do 53.9 z 52.1 i przekroczył oczekiwania na poziomie 52.2. Wskaźnik PMI wzrósł do 54.2 z 53.4 i osiągnął najwyższy poziom od dwóch miesięcy.
Wskaźnik PMI dla francuskiego przemysłu spadł w czerwcu do 53.1 z 54.4 i przekroczył oczekiwania na poziomie 54.0. Jednak wskaźnik PMI dla usług wzrósł do 56.4 z 54.3 i przekroczył oczekiwania na poziomie 54.3. Wskaźnik PMI wzrósł do 55.6 z 54.2 i osiągnął najwyższy poziom od dwóch miesięcy.
Sprzedaż detaliczna w Kanadzie spadła o -1.2%, sprzedaż poza samochodami spadła o -0.1%, bazowy CPI spadł
Dolar kanadyjski mocno spada po bardzo słabych danych o sprzedaży detalicznej. Sprzedaż ogółem spadła w kwietniu o -1.2% m/m wobec oczekiwań na poziomie 0.0% m/m. Sprzedaż ex-auto spadła o -0.1% m/m wobec oczekiwań na poziomie 0.2% m/m.
Dane o inflacji też nie pomagają. CPI wzrósł w maju o 0.1% m/m, 2.2% r/r, poniżej oczekiwań na poziomie 0.4% m/m, 2.6% r/r. Wspólna bazowa CPI pozostała na niezmienionym poziomie 1.9% r/r. Bazowa mediana CPI spadła do 1.9% r/r z 2.1% r/r. Podstawowy wskaźnik CPI Trim spadł do 1.9% r/r z 2.1% r/r.
Japonia CPI Core bez zmian, produkcja PMI poprawiła się
Po wydaniu z Japonii wszystkie pozycje wzrosły w maju o 0.7% r / r, z 0.6% r / r. Bazowy CPI, mniej świeżej żywności, pozostał niezmieniony w 0.7% r / r. Core core CPI, mniej świeżej żywności i energii nawet spowolniło do 0.3% r / r, z 0.4% r / r. Dane podkreśliły niezdolność BoJ do podniesienia inflacji i oczekiwań inflacyjnych nawet przy wyjątkowo luźnej polityce pieniężnej. A bank centralny jest wciąż daleko od wyjścia z bodźca.
Produkcja PMI wzrosła do 53.1 w czerwcu, począwszy od 52.8, oczekiwania na 52.6. Joe Hayes, Economist z IHS Markit zauważa w wydaniu, że "końcowy odczyt PMI z drugiego kwartału pokazał szybsze tempo wzrostu w japońskiej gospodarce produkcyjnej. "Sektor odnotował względnie stałą tendencję wzrostową w całym 2018" i "wydaje się, że kolejne etapy cyklu wzrostu produkcji".
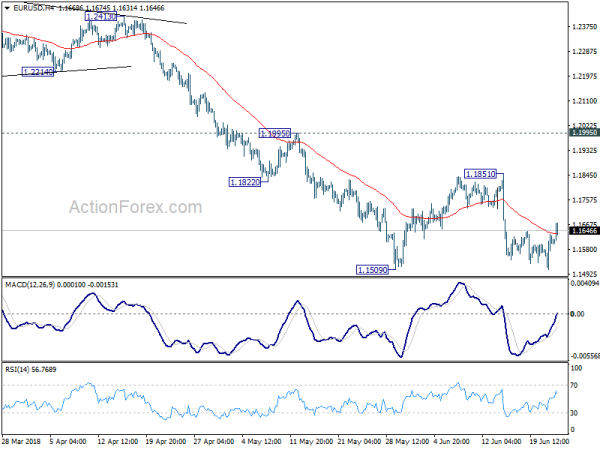
Perspektywa Mid-Day EUR / USD
Dzienne czopy: (S1) 1.1531; (P) 1.1582 (R1) 1.1655; Jeszcze…..
EUR/USD odbił się dzisiaj aż do 1.1674, ale perspektywy pozostają niezmienione. Choć nie można wykluczyć dalszych wzrostów, wzrost powinien zostać ograniczony poniżej oporu na 1.1851, aby powrócić do spadków. Mocne przełamanie dołka na 1.1509 spowoduje wznowienie większego spadku z 1.2555 poprzez 50% zniesienie 1.0339 do 1.2555 przy 1.1447 do 61.8% zniesienia przy 1.1186.
W szerszym ujęciu obecny rozwój sugeruje, że EUR / USD został odrzucony przez 38.2% zniesienie 1.6039 (2008 high) do 1.0339 (2017 niski) w 1.2516. I średnioterminowy top został już utworzony w 1.2555. Spadek powinien rozszerzyć się na 61.8% zniesienie 1.0339 do 1.2555 na 1.1186 i poniżej. Na razie, nawet w przypadku odbicia, nie uznamy spadku z 1.2555 za zakończony tak długo, jak długo utrzymuje się opór 1.1995.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 23:30 | JPY | Krajowy CPI Core Y / Y Maj | 0.70% | 0.70% | 0.70% | |
| 00:30 | JPY | Flash Manufacturing PMI Jun | 53.1 | 52.6 | 52.8 | |
| 04:30 | JPY | Wszystkie wskaźniki aktywności przemysłowej M / M Apr | 1.00% | 0.90% | 0.00% | |
| 07:00 | EUR | Francja Manufacturing PMI Jun P | 53.1 | 54 | 54.4 | |
| 07:00 | EUR | Francja Usługi PMI Jun P | 56.4 | 54.3 | 54.3 | |
| 07:30 | EUR | Niemcy Produkcja PMI Jun P | 55.9 | 56.3 | 56.9 | |
| 07:30 | EUR | Niemcy Usługi PMI Jun P | 53.9 | 52.2 | 52.1 | |
| 08:00 | EUR | Strefa Euro PMI Jun P | 55 | 55 | 55.5 | |
| 08:00 | EUR | Usługi strefy euro PMI Jun P | 55 | 53.7 | 53.8 | |
| 08:00 | EUR | Eurozone Composite PMI Jun P | 54.8 | 53.9 | 54.1 | |
| 12:30 | CAD | Sprzedaż detaliczna M / M kwi | -1.20% | 0.00% | 0.60% | 0.80% |
| 12:30 | CAD | Sprzedaż detaliczna Ex Auto M / M Apr | -0.10% | 0.20% | -0.20% | 0.00% |
| 12:30 | CAD | CPI M / M maj | 0.10% | 0.40% | 0.30% | |
| 12:30 | CAD | CPI Y / Y maj | 2.20% | 2.60% | 2.20% | |
| 12:30 | CAD | CPI Core - Common Y / Y May | 1.90% | 1.90% | ||
| 12:30 | CAD | CPI Core - Mediana Y / Y maj | 1.90% | 2.10% | ||
| 12:30 | CAD | CPI Core- Trim Y / Y May | 1.90% | 2.10% | ||
| 13:45 | USD | US Manufacturing PMI Jun P | 56.2 | 56.4 | ||
| 13:45 | USD | US Services PMI Jun P | 54.9 | 56.8 |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


