
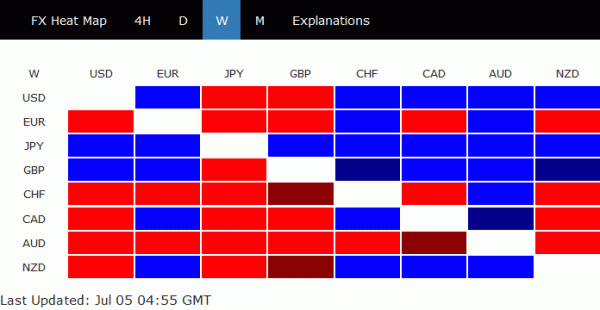
Jen notowany jest nieco wyżej w dzisiejszej sesji azjatyckiej, ponieważ rynki są spokojnie miękkie. Dolar australijski i dolar kanadyjski są najsłabsze. W momencie pisania tego tekstu Nikkei spadł o -1.0%, HK HSI o -0.9%, podczas gdy China SSE również o -0.9%. Uwaga zostanie zwrócona na chińskie zapasy przed wprowadzeniem ceł z USA 6 lipca. SSE, obecnie na poziomie 2734, może zbliżyć się do ważnego obecnie psychologicznego poziomu 2700. Chińczycy mogą zintensyfikować swoją werbalną lub nawet rzeczywistą interwencję, jeśli SSE dotknie 2700.
Na rynkach walutowych jen jest jak dotąd najsilniejszy w tym tygodniu, ale jest ograniczony poniżej maksimum z poprzedniego tygodnia. Funt szterling został w tym tygodniu zwyżkowany przez solidne PMI i plasuje się na drugim miejscu pod względem siły. Tymczasem dolar australijski notowany jest jako najsłabszy, ponieważ próba odbicia słabnie. Drugim najsłabszym w tym tygodniu jest frank szwajcarski.
Technicznie rzecz biorąc, rynki forex generalnie pozostają w trybie konsolidacji. Mimo że EUR/GBP odnotował wczoraj gwałtowny spadek, jak dotąd utrzymuje się powyżej niewielkiego wsparcia 0.8796, tym samym utrzymując krótkoterminową zwyżkę. Kurs USD/CAD próbował przedłużyć korektę z 1.3385, ale stracił impet na długo przed wsparciem na 1.3067. Kursy EUR/USD i GBP/USD poruszają się powyżej odpowiednio 1.1507 i 1.3048.
UE pracuje nad wielostronną umową samochodową, aby uniknąć wojny handlowej z USA
Financial Times poinformował, że UE rozważa negocjacje z największymi światowymi eksporterami samochodów w celu zapobieżenia wojnie handlowej. Rozmowy obejmowałyby USA, Koreę Południową i Japonię, zmierzające do tzw. „plurilateralnego porozumienia” w sprawie obniżenia ceł do uzgodnionego poziomu na określony zestaw produktów. W takiej sytuacji porozumienie mogłoby zostać zawarte bez angażowania wszystkich krajów członkowskich WTO.
Uważa się, że przewodniczący Komisji Europejskiej Jean-Claude Juncker przywiezie propozycję do Stanów Zjednoczonych na spotkanie z Trumpem w lipcu. Niemiecka kanclerz Angela Merkel powiedziała wczoraj w niemieckim parlamencie, że Juncker uda się do USA i „złoży propozycje określające, co możemy zrobić”. Merkel przekonywała, że warto spróbować zażegnać ten konflikt, żeby nie przerodził się w prawdziwą wojnę”. Ale podkreśliła też, że „do tego potrzebne są dwie partie”.
Osobno poinformowano również, że Trump zgodziłby się zakończyć spór handlowy dotyczący samochodów, gdyby zarówno UE, jak i Stany Zjednoczone zniosłyby wszystkie taryfy samochodowe. Niemiecka gazeta Handelsblatt poinformowała, że ambasador USA w Niemczech Richard Grenell spotkał się z kierownictwem Daimlera, Volkswagena i BMW, aby przedstawić pomysł.
BoJ Masai: Ruchy protekcjonistyczne w USA są największym zagrożeniem w dół
Członek zarządu BoJ, Takako Masai, powiedział w przemówieniu, że „rezultaty ruchów protekcjonistycznych w Stanach Zjednoczonych stanowią największe ryzyko pogorszenia sytuacji”. W krótkim okresie „rosnąca niepewność co do polityki handlowej USA prawdopodobnie doprowadzi do gwałtownego wzrostu zmienności na światowych rynkach finansowych”. Może to mieć „negatywny wpływ na nastroje firm i gospodarstw domowych”.
W perspektywie średnio- i długoterminowej „jeśli takie ruchy protekcjonistyczne miałyby się nasilić na całym świecie, mogłoby to znacząco wpłynąć na strategie biznesowe globalnych firm, a późniejszy wpływ na przepływ kapitału w handlu i inwestycjach nie może być ignorowany. Masai dodał, że będzie ściśle monitorował, „czy ruchy protekcjonistyczne pociągają za sobą ryzyko spowodowania jakichkolwiek nierównowag w globalnej alokacji kapitału”.
RBA Heath jest przekonany o zrównoważonym wzroście inwestycji biznesowych niezwiązanych z górnictwem
Dyrektor Departamentu Analiz Ekonomicznych RBA, Alexandra Heath, powiedziała w dzisiejszym przemówieniu, że ostatnie dane są pozytywne. Wskazała na przyspieszenie wzrostu do 3% w ciągu roku do kwartału marcowego. Centralne prognozy zakładają, że wzrost wyniesie co najmniej 3% w latach 2018 i 2019. Wraz z tym nastąpi „dalsza stopniowa redukcja” wolnych mocy produkcyjnych oraz „stopniowy wzrost presji płacowej i inflacyjnej”.
Poprawa nastąpiła w miarę zmniejszania się oporu związanego ze spadającymi inwestycjami wydobywczymi. Według Heatha taki negatywny efekt wydobycia nastąpi również na początku przyszłego roku. Sektor publiczny również miał swój udział we wkładzie. Znacząco zwiększyły się również inwestycje pozagórnicze. Heath dodał, że „jesteśmy teraz bardziej pewni trwałego ożywienia inwestycji biznesowych niezwiązanych z górnictwem”.
Patrząc przed siebie
Zamówienia fabryczne w Niemczech, PMI dla handlu detalicznego w strefie euro i CPI w Szwajcarii zostaną przedstawione podczas sesji europejskiej. Ale główne wydarzenia są w USA. Zatrudnienie ADP, wnioski o zasiłek dla bezrobotnych i usługi ISM zostaną zwolnione. Również protokół FOMC ujawniłby dyskusje na temat podniesienia prognozy do czterech podwyżek stóp w tym roku.
Dziennik dzienny USD / JPY
Dzienne czopy: (S1) 110.32; (P) 110.47; (R1) 110.66; Jeszcze…
Nastawienie w ciągu dnia na USD/JPY pozostaje na razie lekko spadkowe, ponieważ odbicie od 108.10 mogło zakończyć się już przy 111.13. Przełamanie wsparcia na 109.36 potwierdzi, że korekta z 111.39 rozpoczęła trzecią nogę. A USD/JPY powinien kierować się na 108.10, a być może poniżej. W takim przypadku spodziewalibyśmy się, że spadki zostaną ograniczone przez 61.8% zniesienia z 104.62 do 111.39 przy 107.20. Z drugiej strony, powyżej 111.13 zamiast tego nastąpi retest 111.39.
W szerszym ujęciu, w tym momencie nieco faworyzujemy przypadek, że spadek korygujący z 118.65 (2016 high) zakończył się trzema falami aż do 104.62. Powyżej 111.39 potwierdzi ten widok i skieruje 114.73 w celu potwierdzenia. Należy jednak zauważyć, że USD / JPY jest ograniczone w średnioterminowym kanale opadającym z 118.65 (2016 high). Trwałe zerwanie 61.8% zniesienie 104.62 do 111.39 w 107.20 prawdopodobnie wznowi spadek od 118.65 do 104.62 niski.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 06:00 | EUR | Niemieckie zamówienia fabryczne M/M maj | 1.10% | -2.50% | ||
| 07:15 | CHF | CPI M / M Jun | -0.10% | 0.40% | ||
| 07:15 | CHF | CPI Y / Y cze | 1.10% | 1.00% | ||
| 08:10 | EUR | PMI dla handlu detalicznego w strefie euro Jun | 51.7 | |||
| 11:30 | USD | Challenger Redukcje etatów r/r cze | -4.80% | |||
| 12:15 | USD | ADP Zmiana zatrudnienia Jun | 180 tysięcy | 178 tysięcy | ||
| 12:30 | USD | Wstępne roszczenia bezrobotnych (JUN 30) | 221 tysięcy | 227 tysięcy | ||
| 13:45 | USD | PMI dla usług w USA Jun F | 56.5 | 56.5 | ||
| 14:00 | USD | ISM Non-Manufacturing Composite Jun | 58 | 58.6 | ||
| 15:00 | USD | Zapasy ropy naftowej | -9.9M | |||
| 18:00 | USD | FOMC Protokół |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


