
Najważniejsze informacje z USA
- Tydzień skrócony o wakacje był jednak pełen publikacji danych, które potwierdziły, że gospodarka amerykańska nadal rozwija się w tempie znacznie przekraczającym trend.
- Aktywność gospodarcza pozostaje solidna, ale istnieją oznaki, że niepewność w handlu może utrudniać dalszą poprawę.
- Dziś wchodzą w życie cła na towary z Chin o wartości 34 miliardów dolarów i towary z USA do Chin. Chociaż cła te nadal stanowią ryzyko pogorszenia naszych perspektyw gospodarczych, dalsza eskalacja może okazać się bardziej dotkliwa.
Najciekawsze w Kanadzie
- Skrócony w związku ze świętami tydzień był bardzo pracowity dla inwestorów w Kanadzie, gdyż rozwój wydarzeń politycznych na świecie i dane gospodarcze miały zostać przetrawione przed przyszłotygodniową decyzją Banku Kanady dotyczącą polityki pieniężnej.
- Nastroje pogorszyły niższe ceny ropy naftowej związane z wyższą produkcją w Arabii Saudyjskiej, a także rosnące napięcia handlowe między dwoma najważniejszymi partnerami handlowymi Kanady, w związku z wprowadzeniem przez Stany Zjednoczone dodatkowych ceł na chiński eksport.
- Wzrost liczby miejsc pracy był solidny, ale płace spadły, a bezrobocie wzrosło w związku z napływem pracowników na rynek pracy. Deficyt handlowy pogłębił się, ale głównie na skutek czynników przejściowych, podczas gdy dane dotyczące rynku nieruchomości mieszkaniowych wskazywały na rozbieżną dynamikę: GTA odnotowało odbicie, podczas gdy wartość dodana brutto nadal się poprawiała. Ogólnie rzecz biorąc, dane były wystarczająco dobre, aby podjąć decyzję o podwyżce, ale ryzyko pozostaje.
Choć tydzień wakacyjny był krótszy, był on jednak pełen publikacji danych. Napływ danych z tego tygodnia po raz kolejny potwierdza, że gospodarka amerykańska w dalszym ciągu odnotowuje silną, powyżej trendu ekspansję. To powiedziawszy, cła na import z Chin, które wchodzą w życie dzisiaj, oraz wzajemne cła odwetowe nałożone przez Chiny na towary z USA mogą hamować dynamikę gospodarczą.
Początek tygodnia był zaskakująco mocnym nagłówkiem w czerwcowej ankiecie dotyczącej sektora produkcyjnego przeprowadzonej przez Instytut Zarządzania Podażami (ISM). Jednak szczegóły raportu ujawniły, że nie wszystko w sektorze produkcyjnym ma się dobrze. Pozytywnym zaskoczeniem był wzrost dostaw od dostawców, gdyż niepewność związana z handlem skutkowała wydłużeniem terminów dostaw materiałów produkcyjnych, opóźnieniami w transporcie i niedoborami komponentów. Badanie usług ISM również zaskoczyło na plus ze względu na odbicie aktywności gospodarczej i nowe zamówienia. Respondenci wyrazili jednak znaczny stopień zaniepokojenia niepewnością związaną z handlem, która powoduje zmienność cen. Mimo to oba badania w przeważającej mierze poruszały temat silnej gospodarki amerykańskiej zbliżającej się do drugiej połowy roku, ale takiej, w której nierozwiązane wyzwania – a mianowicie niedobory siły roboczej i nowe cła – mogą utrudniać dalszą poprawę.
Czerwcowa sprzedaż nowych samochodów była kontynuacją silnego popytu w USA. Sprzedaż samochodów na poziomie 17.4 mln sztuk przekroczyła oczekiwania na poziomie 17 mln sztuk, ale nadal była znacznie niższa od tempa sprzedaży samochodów na poziomie 18 mln sztuk z czerwca ubiegłego roku. Obecne tempo sprzedaży jest w dużej mierze zgodne z podstawami, a zaostrzenie kryteriów kredytowych powinno w dalszym ciągu przynosić dalsze korzyści.
Wreszcie, poranne dane o zatrudnieniu uzupełniły pozytywne dane za tydzień. Zatrudnienie poza rolnictwem wzrosło w czerwcu o 213 tys., powyżej oczekiwań rynkowych na poziomie 195 tys. Silny wzrost siły roboczej i wzrost liczby osób poszukujących pracy łącznie spowodowały wzrost stopy bezrobocia do 4.0%. Chociaż zwykle kojarzona jest ze słabą gospodarką, w tym przypadku rosnąca stopa bezrobocia jest oznaką, że silny wzrost liczby miejsc pracy i rosnące płace zachęcają więcej osób do wchodzenia na rynek pracy, działając w celu dalszego wchłonięcia niewielkich niedoborów na rynku pracy.
Mając tak solidną podstawę gospodarczą, gospodarka amerykańska powinna być w stanie wytrzymać pewien opór wynikający z eskalacji protekcjonistycznych działań handlowych. Od dzisiaj Stany Zjednoczone nałożyły cło w wysokości 25% na roczny chiński import maszyn przemysłowych, lotniczych i transportowych o wartości 34 miliardów dolarów. Chiny podjęły działania odwetowe, głównie wobec amerykańskich produktów rolnych, pojazdów i produktów wodnych. Oczekuje się, że w nadchodzących tygodniach obie strony obłożą cłami kolejne towary o wartości 16 miliardów dolarów.
Podsumowując, cła i antytaryfy nałożone odpowiednio przez Stany Zjednoczone i ich partnerów handlowych w dalszym ciągu stanowią ryzyko pogorszenia naszych perspektyw wzrostu gospodarczego w USA i na świecie (wykres 1). Dane handlowe już wskazują, że cła wpływają na działalność (wykres 2). Eskalacja napięć, taka jak 25% cło na import samochodów, może ostatecznie kosztować amerykańską gospodarkę ponad 100 miliardów dolarów w postaci utraconej produkcji, podsycić inflację i zagrozić około 250 tys. miejsc pracy. Mamy nadzieję, że taki scenariusz nigdy się nie ziści, a trwające dyskusje między USA a ich głównymi partnerami handlowymi okażą się owocne.
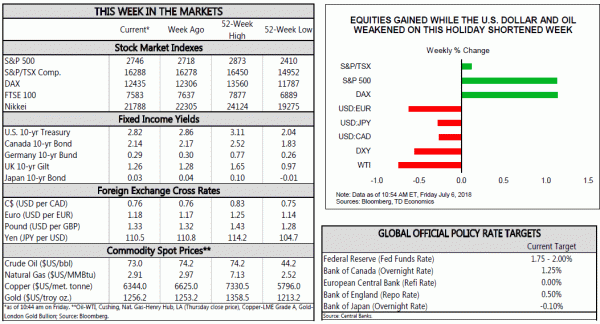
Skrócony tydzień świąteczny był dla inwestorów w Kanadzie bardzo pracowity, z uwagi na wydarzenia polityczne na świecie i dane gospodarcze do przetrawienia. Akcje straciły na wartości pod koniec tygodnia w związku z cenami ropy, spadły w związku ze zwiększoną produkcją w Arabii Saudyjskiej i napięciami handlowymi, jednak nastąpiło powszechne ożywienie, a pozytywny koniec tygodnia wyglądał tak, jak w momencie pisania tego tekstu. Stany Zjednoczone nałożyły dodatkowe cła na chiński eksport o wartości 34 miliardów dolarów, co doprowadziło do nowego najniższego poziomu stosunków i odbiło się na dolarach – w piątek spadek o 0.5% w porównaniu z większością głównych rynków.
Eskalacja napięcia między dwoma najważniejszymi partnerami handlowymi Kanady niekorzystnie wpływa na nastroje, ale dane gospodarcze jak dotąd pozostają niezmienione. Zatrudnianie wznowiono w czerwcu, a kanadyjska gospodarka dodała w zeszłym miesiącu 32 tys. miejsc pracy. Największymi wzrostami cieszyły się budownictwo i produkcja, natomiast rozczarowały usługi, które po raz pierwszy od pięciu miesięcy straciły miejsca pracy w sieci. Pomimo utworzenia miejsc pracy, bezrobocie wzrosło o 20 punktów bazowych do 6.0%, ponieważ na rynek pracy weszło ponad 75 tys. osób, co stanowi najwyższy poziom od sześciu lat. Średnie płace spadły o około 30 punktów bazowych, ale na poziomie 3.6% r/r pozostają w pobliżu najwyższego poziomu od dekady (wykres 1).
Dane dotyczące handlu kanadyjskiego były mniej inspirujące, a deficyt w maju wzrósł do 2.8 miliarda dolarów. Import wzrósł odpowiednio o 1.7% i 1.2% w ujęciu nominalnym i realnym. Zostały one nieco wzmocnione przez import samolotów pasażerskich i benzyny, ale siła była ogólna we wszystkich kategoriach, co wskazuje na zdrowy popyt krajowy. Z drugiej strony eksport był słaby, nominalnie pozostał na niezmienionym poziomie, podczas gdy wolumen spadł o 1.0%. Chociaż znaczna część osłabienia była związana z czynnikami przejściowymi, takimi jak zakłócenia w dostawach części samochodowych i przestoje w pracy w kopalniach żelaza, jest mało prawdopodobne, aby eksport miał w przyszłości gwałtowny wzrost. Oprócz utrzymującej się niepewności związanej z NAFTA, nałożenie ceł w czerwcu będzie miało poważny wpływ na kanadyjski przemysł metalowy, a potencjalne skutki na dalszym etapie łańcucha dostaw będą stanowić realne ryzyko.
Kolejnym ryzykiem o kluczowym znaczeniu dla kanadyjskiej gospodarki jest rynek mieszkaniowy. W tym tygodniu otrzymaliśmy czerwcowe dane zarządu nieruchomości dotyczące dwóch najchętniej obserwowanych rynków w Kanadzie. Dane TREB sugerują, że ożywienie na rynku GTA rozpoczęło się na dobre. Sprzedaż wzrosła w tym roku po raz pierwszy (wykres 2), według danych TREB w czerwcu o prawie 18%, pozostając jednak znacznie poniżej norm historycznych. W międzyczasie nowe notowania zostały wycofane, co pomogło przywrócić równowagę na rynku. Zaostrzone warunki spowodowały wzrost cen, wskaźnik HPI wzrósł o około 0.2%, podczas gdy średnie ceny wzrosły o ponad 3% – ze względu na zwiększoną aktywność w najdroższym segmencie domów jednorodzinnych. Dla porównania, według danych REBGV, wartość dodana brutto (WDB) w czerwcu zarówno aktywność, jak i liczbę nowych ofert spadła o około 10% na sztukę. Spadek sprzedaży był piątym w ciągu sześciu miesięcy, a miękkość przejawiała się w cenach. W czerwcu wskaźnik HPI spadł o 0.5%, co stanowi trzeci z rzędu spadek i najsłabsze wyniki od końca 2016 r., co również było następstwem zmiany polityki prowincji.
Ryzyka związane z handlem i mieszkalnictwem z pewnością będą w centrum uwagi Rady Prezesów, która zbierze się w przyszłym tygodniu w celu omówienia polityki pieniężnej. Jednak dopóki nie zostaną uznane za prawdopodobne, że się urzeczywistnią, nie będą one napędzać polityki pieniężnej. Opiera się to na napływających danych i prognozach, które są stosunkowo optymistyczne. Z tego punktu widzenia najwłaściwszym posunięciem będzie kolejna podwyżka o 25 punktów bazowych w przyszłym tygodniu.
Amerykański indeks cen konsumenckich - czerwiec
Data wydania: lipiec 12, 2018
Wcześniej: 0.2% m / m; rdzeń 0.2% m / m
TD Prognoza: 0.3% m / m; rdzeń 0.2% m / m
Konsensus: 0.2% m / m; rdzeń 0.2% m / m
Oczekujemy, że CPI osiągnie w czerwcu 2.9% r/r, przy wzroście cen o 0.3% m/m, zaś inflacja bazowa powinna wzrosnąć do 2.3% przy wzroście o 0.2% m/m. Jest mało prawdopodobne, aby cła na stal i aluminium spowodowały znaczący wzrost kategorii towarów, ale ryzyko jest generalnie przechylone w górę ze względu na wyższe ceny importowanych towarów konsumpcyjnych. Tymczasem odbicie kosztów schronisk powinno stanowić podstawę usług podstawowych.
Canadian Housing Starts - czerwiec
Data wydania: lipiec 10, 2018
Poprzednie: 195k
Prognoza TD: 210k
Konsensus: nie dotyczy
TD oczekuje, że w czerwcu ceny mieszkań i innych projektów wielomieszkaniowych wzrosną do 210 tys. Druk mieszkań wielorodzinnych rozpoczyna się w maju od poziomu 12 m, co jest sprzeczne z utrzymującą się dużą liczbą pozwoleń na budowę (do kwietnia) i dużym popytem na rynku odsprzedaży. Z drugiej strony spodziewamy się, że w czerwcu liczba rodzin jednorodzinnych zacznie spadać w związku ze stałym spadkiem liczby wydawanych pozwoleń.
Decyzja w sprawie banku z Kanadą
Data wydania: lipiec 11, 2018
Poprzedni: 1.25%
Prognoza TD: 1.50%
Konsensus: 1.50%
Oczekujemy, że Bank of Canada podniesie w przyszłym tygodniu stopę jednodniową o 25 punktów bazowych, co jest zasadniczo zgodne z konsensusem. Opis ostatniej aktywności gospodarczej Banku powinien być konstruktywny, co może nadać komunikatowi jastrzębi wydźwięk, podkreślamy jednak, że BoC w przyszłości pozostanie w dużym stopniu zależny od danych. W związku z tym przyszłotygodniowy komunikat nie będzie ograniczał gubernatora we wrześniu lub październiku. Zarówno wzrost gospodarczy, jak i inflacja kształtują się mniej więcej zgodnie z kwietniową prognozą BoC, zatem nie spodziewamy się znaczących zmian w ich perspektywach gospodarczych. Gubernator Poloz oświadczył, że w swoich prognozach uwzględni jedynie ogłoszone środki handlowe, a nie zagrożone cła na samochody, więc wpływ niepewności handlowej powinien być dość niewielki w porównaniu z wcześniejszymi założeniami. Ścieżka zacieśnienia polityki pieniężnej pozostanie jednak bardzo stopniowa i jeśli gospodarka spowolni do drugiej połowy 2018 r., gospodarka może z łatwością pozostać na uboczu przez resztę roku.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


