
Przegląd USA
Presja cenowa wciąż buduje
- W warunkach zaostrzonych rynków pracy i opóźnionych łańcuchów dostaw inflacja kontynuowała wzrost w czerwcu. Realizacja taryf stanowi dodatkowe ryzyko inflacji.
- Ceny producenta na ostateczny popyt wzrosły w ubiegłym miesiącu o 0.3, podnosząc roczną stopę procentową do 3.4 procent. Podobnie, wskaźnik CPI wyniósł 2.9 procent w ujęciu rok do roku w czerwcu, odnotowując najsilniejsze tempo od ponad sześciu lat.
- Po tym, co było mocnym tygodniem dla danych o inflacji, ceny importowe spadły w czerwcu o 0.4 procent.
Presja cenowa wciąż buduje
W warunkach zaostrzonych rynków pracy i opóźnionych łańcuchów dostaw inflacja kontynuowała wzrost w czerwcu. Producenci z USA odczuwają ciężar ściślejszych łańcuchów dostaw poprzez rosnące koszty produkcji, co sugeruje dodatkową presję na przedsiębiorstwa, aby ostatecznie przekazać część tych obciążeń cenowych konsumentom. (za dodatkowe pieniądze na rynku walutowym skorzystaj z naszego Forex Robot)
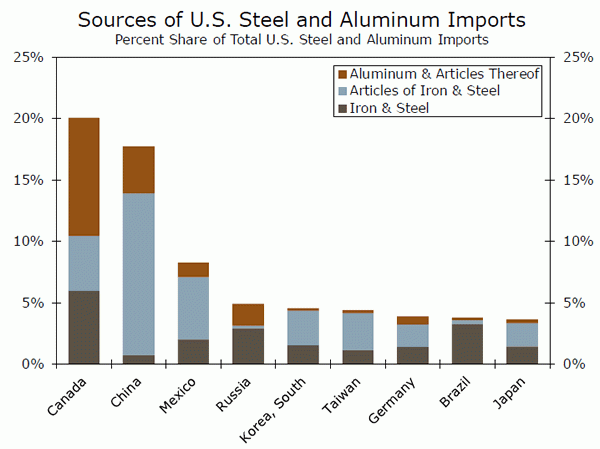
Realizacja taryf stanowi dodatkowe ryzyko inflacji. W czerwcu 1 taryfy dla stali i aluminium zostały rozszerzone na Unię Europejską, Meksyk i Kanadę. Producenci, którzy przetwarzają lub wykorzystują metale do produktów pośrednich lub końcowych mogą zacząć odczuwać wzrost kosztów produkcji, ponieważ Kanada jest największym, a Meksyk jest trzecim co do wielkości źródłem importu dla obu produktów (wykres na pierwszej stronie). Zaczęliśmy dostrzegać nieznaczne skutki taryf w cenach producentów i mamy potencjał, by zobaczyć taryfy, które podnoszą ceny konsumpcyjne wyższe jeszcze w tym roku.
Ceny producenta na ostateczny popyt wzrosły w ubiegłym miesiącu o 0.3, podnosząc roczną stopę procentową do 3.4 procent, czyli świeżego sześcioletniego maksimum (górny wykres). Wzrost cen producenta w czerwcu sugeruje, że presja cenowa wciąż się buduje. Wyższe koszty paliwa spowodowały wzrost kosztów transportu, a wzrost cen usług jest kolejną oznaką, że napięty rynek pracy zwiększa presję na ceny. Podczas gdy wyższe ceny energii doprowadziły do wzrostu cen producentów, materiały nieenergetyczne dla przemysłu i budownictwa wzrosły o 6.5 procent od czerwca ubiegłego roku - ceny stali i aluminium prawdopodobnie przyczynią się do wzrostu kosztów produkcji.
UWAGA: Nie możesz znaleźć właściwej strategii handlowej? jeśli nie masz czasu na przestudiowanie wszystkich narzędzi handlu i nie masz środków na błędy i straty - handluj z pomocą naszej Robot Forex kanału Keltner opracowany przez naszych specjalistów. Możesz również testować w Metatrader nasz Forex auto scalper robot do pobrania za darmo .
Podobna historia o rosnącej inflacji nastąpiła dla konsumenta. Wskaźnik CPI wyniósł 2.9 w ujęciu rok do roku w czerwcu, co oznacza najsilniejsze tempo od ponad sześciu lat (wykres średni). Koszty żywności, schronienia i gazu zyskały na stałym wzroście w ciągu ostatniego roku. Dobra energetyczne, które stanowią około pięciu procent indeksu, dały siłę w czołówce CPI. Jednak malejące koszty energii elektrycznej i benzyny użytkowej w ciągu ostatnich kilku miesięcy sugerują, że ten trend napędzany paliwem może się zmniejszyć w nadchodzących miesiącach. Inflacja bazowa zasygnalizowała, że inflacja uległa wzmocnieniu. Bazowy CPI wyniósł 2.3 procent w czerwcu, dalsze poparcie dla inflacji jest na poziomie Fed, prawdopodobnie utrzyma ją na dobrej drodze do podniesienia stóp jeszcze dwa razy w tym roku.
Oczekujemy, że główny CPI pozostanie w pobliżu obecnego poziomu przez drugą połowę roku. Minimalny zastój w gospodarce wskazuje na nasilenie presji cenowych. Rozszerzanie taryf, w tym możliwość bezpośredniego uderzenia towarów konsumpcyjnych, stwarza pewne ryzyko w górę dla naszej prognozy inflacji na 2.3 procent w Q3.
Po tym, co poza tym był mocnym tygodniem dla danych o inflacji, ceny importu spadły w czerwcu o 0.4 proc. Do tej pory w tym roku inflacja cen importu była stłumiona z powodu silniejszego dolara i osłabienia globalnego wzrostu. Wszystkie główne kategorie importu odnotowały w miesiącu spadki cen. Należy zauważyć, że taryfy nie są uwzględnione w indeksie cen importowych, ponieważ są dodawane później. Jednakże niedawne spłaszczenie podstawowego tempa wzrostu cen importu powinno pomóc złagodzić ostateczne obciążenie kosztami nabywców towarów importowanych w przypadku stosowania ceł. Tutaj możesz wypożyczyć sprzęt budowlany.
US Outlook
Sprzedaż detaliczna • Poniedziałek
Sprzedaż detaliczna okazała się silniejsza niż oczekiwano w maju. Sprzedaż wzrosła o 0.8 procent, podczas gdy sprzedaż z poprzedniego miesiąca w kwietniu również została skorygowana do 0.4 procent zysku. Sprzedaż benzynowych stacji wzrosła o 2.0 procent, po części ze względu na rosnące ceny gazu. Jednak nawet po wyłączeniu sprzedaży na stacjach benzynowych, sprzedaż wzrosła o mocny klip procentowy 0.7. Najsilniejszymi sektorami w maju były różne sklepy i materiały budowlane oraz sprzęt ogrodniczy i dystrybutorzy materiałów eksploatacyjnych, co zwiększyło odpowiednio odsetek 2.7 i 2.4. Sprzedaż mebli i wyposażenia wnętrz sklepów i artykułów sportowych, hobbystycznych i księgarskich spadła w ciągu miesiąca.
Sprzedaż grupy kontrolnej, która jest używana do obliczania PKB, wzrosła o 0.5 procent, podczas gdy wzrost w kwietniowym indeksie również skorygowano z 0.4 procent do 0.6 procent. Siła sprzedaży detalicznej w maju, a także korekty w górę do sprzedaży z poprzedniego miesiąca, jest zgodna z ponownym wzrostem wydatków na konsumpcję w drugim kwartale po stosunkowo słabym początku roku.
Poprzedni: 0.8% (miesiąc w miesiącu) Wells Fargo: 0.5% Consensus: 0.6%
Dla handlowców: wyniki testów naszych odin forex robot do pobrania za darmo lub skorzystaj z naszego najlepszego Portfolio roboty forex do automatycznego handlu.
Produkcja przemysłowa • wtorek
Produkcja przemysłowa spadła w maju o 0.1, przy znacznym spadku ze względu na spadek produktywności o 0.7. Niektóre słabości w produkcji można przypisać zakłóceniom w sektorze samochodowym spowodowanym poważnym pożarem u dostawcy części. Jednak w większości podsektorów produkcja nietrwała spadła również wraz z spadkami. Poza produkcją wydobycie i produkcja mediów była silniejsza w maju. Narzędzia nadal się rozwijały i rejestrowały zysk w procentach 1.1. Wyższe ceny energii i surowców również zwiększyły wydobycie, co zwiększyło procent 1.8.
Miary miękkie, takie jak indeks ISM, nadal malują znacznie bardziej zróżnicowany obraz sektora fabryk niż to, co obecnie znajduje odzwierciedlenie w twardych danych. Pomimo ogólnie słabego raportu Maya, nadal oczekujemy, że działalność przemysłowa podniesie się do poziomu, który jest bardziej zgodny z wyrażanym w różnych badaniach ankietowych.
Poprzedni: -0.1% (miesiąc w miesiącu) Wells Fargo: 0.5% Consensus: 0.5%
Rozpoczęcia budów • Środa
Rozpoczęcie budowy domów wzrosło bardziej niż oczekiwano w maju, zwiększając procent 5.0 do miliona jednostek 1.35. Początki pojedynczej rodziny wzrosły o 3.9, a początki wielorodzinne wzrosły o 7.5. Większość nowych mieszkań zaczęła się na Środkowym Zachodzie, który wzrósł o 62.2 w maju. Tymczasem liczba startów spadła o 15 na północnym wschodzie. Południe, które zazwyczaj stanowi mniej więcej połowę wszystkich nowych początków, spadło o 0.9. Początki również spadły drugi raz z rzędu na Zachodzie, spadając o 4.1 w maju. Konstrukcja na Zachodzie pozostaje jednak wyjątkowo silna i rośnie o 22.4 w stosunku rocznym.
Budownictwo mieszkaniowe pozostaje na solidnym gruncie i rośnie o 8.9 procent w ujęciu rocznym. Jednak większość majowego wzrostu miała miejsce na Środkowym Zachodzie, a pozwolenia na budowę spadły w ciągu miesiąca o 1.2 procent. Zaostrzenie ograniczeń dostaw może powodować opóźnienia dla mniejszych producentów domów. Spodziewamy się, że w czerwcu poziom budownictwa mieszkaniowego będzie słabszy. Dostawa piasku z kamieniołomu…
Poprzedni: 1,350K Wells Fargo: Konsensus 1,314K: 1,322K
Globalny przegląd
BoC zaciska się w miarę eskalacji napięć handlowych
- W tygodniu zdominowanym przez nagłówki wojny handlowej, Bank of Canada (BoC) zdecydował się na podwyższenie podstawowych punktów bazowych polityki 25 po raz czwarty w ubiegłym roku
- W Wielkiej Brytanii dane od strony produkcyjnej gospodarki zasadniczo zasygnalizowały odbicie wzrostu gospodarczego w Q2, co powinno pozwolić Bankowi Anglii (BoE) na podniesienie głównej stopy procentowej na sierpniowym posiedzeniu.
- Największą wiadomością w tym tygodniu była decyzja Stanów Zjednoczonych o rozpoczęciu procesu, który mógłby doprowadzić do kolejnego cła w wysokości X XUM TEB na przywóz z Chin.
BoC zaciska się w miarę eskalacji napięć handlowych
W tygodniu zdominowanym przez nagłówki wojny handlowej, Bank of Canada (BoC) zdecydował się na podwyższenie podstawowych punktów bazowych dla polityki 25 po raz czwarty w ubiegłym roku (patrz wykres na pierwszej stronie). Podstawowe miary inflacji są bliskie środkowi zakresu docelowego BoC, a średni godzinny wzrost zarobków w maju był najwyższy od 2009 (górny wykres). Chociaż wzrost gospodarczy nieco spadł w ostatnich kwartałach, obecny trend jest wystarczający, aby stopniowo zmniejszyć wszelkie wolne moce produkcyjne w gospodarce.
Niepewność handlowa jest najbardziej bezpośrednim zagrożeniem dla solidnej perspektywy kanadyjskiej gospodarki. W swoim komunikacie prasowym BoC zauważył, że wpływ niepewności handlowej na kanadyjskie inwestycje i eksport będzie prawdopodobnie większy niż pierwotnie szacowano, i że "możliwość większego protekcjonizmu handlowego jest najważniejszym zagrożeniem dla globalnych perspektyw." Kanada wysłała 76 procent eksportu towarów do Stanów Zjednoczonych w 2017, a eksport stanowi prawie jedną trzecią kanadyjskiego PKB. W związku z tym nasilające się napięcia handlowe z południowym sąsiadem Kanady mogą mieć znaczący wpływ na wzrost. Biorąc pod uwagę dość mocne fundamenty, które obecnie obowiązują, spodziewamy się, że BoC ponownie podniosłoby się w 2018, ale ryzyko jest w naszej opinii utrudnione.
W Wielkiej Brytanii dane od strony produkcyjnej gospodarki zasadniczo zasygnalizowały odbicie wzrostu gospodarczego w Q2. Produkcja produkcyjna wzrosła w maju o 0.4 procent, co było pierwszym dodatnim odczytem miesiąc do miesiąca od grudnia, a miesięczny wzrost produkcji budowlanej rósł w najszybszym tempie od kwietnia 2016 (środkowy wykres). Trwały wzrost produkcji budowlanej byłby w szczególności znakiem powitalnym, ponieważ niepewność związana z Brexitem jest prawdopodobnie ważniejsza dla większości sektora inwestycji w nieruchomości. Po odbiciu wzrostu gospodarczego i dalszym spadku inflacji, Bank Anglii (BoE) oczekuje podwyżek stóp na sierpniowym posiedzeniu. Jednak wzrost może pozostać dość skromny, a przy Brexit czającym się w tle, BoE prawdopodobnie będzie podejmować wszelkie dodatkowe zacieśnienie w stopniowym tempie.
Największą wiadomością w tym tygodniu była decyzja Stanów Zjednoczonych o rozpoczęciu procesu, który mógłby doprowadzić do kolejnego cła w wysokości X XUM TEB na przywóz z Chin. Saga handlowa trwa przez większą część prezydentury Trumpa, a początkowo rozwój sytuacji w Chinach i Stanach Zjednoczonych rozpoczął się od taryf celnych specyficznych dla towarów, które miały wpływ na Chiny w innych krajach, takich jak cła na pralki, panele słoneczne i import stali i aluminium. W czerwcu Stany Zjednoczone ogłosiły i ostatecznie wdrożyły specyficzną dla kraju taryfę procentową 200 na około X XUM $ miliarda w chińskich towarach, ze skutkiem na lipiec 25. Chiny odbiły się w naturze, a cła na kolejne 100 milionów dolarów chińskich w chińskich towarach są w toku w ciągu najbliższych kilku tygodni.
Na tym tle prezydent Trump po raz kolejny podniósł stawkę, ponieważ Przedstawiciel Handlowy Stanów Zjednoczonych (USTR) zaproponował dodatkowe procentowe stawki celne 10 na produkty chińskie o rocznej wartości handlowej około miliarda 200 USD. Jeśli Stany Zjednoczone zastosują się do tej propozycji, potencjalna data wejścia w życie pozostaje nieznana, chociaż publiczne przesłuchania w sprawie wniosku odbędą się od sierpnia 20-23, co spowoduje, że najwcześniej wrzesień prawdopodobnie zostanie nałożony. * tanie budowanie domów *
Globalny Outlook
Chiny PKB • Poniedziałek
Realny PKB w Chinach wzrósł o 6.8 procent w Q1 rok do roku, dopasowując tempo wzrostu widoczne w poprzednich dwóch kwartałach. Jednak ostatnie miesięczne wskaźniki wskazują na prawdopodobnie wolniejsze tempo wzrostu PKB zarejestrowane w Q2. Sprzedaż detaliczna wzrosła tylko o 8.5 w maju w porównaniu z rokiem ubiegłym, najwolniejszym tempem wzrostu od 2003, a wydatki na inwestycje stałe wzrosły podobnie wolniej, w stosunku do 6.1, co wzmocniło dalszą redukcję w kapitałochłonnej produkcji, ponieważ gospodarka nadal idzie w parze z jej zaawansowane odpowiedniki.
Chiński bank centralny również niedawno obniżyło wymagany wskaźnik rezerwy obowiązkowej 50 bps, a to złagodzenie polityki pieniężnej oraz toczące się spory handlowe spowodowały, że chiński renminbi znacznie stracił na wartości w stosunku do dolara amerykańskiego w ostatnich tygodniach. Spodziewamy się, że ekspansja w Chinach pozostanie nienaruszona, choć w wolniejszym tempie niż dwucyfrowe tempo wzrostu, z którego gospodarka korzystała w poprzednich latach, i prognozuje wzrost realnego PKB o 6.7 procent w Q2.
Poprzedni: 6.8% (rok w roku) Wells Fargo: 6.7% Consensus: 6.7%
CPI w Wielkiej Brytanii • środa
Inflacja cen konsumpcyjnych kontynuowała powrót do celu procentowego Banku Anglii (BoE) 2 w ostatnich miesiącach, po przekroczeniu 3 procent pod koniec 2017. Ponieważ presja cenowa nadal się zmniejsza, a wzrost realnych dochodów powoli powraca, wydatki konsumpcyjne również powinny wzrosnąć. Być może zaczynamy dostrzegać oznaki tej zmiany, ponieważ sprzedaż detaliczna przekroczyła szacunki konsensusu i wzrosła o 1.3 w maju w ciągu miesiąca, podczas gdy płace realne również powinny kontynuować stopniowy trend wzrostowy.
Po majowym zawieszeniu w maju ze względu na słabsze od oczekiwań dane Q1, szukamy BoE, aby podnieść stawki 25 bps na sierpniowym spotkaniu. Chociaż inflacja spadła, a negocjacje w sprawie Brexitu nadal stanowią problem, rynek pracy pozostaje napięty, a wydatki konsumpcyjne wydają się być gotowe do odbicia. Czynniki te powinny wspierać silniejszy wzrost PKB i stopniową normalizację polityki w nadchodzących kwartałach.
Poprzedni: 2.4% (rok w roku) Wells Fargo: 2.5% Consensus: 2.6%
Nauka jak handlować na rynku forex z zyskiem...
CPI w Kanadzie • piątek
Ceny konsumenckie kontynuowały stały trend wzrostowy w Kanadzie, a wskaźnik CPI wzrósł o 2.2 procent ostatnio w maju, rok do roku. Podczas gdy inflacja porusza się wyżej w ramach pasma docelowego Banku Kanady (BoC), realny PKB spadł w Q1, rosnąc jedynie o 1.3 procent rok do roku po złamanym tempie 4 procent zarejestrowanym w Q1-2017. Jednak przyspieszenie wzrostu PKB w Q2 w skali miesiąca powinno w ciągu kwartału wspierać wzrost PKB o ponad 2 procent.
Inflacja inflacyjna i inne oznaki, że gospodarka kanadyjska działa blisko pełnej zdolności, skłoniły BoC do podwyższenia bazowych stóp procentowych 25 w tym tygodniu. Dolar kanadyjski spadł w wyniku trwających sporów handlowych, a nowe cła na import USA będą również wywierać presję na wzrost cen. Chociaż zdajemy sobie sprawę, że niepewność handlowa utrzymuje się, oczekujemy, że BoC podwyższy stopy jeszcze raz w tym roku, po prawdopodobnym wzroście wzrostu gospodarczego i utrzymującej się tendencji wzrostowej cen. Czytać analiza fundamentalna...
Poprzedni: 2.2% (rok w roku) Wells Fargo: 2.5%
Punkt widzenia
Watch Rate
Taryfy, inflacja i Fed
Zmiany w polityce handlowej USA stają się coraz trudniejsze dla bankierów centralnych, gdy wzmagają się napięcia. Zeszłotygodniowe minutes z czerwcowego posiedzenia FOMC pokazały, że "większość uczestników zauważyła, że niepewność i ryzyko związane z polityką handlową nasiliły się." To było przed administracją Trumpa w tym tygodniu posunęło się naprzód z planami narzucenia taryf na dodatkowy $ 200 miliardów towarów z Chin .
Z pozoru cła na poszerzający się krąg dóbr mają charakter inflacyjny dla Stanów Zjednoczonych, co sugerowałoby konieczność zaostrzenia polityki przez Fed, gdy inflacja powróciła do celu FOMC. Jednakże nałożenie ceł byłoby jednorazową zmianą poziomu cen. Takie jednorazowe zmiany mogą prowadzić do znaczącego przesunięcia w poziomie cen, ale nie powodują utrzymywania się wyższej stopy inflacji, która prowadzi Fed do dostosowania swojej ścieżki politycznej.
Tymczasowy wpływ na inflację, najprawdopodobniej, skłoniłby FOMC do przeanalizowania wzrostu związanego z początkowym wzrostem taryf. Konieczność przyjrzenia się taryfowemu wzrostowi inflacji będzie dalej napędzana przez ryzyko pogorszenia perspektyw, ponieważ inwestycja zostanie odłożona na półkę, a realna siła nabywcza zmniejszy się. W związku z rosnącymi obawami handlowymi, mniej urzędników Fedu uważa, że ryzyko dla wzrostu gospodarczego jest przechylane w dół.
Nie tak jasne cięcie późnego cyklu
Patrzenie przez taryfę na inflację nie jest jednak proste. Inflacja już teraz ma wzrosnąć, ponieważ na tym późnym etapie cyklu pojemność została coraz bardziej napięta. W związku z tym trudne może być rozplątanie skutków ceł od dłuższych sił.
Jednym ze sposobów, w jaki taryfy mogłyby w dalszym ciągu przyczyniać się do tak długoterminowej dynamiki inflacji, są oczekiwania inflacyjne. Widoczne podwyżki cen mogą sprawić, że konsumenci i firmy będą sądzić, że nadchodzi więcej inflacji i mają wpływ na ich gotowość do forsowania wyższych zarobków i podnoszenia cen. Także i tutaj taka chęć może wynikać z napiętej sytuacji gospodarczej, chociaż jeśli chodzi o oczekiwania inflacyjne, to różnica jest mniej prawdopodobna dla Fedu. Czytaj więcej Forex News.
Analizy rynku kredytowego
Dług publiczny i krzywa dochodowości
Wskaźnik obsługi długu publicznego w rozwiniętych gospodarkach "pozostaje stosunkowo stały od czasu Wielkiej Recesji. Jest to w dużej mierze spowodowane środowiskiem o niskim oprocentowaniu. O ile niskie stopy procentowe są typowe podczas ożywienia, aby zachęcić do prywatnych wydatków i inwestycji, zmniejszają one również koszt rządowy stymulowania działalności gospodarczej poprzez finansowanie dłużne.
Pomiędzy Q4-2009 i Q4-2012 łączny wskaźnik długu publicznego do PKB dla gospodarek rozwiniętych wzrósł o 9 procent rok do roku. Jednak zaawansowane gospodarki nadal finansują wzrost gospodarczy poprzez zaciąganie długów, a stosunek zadłużenia publicznego do PKB rośnie ponad 4 procent między Q4-2013 i Q4-2017.
Na początku tego tygodnia wydaliśmy raport badający krzywą dochodowości, implikacje jej potencjalnej inwersji i przyczyny jej spłaszczenia. Uznaliśmy uprzywilejowanie dłuższych papierów skarbowych za możliwą przyczynę spłaszczenia. Jednym ze sposobów, w jaki kraje mogą sfinansować rosnące zadłużenie, jest zwiększenie długu. Badanie przeprowadzone przez OECD * wykazało, że kraje koncentrują się na emisjach instrumentów długoterminowych. Ta dodatkowa presja na długoterminowe zyski może również przyczynić się do spłaszczenia krzywej dochodowości.
Patrząc w przyszłość, wskaźniki zadłużenia krajów rozwiniętych pozostają obszarem, na którym można patrzeć, ponieważ stopy procentowe kontynuują trend wzrostowy w obliczu bardziej płaskiej krzywej dochodowości. Oferujemy forex auto trading robot do pobrania za darmo .
Temat tygodnia
Drewno drzew iglastych i ceny domów
Ceny materiałów budowlanych wzrosły o ponad 8 procent w ciągu ostatniego roku, najwyższa stopa wzrostu od późnego 2008 (najlepszy wykres). Głównym czynnikiem napędzającym ten trend są wyższe ceny drewna iglastego, które wzrosły od czasu, gdy w listopadzie Stany Zjednoczone ogłosiły ostateczne cła w wysokości około 20 procent od importu kanadyjskiego drewna iglastego. Według National Association of Homebuilders, framing i wiązary stanowią największą część kosztów budowy domu jednorodzinnego, w wysokości 16.6 procent. Dlatego rosnące ceny drewna mogą mieć znaczący wpływ na koszt budowy nowych domów w Stanach Zjednoczonych.
Od października do czerwca ceny hurtowe tarcicy z drewna iglastego wzrosły o 17 procent (dolny wykres). Ceny tartaków już rosły przed nałożeniem ceł, ze względu na straty drewna z chrząszczy górskich, wąskie gardła transportowe i rosnący popyt na rynku mieszkaniowym. Jednak taryfy odgrywają również ważną rolę ze względu na ogromną wagę Kanady na amerykańskim rynku drzewnym. Kanada dostarcza 90 plus procent importu drewna iglastego do Stanów Zjednoczonych i prawie 30 procent amerykańskiego zużycia drewna. Import drzewny z drewna iglastego z Kanady spadł w pierwszym kwartale, ale nieznacznie wzrósł rok do roku; Amerykańscy budowniczy domów i inni nabywcy mają niewiele alternatyw i musieli przełknąć podwyżki cen.
Nowe domy stanowią tylko około 10 procent sprzedaży domów w USA, ograniczając wpływ kosztów budowy na ogólne ceny mieszkań. Jednak utrzymujące się niskie zapasy istniejących domów w bieżącym cyklu oznaczają, że nowe domy są ważnym źródłem marginalnej podaży, szczególnie na szybko rosnących rynkach. W maju liczba nowych zasobów domowych wzrosła o 11 procent rok do roku w porównaniu ze spadkiem procentu 5.2 w istniejących zasobach reklamowych w domu. Wysokie koszty budowy i niedobory siły roboczej sprawiają jednak, że budowniczym trudniej jest zapewnić nową podaż, szczególnie w dolnym segmencie rynku, gdzie marże są cieńsze. Rosnące stopy procentowe i ograniczona podaż domów na poziomie podstawowym stają się coraz bardziej przeszkodą dla kupujących po raz pierwszy.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


