
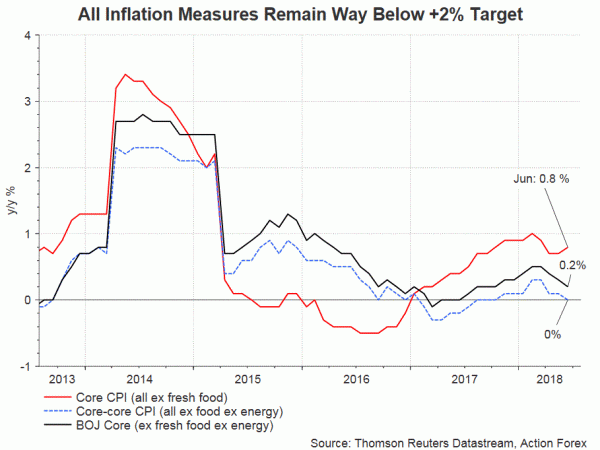
W lipcu BoJ dokonał pewnych zmian w swojej niekonwencjonalnej polityce pieniężnej. Uważamy, że te zmiany wysłały gołębi sygnał, że osiągnięcie przez inflację celu +2% zajmie więcej czasu niż poprzednio przewidywano. Na tym spotkaniu BOJ przedstawił forward guidance wzmacniając zobowiązanie do utrzymania niskich stóp procentowych w celu osiągnięcia celu inflacyjnego. Tymczasem Komitet głosował 7:2 za wytycznymi dotyczącymi programu kontroli krzywej dochodowości (YCC), w porównaniu z 8:1 na poprzednim posiedzeniu. Naszym zdaniem zmiany w programie YCC są subtelne.
Na konferencji prasowej prezes Kuroda przyznał, że „wzrost inflacji trwa dłużej niż oczekiwano”, a osiągnięcie celu „przekroczy nasze (trzyletnie) ramy czasowe”. BOJ wprowadził forward guidance do perspektyw polityki pieniężnej. Jak zaznaczono w załączonym oświadczeniu, bank centralny „zamierza utrzymać obecne, wyjątkowo niskie poziomy krótko- i długoterminowych stóp procentowych przez dłuższy czas, uwzględniając niepewność co do aktywności gospodarczej i cen, w tym skutki konsumpcji planowana podwyżka podatków w październiku 2019 r.”. Kuroda wskazał, że forward guidance ma na celu wzmocnienie zaangażowania w osiągnięcie celu inflacyjnego +2%. Co więcej, „zamierza pozwolić, aby rentowności poruszały się dwukrotnie w zakresie +0.1% i – 0.1%”. Kuroda dodał, że Komitet nie zamierza tej zmiany „doprowadzić do podwyższenia poziomu stóp procentowych”.
W programie YCC wytyczne dotyczące krótkoterminowych stóp procentowych pozostały niezmienione. Jeśli chodzi o stopy długoterminowe, BOJ zobowiązał się do JGB, aby rentowność 10-letnich JGB pozostała na poziomie około 0%. Bank centralny dodał, że „w tym czasie rentowności mogą do pewnego stopnia poruszać się w górę iw dół, głównie w zależności od rozwoju aktywności gospodarczej i cen”. Jeśli chodzi o ilość JGB, które mają zostać zakupione, BoJ przyjąłby „elastyczny sposób, aby ich kwota pozostająca do spłaty rosła w rocznym tempie około 80 bilionów jenów”. Wahania rentowności i elastyczność zakupów JGB nie były poruszane na poprzednim posiedzeniu. Tak jak poprzednio, BOJ kupowałby fundusze ETF i J-REIT, dzięki czemu ich kwoty pozostające do spłaty będą rosły w tempie odpowiednio około 6 bilionów jenów i około 90 miliardów jenów rocznie. BOJ dodał jednak, że „może zwiększać lub zmniejszać wielkość zakupów w zależności od warunków rynkowych”, „w celu odpowiedniego obniżenia premii za ryzyko cen aktywów”.
Ponadto BOJ zapowiedział również zmianę wielkości salda polisy i kwoty każdego ETF, który ma zostać zakupiony. W przypadku tego pierwszego BOJ zasugerował, że „zmniejszyłoby to saldo polisy-oprocentowania w saldach rachunków bieżących instytucji finansowych w Banku — do których stosowana jest ujemna stopa procentowa — z obecnego poziomu około 10 bilionów jenów średnio . Saldo to jest obliczane przy założeniu, że transakcje arbitrażowe odbywają się w całości pomiędzy instytucjami finansowymi”. W przypadku tego ostatniego BOJ „zrewidowałby kwotę zakupu każdego ETF i zwiększyłby kwotę ETF, które śledzą indeks cen akcji w Tokio (TOPIX)”.

 Signal2forex.com - Najlepsze roboty i sygnały Forex


