
Decyzja FOMC w sprawie stóp procentowych w nocy została w dużej mierze zignorowana przez rynki. Zamiast tego, azjatyckie akcje gwałtownie spadły dzisiaj, gdy Stany Zjednoczone oficjalnie ogłosiły podniesienie ceł na chiński import o wartości 200 miliardów dolarów z 10% do 25%. Giełdy chińskie są liderem spadków, a SSE w Szanghaju spadła o 2.45% w chwili pisania tego tekstu. HK HSI spadł o -2.3%. Nikkei traci -0.4%, a Singapore Strait Times również -1.3%.
Jen zasadniczo zyskuje na awersji do ryzyka. Choć jest on nadal najsłabszy od tygodnia po rozpoczęciu wyprzedaży przez BoJ, istnieje szansa, że jen odrobi wszystkie straty. Dolar zajmuje drugą pozycję pod względem siły po nasilającej się wyprzedaży w Azji. W obecnej sytuacji dolar zyskuje na wartości za każdym razem, gdy wzrastają napięcia handlowe. Dolar australijski cierpi dziś najbardziej. Notowania funta szterlinga są również ogólnie łagodniejsze, ponieważ rynki przygotowują się do podwyżki stóp procentowych BoE, choć prawdopodobnie gołębiej.
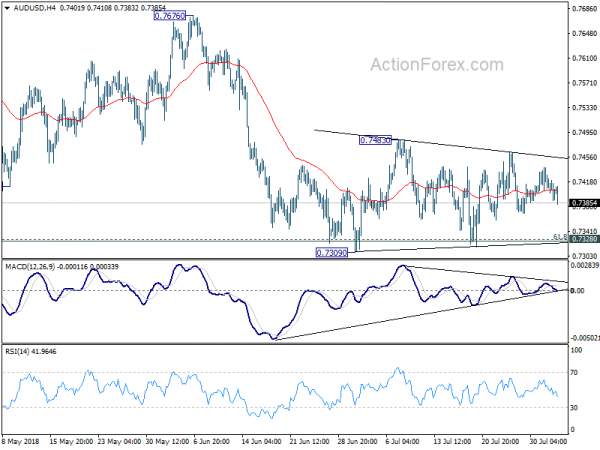
Technicznie rzecz biorąc, pomimo całej zmienności, jak dotąd nie ma zmian w perspektywach większości par dolarowych, ponieważ ich zakres jest ograniczony. EUR/USD mieści się w przedziale 1.1574/1790. GBP/USD mieści się w przedziale 1.3070/3212. AUD/USD w przedziale 0.7309/7483. Dolar nie podjął jeszcze decyzji o wybiciu. Prawdopodobnie będziemy musieli poczekać na piątkowy raport o płacach poza rolnictwem, który będzie „tym” czynnikiem wyzwalającym. Tymczasem odbicie jena może szybko przywrócić ostrość zeszłotygodniowego szczytu. W szczególności tymczasowe minimum na poziomie 129.10 w przypadku EUR/JPY i tymczasowe minimum na poziomie 145.25 w GBP/JPY.
Stany Zjednoczone nałożą 25% cła na chińskie towary o wartości 200 miliardów dolarów, połączyły siły z podobnie myślącymi partnerami
Przedstawiciel handlowy USA formalnie oświadczył w oświadczeniu, że rozważa podniesienie proponowanych ceł na chiński import o wartości 200 miliardów dolarów z 10% do 25%. W oświadczeniu napisano, że „administracja Trumpa w dalszym ciągu nalega, aby Chiny zaprzestały nieuczciwych praktyk, otworzyły swój rynek i zaangażowały się w prawdziwą konkurencję rynkową”. Podkreślono także, że Stany Zjednoczone „bardzo jasno określiły konkretne zmiany, jakie Chiny powinny wprowadzić”. Jednak Chiny „niestety” zareagowały „nielegalnym odwetem na amerykańskich pracownikach, rolnikach, farmerach i przedsiębiorstwach”.
Ponadto USTR Robert Lighthizer powiedział, że „podwyższenie możliwej stawki dodatkowego cła ma na celu zapewnienie administracji dodatkowych możliwości zachęcenia Chin do zmiany swojej szkodliwej polityki i zachowań oraz przyjęcia polityki, która doprowadzi do bardziej sprawiedliwych rynków i dobrobytu dla wszystkich nasi obywatele”.
Co ważniejsze, USTR wyraźnie stwierdził, że Stany Zjednoczone „połączyły siły z podobnie myślącymi partnerami na całym świecie, aby zaradzić nieuczciwym praktykom handlowym, takim jak przymusowy transfer technologii i kradzież własności intelektualnej, i pozostajemy gotowi nawiązać współpracę z Chinami w negocjacjach, które mogłyby rozwiązać te i inne problemy szczegółowo omówiono w naszym raporcie na podstawie sekcji 301.”
Postępowały rozmowy NAFTA na temat zasad dotyczących treści automatycznych
Meksykański szef biura ds. handlu i NAFTA Guillermo Malpica powiedział wczoraj, że Stany Zjednoczone „zaczęły wykazywać większą elastyczność w zeszłym tygodniu” w sprawie renegocjacji NAFTA. Dodał też, że „jesteśmy blisko” porozumienia w sprawie jednego z niepewnych punktów, czyli reguły pochodzenia samochodów.
Meksykański minister gospodarki Ildefonso Guajardo również wskazał wcześniej, że nastąpiła zmiana w centrum uwagi debaty na temat zawartości samochodów. Powiedział: „Teraz mówimy o tym, że pewien procent produkcji w Ameryce Północnej będzie wytwarzany w strefie wysokich wynagrodzeń… Co to oznacza? To oczywiste, że w przypadku 100% samochodu wyprodukowanego w (strefie NAFTA) pewien procent, który może wynosić około 35 do 40%, jest wytwarzany w strefie wysokich wynagrodzeń”.
Kanadyjski negocjator handlowy Colin Bird również powiedział na konferencji branży motoryzacyjnej w Michigan, że nastąpił postęp w zakresie przepisów dotyczących treści motoryzacyjnych. Dodał, że „wykorzystanie mocy umów handlowych do promowania wyższych płac to rodzaj polityki, za którą mogą opowiadać się wszystkie trzy kraje”.
Jednak kolejny niepewny punkt dotyczący klauzuli wygaśnięcia nie został jeszcze wyjaśniony. Bird ostrzegł również, że „możliwość utrzymywania porozumienia przez jakikolwiek kraj co pięć lat jako zakładnika nie daje pewności” przedsiębiorstwom.
Rentowność amerykańskich obligacji 10-letnich odzyskuje 3% pod presją podaży
Rentowność amerykańskich 10-letnich obligacji wzrosła w ciągu nocy do 3% pod presją podaży. Departament Skarbu Trumpa ogłosił, że w tym kwartale zwiększy emisję długoterminowego długu do 78 miliardów dolarów, co oznacza wzrost o 5 miliardów dolarów. Co najważniejsze, jest to trzeci z rzędu kwartalny wzrost i końca nie widać. Ustawa ma zaradzić procyklicznym obniżkom podatków Republikanów i zwiększonym wydatkom fiskalnym Trumpa. Biuro Budżetowe Kongresu oszacowało, że deficyt budżetowy do 1 roku wzrośnie do 2020 tys. dolarów.
Rentowność 10-letnich obligacji wzrosła w ciągu nocy o 0.039, zamykając się na poziomie 3.003. Nastąpiło to po osiągnięciu poziomu 3.016 i przełamaniu oporu na 3.009. Rozwój sytuacji potwierdził pogląd, że trwa odbicie od 2.759 i ponowne przetestowanie maksima 3.115. Jednak w tym momencie nie widzimy jeszcze wystarczającej dynamiki do wybicia. Podobnie rentowność 30-letnich obligacji osiągnęła poziom 3.147, a następnie zakończyła się na poziomie 3.127, co oznacza wzrost o 0.044. Przełamanie oporu na 3.140 potwierdza również zwyżkowy pogląd, że wzrost z 2.925 trwa w kierunku kluczowego oporu na 3.247.
Fed potwierdza powszechnie oczekiwaną, poprawioną ocenę ekonomiczną
Zgodnie z powszechnymi oczekiwaniami Fed pozostawił stopy funduszy federalnych na niezmienionym poziomie 1.75-2.00%. Ocena aktywności gospodarczej została podniesiona z „solidnej” do mocnej. Ponadto „silnie wzrosły wydatki gospodarstw domowych i wydatki na inwestycje przedsiębiorstw”. Poza tym komunikat nie wniósł nic nowego dla rynków. Jak wyceniają kontrakty terminowe na fundusze Fed, szansa na dwie kolejne podwyżki do grudnia do 2.25-2.50% ponownie wzrosła w tym tygodniu do około 67.6% z 65.5% tydzień temu.
Niektóre sugerowały odczyty na Fed:
Głównym tematem dzisiejszego dnia będzie Super Czwartek BoE
Głównym tematem dzisiejszego posiedzenia BoE jest „Super Czwartek”. Powszechnie oczekuje się, że bank centralny podniesie stopę procentową Bank o 25 punktów bazowych do 0.75%. To dopiero druga podwyżka w ciągu ponad dziesięciu lat, po pierwszej z listopada ubiegłego roku. Kluczowe jest głosowanie i nowe prognozy gospodarcze zawarte w Raporcie o inflacji.
Chociaż przyspieszenie wzrostu w drugim kwartale utwierdziło większość decydentów w przekonaniu, że spowolnienie w pierwszym kwartale było spowodowane czynnikami przejściowymi, ogólne otoczenie makroekonomiczne pozostaje podatne na ryzyko pogorszenia sytuacji, a niepewność dotycząca Brexitu utrzymuje się. BoE mógłby tym razem zaproponować „gołębią podwyżkę” w tonie zbliżonym do tego, jaki przyjął w listopadzie ubiegłego roku. Więcej w BOE Oczekuje się, że w sierpniu nastąpi gołębia podwyżka stóp procentowych.
Więcej o BoE:
Na froncie danych…
Baza monetarna Japonii wzrosła w lipcu o 7.0% rok do roku, poniżej oczekiwań na poziomie 7.3% rok do roku. Nadwyżka handlowa Australii wzrosła w czerwcu do 1.87 mld AUD, powyżej oczekiwań na poziomie 0.91 mld AUD. swiss opublikuje dane na temat zaufania konsumentów SECO, sprzedaży detalicznej i PMI podczas sesji europejskiej. Wielka Brytania opublikuje dane dotyczące indeksu PMI. Strefa euro opublikuje PPI. Później tego samego dnia Stany Zjednoczone ogłoszą redukcję zatrudnienia w firmie Challenger, liczbę bezrobotnych i zamówienia fabryczne.
Codzienne prognozy AUD / USD
Dzienne czopy: (S1) 0.7387; (P) 0.7408; (R1) 0.7427; Jeszcze…
AUD/USD osłabia się dzisiaj, ale pozostaje w zbieżnym przedziale od 0.7309. Nastawienie śróddzienne pozostaje neutralne, a perspektywy krótkoterminowe są niedźwiedzie. Z drugiej strony, przełamanie 0.7309 i utrzymujący się handel poniżej 0.7328 wsparcia klastrowego (61.8% zniesienia z 0.6826 do 0.8135 przy 0.7326) w następnej kolejności przedłuży spadek z 0.8135 do 0.7158 wsparcia. Z drugiej strony, opór powyżej 0.7483 przyniesie silniejsze odbicie. Jednak wzrost powinien być ograniczony poniżej oporu 0.7676, aby ostatecznie doprowadzić do wznowienia większych spadków.
Na szerszym obrazie średnioterminowe odbicia od 0.6826 są postrzegane jako ruch korygujący, który należy wykonać w 0.8135. Głębszy spadek będzie widoczny, aby ponownie przetestować 0.6826. To pozostanie ulubionym przypadkiem, o ile utrzyma się odporność 0.7676.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Baza monetarna r/r lip | 7.00% | 7.30% | 7.40% | |
| 01:30 | AUD | Bilans handlowy (AUD) Jun | 1.87B | 0.91B | 0.83B | 0.73B |
| 05:45 | CHF | Zaufanie konsumentów SECO Lipiec | 2 | 2 | ||
| 07:15 | CHF | Sprzedaż detaliczna realna r/r czerw | 0.00% | -0.10% | ||
| 07:30 | CHF | PMI Manufacturing Jul | 60.9 | 61.6 | ||
| 08:30 | GBP | Construction PMI Jul | 52.8 | 53.1 | ||
| 09:00 | EUR | Strefa euro PPI M / M Czerwiec | 0.30% | 0.80% | ||
| 09:00 | EUR | Strefa euro PPI Y / Y Czerwiec | 3.50% | 3.00% | ||
| 11:00 | GBP | Kurs Banku BoE | 0.75% | 0.50% | ||
| 11:00 | GBP | Cel zakupu aktywów BoE | 435B | 435B | ||
| 11:00 | GBP | Oficjalne głosy Banku RPO | 8-0-1 | 3-0-6 | ||
| 11:00 | GBP | Głosowanie na instrument zakupu zasobów MPC | 0-0-9 | 0-0-9 | ||
| 11:00 | GBP | Raport o inflacji BoE | ||||
| 11:30 | USD | Challenger Job Cuts Y / Y Jul | 19.60% | |||
| 12:30 | USD | Wstępne wnioski o zasiłek dla bezrobotnych (28 LIPCA) | 221 tysięcy | 217 tysięcy | ||
| 14:00 | USD | Zamówienia fabryczne Jun | 0.70% | 0.40% | ||
| 14:30 | USD | Przechowywanie gazu ziemnego | 24B |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


