
Najważniejsze informacje z USA
- Gospodarka amerykańska wygenerowała w lipcu solidny wzrost zatrudnienia, a zatrudnienie wzrosło o 157 tys. (170 tys. w sektorze prywatnym). Stopa bezrobocia spadła do 3.9% (z 4.0%), a podstawowy współczynnik aktywności zawodowej (w wieku 25-54 lata) wzrósł.
- Kwestie taryfowe ponownie znalazły się w centrum uwagi. Podczas gdy USA i UE ogłosiły rozejm, bitwa z Chinami nadal szalała i nie było widać jej końca.
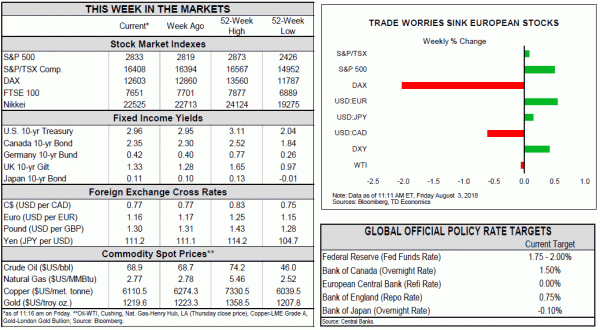
- Decyzja Fed o pozostawieniu stóp procentowych na niezmienionym poziomie w tym tygodniu była zgodna z oczekiwaniami rynków. Biorąc pod uwagę prawdopodobieństwo kontynuacji wzrostu powyżej trendu, wrześniowa podwyżka stóp procentowych jest prawie przesądzona.
Najciekawsze w Kanadzie
- W maju gospodarka kanadyjska odnotowała znaczny wzrost o 0.5%. Wzrost miał charakter powszechny – w branżach produkujących towary wzrósł o 0.6%, a w usługach o 0.5%. Ogółem w tym miesiącu rozwinęło się 19 z 20 głównych branż.
- O odporności gospodarczej świadczyły ponadto dane dotyczące handlu za czerwiec, które pokazały silne odbicie wzrostu eksportu (2.1% w ujęciu wolumenowym) i spadek importu (-1.3%).
- Wstępne dane dotyczące sprzedaży domów na rynkach Toronto i Vancouver pokazały wzrost na pierwszym rynku i pewne oznaki stabilizacji na drugim. Sprzedaż istniejących domów w GTA wzrosła o 19% rok do roku (w porównaniu z 1.4% w czerwcu). Sprzedaż spadła o 30% (r/r) wartości dodanej brutto, co stanowi nadal poprawę w porównaniu ze spadkiem o 38% w czerwcu.
Kalendarz gospodarczy w USA był w tym tygodniu wypełniony po brzegi. Centralnym punktem były dane z rynku pracy, które pokazały wzrost płac w lipcu o 157 tys., nieco poniżej konsensusu, ale nadal solidnie.
Warto zauważyć, że stopa bezrobocia nieznacznie spadła (3.9% z 4.0% przed miesiącem). Ogólny wskaźnik aktywności zawodowej pozostał niezmieniony, ale odsetek pracowników w podstawowym wieku (25–54 lata) nieznacznie wzrósł (wykres 1). Dokonano także korekty w górę danych o zatrudnieniu zarówno za maj, jak i za czerwiec, co stanowi kolejny dowód silnej sytuacji na rynku pracy. Ogólnie rzecz biorąc, dynamika ta sugeruje, że dynamicznie rozwijający się rynek pracy przyciąga coraz więcej Amerykanów z boku i włącza się do struktury zawodów.
Pomimo dobrej sytuacji na rynku pracy, płace nie wykazują oznak przyspieszenia. Średnie godzinowe wynagrodzenie w lipcu wzrosło o 2.7% (r/r), bez zmian w porównaniu z czerwcem. Słabe wyniki wzrostu płac w obliczu niemal rekordowo niskiego bezrobocia i zwiększonej liczby zgłaszanych niedoborów pracowników stanowią pewną zagadkę, ale być może odwrócą się od tej sytuacji. Kilka branż najbardziej dotkniętych niedoborem podaży odnotowało ponadprzeciętny wzrost wynagrodzeń (wykres 2).
Ogólnie rzecz biorąc, raport o zatrudnieniu nawiązał do środowego oświadczenia politycznego Fed, w którym wychwalano siłę zarówno rynku pracy, jak i całej gospodarki. Zgodnie z oczekiwaniami FOMC pozostawił główną stopę procentową na niezmienionym poziomie. Biorąc pod uwagę siłę dotychczasowych danych ekonomicznych, rynek pracy na poziomie pełnego lub bliskiego pełnego zatrudnienia oraz bazową inflację PCE zbliżającą się do celu 2%, spodziewamy się, że Fed będzie w dalszym ciągu podnosił stopy procentowe, a kolejna zmiana o ćwierć punktu nastąpi we wrześniu.
Jeśli chodzi o handel, Stany Zjednoczone i UE wezwały do rozejmu w sprawie dalszych ceł, ale napięcia z Chinami w dalszym ciągu rosną. Prezydent Trump zwiększył w tym tygodniu presję, gdy jego zespół handlowy otrzymał rozkazy wymarszu, aby ocenić możliwość ponad dwukrotnego podniesienia stawki proponowanych ceł na Chiny (z 10% do 25%). Chiny ostrzegły, że takie działania nie pozostaną bezkarne i obiecały zastosować własne środki odwetowe zarówno pod względem skali, jak i dotkliwości. W rzeczywistości chiński rząd zapowiedział już, że amerykańskie towary warte będą 60 miliardów dolarów, na które zostaną zastosowane cła odwetowe.
Pakt pokojowy pomiędzy UE a USA, wraz z wysokimi wskaźnikami zatrudnienia, zmniejszył w tym tygodniu popyt na obligacje bezpiecznej przystani. Wydarzenia te, wraz z zapowiedzianym wzrostem emisji obligacji skarbowych, spowodowały, że w połowie tygodnia rentowność 10-letnich obligacji skarbowych przekroczyła 3%. Jednakże zbliżające się konflikty handlowe pomiędzy dwoma potentatami gospodarczymi (USA i Chinami) zmieszały uczestników rynku, powodując, że w piątek rentowności ponownie spadły poniżej 3%.
Siła danych ekonomicznych przygotowała grunt pod solidny wynik w III kwartale na poziomie około 3% (w ujęciu rocznym), poniżej wyniku wynoszącego 3% w II kwartale, ale wciąż bardzo solidnego tempa. Gospodarka amerykańska pracuje pełną parą i pomimo wojen handlowych wydaje się być dobrze przygotowana do absorpcji dalszych podwyżek stóp procentowych.
Po okresie chłodów na początku roku, gospodarka Kanady znów jest gorąca. Gospodarka wzrosła w maju o solidne 0.5%, przy wsparciu ze strony 19 z 20 branż (produkcja w sektorach użyteczności publicznej spadła z powodu dobrej pogody).
Odporność gospodarki kanadyjskiej została dodatkowo potwierdzona w danych handlowych za czerwiec, które pokazały silne odbicie wzrostu eksportu (2.1% w ujęciu wolumenowym) i spadek wolumenu importu (-1.3%). Chociaż spadający import może czasami wskazywać na słabnący popyt krajowy, w czerwcu tak nie było. Była to raczej odpowiedź na wzrost importu ropy naftowej we wcześniejszych miesiącach wynikający z przestojów w rafineriach. Wycofanie odzwierciedlało wznowienie normalnej aktywności.
Łącznie dane te potwierdzają naszą prognozę wzrostu realnego PKB w drugim kwartale powyżej 3.0%. To wynik nawet lepszy od prognozowanych przez nas w czerwcu 2.7% oraz lipcowej prognozy Banku Kanady na poziomie 2.8%.
Reakcja rynku utwierdziła oczekiwania, że Bank of Canada podniesie stopy procentowe jeszcze w tym roku. Szanse na podwyżkę stóp procentowych w październiku wynoszą w chwili pisania tego tekstu 75%, co odpowiada wzrostowi rentowności kanadyjskich obligacji rządowych w tym tygodniu o około 20 punktów bazowych dla wszystkich terminów zapadalności.
Jeśli chodzi o kluczowe kwestie stojące przed kanadyjską gospodarką, raport handlowy za czerwiec – pierwszy pełny miesiąc wprowadzenia ceł – pokazał wpływ ceł na stal i aluminium. Kanadyjski eksport stali do Stanów Zjednoczonych spadł o 37% (m/m), natomiast eksport aluminium spadł o 7%. Co zachęcające, spadki te zostały zniwelowane przez wzrost w innych obszarach. Dopóki cła na stal i aluminium będą ograniczone, kanadyjska gospodarka powinna wyjść z nich stosunkowo bez szwanku.
Drugą kluczową dla gospodarki Kanady kwestią są oczywiście losy kanadyjskiego rynku mieszkaniowego. Wczesne dane za lipiec zgłoszone w tym tygodniu były mieszane, ale ogólnie sugerują, że najgorsza korekta na rynku mieszkaniowym ma miejsce w lusterku wstecznym. W GTA sprzedaż domów wzrosła w lipcu o 6.6%, pozostawiając wskaźnik sprzedaży do ofert na poziomie powyżej 50, w porównaniu z najniższym poziomem 44 w marcu, podczas gdy średnie ceny wzrosły o 3.1% (m/m). Tymczasem wydaje się, że sprzedaż brutto nieznacznie wzrosła (m/m, skorygowana sezonowo), ale wzrost cen domów skorygowanych o jakość (jedyny raportowany wskaźnik) zwolnił do najniższego poziomu od 2015 r.
Podsumowując, w krajobrazie nadal występują pewne słabe punkty i wydaje się, że czynniki przejściowe powrócą w trzecim kwartale (przestoje w polach naftowych Alberty). Mimo to oczekuje się, że w całym roku kanadyjska gospodarka utrzyma wzrost powyżej trendu. Przy inflacji powyżej 2% i bezrobociu bliskim historycznego minimum, argumenty za dalszymi podwyżkami stóp procentowych są nadal solidne. Pytanie mniej dotyczy tego, czy, a bardziej tego, kiedy. Bank of Canada z pewnością będzie w przyszłym tygodniu obserwował trend wzrostu zatrudnienia i płac w Kanadzie. Jeżeli wskaźniki rynku pracy będą nadal rosły, ugruntuje się szansa na wcześniejszą podwyżkę stóp procentowych.
Indeks cen towarów i usług konsumenckich w USA – lipiec
Data wydania: sierpień 10, 2018
Poprzedni: 0.1% m/m, rdzeń 0.2% m/m
TD Prognoza: 0.2% m / m, rdzeń 0.2% m / m
Konsensus: 0.2% m / m, rdzeń 0.2% m / m
Oczekujemy, że CPI osiągnie poziom 3.0% r/r, a inflacja bazowa wzrośnie do 2.3% przy mocnym wzroście o 0.2% m/m. Słabość cen benzyny i żywności powinna zostać zrównoważona przez siłę w rdzeniu, popartą wzrostem cen podstawowych towarów i odpornością kosztów schronisk.
Rozpoczęcie budowy domów w Kanadzie – lipiec
Data wydania: sierpień 9, 2018
Poprzednie: 248k
Prognoza TD: 230k
Konsensus: nie dotyczy
Spodziewamy się, że w lipcu tempo wzrostu budownictwa mieszkaniowego spadnie do 230 tys. Liczba rozpoczętych budów wielorodzinnych wzrosła w czerwcu o 46%, a wzrost ten jest mało prawdopodobny, pomimo stałego trendu wzrostu liczby wydawanych pozwoleń. W ujęciu regionalnym Toronto powinno odnotować gwałtowne spowolnienie, ale istnieje możliwość częściowego ożywienia w Vancouver, gdzie tempo budowy spowolniło do najsłabszego od 2016 r. Rozpoczęcie działalności przez jedną rodzinę nie powinno odnotować żadnych zmian, co umożliwi bardziej niestabilny komponent wielomieszkaniowy napędzaj wydruk nagłówka.
Zatrudnienie w Kanadzie – lipiec
Data wydania: sierpień 10, 2018
Poprzedni: 32k, stopa bezrobocia: 6.0%
Prognoza TD: 20k, stopa bezrobocia: 5.9%
Konsensus: nie dotyczy
Oczekujemy, że w lipcu gospodarka utworzy 20 tys. miejsc pracy w związku z odbiciem zatrudnienia w sektorze prywatnym po dwóch kolejnych miesiącach spadków. Zatrudnienie w pełnym wymiarze czasu pracy powinno przyczynić się do wzrostu liczby miejsc pracy, co nada raportowi optymistyczny ton po gorszych wynikach w niepełnym wymiarze czasu pracy o około 60 tys. od marca. Oczekujemy także, że wzrost siły roboczej od czerwca będzie umiarkowany, co powinno pozwolić na obniżenie stopy bezrobocia do 5.9%. Wreszcie, wzrost płac pracowników stałych prawdopodobnie wzrośnie do 3.6% r/r w związku z odbiciem miesięcznych zarobków.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


