
Oto najnowsze wydarzenia na światowych rynkach:
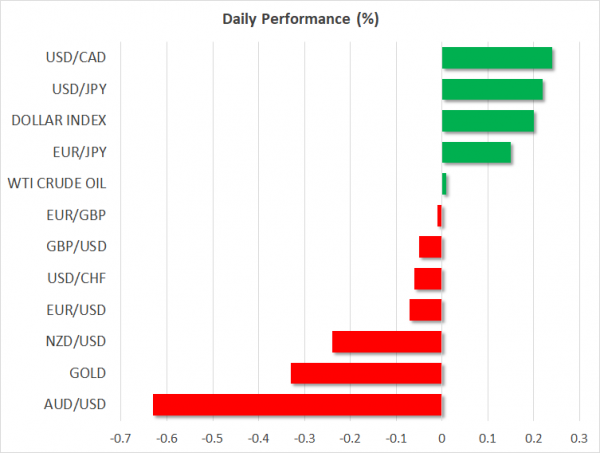
FOREX: Indeks dolara w stosunku do koszyka walut nadal notował wzrosty w czwartek i wygląda na to, że zakończy sześciodniową passę spadków, najdłuższą od lutego. Waluta amerykańska odnotowuje wzrosty we wszystkich dziedzinach, choć wyłączając australijską, nie są one znaczące. Euro/dolar i funt/dolar są niższe o około 0.1%, a dolar/jen rosną o 0.2%, niewiele poniżej uchwytu 111. Wstępne wydruki PMI za sierpień poza strefą euro były najbardziej znaczącymi publikacjami podczas porannego handlu w Europie. Indeks PMI dla przemysłu, który spadł poniżej oczekiwań i ponownie wkroczył na ścieżkę spadków – po lipcowym wzroście po raz pierwszy od sześciu miesięcy – prawdopodobnie przyciągnął najwięcej uwagi z wydruków. Euro odnotowało niewielkie straty, gdy dane zostały upublicznione. Gdzie indziej Australijczyk pozostaje w centrum uwagi, ponieważ nadal osiąga gorsze wyniki z powodu niepewności politycznej panującej w Australii; aussie/dolar spadł o ponad 0.6% i poniżej poziomu 0.73. Według niektórych analityków wydarzenia w Australii mogły zadziałać jak katalizator, który przywrócił na pierwszy plan atrakcyjność amerykańskiej waluty jako bezpiecznej przystani.
ZAPASY: O godzinie 1057 GMT europejskie akcje rosły w przeważającej części, choć tylko umiarkowanie. Paneuropejski indeks Stoxx 600 zwyżkował o 0.1%, a blue-chip Euro Stoxx 50 nieznacznie zwyżkował. Brytyjski FTSE 100 był płaski, podczas gdy niemiecki DAX spadł o 0.1%, a francuski CAC 40 wzrósł o 0.1%. Na liście wiodących słabiej radzących sobie indeksów Dax znaleźli się producenci samochodów BMW (-1.4%), Daimler (-1.2%) i Volkswagen (-0.8%), a wrażliwe na handel akcje samochodowe ogólnie osiągały gorsze wyniki z powodu obaw o cła, ponieważ Stany Zjednoczone i Chiny wprowadziły na siebie dodatkowe opłaty w czwartek. Kontrakty futures śledzące indeksy Dow, S&P 500 i Nasdaq 100 niewiele się zmieniły. Wkrótce Alibaba przedstawi wyniki kwartalne; przed dzwonkiem otwierającym na Wall Street.
COMMODITIES: WTI była stabilna na poziomie 67.89 USD za baryłkę po wzroście w środę po cotygodniowym raporcie EIA, który pokazał największy spadek zapasów ropy naftowej od końca lipca. Cena ropy Brent spadła o 0.15% po cenie 74.67 USD za baryłkę. W metalach szlachetnych złoto spadło o 0.3% do 1,190.80 USD za uncję. Słabość dolara w poprzednich dniach pozwoliła temu metalowi denominowanemu w dolarach przebić się powyżej najniższego poziomu od stycznia 2017 r., który wynosił 1,159.96 USD odnotowanego w zeszłym tygodniu, ale siła dolara w dzisiejszych transakcjach ponownie odbija się na cenach złota.
Dzień naprzód: terminy protokołów EBC; Jackson Hole i inne ryzykowne zdarzenia na horyzoncie
W czwartek czeka jeszcze kilka publikacji, choć być może pomijając oficjalne wyniki EBC z jego ostatniego posiedzenia, wydaje się mało prawdopodobne, aby wywołały one znaczące ruchy na rynkach walutowych. W związku z tym uwaga zwraca się na szczyt w Jackson Hole, wszelkie aktualizacje dotyczące brexitu i rozmów handlowych chińsko-amerykańskich, a także sytuację polityczną w Australii.
Protokół z posiedzenia EBC dotyczący jego lipcowego posiedzenia trafi na rynki o godzinie 1130 GMT. Uwagę będą przyciągać komentarze dotyczące handlu, trajektorii inflacji oraz terminu, w którym Bank planuje rozpocząć normalizację stóp procentowych. Jeśli chodzi o tę ostatnią kwestię, wytyczne EBC dotyczące utrzymania stóp procentowych na stałym poziomie „przynajmniej do lata 2019 r.” były przedmiotem dużego zainteresowania w lipcu. Mario Draghi, szef banku centralnego, powiedział na konferencji prasowej po spotkaniu, że przekłada się to nie wcześniej niż na wrzesień, co inwestorzy postrzegali jako gołębi, co doprowadziło do osłabienia euro. Jeśli dane wykażą, że znaczna liczba członków odejdzie od tego poglądu, nalegając na wcześniejszą podwyżkę, euro prawdopodobnie będzie opierać się na zyskach z poprzednich dni, które pozwoliły mu zdystansować się od 14-miesięcznego minimum na poziomie 1.1297 USD, które osiągnięto w W połowie sierpnia.
Również związane z euro, wstępne dane dotyczące zaufania konsumentów ze strefy euro trafią na rynki o godzinie 1400:0.7 GMT; Oczekuje się, że odpowiedni indeks śledzący nastroje konsumentów pozostanie na minusie trzeci miesiąc z rzędu, spadając do -0.6 z -XNUMX w lipcu.
Poza Stanami Zjednoczonymi największe zainteresowanie budzą dane o sprzedaży nowych domów za lipiec i wstępny PMI dla produkcji Markit za sierpień, choć warto wspomnieć, że te dwa czynniki zasadniczo nie wpływają na rynek. Oczekuje się, że PMI dla przemysłu, który pojawi się o 1345:55.3 GMT, nieco spadnie w stosunku do lipcowego odczytu na poziomie 50, choć nadal pozostanie na obszarze ekspansji powyżej 55.0, konkretnie na poziomie 2.2. Prognozuje się, że sprzedaż nowych domów wzrośnie o 5.3% m/m po spadku o 2017% w czerwcu, osiągając najniższy poziom od końca 1400 r., co jest oznaką spowolnienia na rynku mieszkaniowym; odczyt zostanie podany do wiadomości publicznej o godzinie 1230 GMT. Tymczasem cotygodniowe dane o liczbie bezrobotnych mają również wyjść z USA o XNUMX:XNUMX GMT.
Ryzykownym wydarzeniem odbywającym się w USA w dniach 23-25 sierpnia jest Sympozjum Polityki Gospodarczej w Jackson Hole. Ogólnym tematem szczytu jest „Zmieniająca się struktura rynku i implikacje dla polityki pieniężnej”. Na wydarzeniu będą gościć wpływowi bankierzy centralni i ministrowie finansów z niektórych największych światowych gospodarek, a jutro odbędzie się przemówienie szefa Fed Powella; Niedawna krytyka Trumpa pod adresem Fed i polityki normalizacji stóp w pewnym sensie czyni przemówienie jeszcze ważniejszym.
Inne poruszane tematy to Brexit, dyskusje handlowe, rozwój NAFTA i niepewność polityczna w Australii, gdzie premier Malcolm Turnbull może stanąć w obliczu kolejnego głosowania przywódczego w piątek po rezygnacji trzech starszych ministrów rządu. W międzyczasie polityka toczy się również w Stanach Zjednoczonych, co może mieć negatywne konsekwencje dla prezydenta Trumpa; wiadomości na tym froncie były jak dotąd w dużej mierze odrzucane przez moje rynki.
Na koniec należy pamiętać, że podczas piątkowej sesji azjatyckiej Nowa Zelandia otrzyma dane handlowe za lipiec, a Japonia – wydruki inflacji za ten sam miesiąc. Odpowiednie dane z obu krajów zostaną podane odpowiednio o 2245:2330 GMT i XNUMX GMT.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


