
Dolar wyraźnie się cofa na początku sesji w USA, ponieważ tegotygodniowa hossa straciła dynamikę. Dolar może potrzebować pomocy w postaci jutrzejszego raportu o zatrudnieniu poza rolnictwem, jeśli ma przedłużyć wzrost. Mimo to dolar australijski i nowozelandzki są najsłabszymi walutami pod względem rozbieżności w polityce pieniężnej i awersji do ryzyka. Funt szterling jest obecnie najsilniejszy w związku z wiadomościami o postępie w negocjacjach w sprawie Brexitu. Ponadto nowe rozwiązanie dotyczące irlandzkiej granicy w Wielkiej Brytanii jest okrzyknięte krokiem we właściwym kierunku. Na razie jednak nie ma żadnych szczegółów na temat postępów, jakie poczyniono. Drugim co do wielkości jest jen, a następnie euro.
Na innych rynkach DAX radzi sobie stosunkowo lepiej, ponieważ w chwili pisania tego tekstu jego kurs wzrósł o 0.08%. FTSE spadł o -1.0%, a CAC o -1.12%. W Azji Nikkei spadł o -0.56%, HSI w Hongkongu o -1.73%, a Singapore Strait Times o -1.1%. Chiny nadal na wakacjach. Rentowności obligacji skarbowych cieszą się obecnie dużym zainteresowaniem na całym świecie. Rentowność niemieckich 10-letnich obligacji wzrosła o 0.043 do 0.519. Rentowność 10-letnich obligacji skarbowych w Wielkiej Brytanii wzrosła o 0.0674 przy 1.511. Rentowność 10-letnich japońskich obligacji JGB wzrosła do 0.178 przy 0.159. Oczy będą zwrócone na to, czy rentowność USA może przedłużyć wczorajszy silny wzrost.
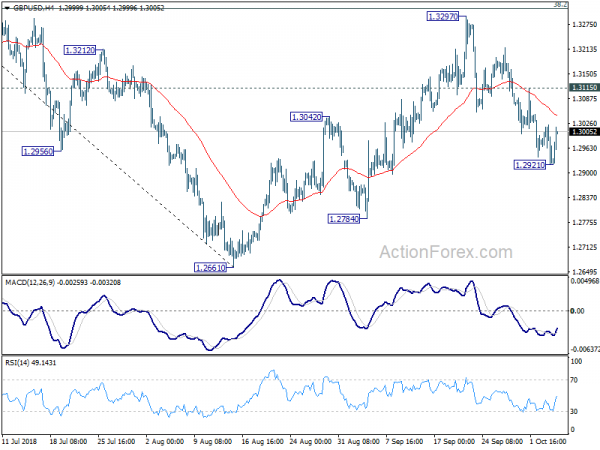
Technicznie rzecz biorąc, USD/JPY cofa się dość głęboko przed oporem na poziomie 114.73. Przy niezmiennym niewielkim wsparciu na poziomie 113.51 dalszy wzrost jest nadal korzystny. Jednak przełamanie oznaczałoby krótkotrwałe zwyżkowanie i spowodowałoby dłuższą konsolidację. W centrum uwagi sesji w USA będzie także funt szterling. GBP/USD mógł już stworzyć tymczasowe dno i można spodziewać się silniejszego ożywienia do niewielkiego oporu na poziomie 1.3022 i powyżej. Tymczasem wybicie EUR/GBP z minimum 0.8847 unieważniło nasz pogląd i mogło przedłużyć spadek z 0.9097.
Liczba nowych bezrobotnych w USA spadła -8 tys. do 207 tys
Liczba nowych bezrobotnych w USA w tygodniu zakończonym 8 września spadła o -207 tys. do 29 tys., przy lekkich oczekiwaniach na poziomie 206 tys. Czterotygodniowa średnia ruchoma roszczeń początkowych wzrosła o 0.5 tys. do 207 tys. Liczba roszczeń ciągłych spadła o -13 tys. do 1.65 mln w tygodniu zakończonym 22 września. Czterotygodniowa średnia krocząca roszczeń ciągłych spadła o -15.25 tys. do 1.6645 mln, najmniej od 27 października 1973 r.
ECB Rehn: Oczekiwania rynku dotyczące pierwszej podwyżki zgodne z wypowiedziami EBC
Członek Rady Prezesów EBC Olli Rehn powiedział, że „oczekiwania rynku finansowego dotyczące terminu pierwszej podwyżki stóp procentowych są zgodne z oświadczeniami Rady Prezesów”. Oznacza to, że EBC stwierdził w przyszłych wytycznych, że stopy procentowe pozostaną na obecnym poziomie co najmniej do lata 2019.
Tymczasem dodał również, że „potrzeba rozszerzonego forward quotes w zakresie polityki pieniężnej również zmniejszy się, gdy inflacja osiągnie wystarczający postęp w kierunku celu stabilności cen”.
Odnosząc się do ostatnio gorącego tematu Włoch, Rehn powiedział, że Rada Prezesów EBC „przede wszystkim przygląda się rozwojowi całej strefy euro, a przede wszystkim ze średnioterminowego celu w zakresie stabilności cen”. I „w oparciu o to będzie prowadzona polityka pieniężna, nie patrząc tylko na jedno państwo członkowskie, ale na całą strefę euro”.
MFW: Japonia potrzebuje ożywienia polityki na rzecz reflacji, wzrostu i ścieżki zrównoważonego zadłużenia
MFW stwierdził w swoim raporcie, że choć japońska gospodarka w dalszym ciągu „wzrasta powyżej potencjału”, wzrosło ryzyko pogorszenia się sytuacji. Nalegał, aby „potrzebne było ożywienie polityki, aby ponownie przemyśleć gospodarkę, pobudzić potencjalny wzrost i skierować dług publiczny na ścieżkę zrównoważonego rozwoju”. Skoordynowane wysiłki powinny obejmować (i) dobrze określone średnioterminowe ramy budżetowe; (ii) ambitny wysiłek na rzecz reform rynku pracy, rynku produktów i przedsiębiorstw; oraz (iii) kontynuacja akomodacyjnej polityki pieniężnej, której towarzyszą jasne wytyczne dotyczące przyszłości.
Jeśli chodzi o politykę pieniężną, MFW z radością stwierdził, że „niedawny nacisk BoJ na uczynienie bardziej zrównoważonego nastawienia akomodacyjnego jest właściwy i stanowi uzupełnienie jego przejścia na bardziej cierpliwe podejście do osiągnięcia celu inflacyjnego”. MFW zasugerował jednak, że „można wyjaśnić związek między forward wytycznymi dotyczącymi długoterminowej docelowej stopy procentowej a celem inflacyjnym oraz usunąć wytyczne ilościowe dotyczące zakupów JGB”. Zasugerowała także BoJ, aby opublikował podstawowe prognozy ekspertów wraz z leżącymi u ich podstaw założeniami polityki, aby wzmocnić komunikację rynkową.
Jeśli chodzi o handel, MFW podkreślił, że „konieczny jest ciągły rozwój multilateralizmu i odważniejsza polityka wewnętrzna, aby złagodzić wewnętrzne skutki uboczne, w tym potencjalną eskalację wojny handlowej”. Jednak przywództwo Japonii w rozwijaniu multilateralizmu może pomóc złagodzić możliwe skutki eskalacji wojny handlowej.
Bank Światowy obniża prognozy wzrostu dla Azji Wschodniej i Pacyfiku
Bank Światowy obniżył prognozę wzrostu dla Azji Wschodniej i Pacyfiku w 2018 roku z 6.6% do 6.3%. Prognozuje również dalsze spowolnienie wzrostu do 6.0% w 2019 r., w porównaniu z 6.1%. W przypadku Chin przewiduje się, że wzrost gospodarczy spowolni do 6.5% w 2018 r., bez zmian. Projekcję wzrostu gospodarczego Chin na 2019 r. skorygowano jednak w dół z 6.3% do 6.2%.
Sudhir Shetty, główny ekonomista Banku Światowego na region Azji Wschodniej i Pacyfiku, zauważył, że „główne zagrożenia dla dalszego silnego wzrostu obejmują eskalację protekcjonizmu, zwiększone zawirowania na rynku finansowym oraz ich powiązanie z krajowymi słabościami fiskalnymi i finansowymi”.
Dodał także, że „w kontekście rosnącego ryzyka rozwijające się gospodarki EAP muszą wykorzystać pełen zakres dostępnych polityk makroekonomicznych, ostrożnościowych i strukturalnych, aby złagodzić wstrząsy zewnętrzne i podnieść potencjalne stopy wzrostu”.
Prognoza średniookresowa w GBP / USD
Dzienne czopy: (S1) 1.2897; (P) 1.2960; (R1) 1.3001; Jeszcze…
Ożywienie na GBP/USD sugeruje, że utworzyło się tymczasowe minimum na poziomie 1.2921, a nastawienie śróddzienne stało się neutralne dla konsolidacji. Wzrost odreagowania powinien zostać ograniczony przez opór na 1.3115, co przyniesie kolejny spadek. Podtrzymujemy pogląd, że korekta wzrostów z 1.2661 została zakończona i możliwe jest wznowienie większego spadku z 1.4376. Poniżej 1.2921 kolejnym celem będzie wsparcie 1.2784. Niemniej jednak przebicie 1.3115 osłabi nasz pogląd i zamiast tego skupi się z powrotem na oporze 1.3297.
Na szerszym obrazie, średnioterminowe odbicia od 1.1946 (2016 low) powinny być już zakończone na 1.4376, po odrzuceniu z 55-u miesiąc EMA (teraz w 1.4062). Struktura i pęd spadku z 1.4376 dowodzi, że wznawia on długoterminowy trend spadkowy. I będzie to preferowany przypadek, o ile zatrzyma 38.2% zniesienia 1.4376 do 1.2661 w 1.3316. Jednak silne złamanie 1.3316 przyniosłoby silniejsze odbicie do 61.8% zniesienia w 1.3721. A ostateczna głębokość upadku z 1.4376 i szansa na trafienie w 1.1946-a będą zależały od siły tymczasowego odbicia od 1.2661.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 01:30 | AUD | Bilans handlowy sierpień | 1.60B | 1.45B | 1.55B | |
| 11:30 | USD | Challenger Redukcje etatów R/R Wrz | 70.90% | 13.70% | ||
| 12:30 | USD | Wstępne roszczenia bezrobotnych (SEP 29) | 207 tysięcy | 206 tysięcy | 214 tysięcy | 215 tysięcy |
| 14:00 | CAD | Ivey PMI wrzesień | 61.4 | 61.9 | ||
| 14:00 | USD | Zamówienia fabryczne w sierpniu | 0.90% | -0.80% | ||
| 14:30 | USD | Przechowywanie gazu ziemnego | 47B | 46B |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


