
Podczas gdy rynki amerykańskie spadały przez kolejny dzień w ciągu nocy, rynki azjatyckie wykazały się odpornością i po początkowej presji stały się dodatnie. Nikkei zamknął się 0.46% na poziomie 22694.66. Rentowność japońskich 10-letnich JGB jest również powyżej 0.15 na poziomie 0.151, co oznacza wzrost o 0.0059. Singapore Strait Times rośnie o 0.72%. Hong Kong HSI rośnie o 1.82%. China Shanghai SSE wzrósł o 0.86% do poziomu 2605.93, ale nie może jeszcze odzyskać kluczowego wsparcia na poziomie 2638. W ciągu nocy DOW stracił -2.13% czyli 545.91 pkt do 25052.83, ledwie utrzymał uchwyt 25000. S&P 500 stracił -2.85%, a NASDAQ -1.25%. Rentowności obligacji skarbowych również spadły, a rentowność obligacji 10-letnich na zamknięciu spadła do -0.092 do 3.133.
Na rynkach walutowych dolar kanadyjski jest dziś najsilniejszy, następnie funt szterling, a następnie dolar. Jen jest dziś ponownie najsłabszy. Ale teraz następuje Nowa Zelandia, a następnie dolar australijski. Jednak w tym tygodniu dolar kanadyjski jest najsłabszy, a następnie dolar. Najmocniejsze są dolar nowozelandzki, jen i dolar australijski.
Technicznie rzecz biorąc, nie ma wyraźnego znaku, że dolar jest na dnie, z wyjątkiem być może w stosunku do jena. Dolar może potrzebować pomocy ze strony stabilizacji na akcjach amerykańskich, jeśli tak się stanie dzisiaj, aby znaleźć swoje oparcie.
MFW obniża prognozy wzrostu w Azji na 2019 r., w tym w Australii, Hongkongu, Korei, Singapurze, Chinach i Indiach
W opublikowanym dzisiaj regionalnym raporcie perspektywicznym MFW obniżył prognozy wzrostu w Azji w 2019 r. z powodu napięć na rynkach finansowych i napięć handlowych. Utrzymał jednak, że „krótkoterminowe prognozy dla Azji pozostają pozytywne, wspierane przez stały globalny impet i ogólnie akomodacyjną politykę”. Ponadto „Azja nadal jest głównym motorem wzrostu na świecie”.
Przewiduje się, że ogólny wzrost w Azji wyniesie 5.6% w 2018 r. i 5.4% (obniżony o -0.2%) w 2019 r. Na 2019 r. prognozy wzrostu dla czterech z siedmiu rozwiniętych gospodarek zostały obniżone, w tym dla Australii na poziomie 2.8% (-0.3%), Hongkong 2.9% (-0.3%), Korea 2.6% (-0.3%), Singapur 2.5% (-0.2%). Tajwan otrzymał podwyżkę do 2.4% (+0.4%), podobnie jak Nowa Zelandia z 3.0% (+0.1%). Prognoza dla Japonii pozostała bez zmian na poziomie 0.9%. Ocenę wszystkich wschodzących gospodarek azjatyckich obniżono do 6.3% (-0.3%) w 2019 r. Wzrost Chin obniżono do 6.2% (-0.2%), a Indii do 7.4% (-0.4%).
Ponadto MFW wymienił następujące krótkoterminowe zagrożenia dla prognoz:
- Eskalacja napięć handlowych
- Zaostrzone globalne warunki finansowe
- Rodzime ryzyko
Wezwał też do podjęcia następujących działań politycznych:
- wzmocnić makroelementy budulcowe
- zliberalizować handel i inwestycje
- wzmocnić perspektywy produktywności
- wykorzystać możliwości, jakie stwarza gospodarka cyfrowa, jednocześnie zajmując się efektami ubocznymi gospodarki cyfrowej
Departament Skarbu USA nie nazywa Chin manipulatorem walutowym, po prostu trzyma je na liście monitorowania
Wczoraj w mediach pojawiły się doniesienia, że Ministerstwo Skarbu USA nie zamierza nazwać Chin manipulatorem walutowym w nadchodzącym raporcie, który zostanie opublikowany w dalszej części miesiąca. Chociaż Chiny pozostaną na liście monitorującej ze względu na ogromną nadwyżkę handlową z USA.
To może postawić sekretarza skarbu Stevena Mnuchina pod jeszcze większą presją ze strony Trumpa i jastrzębi handlowych w jego administracji. Mnuchin jest wyraźnie tym, który wolał i próbował wyrównać wznowienie negocjacji z Chinami. Ale spotyka się z zimnymi ramionami ze strony swoich kolegów.
Wydawało się, że Trump zniecierpliwił się Mnuchinem. Warto przypomnieć, że Trump nie tylko narzekał na podwyżki stóp przez Fed. W swoich słowach powiedział wcześniej: „Problemem [powodującym spadek rynku] moim zdaniem jest Skarb Państwa i Fed. Fed szaleje i nie ma powodu, by to robili. Nie jestem z tego powodu szczęśliwy.
We wczorajszym wywiadzie dla Bloomberga Mnuchin odmówił komentarza i powiedział tylko: „Jesteśmy zaniepokojeni deprecjacją” juana, powiedział, „i chcemy się upewnić, że nie jest ona wykorzystywana jako konkurencyjna dewaluacja.
Eksport Chin do USA wzrósł pomimo wojny handlowej, import skurczył się o kolejny miesiąc
Nadwyżka handlowa Chin zaskakująco wzrosła we wrześniu, kiedy nadwyżka handlowa z USA osiągnęła rekordowy poziom 34.1 mld USD. Gdy wojna handlowa rozpoczęła się i przeszła w kolejną fazę, eksport do USA nadal rósł, podczas gdy import z USA skurczył się o kolejny miesiąc. Przez cały rok Chiny nadal odnotowywały szybszy wzrost importu z UE niż eksportu.
W ujęciu dolarowym nadwyżka handlowa Chin wzrosła we wrześniu do 31.7 mld USD, znacznie powyżej oczekiwań na poziomie 19.4 mld USD. Eksport wzrósł o 14.5% r/r do 226.7 mld USD. Import wzrósł o 14.3% r/r do 195.0 mld.
Na miesiąc wrzesień
- Eksport do UE wzrósł o 1.2% w ujęciu miesięcznym io 11.4% w ujęciu rocznym do 37.4 mld USD. Import z UE spadł o -0.6% w ujęciu miesięcznym i wzrósł o 9.1% w ujęciu rocznym do 24.7 mld USD. Nadwyżka handlowa wzrosła o 9.9%, 37.7% r/r do 12.7 mld USD.
- Eksport do USA wzrósł o 5.2% w ujęciu miesięcznym io 14.0% w ujęciu rocznym do 46.7 mld USD. Import z USA spadł o -5.8% m/m, -2.3% r/r do 12.6 mld USD. Nadwyżka handlowa wzrosła o 9.9% m/m, 21.5% r/r do 34.1 mld USD.
Od stycznia do września
- Eksport do UE wzrósł o 11.4% r/r do 301.5 mld USD. Import z UE wzrósł o 14.1% do 205.2 mld USD. Nadwyżka handlowa wzrosła o 6.1% r/r do 96.3 mld USD.
- Eksport do USA wzrósł o 12.9% r/r do 348.8 mld. Import z USA wzrósł o 8.3% do 123.0 mld USD. Nadwyżka handlowa wzrosła o 15.5% do 225.8 mld USD.
Gdzie indziej
PMI dla przemysłu w Nowej Zelandii BusinessNZ spadł we wrześniu o 0.3 do 51.7. Kredyty mieszkaniowe w Australii spadły w sierpniu o -2.1% w ujęciu miesięcznym. Japonia M3 wzrosła we wrześniu o 2.8% r/r. Indeks sektora usług wzrósł w sierpniu o 0.5% w ujęciu miesięcznym. Produkcja przemysłowa w strefie euro, cena importowa w USA i nastroje w stanie Michigan zostaną dziś przedstawione.
Codzienny Outlook USD / CAD
Dzienne czopy: (S1) 1.3010; (P) 1.3041; (R1) 1.3068; Jeszcze…
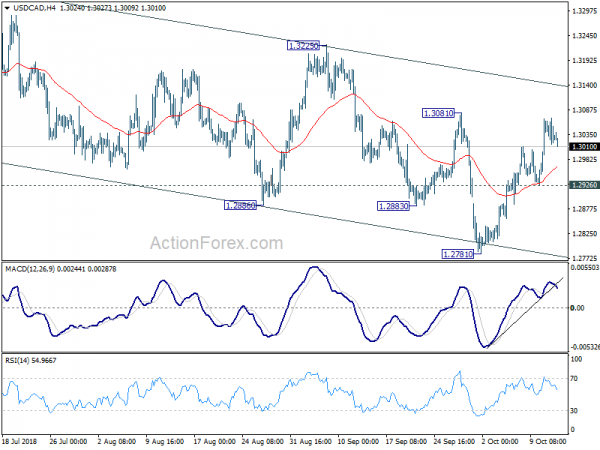
USD/CAD nie zdołał przebić się przez opór na 1.3081 i wycofał się z 4-godzinnym MACD przekroczonym poniżej linii sygnałowej. Nastawienie w ciągu dnia ponownie zmienia się na neutralne. Z drugiej strony decydujące przebicie 1.3081 będzie pierwszą oznaką zakończenia całego gwałtownego spadku z 1.3385. W takim przypadku perspektywy krótkoterminowe zmienią się w bycze dla potwierdzenia oporu na poziomie 1.3225. Z drugiej strony, niewielkie wsparcie poniżej 1.2886 zmieni nastawienie w dół dla 1.2781 jako pierwsze.
Patrząc szerzej, korekta odbicia od 1.2061 mogła zakończyć się już przy 1.3385. Głębszy spadek jest delikatnie na korzyść 61.8% zniesienia z 1.2061 do 1.3385 przy 1.2567, co jest blisko wsparcia na 1.2526. Na razie nie widzimy spadku z 1.3385 jako wznowienia większego trendu spadkowego z 1.4689 (najwyższego poziomu z 2015 r.). Zatem ponownie będziemy szukać sygnału dołka poniżej 1.2567. Z drugiej jednak strony, przełamanie oporu na 1.3081 będzie świadczyć o tym, że wycofanie się z 1.3385 zostało zakończone i wzrost z 1.2061 jest wznawiany do kolejnego szczytu powyżej 1.3385.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 21:30 | NZD | BiznesNZ PMI dla przemysłu wrzesień | 51.7 | 52 | ||
| 23:50 | JPY | Japonia Akcje pieniężne M2+CD R/R Wrz | 2.80% | 2.90% | 2.90% | |
| 0:30 | AUD | Dom Pożyczki M/M sie | -2.10% | -0.90% | 0.40% | 0.00% |
| 2:54 | CNY | Bilans handlowy (USD) Wrzesień | 31.7B | 19.4B | 27.9B | |
| 2:54 | CNY | Bilans handlowy (CNY) Wrzesień | 213B | 192.3B | 179.8B | |
| 4:30 | JPY | Indeks branży przemysłowej M / M sierpień | 0.50% | 0.30% | 0.10% | -0.10% |
| 6:00 | EUR | Niemiecki CPI M/M wrz | 0.40% | 0.40% | 0.40% | |
| 6:00 | EUR | Niemiecki CPI r/r wrz k | 2.30% | 2.30% | 2.30% | |
| 9:00 | EUR | Strefa euro Produkcja przemysłowa M / M sierpień | 0.40% | -0.80% | ||
| 12:30 | USD | Indeks cen importu M/M wrz | 0.30% | -0.60% | ||
| 14:00 | USD | U. of Michigan Sentiment Oct P | 100.9 | 100.1 |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


