
Handel jenem i dolarem jako najsilniejsze dzisiaj, ponieważ awersja do ryzyka ponownie nasila się podczas europejskiej sesji. Silniejszy niż oczekiwano wzrost PKB w III kw. w USA daje dolarowi pewne wsparcie. Ale to jak dotąd za mało, aby odwrócić losy Yen. Najsłabsze są waluty surowcowe, na czele z Nową Zelandią, a następnie dolarem australijskim. Euro i funt szterling nie są tak naprawdę daleko. Rynki są raczej jednostronne w jenach i dolarach.
Technicznie, AUD / JPYPrzełamanie dołka na poziomie 78.67 sugeruje, że średnioterminowy trend spadkowy z poziomu 90.29 jest gotowy do wznowienia. Przełamanie oporu USD/CAD na poziomie 1.3132 również zmienia perspektywę krótkoterminową na wzrostową. Przed zamknięciem tygodnia należy skupić się na tym, czy amerykańskie akcje odwrócą całe wczorajsze odbicie i zamkną się na nowym najniższym poziomie. Ponadto, jeśli obserwuje się większą wyprzedaż na akcjach, czy dolar i jen mają wystarczającą dynamikę, aby zamknąć się jeszcze wyżej.
Na innych rynkach wszystkie główne europejskie indeksy giełdowe są zaznaczone na czerwono. FTSE spadł -1.10%, DAX -1.17%, CAC -1.64%. Rentowność niemieckich 10-letnich obligacji spadła -0.0369 do 0.364. Było powyżej 0.5 uchwytu zaledwie 10 dni temu. Rentowność włoskich 10-letnich obligacji spadła o -0.037 do 3.453, co zmniejszyło część wcześniejszych wzrostów. Wcześniej w Azji Nikkei zamknął -0.40%, Singapore Strait Times spadł -1.35%, Hong Kong HSI spadł -1.11%, China Shanghai SSE stracił -0.19.
PKB USA w trzecim kwartale wzrósł o 3% w ujęciu rocznym, spowolnienie odzwierciedlało spadek eksportu i niemieszkaniowych inwestycji trwałych
PKB USA wzrósł o 3.5% w ujęciu rocznym w III kwartale, spowolnił z 3% w II kwartale, ale przekroczył oczekiwania na poziomie 2%. BEA zauważyła w komunikacie, że „wzrost realnego PKB w trzecim kwartale odzwierciedlał dodatni wpływ wydatków na konsumpcję osobistą (PCE), prywatna inwestycja inwentarzowa, wydatki władz stanowych i lokalnych, wydatki rządu federalnego oraz inwestycje w środki trwałe niemieszkaniowe, które zostały częściowo zrekompensowane ujemnym wkładem eksportu i inwestycji mieszkaniowych w środki trwałe. Import, który jest odejmowaniem w obliczaniu PKB, wzrósł”.
Ponadto „Spowolnienie wzrostu realnego PKB w trzecim kwartale odzwierciedlało spadek eksportu i spadek inwestycji niemieszkaniowych w środki trwałe. Import wzrósł w trzecim kwartale po spadku w drugim. Ruchy te zostały częściowo zrównoważone przez wzrost prywatnych inwestycji w zapasy”. (jeśli chcesz zarabiać na rynkach finansowych, skorzystaj z naszego automatyczny robot handlowy forex)
EBC: Profesjonalni prognostycy obniżyli prognozy inflacji bazowej i wzrostu PKB
Najnowsze badanie EBC przeprowadzone przez profesjonalnych prognostów (SPF) wykazało niezmienione prognozy inflacji zasadniczej na lata 2018, 2019 i 2020. Jednak prognozy inflacji bazowej, z wyłączeniem żywności i energii, zostały zrewidowane nieco niżej. Niżej zrewidowano również oczekiwania dotyczące wzrostu realnego PKB.
Przewiduje się, że inflacja zasadnicza wyniesie 1.7% w 2018 r., 1.7% w 2019 r. i 1.7% w 2020 r., bez zmian. Prognozuje się, że inflacja bazowa wyniesie 1.1% w 2018 r., 1.4% w 2019 r. i 1.7% w 2020 r., po nieznacznej korekcie w dół. EBC zauważył, że „oczekiwany wzrost inflacji bazowej był nadal wspierany przez wzrost rocznego wzrostu wynagrodzeń na pracownika, który miał wzrosnąć do 2.3% do 2020 r.”. Konwergencja między inflacją podstawową a inflacją bazową jest nadal zjawiskiem, które EBC przyjmuje z zadowoleniem.
Przewiduje się, że wzrost PKB wyniesie 2.0% w 2018 r., 1.8% w 2019 r. i 1.6% w 2020 r. Dokonano rewizji w dół na poziomie -0.2% na 2018 r. i -0.1% na 2019 r. EBC zauważył, że „respondenci zazwyczaj przypisywali swoje rewizje czynnikom zewnętrznym takich jak wyższe ceny energii obciążające dochód do dyspozycji, przy czym wielu zauważyło również, że w swoich prognozach bazowych uwzględniono przynajmniej pewien wpływ osłabiający eksport i inwestycje ze względu na zwiększoną niepewność co do perspektyw handlu światowego. ”
NIESR w sprawie Brexitu bez umowy: BoE wzrośnie do ponad 2.5% w związku ze wzrostem inflacji, ale gwałtowne spowolnienie wzrostu
Brytyjski Narodowy Instytut Badań Ekonomicznych i Społecznych (NIESR) powiedział, że brytyjska gospodarka „nabrała ostatnio rozpędu”, a wzrost PKB w trzecim kwartale wyniósł 3%. W głównym scenariuszu prognostycznym, opartym na „miękkim” Brexicie, prognozy wzrostu na 0.7 r. zostały zrewidowane do 2019%, odzwierciedlając silniejszą dynamikę. Jednak NIESR ostrzegł również, że wokół prognoz jest „ogromna niepewność”.
Bez umowy Brexit Według scenariusza, w którym Wielka Brytania musi powrócić do handlu pod rządami WTO, przewiduje się gwałtowne spowolnienie wzrostu do zaledwie 0.3% w 2019 r. Stopa bezrobocia wzrośnie do 5.8% w 2020 r. Inflacja wzrośnie powyżej docelowego przedziału BoE w 2019 r., zmuszając Bank Anglii do podwyższenia stopy procentowej powyżej 2.5% w 2019 r., w przyszłym roku.
Podsumowanie nowych prognoz pokazuje, że w scenariuszu miękkiego Brexitu PKB wzrośnie o 1.4% w 2018 r., 1.9% w 2019 r., a następnie zwolni do 1.6% w 2020 r. Oczekuje się, że CPI spadnie z 2.3% w 2018 r. do 1.9% w 2019 r. i następnie ponownie wzrośnie do 2.1% w 2020 r. Przewiduje się, że bezrobocie spadnie z 4.1% do 4.0% w 2019 r., a następnie ponownie wzrośnie do 4.5% w 2020 r. Stopa procentowa Banku Anglii wzrośnie z 0.8% do 1.3% w 2019 r., a następnie do 1.8% w 2020 r. .
Jednak w przypadku Brexitu bez umowy wzrost PKB gwałtownie zwolni z 1.4% do 0.3% w 2019 r. i 0.3% w 2020 r. Inflacja wzrośnie do 3.2% w 2019 r., a następnie spadnie do 2.6% w 2020 r. Stopa bezrobocia wzrośnie do 5.3% w 2019 r. i dalej do 5.8% w 2020 r. BoE będzie musiał znacznie szybciej podnieść stopy procentowe do 2.6% w 2019 r., zanim spadnie do 2.5% w 2020 r.
Pełna prognoza zostanie opublikowana później, 31 października.
UWAGA: jeśli nie masz czasu na szukanie strategii i studiowanie wszystkich narzędzi handlu, nie masz dodatkowych środków na testowanie i błędy, zmęczony podejmowaniem ryzyka i ponoszeniem strat - handluj z pomocą naszego najlepsze roboty forex opracowany przez naszych specjalistów. Możesz darmowy robot forex do pobrania w oparciu o system zatrzymania i odwrócenia wyników testów w Metatrader.
Prognoza średniookresowa w GBP / USD
Dzienne czopy: (S1) 1.2770; (P) 1.2845; (R1) 1.2893; Jeszcze…
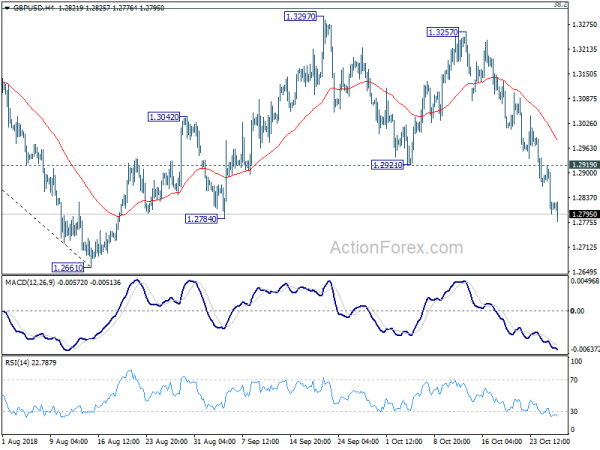
GBP / USD spadła do zaledwie 1.2776 i przebiła wsparcie na 1.2784. Nastawienie w ciągu dnia pozostaje na minusie, aby najpierw ponownie przetestować niski poziom 1.2661. Decydujące wybicie w tym miejscu wznowi większy trend spadkowy z 1.4376. Z drugiej strony, potrzebne jest przełamanie niewielkiego oporu na 1.2919, aby wskazać krótkoterminowe dno. W przeciwnym razie perspektywy pozostaną lekko niedźwiedzie, nawet w przypadku ożywienia.
Na szerszym obrazie, średnioterminowe odbicie od 1.1946 (2016 low) powinno być już zakończone na 1.4376, po odrzuceniu z 55-u miesiąc EMA. Struktura i pęd spadku z 1.4376 dowodzi, że wznawia on długoterminowy trend spadkowy. I będzie to preferowany przypadek, o ile zatrzyma 38.2% zniesienia 1.4376 do 1.2661 w 1.3316. Jednak silne złamanie 1.3316 przyniosłoby silniejsze odbicie do 61.8% zniesienia w 1.3721. A ostateczna głębokość upadku z 1.4376 i szansa na trafienie w 1.1946-a będą zależały od siły tymczasowego odbicia od 1.2661.
Rentowność wskaźniki Aktualizacja
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 23:30 | JPY | Bazowy CPI w Tokio R/R Paź | 1.00% | 1.00% | 1.00% | |
| 12:30 | USD | PKB w ujęciu rocznym Q3 A | 3.50% | 3.20% | 4.20% | |
| 12:30 | USD | Indeks cen PKB Q3 A | 1.7% | 2.1% | 3.00% | |
| 14:00 | USD | U. of Michigan Sentiment Oct F |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


