
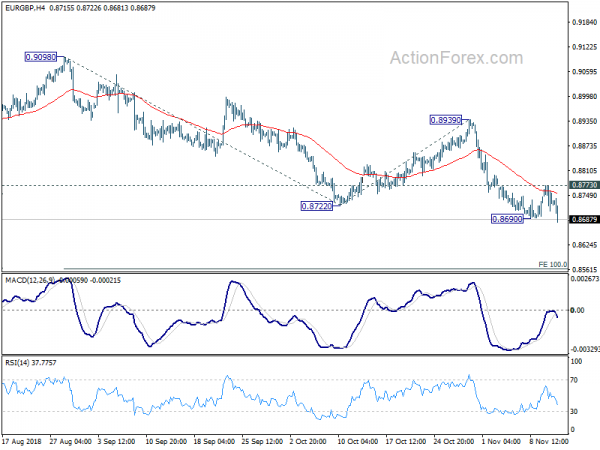
Funt szterling solidnie odbija się dzisiaj, a na początku sesji w USA nadchodzi nowa fala zakupów. Pozytywne wiadomości dotyczące rewaloryzacji negocjacji w sprawie Brexitu są kluczowym czynnikiem napędzającym funta. Według doniesień porozumienie w sprawie Brexitu jest teraz bliższe niż kiedykolwiek. I istnieje tylko niewielka liczba problemów. Co więcej, według doniesień teksty dotyczące irlandzkiego mechanizmu ochronnego są nawet gotowe. Premier Theresa May powiedziała swojemu gabinetowi, aby przygotował się do podpisania porozumienia jutro lub najpóźniej w czwartek. Chociaż są to niepotwierdzone wiadomości z anonimowych źródeł, traderów funta szterlinga nie obchodzi, jak bardzo są one prawdziwe, i wkraczają do akcji.
Nowa Zelandia i dolar australijski zajmują drugie i trzecie miejsce pod względem siły. Wyraźnie podnosi ich optymizm, że Stany Zjednoczone i Chiny zmierzają we właściwym kierunku, jeśli chodzi o rozwiązanie konfliktów handlowych. Wiceprezydent Chin Liu He wkrótce uda się do Stanów Zjednoczonych, aby współpracować z sekretarzem skarbu Stevenem Mnuchinem nad przygotowaniem szczytu pomiędzy Trumpem a Xi na szczycie G20 30 listopada. Uważa się, że zostanie uzgodniony pewien zestaw rzeczy, aby zapobiec dalszej eskalacji wojny celnej. Z drugiej strony jen jest najsłabszy, a za nim plasuje się dolar, w miarę stabilizacji i wzrostu nastrojów na rynku.
Technicznie rzecz biorąc, przełamanie EUR/GBP na poziomie 0.8690 potwierdza teraz wznowienie niedawnego spadku z 0.9098. Silne odbicie pary GBP/JPY również skierowało uwagę z powrotem na opór przy 149.70. GBP/USD może dalej odrabiać straty, ale nie widać jeszcze przełamania oporu na 1.3174. Dolar wyraźnie stracił dynamikę i najpierw przez jakiś czas będzie się konsolidował.
Stopa bezrobocia w Wielkiej Brytanii wzrosła do 4.1%, ale wzrost płac przyspieszył
Stopa bezrobocia w Wielkiej Brytanii wzrosła o 0.1% do 4.1% w ciągu trzech miesięcy zakończonych we wrześniu, powyżej oczekiwań na poziomie 4.0%. Jednak wzrost płac wykazał wyraźne przyspieszenie. Średnie tygodniowe zarobki łącznie z premią wzrosły we wrześniu o 3.0% w ciągu trzech miesięcy, w porównaniu z 3% i zgodnym z oczekiwaniami. Tygodniowe zyski bez premii wzrosły o 2.7% w ciągu 3.2 miesięcy, z 3%, powyżej oczekiwań na poziomie 3.1%. Liczba bezrobotnych wzrosła w październiku o 3.1 tys., więcej niż oczekiwano na poziomie 20.2 tys.
Niemiecki ZEW: Brak szybkiego ożywienia po obecnym słabym rozwoju, strefa euro jeszcze gorsza
Nastroje gospodarcze w Niemczech ZEW poprawiły się w listopadzie do -24.1, w porównaniu z -24.7 i przekroczyły oczekiwania na poziomie -24.2. Wskaźnik obecnej sytuacji spadł jednak gwałtownie do 58.2 z 70.1 i nie spełnił oczekiwań na poziomie 65.0. Nastroje gospodarcze ZEW w strefie euro spadły do -22.0 z -19.4 i nie spełniły oczekiwań na poziomie -17.3. Obecna sytuacja w strefie euro gwałtownie spadła o -13.8 do 18.2. ZEW zauważył, że „perspektywy dla strefy euro pogorszyły się jeszcze bardziej niż dla Niemiec”.
Prezes ZEW, profesor Achim Wambach, zauważył w komunikacie: „Wszystkie dane dotyczące produkcji przemysłowej, sprzedaży detalicznej i handlu zagranicznego w Niemczech wskazują na słaby rozwój niemieckiej gospodarki w trzecim kwartale. Świadczy o tym fakt, że ocena obecnej sytuacji uległa pogorszeniu. Oczekiwania uczestników badania na najbliższe półrocze nie wskazują na poprawę. Oznacza to, że na chwilę obecną nie spodziewają się szybkiego ożywienia słabego obecnie rozwoju gospodarki”.
Również w Niemczech CPI w październiku ostatecznie wyniósł 0.2% m/m, 2.5% r/r. W Szwajcarii PPI wzrósł w październiku o 0.2% m/m, 2.3% r/r.
EBC Praet: Pewne spowolnienie wzrostu w strefie euro, nadal potrzebny jest znaczący impuls
Główny ekonomista EBC Peter Praet przyznał w swoim przemówieniu, że ostatnie wydarzenia w strefie euro „wskazują na pewne spowolnienie tempa wzrostu gospodarczego”. Spowolnienie odzwierciedla „utratę dynamiki globalnej działalności”. Co więcej, odwrót od silnego wzrostu w 2017 r. „został spotęgowany krótkoterminowymi czynnikami specyficznymi dla danego kraju i sektora. Niemniej jednak popyt krajowy „pozostał odporny”, a wskaźniki nastrojów pozostały na „terytorium ekspansywnym”. Dodał, że podstawowa siła gospodarki „nadal wzmacnia naszą pewność, że trwała konwergencja inflacji do naszego celu będzie kontynuowana”. Jednak „nadal potrzebny jest znaczący bodziec w zakresie polityki pieniężnej”.
Jeśli chodzi o politykę pieniężną, Praet podkreślił, że „zakończenie zakupów aktywów netto nie jest równoznaczne z wycofaniem akomodacyjnej polityki pieniężnej”. „Zwrot” od zakupu aktywów netto w stronę ulepszonych forward forwardów „zachował wystarczający stopień akomodacji polityki pieniężnej”. Patrząc w przyszłość, kluczowe stopy procentowe i forward forward staną się „kotwicą” polityki pieniężnej w miarę zbliżania się końca skupu aktywów. Komunikacja i ścieżka stóp procentowych zostaną „skalibrowane w celu zapewnienia, że inflacja pozostanie na trwałej ścieżce dostosowania”.
Aktywa BoJ wzrosły do 553.6 ton jenów, czyli więcej niż zanualizowany PKB za II kwartał
Najnowsze dane BoJ pokazały, że na dzień 553.6 listopada bank centralny posiada aktywa o wartości 10 tys. JPY. Wśród nich 469.1 tys. JPY to japońskie papiery rządowe, zgromadzone w ciągu pięciu lat programu luzowania ilościowego i jakościowego.
Suma aktywów przekroczyła obecnie PKB obu krajów. Na podstawie danych za II kwartał (od kwietnia do czerwca) nominalny PKB Japonii w ujęciu rocznym wyniósł 2 ton jenów. Dane za trzeci kwartał, które ukażą się w środę, mogą być nieco niższe ze względu na klęski żywiołowe. Niemniej jednak Japonia jest obecnie pierwszym krajem G552.8, który posiada pulę aktywów większą niż jej własny PKB.
Sytuacja spotkała się z krytyką, że ultraluźna polityka pieniężna jest wyraźnie niezrównoważona. Niektórzy zwracali uwagę, że BoJ poniósłby straty, gdyby musiał podnieść stopy procentowe. Ale to nie jest tak poważny problem. Większe ryzyko polega na tym, że w przypadku rzeczywistej sytuacji nadzwyczajnej, takiej jak całkowita katastrofa, BoJ nie będzie już w stanie finansować obligacji rządowych.
Zaufanie przedsiębiorców w Australii spadło ze względu na zatrudnienie i ograniczony wzrost płac
Australia NAB Business Confidence spadła w październiku o 2 punkty z 6 do 4. Warunki biznesowe również spadły o 2 punkty z 14 do 12. Alan Oster, główny ekonomista Grupy NAB zauważył, że „spadek w tym miesiącu wynikał ze słabości składnika zatrudnienia – chociaż na tych poziomach badanie nadal sugeruje ciągły wzrost zatrudnienia na poziomie około 20 tys. miesięcznie . W tym tempie powinniśmy utrzymać niedawny wzrost na rynku pracy”.
W komunikacie zauważono także, że „przebadane miary funduszu płac i oficjalny wskaźnik cen płac sugerują, że na rynku pracy pozostało wystarczająco dużo wolnych mocy produkcyjnych, aby ograniczyć znaczny wzrost wzrostu płac”. W związku z tym „dane o płacach za kwartał września, które zostaną opublikowane jeszcze w tym tygodniu, pokażą niewielki wzrost tempa wzrostu, ale ogólny wzrost płac pozostanie niski w porównaniu z historią”.
Dane z pewnością potwierdzają stanowisko RBA „bez pośpiechu”.
Prognoza średniookresowa EUR / GBP
Dzienne czopy: (S1) 0.8701; (P) 0.8738; (R1) 0.8766; Jeszcze…
Przełamanie EUR/GBP z tymczasowego minimum na poziomie 0.8690 oznacza wznowienie całego spadku z 0.9098. Nastawienie śróddzienne ponownie znajduje się w trendzie spadkowym i najpierw znajduje się wsparcie przy 0.8620. Przełamanie będzie miało na celu projekcję 100% od 0.9098 do 0.8722 z 0.8939 przy 0.8563. Jednak przełamanie niewielkiego oporu na poziomie 0.8773 spowoduje skupienie się z powrotem na oporze 0.8939.
W szerszym ujęciu EUR/GBP utrzymuje się w długoterminowym przedziale wahań, który rozpoczął się od poziomu 0.9304 (najwyższego poziomu z 2016 r.). Średnioterminowy spadek z 0.9305 jest prawdopodobnie w toku i może przedłużyć się do 0.8620. Z drugiej strony, potrzebne jest przełamanie oporu na 0.8939, aby wskazać średnioterminowy zwrot. W przeciwnym razie perspektywy pozostaną ostrożnie niedźwiedzie, nawet w przypadku odbicia.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 0:30 | AUD | NAB Pewność biznesowa Październik | 4 | 6 | ||
| 0:30 | AUD | Warunki biznesowe NAB Październik | 12 | 15 | ||
| 7:00 | EUR | Niemiecki CPI M/M październik F | 0.20% | 0.20% | 0.20% | |
| 7:00 | EUR | Niemiecki CPI r/r październik F | 2.50% | 2.50% | 2.50% | |
| 8:15 | CHF | Ceny producenta i importu M/M Paź | 0.20% | 0.10% | -0.20% | |
| 8:15 | CHF | Ceny producentów i importu r/r paź | 2.30% | 2.60% | ||
| 9:30 | GBP | Zmiana liczby bezrobotnych w październiku | 20.2 tysięcy | 4.3 tysięcy | 18.5 tysięcy | 23.2 tysięcy |
| 9:30 | GBP | Współczynnik zaległości Liczba Października | 2.70% | 2.60% | ||
| 9:30 | GBP | Średnie tygodniowe zarobki 3M/R wrzesień | 3.00% | 3.00% | 2.70% | |
| 9:30 | GBP | Tygodniowy zysk bez premii 3M/R wrzesień | 3.20% | 3.10% | 3.10% | |
| 9:30 | GBP | Stopa bezrobocia MOP 3 miesiące wrzesień | 4.10% | 4.00% | 4.00% | |
| 10:00 | EUR | Nastroje gospodarcze w Niemczech ZEW listopad | -24.1 | -24.2 | -24.7 | |
| 10:00 | EUR | Niemiecka sytuacja ZEW 11 listopada | 58.2 | 65 | 70.1 | |
| 10:00 | EUR | Strefa euro ZEW Sentyment ekonomiczny listopad | -22 | -17.3 | -19.4 | |
| 19:00 | USD | Miesięczne oświadczenie budżetowe (USD) październik | -116.6B | 119.1B |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


