
Przegląd USA
Pomimo niedawnego spadku cen, dane ekonomiczne dotyczące ropy naftowej nadal się wahają
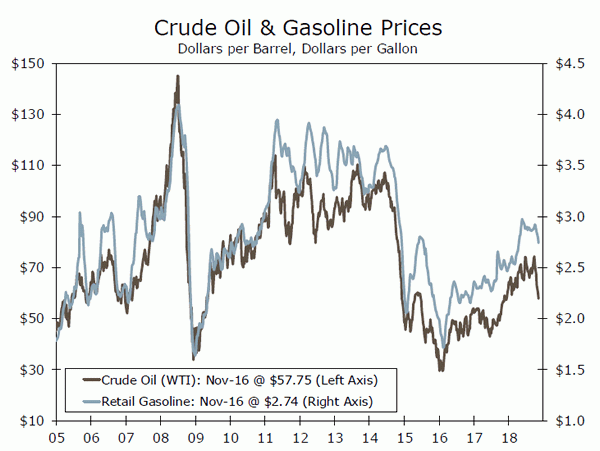
- Na początku października cena WTI za baryłkę ropy przekraczała 75 dolarów. Od tego czasu notowano głównie tendencję spadkową. W tym tygodniu po raz pierwszy od lutego cena spadła poniżej 60 dolarów za baryłkę.
- Część październikowych wskaźników ekonomicznych w tym tygodniu pozostaje jednak nadal pod wpływem wyższej dynamiki cen panującej na początku miesiąca. Pod wpływem wyższych kosztów energii inflacja CPI wzrosła w październiku o 0.3%. Największy miesięczny wzrost sprzedaży od maja odnotowali detaliści, natomiast największy wzrost odnotowały stacje benzynowe.
Inflacja pod kontrolą
Raport CPI opublikowany na początku tygodnia dostarcza najnowszych dowodów na to, że inflacja kształtuje się mniej więcej zgodnie z oczekiwaniami Fed. Do głównego miesięcznego wzrostu przyczyniły się ceny benzyny, ale wsparcie ze strony wielu innych kategorii było również szeroko zakrojone. Ponadto duży spadek cen ropy może nie oznaczać, że konsumenci odczują ogólnie mniejsze wydatki na energię. W październiku ceny usług energetycznych, czyli energii elektrycznej i gazu ziemnego, odnotowały największy miesięczny wzrost od początku 2014 roku.
Inflacja bazowa wzrosła w październiku o 0.19% po gorszych wynikach w poprzednich miesiącach, co powinno złagodzić obawy, że inflacja osiągnęła kolejny słaby punkt. Ceny dóbr podstawowych odnotowały największy miesięczny wzrost od stycznia, usuwając pewne osłabienie z poprzedniego miesiąca. Cła są głównym zmartwieniem cen towarów, ale wzrost wartości dolara w tym roku powinien zapobiec zbyt szybkiemu wzrostowi cen towarów.
Odbicie inflacji bazowej sugeruje, że podstawowy trend jest umiarkowanie wyższy, co powinno utrzymać Fed na kursie stopniowego podnoszenia krótkoterminowych stóp procentowych. Podczas gdy przedsiębiorstwa zaczynają dostrzegać załamanie cen niektórych towarów, cła i ciasny rynek pracy powodują wzrost innych kosztów. Oczekujemy, że w nadchodzącym roku inflacja bazowa będzie wykazywać tendencję wzrostową, do czego przyczyni się większa liczba przedsiębiorstw skłonnych do podwyżki cen.
Gdyby w sklepach było mniej gorąco niż w rzeczywistości
To był najlepszy miesiąc w sklepach w kraju od maja, kiedy sprzedaż detaliczna wzrosła o 0.8%. Choć rzeczywiście spodziewamy się wzrostu sprzedaży świątecznej o 4.5% w stosunku do ubiegłego roku, na podstawie najnowszego raportu dotyczącego sprzedaży detalicznej przestrzegamy przed nadmiernym likwidacją.
Oprócz wzrostu sprzedaży na stacjach benzynowych o 3.5%, sprzedaż pojazdów silnikowych również wzrosła w październiku o 1.1% i żaden z tych składników nie odzwierciedla podstawowych wydatków detalicznych. Trzymiesięczna roczna stopa sprzedaży detalicznej w grupie kontrolnej spadła w październiku do 2.8%, co stanowi pewne spowolnienie w porównaniu z poziomem sprzed kilku miesięcy.
Gdy kalendarz przesunie się na rok 2019, spodziewamy się dalszego umiarkowania w wydatkach, gdyż korzyści wynikające z obniżek podatków dla konsumentów zaczną słabnąć w obliczu rosnących cen i mniej akomodacyjnej polityki pieniężnej.
Produkcja przemysłowa: wzrost tam, gdzie to się liczy
Produkcja przemysłowa wzrosła w październiku mniej niż oczekiwano (+0.1%), a produkcja za grudzień została zrewidowana w dół. Ciepły październik spowodował spadek produkcji przedsiębiorstw użyteczności publicznej o 0.5%, podczas gdy produkcja w górnictwie spadła drugi miesiąc z rzędu.
Gigant branży IP – odnotował w październiku lepszy od oczekiwanego wzrost o 0.3%. Produkcja za wrzesień również została skorygowana nieco w górę, co wskazuje, że działalność fabryki jest na nieco stabilniejszym podłożu, niż wcześniej sądzono. Większość głównych kategorii produkcyjnych odnotowała wzrosty w ciągu miesiąca, z godnym uwagi wyjątkiem samochodów, gdzie sprzedaż w tym roku spadła. Pomimo przyzwoitych wyników produkcji w tym miesiącu, istnieją przesłanki wskazujące, że spowolnienie globalnego wzrostu, mocny dolar i problemy handlowe zaczynają wywierać wpływ na produkcję. W ujęciu rok do roku dynamika produkcji przemysłowej spowolniła do 3.0%.
US Outlook
Rozpoczęcia budów • Wtorek
Liczba rozpoczętych budów mieszkaniowych spadła we wrześniu, przy czym większość tego spadku wynikała ze spadku liczby rozpoczętych budów wielorodzinnych o 15.2%. Jednak liczba rozpoczętych przedsiębiorstw jednorodzinnych również była powolna i spadła o skromniejsze 0.9%. Jest mało prawdopodobne, aby na tym etapie cyklu koniunkturalnego nastąpiło znaczące wybicie w górę. Wyższe oprocentowanie kredytów hipotecznych i stale rosnące ceny domów znacznie zmniejszyły przystępność cenową. Rosnące koszty produkcji sprawiły, że coraz trudniej jest budować domy w niższych przedziałach cenowych, gdzie popyt jest największy, a koszty pracy nadal rosną w związku z niedoborem wykwalifikowanych pracowników budowlanych.
Dane o pozwoleniach na budowę za wrzesień wydają się przedstawiać nieco jaśniejszą historię. Początkowo raportowano jako spadek o 0.6% we wrześniu, pozwolenia zrewidowano w górę do 1.7% wzrostu. Pozwolenia tradycyjnie wyprzedziły start o dwa do trzech miesięcy, ale biorąc pod uwagę, że kupujący i wykonawcy borykają się z poważnymi trudnościami, nie spodziewamy się odnowienia siły w startach.
Poprzedni: 1201K Wells Fargo: Konsensus 1252K: 1230K
Dobra trwałe • Środa
Zamówienia na dobra trwałe wzrosły we wrześniu o 0.7%, napędzane zamówieniami na samoloty obronne, które wzrosły ponad dwukrotnie, do 118.7%. To, w połączeniu z umiarkowanym wzrostem zamówień na pojazdy silnikowe o 0.5%, z nawiązką zrównoważyło spadki zamówień na komercyjne samoloty. Jednak poza samolotami obronnymi zamówienia we wrześniu były zasadniczo skromne. Pozycja niezwiązana z obronnością, z wyłączeniem samolotów, zamówień i dostaw, spadła w ciągu miesiąca o 0.1%, co stanowi drugi miesięczny spadek w obu kategoriach.
W tym tygodniu dowiedzieliśmy się jednak, że produkcja sprzętu dla firm wzrosła w październiku o 0.8%, po wzroście o 9.3% w III kwartale. Chociaż wydatki na sprzęt były w trzecim kwartale słabsze niż oczekiwano, w czwartym kwartale spodziewamy się ich odbicia. Dotychczasowe regionalne badania Fed dotyczące sektora produkcyjnego za październik potwierdzają utrzymanie zamówień. Prosta średnia składników nowych zamówień w Filadelfii, Nowym Jorku, Richmond, Kansas City i Dallas spadła w październiku o 3 punktu, ale pozostaje w pobliżu cyklowych maksimów.
Wstecz: 0.7% Wells Fargo: -2.1% Consensus: -2.2% (miesiąc w miesiącu)
Sprzedaż istniejących domów • Środa
We wrześniu sprzedaż istniejących domów spadła szósty miesiąc z rzędu. Utrzymujące się spowolnienie dotychczasowej sprzedaży nie jest całkowicie zaskakujące. Liczba oczekujących na sprzedaż domów, wniosków o zakup kredytu hipotecznego oraz odsetek konsumentów stwierdzających, że teraz jest dobry moment na zakup domu, w ostatnich miesiącach wykazują tendencję spadkową. Kolejną dynamiką są zapasy, które od ponad trzech lat wykazują tendencję spadkową. Przy mniejszej liczbie domów na sprzedaż sprzedaż istniejących domów miała spaść. Spadek liczby zakupów domów zbiegł się w czasie ze wzrostem oprocentowania kredytów hipotecznych i następuje po latach szybkiego wzrostu cen, które łącznie odbiły się na przystępności cenowej.
Podejrzewamy, że w nadchodzących miesiącach sytuacja na rynku mieszkaniowym będzie nadal się ochładzać, ponieważ praktycznie każdy wskaźnik wiodący dotyczący budownictwa mieszkaniowego będzie nadal słabnąć. Chociaż spodziewamy się mniej typowych osłabień sezonowych w miesiącach zimowych, spodziewamy się, że ogólna sprzedaż pozostanie anemiczna.
Poprzedni: 5.15M Wells Fargo: 5.22M Consensus: 5.20M
Globalny przegląd
Napływające dane wzmacniają wolniejsze tempo globalnego wzrostu
- Dane z Azji w tym tygodniu były w dużej mierze słabe. Realny PKB Japonii skurczył się w III kwartale, podczas gdy kilka kluczowych wskaźników w Chinach wzmacnia zasadnicze spowolnienie występujące w tamtejszej gospodarce w obliczu trwających napięć handlowych.
- W Wielkiej Brytanii dane dotyczące płac i cen były ogólnie pozytywne, chociaż kluczowe wydarzenia na froncie brexitu potwierdzają, że w nadchodzących miesiącach brytyjska gospodarka prawdopodobnie będzie borykać się z utrzymującą się niepewnością.
- Bank centralny Meksyku podniósł główną stopę procentową, próbując zaradzić deprecjacji waluty w obliczu rosnącej niepewności politycznej po ostatnich wyborach prezydenckich.
Napływające dane wzmacniają wolniejsze tempo globalnego wzrostu
Dane gospodarcze opublikowane w tym tygodniu w niektórych częściach Azji były generalnie słabe. W Japonii realny PKB skurczył się w III kwartale, przy spadku o 3% w ujęciu rocznym, co stanowiło ostre odwrócenie od 1.2% rocznej stopy wzrostu odnotowanej w II kwartale (patrz wykres na stronie 3). Choć znaczna część spowolnienia może mieć charakter tymczasowy ze względu na niedawne klęski żywiołowe, które negatywnie wpłynęły na produkcję, wiele sektorów w dalszym ciągu przyczyniło się do osłabienia szerzej rozumianej gospodarki. W III kwartale zanotowano wyraźne spadki spożycia prywatnego i inwestycji niemieszkaniowych. W szczególności wydatki na inwestycje niemieszkaniowe spadły w kwartale w tempie 2% w ujęciu rocznym, po dużym wzroście w II kwartale. Chociaż odbicie w czwartym kwartale wydaje się prawdopodobne, w ciągu najbliższych dwóch lat japońska gospodarka nadal będzie się rozwijać w powolnym tempie, ponieważ proponowana podwyżka podatku od sprzedaży i inne czynniki strukturalne utrudniają szybsze tempo wzrostu.
W Chinach dynamika sprzedaży detalicznej spowolniła w październiku i chociaż wydatki na inwestycje trwałe i produkcja przemysłowa nieznacznie wzrosły w porównaniu z rokiem ubiegłym, wzrost pozostaje znacznie niższy niż dwucyfrowe stopy odnotowane wcześniej w okresie ekspansji (górny wykres). Chińska gospodarka w dalszym ciągu pozostaje kluczowym punktem niepokoju na arenie światowej, ponieważ utrzymujące się napięcia handlowe z USA wpływają na perspektywy w obliczu bardziej zasadniczego spowolnienia krajowego. Niedawno obniżyliśmy nasze prognozy wzrostu na kolejne dwa lata i obecnie oczekujemy, że realny PKB wzrośnie o 6.1% w 2019 r. i 6.0% w 2020 r.
Jeśli chodzi o Europę, dane opublikowane w Wielkiej Brytanii pokazały, że inflacja w dalszym ciągu powraca do celu Banku Anglii wynoszącego 2%, osiągając w październiku 2.4% (średni wykres). W miarę jak presja cenowa osłabła po gwałtownym wzroście po referendum w sprawie Brexitu w 2016 r., wzrost płac zaczął wykazywać oznaki ożywienia. Średnie tygodniowe zarobki wzrosły we wrześniu o 3% rok do roku, co stanowi najszybsze tempo wzrostu od 2015 r. Jednak dane o sprzedaży detalicznej za październik nie spełniły szacunków konsensusu i spadły o 0.5% w ciągu miesiąca. Chociaż inflacja powraca do celu, a wzrost płac przyspiesza, brytyjska gospodarka w dalszym ciągu stoi w obliczu niepewności co do ostatecznego losu negocjacji w sprawie Brexitu. Chociaż decydenci podobno osiągnęli w tym tygodniu porozumienie w sprawie ostatniej ważnej kwestii dotyczącej irlandzkiej granicy, ostateczne porozumienie musi jeszcze zostać zatwierdzone przez brytyjski parlament. Obecnie wydaje się to trudniejsze, ponieważ kluczowi ministrowie Wielkiej Brytanii złożyli w tym tygodniu rezygnację w następstwie wstępnego porozumienia. Nasz podstawowy pogląd nadal zakłada, że umowa ma zostać zatwierdzona przed terminem wyznaczonym na marzec 2019 r., jednak przyznajemy, że prawdopodobna jest niepewność zarówno co do sfinalizowania porozumienia przed terminem, jak i po nim, ponieważ decydenci będą musieli następnie wynegocjować bardziej kompleksową umowę handlową między Wielką Brytanią a UE umowa.
Wreszcie, bank centralny Meksyku podniósł w tym tygodniu swoją podstawową stopę procentową o 25 punktów bazowych do 8.00%, co wydaje się być krokiem mającym na celu powstrzymanie dalszej deprecjacji waluty (wykres dolny). Od połowy października peso meksykańskie spadło o ponad 6% w stosunku do dolara w związku ze wzrostem niepewności co do prawdopodobnego programu politycznego nowego prezydenta. Choć w najbliższej perspektywie podstawy gospodarcze pozostają solidne, a realny PKB w III kwartale wzrósł o 2.6% rok do roku, długoterminowe perspektywy wzrostu mogą budzić obawy w obliczu restrykcyjnych warunków finansowych i utrzymującej się niepewności politycznej.
Globalny Outlook
Japonia CPI • Środa
Presja cenowa w Japonii pozostaje słaba, przy czym CPI wzrósł we wrześniu o 1.2% rok do roku, podczas gdy indeks bazowy wzrósł w tym samym okresie zaledwie o 1%. Inflacja bazowa od kilku miesięcy utrzymuje się na poziomie 1%, a problemem dla Banku Japonii (BoJ) pozostaje utrzymująca się niska inflacja. W związku z tym stopy procentowe utrzymują się na ujemnym poziomie, ponieważ bank przyjął niekonwencjonalne środki polityki pieniężnej i zgromadził w swoim bilansie aktywa, które obecnie wynoszą około 100% PKB. Jednocześnie w III kwartale gospodarka skurczyła się, a realny PKB spadał w tempie 3% w ujęciu rocznym. Generalnie słaby wzrost gospodarczy prawdopodobnie zahamował szybsze przyspieszenie wzrostu cen. Naszym zdaniem BoJ będzie nadal zdecydowanie akomodacyjny, dopóki presja cenowa nie zacznie wykazywać oznak przekonującego trendu wzrostowego. Wydaje się mało prawdopodobne, aby miało to nastąpić w najbliższym czasie i spodziewamy się, że w październiku CPI wzrośnie zaledwie o 1.2% rok do roku.
Wstecz: 1.2% Wells Fargo: 1.4% Consensus: 1.4% (rok do roku)
PMI strefy euro • Piątek
Wskaźniki Markit PMI w strefie euro nadal wykazują tendencję spadkową, przy czym wskaźnik PMI dla przemysłu spadł do 52.0 w październiku z 53.2 we wrześniu. Dane dotyczące produkcji przemysłowej w strefie euro w dużej mierze potwierdzają dane z badania, przy czym produkcja wzrosła w sierpniu o mniej niż 1% rok do roku, po tym jak tempo wzrostu przekroczyło 5% do końca 2017 r. To spowolnienie produkcji wskazuje na szerszy, słaby obraz wzrostu w wielu Europy. Realny PKB strefy euro rósł w III kwartale w tempie zaledwie 0.7% w ujęciu rocznym, najwolniej od 3 r. Opublikowane w tym tygodniu niemieckie dane dotyczące PKB wykazały całkowity spadek w III kwartale, podczas gdy wzrost we Włoszech w tym kwartale utrzymywał się zasadniczo na stałym poziomie. Na pierwszym planie nadal znajdują się obawy dotyczące sytuacji fiskalnej i perspektyw wzrostu Włoch, a Europejski Bank Centralny będzie prawdopodobnie obserwował przyszłotygodniową publikację wskaźnika PMI pod kątem oznak ożywienia produkcji i silniejszych perspektyw wzrostu w związku z normalizacją polityki w nadchodzących kwartałach.
Poprzedni: 52.0 (Manufacturing), 53.7 (usługi) Konsensus: 52.0 (produkcja), 53.6 (usługi)
CPI w Kanadzie • piątek
Inflacja w Kanadzie spadła we wrześniu, a inflacja zasadnicza wzrosła o 2.2% rok do roku, czyli mniej niż 2.8% odnotowane w sierpniu. Jednak wrześniowy spadek był w dużej mierze spowodowany czynnikami jednorazowymi, takimi jak spadek zazwyczaj wyższych cen letnich biletów lotniczych. Inflacja zbliżyła się do celu Banku Kanady (BoC) na poziomie 2%, a w swoim najnowszym ogłoszeniu polityki BoC przewidywał, że inflacja pozostanie w pobliżu celu do 2020 r., ponieważ inne czynniki tymczasowe, takie jak wyższe ceny ropy i podwyżki płacy minimalnej, powinny osłabnąć. Rzeczywiście, światowe ceny ropy naftowej gwałtownie spadły w ostatnich tygodniach, co wskazuje na niższą presję cenową w przyszłości. Jednocześnie realny PKB rósł w II kwartale w solidnym tempie 2.9% w ujęciu rocznym, podczas gdy wzrost płac również pozostał wystarczająco stabilny. Miary te wskazują, że kanadyjska gospodarka funkcjonuje z niewielkimi luzami. Biorąc pod uwagę te podstawy, spodziewamy się, że BoC podniesie stopy procentowe trzykrotnie w 2 r., ponieważ inflacja utrzymuje się w granicach celu, a wzrost gospodarczy pozostaje solidny.
Poprzedni: 2.2% (rok w roku) Wells Fargo: 2.1%
Punkt widzenia
Watch Rate
Czy Fed będzie nadal zacieśniał politykę?
W ostatnim czasie miały miejsce dwa wydarzenia, które mogą skłonić niektórych obserwatorów do postawienia pytania o to, o ile jeszcze bardziej zaostrzy politykę Fed. Po pierwsze, czy Federalny Komitet Otwartego Rynku (FOMC) pójdzie dalej, jeśli giełda pójdzie dalej na południe?
Rezerwa Federalna ma dwa cele: „pełne zatrudnienie” i „stabilność cen”. W zakresie, w jakim wartość giełdy wpływa na te dwie zmienne, wówczas FOMC może zmienić kurs. Jednak w chwili pisania tego tekstu indeks S&P 500 spadł jedynie o około 7% w stosunku do swojego szczytu z września. Naszym zdaniem dotychczasowe spadki na giełdzie nie są na tyle duże, aby mieć znaczący wpływ na dwa główne cele Fed. Innymi słowy, FOMC prawdopodobnie nie zejdzie z publicznie komunikowanej ścieżki zacieśnienia polityki pieniężnej, chyba że tendencja spadkowa na giełdach pogłębi się znacznie.
Prawdopodobnie większe znaczenie ma niedawny spadek cen ropy. (Cena West Texas Intermediate spadła o około 25% od początku października). Ten znaczący spadek cen ropy prawdopodobnie spowoduje obniżenie ogólnej stopy inflacji CPI w nadchodzących miesiącach, co prawdopodobnie może zagrozić celowi Fed, jakim jest „stabilność cen”. ”
Naszym zdaniem jednak FOMC prawdopodobnie rozważy ewentualny spadek ogólnego wskaźnika inflacji CPI w najbliższej przyszłości. O ile niedawny spadek cen ropy nie spowoduje spadku bazowej inflacji CPI, która nie uwzględnia cen żywności i energii, wówczas FOMC prawdopodobnie będzie kontynuował podwyżki stóp procentowych, choć w stopniowym tempie.
Stopa inflacji bazowej podążała za niższą ogólną stopą inflacji w latach 2015–16. Istnieją jednak podstawy, aby oczekiwać, że tym razem inflacja bazowa nie będzie reagować tak mocno, jak wtedy. Po pierwsze, ceny ropy naftowej spadły o około 80% między połową 2014 r. a początkiem 2016 r. Dotychczasowy spadek był znacznie mniej ekstremalny. Po drugie, gwałtowny wzrost wartości dolara, który w poprzednim okresie wzrósł o około 30% w ujęciu ważonym obrotami handlowymi, przyczynił się do obniżenia cen importu. Po trzecie, dzisiejszy rynek pracy jest znacznie trudniejszy niż trzy lata temu. O ile inflacja bazowa CPI nie ulegnie obniżeniu, FOMC prawdopodobnie będzie kontynuował ścieżkę stopniowego zacieśniania polityki pieniężnej.
Analizy rynku kredytowego
Kredyty bankowe i krzywa dochodowości
Jak wynika z danych opublikowanych w tym tygodniu w badaniu Fed's Senior Loan Officer Survey, banki poluzowały kryteria udzielania kredytów w III kwartale, podczas gdy popyt na kredyty spadł. Podaż funduszy pożyczkowych pozostała silna, ponieważ banki zmniejszyły dostępność kredytów komercyjnych, przemysłowych i mieszkaniowych oraz pozostawiły niezmienione standardy w zakresie kredytów na nieruchomości komercyjne, samochodowe i na karty kredytowe. Najczęściej wymienianymi przyczynami była zwiększona konkurencja wśród pożyczkodawców i ogólnie optymistyczne perspektywy aktywności gospodarczej.
Z drugiej strony popyt był znacznie słabszy, zwłaszcza na kredyty mieszkaniowe. Biorąc pod uwagę, że oprocentowanie kredytów hipotecznych wzrosło o prawie jeden punkt procentowy w ciągu ostatniego roku i osiągnęło najwyższy poziom od siedmiu lat, nie jest to zaskakujące. Inwestycje mieszkaniowe hamowały wzrost PKB przez pięć z ostatnich sześciu kwartałów, a utrzymująca się słabość sprzedaży istniejących domów zwiastuje dalsze osłabienie. Firmy zgłosiły zmniejszenie inwestycji w sprzęt jako główną przyczynę spadku popytu, co jest spójne z niezadowalającym tempem wzrostu inwestycji przedsiębiorstw w środki trwałe wynoszącym 0.8% w trzecim kwartale.
Banki odpowiedziały także na specjalne pytanie dotyczące nachylenia krzywej dochodowości, wskazując, że szeroko dyskutowane w zeszłym roku spłaszczenie nie miało wpływu na praktyki kredytowe. Gdyby jednak doszło do umiarkowanego odwrócenia, w sieci informowali, że zaostrzą standardy, uznając to za sygnał pogorszenia się koniunktury gospodarczej. Biorąc pod uwagę, że spread obligacji 2-letnich do 10-letnich amerykańskich obligacji skarbowych utrzymuje się poniżej 30 punktów bazowych, należy to monitorować jako okno na akcję kredytową.
Temat tygodnia
Niedźwiedzie kontra. Naftowcy
Cena WTI za baryłkę ropy spadła w tym tygodniu o kolejne cztery dolary, co wystarczyło, aby procentowy spadek od październikowego maksimum do ponad 25%, z łatwością przekraczając 20% spadek, który stanowi próg bessy. Czy spadek cen ropy będzie tak samo oddziaływać na wydatki przedsiębiorstw, jak miało to miejsce wcześniej w tym cyklu?
W drugiej połowie 2014 roku ceny ropy naftowej spadły jeszcze bardziej niż obecnie. W tym okresie cena ropy WTI spadła o połowę, z ponad 100 dolarów do mniej niż 50 dolarów w ciągu około sześciu miesięcy.
Pod wpływem gwałtownych cięć w sektorze wydobywczym i energetycznym wydatki przedsiębiorstw na inwestycje w środki trwałe gwałtownie spadły, czego kulminacją był spadek rocznej stopy wzrostu ogólnych inwestycji przedsiębiorstw w środki trwałe (BFI) w trzech kolejnych kwartałach, a stopa rok do roku również w całkowity spadek pod koniec 2015 r. Zadawano wówczas pytania, czy doszło do „recesji w przemyśle”.
Argumentowaliśmy wówczas, że słabość dotyczyła głównie wydatków na energię. Tak, w innych branżach wystąpiły efekty domina, a wskaźnik BFI poza sektorem wydobywczym również spadł, ale w ujęciu rok do roku nigdy nie osiągnął wartości ujemnej. Wydatki na energię wzrosły jednak z prawie 8% udziału BFI na początku 2015 r. do niecałych 3% na początku 2017 r.
Oczekujemy, że wydatki na sprzęt w całym okresie objętym prognozą będą umiarkowane, ale ma to więcej wspólnego z dynamiką na koniec cyklu koniunkturalnego niż z cenami ropy. Nie spieszmy się jeszcze z radykalnymi korektami w dół naszej prognozy wydatków ze względu na niedawny spadek cen ropy.
Aby tak się stało, musielibyśmy utrzymać ceny na obecnym, obniżonym poziomie przez kilka miesięcy. Na dolnym wykresie można zauważyć, że cięcia wydatków w sektorze energii rozpoczęły się na dobre dopiero na początku 2015 r., czyli mniej więcej sześć miesięcy po tym, jak ceny ropy osiągnęły najwyższy poziom w tym cyklu. Jeżeli wiosną nadal będziemy utrzymywać się poniżej 60 dolarów za baryłkę, będziemy mniej optymistyczni. Na razie jednak nie śpieszymy się ze zmianami.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


