
USA i Chiny zgodziły się nie eskalować wojny handlowej po spotkaniu Trumpa z Xi. Osiągnięto porozumienie o zawieszeniu broni. Choć to tylko 90 dni, rynki azjatyckie pozytywnie zareagowały na rozwój wydarzeń, a wszystkie główne indeksy odnotowały solidne wzrosty. Kontrakty terminowe DOW również wskazują na dzień 2% wzrostu. Na rynkach walutowych dolar australijski jest największym beneficjentem i ma silną przewagę na początku pracowitego tygodnia. Kolejne najsilniejsze pozycje to dolar kanadyjski i dolar nowozelandzki. Jen jest naturalnie najsłabszy po powrocie apetytu na ryzyko. Dolar jest drugim najgorszym i będzie potrzebował wsparcia w postaci danych z tego tygodnia, w tym NFP, a także świadectwa Powella o odwróceniu osłabienia.
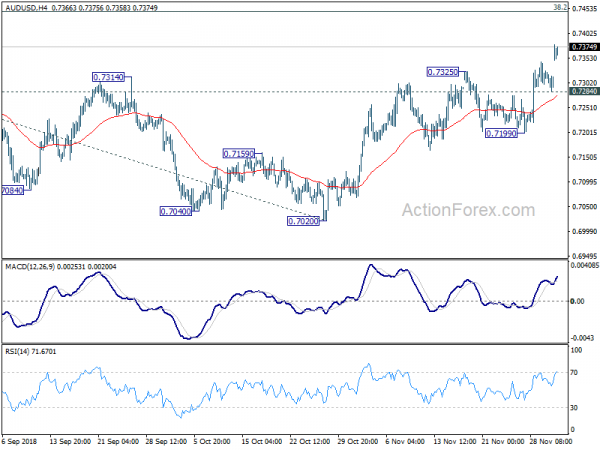
Technicznie rzecz biorąc, AUD/USD wreszcie wykazuje pewne przekonanie, przebijając się przez kluczowy opór na poziomie 0.7314. To powinno przypieczętować przypadek średnioterminowego zwyżkowego odwrócenia, a kolejnym celem jest poziom Fibonacciego na poziomie 0.7446. Dzisiejszy gwałtowny spadek USD/CAD uwiarygodnia także przypadek odrzucenia oporu na 1.3385. Natychmiast skupimy się ponownie na wsparciu na 1.3187, aby potwierdzić krótkoterminowe odwrócenie. Gdzie indziej, EUR/USD, GBP/USD, USD/CHF, USD/JPY, EUR/GBP, EUR/JPY i GBP/JPY utrzymują się jedynie w znanym zakresie.
Na pozostałych rynkach Nikkei zamknął się o 1.0%, czyli 223.7 pkt, przy poziomie 22574.76. W chwili pisania tego tekstu HSI w Hongkongu wzrósł o 2.46%. China Shanghai SSE wzrosła o 2.57%. Singapore Strait Times wzrósł o 2.26%. Rentowność 10-letnich JGB spadła o -0.0049 przy 0.086, poniżej poziomu 0.09. Ropa WTI mocno odbiła i obecnie znajduje się na poziomie 53.3. Złoto próbuje odrobić straty po słabości dolara i naciska 1230.
Zawieszenie wojny handlowej między USA a Chinami na 90 dni, Chiny mają natychmiast rozpocząć prace nad reformami
Prezydent USA Donald Trump pochwalił, że odbył „niesamowite i produktywne spotkanie” z chińskim prezydentem Xi Jinpingiem, będące kulminacją szczytu G20 w Argentynie. Obie strony zgodziły się na zawieszenie broni w wojnie handlowej na 90 dni i pracę nad zmianami strukturalnymi w Chinach. Chiny zgodziły się również natychmiast rozpocząć zakupy amerykańskich produktów rolnych. Trump powiedział, że istnieją „nieograniczone możliwości zarówno dla Stanów Zjednoczonych, jak i Chin”.
W oświadczeniu Białego Domu:
- Trump zgodził się NIE podnosić od 200 stycznia ceł na chiński postęp o wartości 25 miliardów dolarów do 1%, ale pozostawić je na poziomie 10%.
- Chiny zakupią „bardzo znaczną” ilość produktów rolnych, energetycznych, przemysłowych i innych od USA, zaczynając od rolnictwa.
- Co najważniejsze, natychmiast rozpoczną się negocjacje w sprawie reform strukturalnych dotyczących „przymusowego transferu technologii, ochrony własności intelektualnej, barier pozataryfowych, włamań i kradzieży cybernetycznych, usług i rolnictwa. „
- Negocjacje zakończą się w ciągu najbliższych 90 dni. W przypadku braku porozumienia powyższe stawki zostaną podniesione z 10% do 25%.
Zaledwie dzień po porozumieniu o zawieszeniu broni z Chinami. Trump właśnie napisał na Twitterze, że Chiny zgodziły się „obniżyć i usunąć cła na samochody” z USA. A obecna taryfa wynosi 40%.
Wskaźnik PMI dla przemysłu japońskiego osiągnął poziom 52.2, a dynamika przechylała się w stronę spowolnienia
W listopadzie indeks PMI dla przemysłu japońskiego ostatecznie osiągnął poziom 52.2, skorygowany w górę z 51.8. Markit zauważył, że liczba nowych zamówień rośnie w najsłabszym łącznym tempie od nieco ponad dwóch lat. Umiarkowany jest także wzrost produkcji, a zaufanie w biznesie spada szósty miesiąc z rzędu.
Joe Hayes, ekonomista w IHS Markit zauważył, że „październikowe odbicie było rzeczywiście przejściowym skokiem”. Ponadto „podstawowy obraz pozostaje przyćmiony, a dynamika zmierza w stronę spowolnienia”. „Słabe wyniki sprzedaży odzwierciedlały niestabilną sytuację zarówno w kraju, jak i za granicą. Według firm słaby popyt z Chin i części Europy zahamował wzrost eksportu.
Również w Japonii wydatki inwestycyjne wzrosły w III kwartale o 4.5%, znacznie poniżej oczekiwań na poziomie 3%.
Wskaźnik PMI dla przemysłu Caixin w Chinach wzrósł do 50.2, popyt krajowy poprawił się, popyt zagraniczny stłumił
China Caixin PMI wzrósł w listopadzie o 0.1 do 50.2, nieco powyżej oczekiwań na poziomie 50.1. Markit zauważył w komunikacie, że produkcja pozostaje niezmieniona drugi miesiąc z rzędu. Odnotowano dalszy wzrost całkowitej liczby nowych prac, lecz tendencje w eksporcie pozostają ograniczone. Tymczasem inflacja kosztów produkcji spada do najniższego poziomu od siedmiu miesięcy.
Dr Zhengsheng Zhong, dyrektor ds. analiz makroekonomicznych w Grupie CEBM zauważył w komunikacie, że „Ogólnie popyt krajowy w całym sektorze produkcyjnym poprawił się w listopadzie, podczas gdy popyt zagraniczny był nadal ograniczony. Produkcja spadła, zaufanie było stosunkowo stabilne, poprawił się obrót kapitałowy, a presja na wzrost cen produktów przemysłowych osłabła. Gospodarka Chin była słaba, ale nie wykazywała znaczących oznak pogorszenia”.
AUD wzrusza ramionami słabe dane o produkcji, budownictwie i zyskach
Indeks wydajności przemysłu produkcyjnego australijskiej grupy Industry Group gwałtownie spadł o -7 do 51.3 w listopadzie. To najniższy poziom od października 2017 r. To wciąż dwadzieścia sześć miesięcy nieprzerwanego ożywienia i ekspansji, najdłuższa passa od 2005 r. Również w Australii pozwolenia na budowę spadły w październiku o -1.5% m/m, poniżej oczekiwań na poziomie -1.4% m/m. Zyski operacyjne spółki wzrosły o 1.9% kw./kw., poniżej oczekiwań na poziomie 2.9% kw./kw. W przypadku Nowej Zelandii indeks handlowy spadł o -0.3% kw./kw., poniżej oczekiwań na poziomie 0.1% kw./kw.
Ale ogólnie rzecz biorąc, AUD/USD nie mógł przejmować się słabymi danymi. Dziś gwałtownie rośnie po wiadomościach o zawieszeniu broni w wojnie handlowej między USA a Chinami. AUD/USD powinien teraz znajdować się w średnioterminowym odbiciu do poziomu 0.7446 Fibonacciego.
Wielki tydzień dla USD, AUD i CAD
Jeśli chodzi o przyszłość, głównym tematem tygodnia będzie zeznanie prezesa Fed Jerome’a Powella. Powell będzie miał okazję poddać się analizie i wyjaśnić swoje poglądy na temat tego, jak blisko stopy procentowej jest neutralny, czyli „tuż poniżej”. Wielu urzędników Fed również jest zajętych przemówieniami w tym tygodniu, torując drogę do kolejnej podwyżki, która odbędzie się 19 grudnia, za dwa tygodnie. I oczywiście uważnie obserwowane będą dane z USA, takie jak indeksy ISM i zatrudnienie w sektorze pozarolniczym.
To ważny tydzień dla Australii. Australijczyk zyskał przewagę dzięki zawieszeniu broni w wojnie handlowej między USA a Chinami. Ale wyzwania stoją przed nami. Oczekuje się, że RBA pozostawi stopy procentowe na niezmienionym poziomie 1.50% i utrzyma neutralne nastawienie. Australia opublikuje także PKB, sprzedaż detaliczną i bilans handlowy.
To także ważny tydzień dla dolara kanadyjskiego. Powszechnie oczekuje się, że BoC pozostawi stopy procentowe na niezmienionym poziomie 1.75%. Kanada opublikuje dane dotyczące bilansu handlowego, Ivey PMI i zatrudnienia. Jednak spotkanie OPEC mogłoby być bardziej poruszające dla Loonie.
Poza tym zaprezentowanych zostanie wiele ważnych danych, w tym brytyjskie PMI, szwajcarski CPI itp. Oto kilka najważniejszych wydarzeń tygodnia:
- Poniedziałek: produkcja China Caixin PMI; Ostateczny indeks PMI dla przemysłu w strefie euro. Produkcja PMI w Wielkiej Brytanii; Produkcja ISM w USA, wydatki na budowę
- Wtorek: baza monetarna Japonii; Decyzja RBA w sprawie stóp procentowych, rachunek bieżący Australii; szwajcarski CPI; PMI dla budownictwa w Wielkiej Brytanii; PPI strefy euro; Produktywność pracy w Kanadzie
- Środa: PKB Australii; Usługi China Caixin PMI; Finał PMI dla usług strefy euro; usługi PMI w Wielkiej Brytanii; sprzedaż detaliczna w strefie euro; zatrudnienie w ADP w USA; produktywność pozarolnicza; usługi ISM, Beżowa Księga Fed; Decyzja w sprawie stóp procentowych BoC
- Czwartek: sprzedaż detaliczna w Australii, bilans handlowy; Zamówienia fabryczne w Niemczech; Bilans handlowy Kanady, Ivey PMI; Bilans handlowy USA, zamówienia fabryczne, liczba bezrobotnych
- Piątek: średnie zarobki gotówkowe w Japonii, wskaźniki wyprzedzające; Niemcy produkcja przemysłowa; szwajcarskie rezerwy walutowe; Zatrudnienie w strefie euro, rewizja PKB; zatrudnienie w Kanadzie; Płace w sektorze pozarolniczym w USA, nastroje konsumentów w stanie Michigan
Codzienne prognozy AUD / USD
Dzienne czopy: (S1) 0.7289; (P) 0.7308; (R1) 0.7332; Jeszcze…
AUD/USD wzrósł dziś aż do 0.7380. Silne przełamanie oporu na poziomie 0.7314 ostatecznie potwierdziło średnioterminowe odwrócenie trendu. W ciągu dnia tendencja jest wzrostowa w kierunku dalszego wzrostu do 38.2% zniesienia z 0.8135 do 0.7020 przy 0.7446 i powyżej. Z drugiej strony, przełamanie niewielkiego wsparcia na poziomie 0.7284 w pierwszej kolejności sprawi, że nastawienie śróddzienne stanie się neutralne. Jednak krótkoterminowe perspektywy pozostaną bycze, o ile utrzyma się wsparcie na poziomie 0.7199.
W szerszej perspektywie spadek AUD/USD z 0.8135 powinien zakończyć się już na poziomie 0.7020, przed kluczowym wsparciem na poziomie 0.6826 (minimalnie w 2016 r.). Powinno być widać mocniejsze odbicie. Mimo to spodziewalibyśmy się silnego oporu ze strony wsparcia na poziomie 0.7500, które obróciło opór w stronę ograniczenia wzrostu. Średnioterminowy spadek z 0.8135 powinien się przedłużyć, by w późniejszym etapie osiągnąć minimum na poziomie 0.6826.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 21:30 | AUD | Wskaźnik wydajności AiG listopad | 51.3 | 58.3 | ||
| 21:45 | NZD | Warunki handlu Indeks Q / Q Q3 | -0.30% | 0.10% | 0.60% | 0.40% |
| 23:50 | JPY | Kapitał Wydajność Q3 | 4.50% | 8.60% | 12.80% | |
| 00:00 | AUD | TD Securities Inflation M / M Nov | 0.00% | 0.10% | ||
| 00:30 | AUD | Spółka Zysk operacyjny Q/Q Q3 | 1.90% | 2.90% | 2.00% | 2.40% |
| 00:30 | AUD | Pozwolenia budowlane M/M październik | -1.50% | -1.40% | 3.30% | 5.50% |
| 00:30 | JPY | PMI Manufacturing listopad F | 52.2 | 51.8 | 51.8 | |
| 01:45 | CNY | Caixin PMI Manufacturing listopad | 50.2 | 50.1 | 50.1 | |
| 08:15 | CHF | Sprzedaż detaliczna realna r/r październik | -0.70% | -2.70% | ||
| 08:30 | CHF | PMI Manufacturing listopad | 56.3 | 57.4 | ||
| 08:45 | EUR | Włochy Produkcja PMI listopad | 48.9 | 49.2 | ||
| 08:50 | EUR | Francja Manufacturing PMI Nov F | 50.7 | 50.7 | ||
| 08:55 | EUR | Niemcy Produkcja PMI Nov F. | 51.6 | 51.6 | ||
| 09:00 | EUR | Strefa euro Produkcja PMI Nov F. | 51.5 | 51.5 | ||
| 09:30 | GBP | PMI Manufacturing listopad | 52 | 51.1 | ||
| 14:30 | CAD | PMI dla przemysłu Nov | 53.9 | |||
| 15:00 | USD | Wydatki budowlane M / M październik | 0.40% | 0.00% | ||
| 14:45 | USD | Produkcja PMI Nov F. | 55.4 | 55.4 | ||
| 15:00 | USD | ISM Manufacturing listopad | 57.5 | 57.7 | ||
| 15:00 | USD | Ceny ISM zapłacone w listopadzie | 70.5 | 71.6 | ||
| 15:00 | USD | Zatrudnienie ISM listopad | 56.8 |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


