
Najważniejsze informacje z USA
- Zgodnie z powszechnymi oczekiwaniami Fed w tym roku po raz kolejny podwyższył stopy procentowe. Jednocześnie wykres punktowy Fed przesunął się w dół w horyzoncie prognozy. Zmiany te są zgodne z łagodniejszą inflacją i perspektywami gospodarczymi.
- Dane były zasadniczo pozytywne, a liczba rozpoczętych inwestycji mieszkaniowych i ich odsprzedaży przełamały słabsze oczekiwania rynku. Wydatki konsumenckie w listopadzie pozostały wysokie, a oczekuje się, że w czwartym kwartale konsumpcja wzrośnie o solidne 4% (w ujęciu rocznym).
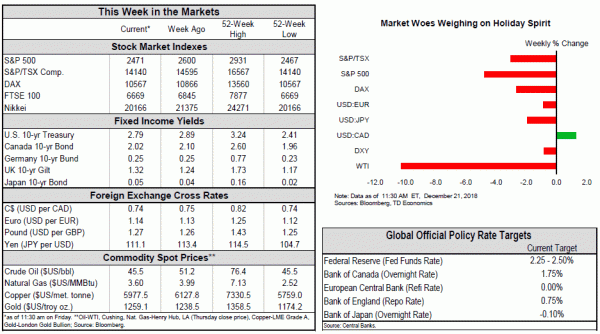
- Wyprzedaż na rynku akcji pod koniec roku była kontynuowana w tym tygodniu, a rosnące ryzyko częściowego zawieszenia działalności rządu było ostatnim z szeregu czynników, które prawdopodobnie będą miały wpływ na nastroje w Nowym Roku.
Najciekawsze w Kanadzie
- W tym tygodniu Święta Bożego Narodzenia przyszły wcześniej dla obserwatorów danych ekonomicznych. Mnóstwo raportów pokazało zarówno mocne, jak i słabe strony gospodarki Kanady.
- Słabą stroną jest spadek sprzedaży istniejących domów w listopadzie o 2.3%, co oznacza spadek trzeci miesiąc z rzędu. Mimo to wydaje się, że rynek mieszkaniowy stabilizuje się na tym niższym poziomie, przy sprzedaży nowym ofertom na zrównoważonych obszarach rynku, a ceny skorygowane o jakość wzrosły o 2% w porównaniu z rokiem ubiegłym.
- Z drugiej strony, PKB wzrósł w październiku o 0.3%. Przedsiębiorstwa patrzą stosunkowo optymistycznie w przyszłość i zauważają utrzymujące się ograniczenia mocy produkcyjnych, które powinny przełożyć się na większe inwestycje w sektorach niezwiązanych z ropą naftową.
To był pracowity tydzień danych, ale głównym wydarzeniem było posiedzenie FOMC. Zgodnie z powszechnymi oczekiwaniami Fed po raz czwarty w tym roku podniósł stopy procentowe, podnosząc górną granicę stopy funduszy federalnych do 2.5%. Bardziej interesujące było to, że wykres punktowy Fed, który pokazuje oczekiwania członków co do przyszłych podwyżek stóp procentowych, przesunął się w dół w 2019. Mediana oczekiwań wynosi obecnie dwie podwyżki, w porównaniu z trzema wcześniejszymi. Oczekiwania dotyczące długoterminowego poziomu stopy funduszy federalnych również spadły o 25 punktów bazowych do 2.75%. Zmianom tym towarzyszą nieco bardziej stonowane perspektywy cenowe i nieco wyższa stopa bezrobocia, co jest oznaką łagodniejszych perspektyw gospodarczych w nadchodzących latach.
Gołębi ton Fed w sprawie przyszłych podwyżek nie uspokoił inwestorów. Po tych wiadomościach zarówno amerykańskie, jak i międzynarodowe rynki akcji przedłużyły swoją passę spadków. Należy jednak zauważyć, że ścieżka stóp procentowych nie jest sztywna, a Fed kładzie większy nacisk na zależność od danych. Jak to ujął przewodniczący Fed Powell, od tego momentu „pozwolimy, aby dane do nas przemówiły”.
A skoro już mowa o danych, publikacje z tego tygodnia w dalszym ciągu potwierdzały kilka bieżących tematów. Po pierwsze, inflacja pozostaje blisko celu, ale ostatnio spadła. Bazowy indeks PCE Prince, preferowana przez Fed miara inflacji, wzrósł w listopadzie, ale nadal był niższy od celu (wykres 1). Po drugie, wydatki konsumenckie w USA pozostają wysokie. Realne wydatki wzrosły w listopadzie o 0.3%. Biorąc pod uwagę dwa miesiące zapasów, wygląda na to, że w ostatnim kwartale roku konsumpcja wzrośnie o blisko 4% (w ujęciu rocznym), czyli lepiej niż wcześniej oczekiwano. To sprawia, że nasze śledzenie realnego PKB za ten sam kwartał wynosi 2.8%, co oznacza spowolnienie w porównaniu z trzecim kwartałem (3.4%), ale wystarczające, aby utrzymać wzrost na poziomie 2.9% w ciągu roku.
Po trzecie, rynek mieszkaniowy pozostaje miękki, ale niedawna poprawa jest zachęcająca. Zarówno liczba rozpoczętych inwestycji mieszkaniowych (3.2%), jak i sprzedaż istniejących domów (1.9%) wzrosły w listopadzie, przekraczając oczekiwania rynku. Z mniej pozytywnego punktu widzenia, liczba rozpoczętych inwestycji była wspierana przez zmienny segment budownictwa wielorodzinnego (liczba rozpoczętych inwestycji jednorodzinnych spadła trzeci miesiąc z rzędu), podczas gdy odsprzedaż domów w głównych regionach USA nadal spada od 3% do 15% rok do roku.
W miarę wygasania wysokiego poziomu cukru wywołanego bodźcami monetarnymi i fiskalnymi, spodziewamy się, że w 2.5 r. wzrost gospodarczy spowolni do nadal zdrowego poziomu 2019%. Na przyszłej ścieżce kryje się jednak kilka potencjalnych dziur (patrz tutaj). Ostatni impas w sprawie wydatków budżetowych, który może doprowadzić do częściowego zawieszenia działalności rządu, to tylko jeden z przykładów. Biorąc pod uwagę, że przestoje zwykle okazują się krótkotrwałe, historia sugeruje, że ich wpływ na gospodarkę jest ograniczony. Uderzenie w zaufanie rynku może jednak okazać się bardziej szkodliwe.
Biorąc pod uwagę oczekiwania dotyczące spowolnienia wzrostu i wyraźną wyprzedaż na rynkach akcji pod koniec roku (wykres 2), słowo „recesja” zyskało ostatnio na popularności. Nasze niedawne spojrzenie na szeroki zakres wskaźników nie pozwala na znalezienie na to dowodów w danych ekonomicznych. To powiedziawszy, negatywne oczekiwania mogą potencjalnie stać się samospełniające. Ale na razie jedyną rzeczą, której musimy się bać, jest sam strach.
Rok dobiega końca, więc warto przypomnieć sobie, co było. Rok 2018 był rokiem dostosowań dla kanadyjskiej gospodarki. Od nowych przepisów dotyczących kredytów hipotecznych po niepewność handlową i spadające ceny ropy naftowej – był to także rok trudnych warunków. Wzrost gospodarczy spadł z wysokich 2.9% w 2017 r. do wciąż przyzwoitych 2.1% w 2018 r. Pod nagłówkiem zmieniły się także czynniki napędzające. Po latach wspierania wzrostu, w 2018 r. odjęły się od niego inwestycje mieszkaniowe. Na szczęście ich ujemny wkład został zniwelowany przez odwrócenie wkładu eksportu netto, co według nas będzie kontynuowane w przyszłym roku.
Przepływ danych w tym tygodniu odzwierciedlał te tematy. W listopadzie sprzedaż domów w Kanadzie nadal spadała, spadając o 2.3%, co stanowi trzeci z rzędu miesięczny spadek. Co ważne, spadek sprzedaży spotkał się z mniejszą liczbą ofert, pozostawiając rynek mieszkaniowy na zrównoważonym terytorium. Po uwzględnieniu jakości ceny domów w całym kraju wzrosły o 2.0% w porównaniu z rokiem ubiegłym. Rynek wydaje się wykazywać oznaki stabilizacji, jednak na niższym poziomie aktywności niż zawrotne tempo ostatnich kilku lat.
Stabilny to także słowo opisujące sytuację inflacyjną w Kanadzie. Podczas gdy zasadniczy wzrost cen konsumpcyjnych spadł w listopadzie do 1.7% ze względu na spadające ceny ropy, podstawowe wskaźniki Bank of Canada utrzymywały się na zaskakująco stabilnym poziomie, oscylując w wąskim przedziale od 1.8% do 2.1% na przestrzeni roku. W listopadzie wspólna miara CPI osiągnęła 10. miesiąc na poziomie 1.9%, co stanowi najdłuższą serię stałego wzrostu w historii (zob. wykres 1).
Wpływ niższych cen ropy naftowej będzie prawdopodobnie bardziej zauważalny w kanadyjskich danych ekonomicznych przez pozostałą część 2018 r., ale przynajmniej czwarty kwartał rozpoczął się solidnie, przy wzroście PKB o 0.3% m/m w październiku. Co zachęcające, wzrost był powszechny w większości branż, zarówno wytwarzających towary, jak i usługi, z godnym uwagi wyjątkiem budownictwa, które zahamowało piąty miesiąc z rzędu. Nawet biorąc pod uwagę dobry początek kwartału, w czwartym kwartale wzrost prawdopodobnie wyniesie średnio zaledwie 1.7%. W listopadzie doszło do najgorszych obniżek na kanadyjskie mieszanki olejów, a dobrowolne ograniczenia produkcji prawdopodobnie zaciążą na aktywności (zobacz nasz raport). Spowoduje to osłabienie wzrostu gospodarczego na koniec roku, nawet zanim w styczniu wejdą w życie obowiązkowe cięcia produkcji.
Ten rok miał też swoje tajemnice, na które być może odpowiedzi poznamy w następnym roku. Po pierwsze, pomimo solidnych zamiarów inwestycyjnych i presji na moce produkcyjne, faktyczne inwestycje biznesowe pozostają niewielkie. Inwestycje przedsiębiorstw niemieszkaniowych w trzecim kwartale 2018 r. były mniej więcej na tym samym poziomie, na którym zakończyły 2017 r. Spodziewamy się przyspieszenia inwestycji w 2019 r., jednak w świetle tegorocznego rozwoju sytuacji należy uwzględnić niepewność wokół sektora. Po drugie, pomimo rekordowo niskiej stopy bezrobocia i rekordowo wysokiego wskaźnika wakatów, dynamika płac pozostaje niska. Badania sugerują, że firmy borykające się z wakatami będą oferować bardziej atrakcyjne wynagrodzenia, aby przyciągnąć kandydatów, ale wciąż czekamy, aby zobaczyć to w danych.
Indeks przemysłu ISM w USA – grudzień
Data wydania: styczeń 3, 2018
Poprzedni: 59.3
Prognoza TD: 57.3
Konsensus: 58.4
Jak sugerują słabsze od oczekiwań odczyty z ankiet Empire Manufacturing i Philly Fed, oczekujemy, że indeks ISM Manufacturing w grudniu odzyska część swojej niedawnej siły. Chociaż spodziewamy się jego osłabienia bardziej niż obecny konsensus, zauważamy, że indeks ISM pozostaje na silnych poziomach i daleko od obszaru objętego spadkiem. Indeks zatrudnienia ISM powinien potwierdzić stały popyt na pracę w sektorze produkcyjnym, natomiast nowe zamówienia mogą być zagrożone spadkiem po utrzymywaniu się powyżej mocnego poziomu 60 przez większą część roku.
Zatrudnienie w USA – grudzień
Data wydania: styczeń 4, 2018
Poprzedni: 155k, stopa bezrobocia: 3.7%
Prognoza TD: 190k, stopa bezrobocia: 3.7%
Konsensus: 183k, stopa bezrobocia: 3.7%,
TD spodziewa się, że zatrudnienie w grudniu odbije do ponad konsensusowego poziomu 190 tys., po większym niż oczekiwano spadku do 155 tys. w listopadzie. Opublikowane dotychczas badania (Empire, Philly Fed) sugerują, że zatrudnienie prawdopodobnie utrzymało się na stałym poziomie w sektorze produkcyjnym i może pojawić się pole do pozytywnej niespodzianki w postaci zatrudnienia w sektorze usług (ankiety nie zostały jeszcze opublikowane). Sektor budownictwa będzie szczególnie interesujący do śledzenia, ponieważ może w dalszym ciągu odzwierciedlać słabą aktywność. W związku z tym spodziewamy się, że stopa bezrobocia pozostanie na zasadniczo niezmienionym poziomie 3.7%. Wreszcie, przewidujemy, że płace wzrosną w grudniu o 0.3% m/m, w dużej mierze odzwierciedlając korzystny tydzień referencyjny. Powinno to spowodować nieznaczny spadek rocznego druku do 3.0% z 3.1% w listopadzie.
Zatrudnienie w Kanadzie – grudzień
Data wydania: styczeń 4, 2018
Poprzedni: 94k, stopa bezrobocia: 5.6%
Prognoza TD: 15k, stopa bezrobocia: 5.6%
Konsensus: nie dotyczy
TD spodziewa się, że wzrost liczby miejsc pracy spowolni do 15 tys. w grudniu, po ogromnym wzroście o 94 tys. w zeszłym miesiącu. Chociaż BAEL jest z natury zmienny i ma tendencję do odwracania się średnich po tak dużych ruchach, uważamy, że wzrosty te zostaną utrzymane, biorąc pod uwagę dużą różnicę między skumulowanym wzrostem zatrudnienia za 2018 r. wykazanym w BAEL a wzrostem wynikającym z danych o płacach (SEPH). Wzrost zatrudnienia netto o 15 tys. spowoduje, że stopa bezrobocia utrzyma się na obecnym, odkryzysowym minimum wynoszącym 5.6%, choć inne szczegóły powinny okazać się bardziej optymistyczne. Widzimy możliwość zatrudnienia w pełnym wymiarze czasu pracy, aby zwrócić część z 90 tys. stanowisk pracy utworzonych w listopadzie, pozostawiając zatrudnienie w niepełnym wymiarze godzin w celu pobudzenia wzrostu liczby miejsc pracy. I chociaż prognozuje się, że wzrost płac będzie wyższy i wyniesie 1.6% r/r, jest on nadal dość niski w porównaniu z normami historycznymi, zwłaszcza biorąc pod uwagę zmniejszenie zastoju na rynku pracy.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


