
Jen pozostaje dziś najsilniejszy, ponieważ na światowych rynkach dominuje awersja do ryzyka. Główne indeksy europejskie odrabiają znaczną część wcześniejszych strat. Ale nie jest pewne, czy ożywienie może się utrzymać. Niepokój inwestorów budzi utrzymujący się spadek rentowności niemieckich 10-letnich obligacji, które osiągnęły najniższy poziom od kwietnia 2017 r. Również kontrakty terminowe DOW spadły teraz o -300 pkt, wskazując na gwałtowne obniżenie otwarcia. Co ważniejsze, nacisk zostanie również położony na to, jak bardzo amerykańska krzywa dochodowości spłaszczy się na długim końcu i odwróci z rocznej do 1-letniej.
Pozostając na rynkach walutowych, dolar kanadyjski jest drugim najsilniejszym, dzięki stabilności ropy naftowej WTI, która utrzymuje się powyżej 45. Dolar jest trzecim najsilniejszym. Tymczasem funt szterling odwraca niespodziewany wzrost z poniedziałku i jest najsłabszy, następnie dolar australijski, a następnie euro.
Technicznie rzecz biorąc, silne przełamanie kluczowego wsparcia na GBP/JPY na poziomie 139.29 potwierdza teraz średnio- i długoterminową niedźwiedzią zmianę. EUR/JPY będzie poszukiwał ekwiwalentnego kluczowego wsparcia na 124.08. Kurs EUR/USD przebił dzisiaj na krótko opór na 1.1485 i szybko się odwrócił. Skupimy się teraz na niewielkim wsparciu na 1.1342, a wybicie będzie pierwszą oznaką wznowienia większych spadków. Przy dzisiejszej wyprzedaży, GBP/USD oczekuje niewielkiego wsparcia na poziomie 1.2615, a EUR/GBP oczekuje na opór na poziomie 0.9086.
W chwili pisania tego tekstu w Europie FTSE spada o -0.60%, DAX o -0.25%, CAC o -1.34%. Rentowność niemieckich 10-letnich obligacji spadła o -0.0882 do 0.161, najniżej od kwietnia 2017 r. Wcześniej w Azji indeks HSI Hongkongu spadł o -2.77%. China Shanghai SSE spadł o -1.15%. Singapore Strait Times spadł o -0.97%. Japonia była na wakacjach.
PMI dla przemysłu w Wielkiej Brytanii wzrósł do 54.2, zapasy były niemal rekordowe, ale pozytywny wpływ prawdopodobnie krótkotrwały
PMI dla przemysłu w Wielkiej Brytanii wzrósł w grudniu do 54.2 z 53.1 i pobił oczekiwania na poziomie 52.6. To także najwyższy poziom od sześciu miesięcy. Markit zauważył również, że „wzmacniają się napływy nowych zamówień i nowych zamówień eksportowych”, a „gwałtownie rosną zapasy zakupów i wyrobów gotowych”.
Rob Dobson, dyrektor IHS Markit, powiedział w komunikacie, że wzrost nastąpił po „krótkoterminowym wzroście zapasów i napływie nowych klientów, gdy firmy zintensyfikowały przygotowania do potencjalnie destrukcyjnego Brexitu”. Dodał, że zarówno zapasy zakupów, jak i gotowych towarów wzrosły w tempie zbliżonym do rekordowego w sondażach, ale „jakikolwiek pozytywny wpływ na PMI prawdopodobnie będzie krótkotrwały”. Ponadto produkcja wejdzie w 2019 r. „na mniej niż idealnej stopie, ponieważ niepewność związana z Brexitem znacznie się nasiliła”.
PMI dla przemysłu w strefie euro zakończył się na poziomie 51.4, boom w przemyśle wygasł, niemal stagnując
PMI dla przemysłu w strefie euro zakończył się w grudniu na poziomie 51.4 bez zmian. Spadł z listopadowego poziomu 51.8 i osiągnął najniższy poziom od lutego 2016 r. Markit zauważył również, że „spadek liczby nowej pracy sygnalizowany trzeci miesiąc z rzędu” oraz „pewność co do przyszłości spadła do najniższego poziomu od sześciu lat”. Wśród krajów Niemcy osiągnęły najniższy poziom od 33 miesięcy na poziomie 51.5. Hiszpania osiągnęła najniższy poziom od 28 miesięcy na poziomie 51.5. Francja osiągnęła najniższy poziom od 27 miesięcy na poziomie 49.7, kurcząc się. Włochy, pomimo powrotu do 2-miesięcznego maksimum na poziomie 49.2, nadal się kurczyły.
Chris Williamson, główny ekonomista biznesowy w IHS Markit, zauważył w komunikacie, że „rozczarowujący grudzień zamyka rok, w którym boom produkcyjny wygasł niemal do stagnacji”. I „w ostatnich trzech miesiącach 2018 roku producenci odnotowali najgorsze kwartalne wyniki pod względem produkcji od drugiego kwartału 2013 roku”. Ponadto „podłoże słabego popytu i rosnącej awersji do ryzyka widoczne w ankietach sugeruje, że jakiekolwiek odbicie może w najlepszym przypadku okazać się skromne, a Brexit stanowi szczególnie niepokojącą niewiadomą dla perspektyw”.
Produkcja China Caixin PMI po raz pierwszy od 2017 r. skurczyła się, przed nami większa presja spadkowa
Caixin China PMI dla przemysłu spadł w grudniu do 49.7, z 50.2 i nie spełnił oczekiwań na poziomie 50.3. To także pierwszy odczyt spadkowy od maja 2017 r. Zhengsheng Zhong, dyrektor ds. analiz makroekonomicznych w CEBM Group, zauważył w komunikacie, że „popyt zewnętrzny pozostał ograniczony z powodu tarć handlowych między Chinami a Stanami Zjednoczonymi, podczas gdy popyt krajowy osłabł bardziej”. I „coraz bardziej prawdopodobne jest, że chińska gospodarka może znaleźć się pod większą presją spadkową”.
Naszym zdaniem najnowsze dane PMI dodały kolejny dowód na to, że chińska gospodarka jest w złym stanie. Wojna handlowa z USA nie tylko osłabiła handel, ale także popyt wewnętrzny. Sytuacja na rynku pracy również uległa pogorszeniu, co sugeruje, że konieczne jest jak najszybsze wprowadzenie dalszych bodźców. Oczekujemy, że bank centralny przyspieszy łagodzenie polityki pieniężnej. Chociaż powszechnie oczekuje się dalszego obniżenia stopy rezerwy obowiązkowej, uważamy, że LBCh mógłby również obniżyć podstawową stopę procentową, aby wesprzeć gospodarkę. Polityka fiskalna rządu byłaby coraz bardziej akomodacyjna, w postaci zwiększania wydatków na infrastrukturę i obniżania podatków. Więcej w chińskich PMI potwierdziło kurczenie się sektora produkcyjnego.
Outlook USD / JPY Mid-Day
Dzienne czopy: (S1) 109.53; (P) 109.73; (R1) 109.93; Więcej..
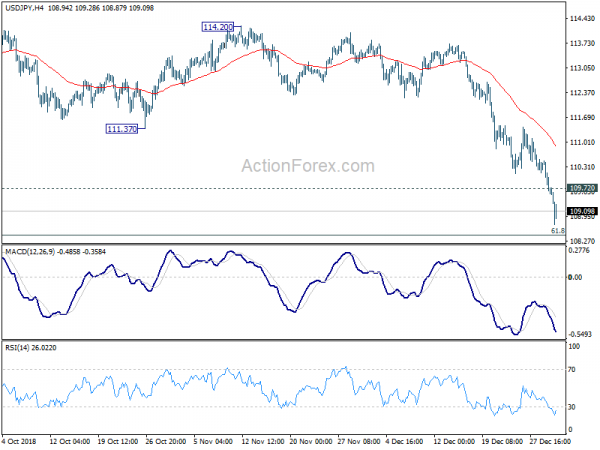
Kurs USD/JPY spada do zaledwie 108.70, a nastawienie w ciągu dnia pozostaje na minusie. Obecny spadek z 114.54 powinien zmierzać do 61.8% zniesienia z 104.62 do 114.54 przy 118.40. Trwałe wybicie w tym miejscu utoruje drogę do ponownego przetestowania niskiego poziomu 114.54 w następnej kolejności. Z drugiej strony niewielki opór powyżej 109.20 zmieni nastawienie w ciągu dnia na neutralne i przyniesie konsolidację. Jednak wzrost odbicia powinien być ograniczony przez wsparcie przy 111.37, które zmieniło się w opór, aby doprowadzić do wznowienia spadków.
W szerszym ujęciu, działania cenowe od 125.85 (najwyższego poziomu z 2015 r.) są postrzegane jako długoterminowa formacja korygująca, bez zmian w tym widoku. Najwyraźniej taki wzór korygujący nie jest jeszcze ukończony. Spadek z 114.54 jest postrzegany jako kolejny średnioterminowy spadek, strefa wsparcia 98.97/104.62. Na razie spodziewalibyśmy się stamtąd silnego wsparcia, które powstrzyma spadki i przyniesie odbicie.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 1:45 | CNY | Caixin PMI dla przemysłu, grudzień | 49.7 | 50.3 | 50.2 | |
| 8:45 | EUR | Włochy Przemysł PMI Dec | 49.2 | 48.4 | 48.6 | |
| 8:50 | EUR | Francja Manufacturing PMI Dec F | 49.7 | 49.7 | 49.7 | |
| 8:55 | EUR | Niemcy Produkcja PMI Dec F | 51.5 | 51.5 | 51.5 | |
| 9:00 | EUR | Strefa euro Produkcja PMI Dec F | 51.4 | 51.4 | 51.4 | |
| 9:30 | GBP | PMI Produkcja grudzień | 54.2 | 52.6 | 53.1 | 53.6 |
| 14:30 | CAD | Produkcja PMI Dec | 54.9 | |||
| 14:45 | USD | Produkcja PMI Dec F | 53.9 | 53.9 |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


