
Najważniejsze informacje z USA
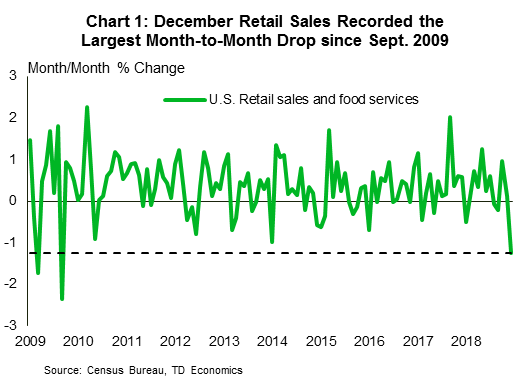
- Grudniowa sprzedaż detaliczna była znacznie słabsza niż oczekiwano, spadając o 1.2% m/m, przy czym spadek był powszechny. Konsumpcja w czwartym kwartale kształtuje się obecnie na poziomie około 4% w ujęciu rocznym – mniej niż oczekiwano, ale nadal całkiem dobry wynik.
- Raport o sprzedaży detalicznej słabo rzutuje na rok 2019. Fakt, że zawieszenie działalności rządu przedłużyło się do stycznia, a zaufanie konsumentów spadło w tym miesiącu, dodatkowo wzmacnia pogląd o miękkim druku w wydatkach i PKB w pierwszym kwartale.
- Inflacja bazowa w styczniu utrzymała się na poziomie 2.2% (r/r) i utrzymywała się na tym poziomie przez pięć z ostatnich sześciu miesięcy. Niewiele też wskazuje na to, że wkrótce zmieni się to w którymkolwiek kierunku. Powinno to uspokoić Fed i zachować cierpliwość.
Najciekawsze w Kanadzie
- To był spokojny tydzień na rynkach finansowych, gdzie S&P/TSX wzrósł o 1%, a CAD prawie bez zmian. Benchmarki ropy naftowej poprawiły się w związku z uspokajającymi oznakami dyscypliny OPEC+ w zakresie ograniczania wydobycia.
- Tydzień również nie obfitował w dane, ale słabe wyniki sprzedaży w sektorze przemysłowym jeszcze bardziej wzmocniły narrację o umiarkowanym wzroście i nieznacznie wpłynęły na nasze śledzenie PKB za IV kwartał.
- Miłym zaskoczeniem były dane dotyczące budownictwa mieszkaniowego, które wzrosły w ujęciu miesięcznym o 3.6%. Jednakże średnie ceny domów nadal spadały.
Mówią, że dobre rzeczy przychodzą do tych, którzy czekają. Sądząc jednak po rozwoju wydarzeń w tym tygodniu, będziemy musieli poczekać trochę dłużej. Opóźniony grudniowy raport o sprzedaży detalicznej wreszcie ukazał się w tym tygodniu, ale jego wyniki były głęboko rozczarowujące. Choć konsensus ustalił niską poprzeczkę dla niemal płaskiego druku, sprzedaż spadła aż o 1.2% m/m – co stanowi najgorszy spadek od września 2009 r. (wykres 1). Co więcej, wycofanie było szerokie. Oprócz zysków w sklepach z samochodami i materiałami budowlanymi, wszystko inne było na minusie. Jeszcze gorzej (-1.7%) wypadła sprzedaż w „grupie kontrolnej”, która wyklucza kategorie zmienne i jest następnie wykorzystywana do wyliczania PKB.
Słaby raport wywołał zdziwienie, a jego wiarygodność jest kwestionowana w kręgach ekonomicznych. Grudniowy wynik trudno porównywać z innymi raportami branżowymi, takimi jak indeks Redbook, który pokazuje przyspieszenie sprzedaży w tych samych sklepach w grudniu w ujęciu rok do roku. Pewne podejrzenia budzi również fakt, że spadek nie oszczędził sprzedaży pozasklepowej (-3.9%). Do tej kategorii w dużej mierze zalicza się sprzedaż internetowa, gdzie w okresie świątecznym nie było innych większych oznak stresu. Mimo to, nakładając wątpliwości na korzyść Departamentu Handlu, wydaje się, że groźba i późniejsza materializacja zawieszenia działalności rządu pod koniec roku, w połączeniu z gwałtowną przeceną na rynkach akcji w obliczu podwyższonych napięć handlowych z Chinami, skłoniły Amerykanów do utrzymania mocno ściskają portfele.
Wydatki konsumenckie w czwartym kwartale kształtują się obecnie na poziomie około 2.6% rocznie. – bardziej miękki niż się wcześniej spodziewaliśmy, ale i tak całkiem niezły wynik. Grudniowa słabość oznacza również słaby moment na początek 2019 r. Fakt, że zawieszenie działalności rządu przeciągnęło się do końca stycznia, a zaufanie konsumentów uległo pogorszeniu w tym miesiącu (wykres 2), dodatkowo wzmacnia koncepcję łagodniejszych wydatków, przy oczekiwanym wzroście konsumpcji zaliczki na poziomie nieco poniżej 1.5% (rocznie). Spadek zaufania małych przedsiębiorstw i produkcji przemysłowej w styczniu jeszcze bardziej uwiarygadnia pogląd o ogólnie słabym kwartale.
Podobnie jak w zeszłym roku, nie spodziewamy się jednak, że wyniki za pierwszy kwartał nadadzą tempo na resztę roku, o ile odporny rynek pracy będzie sprzyjał wydatkom. Oczekuje się, że konsumpcja odbije w drugim kwartale, pod warunkiem, że nie nastąpią żadne poważne zakłócenia na froncie handlowym ani kolejne zawieszenie działalności rządu. Wydaje się, że w tym tygodniu poczyniono postępy w obu tych obszarach. Ze sprawozdań wynika, że negocjatorzy chińscy i amerykańscy poczynili postępy w uzgodnieniu ogólnych zasad, a negocjacje będą kontynuowane w przyszłym tygodniu w Waszyngtonie. Wygląda na to, że prezydent Trump uzyska finansowanie muru granicznego poprzez ogłoszenie stanu nadzwyczajnego w kraju i oczekuje się również, że podpisze ponadpartyjną ustawę wydatkową, która pozwoli uniknąć drugiego zawieszenia działalności.
Wydarzenia z tego tygodnia utwierdzają w przekonaniu, że Fed pozostanie na niezmienionym poziomie do czasu, aż mętne wody zaczną się klarować. Druga część rachunku Fed, trendy inflacyjne, zapewnia dodatkowy komfort i cierpliwość. Bazowy wskaźnik CPI utrzymuje się ostatnio nieco powyżej celu Fed (2.2% r/r), i niewiele wskazuje na to, że zmieni się w którymkolwiek kierunku. Na razie chodzi o utrzymanie wiary i grę w oczekiwanie.
W tym tygodniu nie było o czym pisać na kanadyjskim rynku danych i rynkach finansowych. Kompozyt S&P/TSX wzrósł w ciągu tygodnia o około 1.4%. Rynki ropy radziły sobie lepiej, przy czym benchmark WTI wzrósł o ponad 5%, a Brent o jeszcze bardziej imponujące 6%. Brak porozumienia USA-Chiny został równoważony zapewnieniami o rosyjskich cięciach i zamiarach Arabii Saudyjskiej dalszego ograniczenia produkcji w nadchodzących miesiącach. OPEC wykazał już zaangażowanie w swój plan ograniczenia wydobycia; Styczniowa produkcja grupy spadła o ponad 1 milion baryłek dziennie poniżej szczytu z listopada. Dolar kanadyjski nie poszedł jednak w ich ślady i pozostał niemal bez zmian w stosunku do swojego amerykańskiego odpowiednika.
Spokojnie było także na froncie danych ekonomicznych. Mimo to, choć może zabrzmi to jak pobity rekord, jedno z publikacji Statistics Canada jeszcze bardziej wzmocniło narrację o umiarkowanym wzroście. Sprzedaż w sektorze przemysłowym spadła trzeci miesiąc z rzędu, osiągając rozczarowujący poziom -1.3% przy niemal równym spadku wolumenu (wykres 1). Chociaż przyczyną był spadek o 10.4% w usługach związanych z ropą naftową i węglem, ogólny spadek był nadal powszechny i obejmował spadek w 12 z 21 branż.
Problemy w sektorze energetycznym jesienią 2018 r. mogły częściowo przyczynić się do niedawnych rozczarowań danymi z Kanady (zarówno w ujęciu realnym, jak i nominalnym), chociaż część spadków wynika również z prac konserwacyjnych w niektórych rafineriach. W połączeniu z szeregiem innych wskaźników spowolnienia, wydruk ten spowodował spadek realnego PKB za IV kwartał do 4%, nieco poniżej szacunków Banku Kanady na poziomie 0.9% w najnowszym raporcie MPR. Patrząc w przyszłość, w najbliższej przyszłości można spodziewać się większego spowolnienia, ponieważ cięcia cen ropy w Albercie będą miały wpływ na wolumeny w pierwszym kwartale 1.3 r. Sektor produkcyjny powinien otrzymać wsparcie w perspektywie średnioterminowej w związku ze słabym trendem wzrostowym na południu i wciąż silnym wzrostem na południu. granicy oraz dowody na istnienie ograniczeń przepustowości. Taka jest przynajmniej nadzieja, ponieważ perspektywy wzrostu Kanady zależą od bardzo potrzebnego przejścia od wydatków konsumenckich do inwestycji i wzrostu gospodarczego napędzanego eksportem.
Tymczasem rynek mieszkaniowy w Kanadzie sprawił dziś rano stosunkowo miłą niespodziankę, a sprzedaż istniejących domów wzrosła o 3.6% – co stanowi największą miesięczną zmianę od czerwca (wykres 2). Szczególnie zauważalny był wzrost w Montrealu, wynoszący 7.1%, ale uważnie obserwowane rynki w Vancouver i Toronto również wykazały pozytywne wyniki. Mimo to średnie ceny domów nadal spadały, spadając o 2.9% w ujęciu miesięcznym, podczas gdy podatne na regulacje rynki Kolumbii Brytyjskiej i nadpodaż Alberty w dalszym ciągu negatywnie wpływały na wzrost cen. Co więcej, cały rynek Kolumbii Brytyjskiej w dalszym ciągu odnotowywał miesięczny spadek sprzedaży.
To powiedziawszy, choć dane z jednego miesiąca nie są wystarczające, druk nagłówka wraz z pozytywnymi danymi dotyczącymi rozpoczętych budów powinny wspierać powrót dodatniej dynamiki inwestycji mieszkaniowych w pierwszym kwartale 2019 r.
Kanadyjska sprzedaż detaliczna - grudzień
Data wydania: luty 22, 2019
Poprzedni: -0.9%, ex-auto: -0.6%
Prognoza TD: -0.4%, ex-auto: -0.4%
Konsensus: 0.0%, ex-automat: -0.5%
TD spodziewa się spadku grudniowej sprzedaży detalicznej o 0.4% w związku ze słabszą sprzedażą na stacjach benzynowych, z niewielkim skompensowaniem podstawowej sprzedaży detalicznej. Sezonowo dostosowane ceny benzyny spadły w ciągu miesiąca o ponad 4%, co utrudnia sprzedaż po 5% spadku w zeszłym miesiącu, chociaż sprzyjająca pogoda i jazda w czasie wakacji mogą przyczynić się do równoważącego wzrostu wolumenów. W innych miejscach spodziewamy się, że utrzymująca się słabość na rynku mieszkaniowym będzie miała wpływ na sprzedaż detaliczną materiałów budowlanych i wyposażenia wnętrz, podczas gdy sprzedaż samochodów powinna odnotować umiarkowany spadek, pozostawiając wskaźnik ex-autos zgodny z nagłówkiem. Realna sprzedaż detaliczna prawdopodobnie odnotuje nieco większy spadek niż szereg nominalny ze względu na wyższe ceny konsumenckie, które będą miały wpływ na grudniowy wzrost sektora usług.
Dla handlowców: nasz Portfolio robotów forex w przypadku transakcji automatycznych ma niskie ryzyko i stabilny zysk. Możesz spróbować przetestować wyniki naszych pobierz forex ea
Przegląd Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex


