
Najważniejsze informacje z USA
- W tym tygodniu kontynuowana była fala negatywnych danych z USA, przy osłabieniu grudniowych zamówień na dobra trwałe i spadku sprzedaży istniejących domów w styczniu.
- Mimo to rynki miały nadzieję, że w rozmowach handlowych między Chinami a USA nastąpi postęp, co może pomóc usunąć chmurę niepewności, która ciąży na inwestycjach.
- Dane potwierdzają, że Fed dokonał właściwego wyboru, zaprzestając stopniowych podwyżek stóp procentowych i cierpliwie czekając, aż gospodarka amerykańska pozostanie odporna na globalną słabość. Oczekujemy, że objawy te staną się wyraźniejsze na wiosnę.
Najciekawsze w Kanadzie
- Ceny ropy i szersza wyprzedaż dolara amerykańskiego pomogły w tym tygodniu nieco podnieść notowania.
- Wolumeny sprzedaży detalicznej odbiły w grudniu, ale cały czwarty kwartał utrzymywał się na stałym poziomie, co jest zgodne z naszą oceną stłumionych wydatków konsumenckich na koniec roku.
- W przemówieniu w tym tygodniu prezes Bank of Canada Stephen Poloz omówił ograniczenia polityki pieniężnej i potwierdził, że ścieżka powrotu stóp procentowych do neutralnego poziomu zależy od danych.
W tym tygodniu rozpoczęły się wiosenne treningi, które przypominają, że lepsza pogoda jest tuż za rogiem. Jednak prawdopodobnie minie trochę czasu, zanim zobaczymy oznaki wiosny w amerykańskiej gospodarce. Różne wskaźniki wskazywały na słabą dynamikę pod koniec 2018 r. i na początku 2019 r. Ostatni tydzień dotyczył sprzedaży detalicznej i produkcji przemysłowej. W tym tygodniu złe wieści nadeszły z zamówień na dobra trwałego użytku i istniejącej sprzedaży domów.
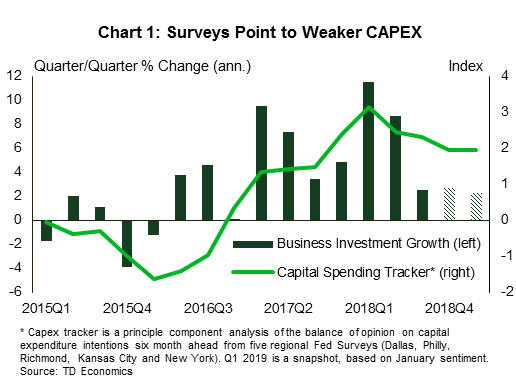
Ogólne zamówienia na dobra trwałe wzrosły w grudniu o 1.2%, ale podstawowy wskaźnik inwestycji biznesowych – zamówienia na dobra kapitałowe inne niż obronne realizowane ze statków powietrznych – spadł o 0.7%, co stanowi czwarty spadek od sierpnia. Wydatki inwestycyjne spadły już w trzecim kwartale 2018 r., po okresie silnego wzrostu (wykres 1), a dane dotyczące dóbr trwałego użytku wskazują na podobnie skromne tempo w czwartym kwartale. Zgadza się to z naszym narzędziem do śledzenia wydatków kapitałowych (na podstawie badań nastrojów Fed) i wskazuje na skromniejszy wzrost również na początku 4 r.
Niepewność związana z polityką handlową i wolniejszy wzrost za granicą prawdopodobnie przyczyniły się do skromniejszych wydatków przedsiębiorstw w drugiej połowie 2018 r. Rynki optymistycznie patrzyły na trwające w tym tygodniu rozmowy Chiny-USA, ale nie ma jeszcze konkretnych wiadomości. Prezydent wskazał także, że 1 marca nie jest datą magiczną, co daje nadzieję, że eskalacja ceł nie będzie bliska. Może to również oznaczać przeciągnięcie rozmów, utrzymując chmurę niepewności wiszącą nad inwestycjami.
Amerykański rynek mieszkaniowy również rozpoczął 2019 rok w gorszych warunkach. Sprzedaż istniejących domów spadła w styczniu o 1.2%, osiągając najniższy poziom od listopada 2015 r. Prawdopodobnie sprzedaż została nieco obniżona przez niepewność związaną z zawieszeniem działalności rządu, ale tendencja była już miękka.
Pogarszająca się przystępność cenowa zmniejszyła popyt na mieszkania w ciągu ostatniego roku, ale oprocentowanie kredytów hipotecznych spadło od końca 60 r. o około 2018 punktów bazowych, co powinno przełożyć się na poprawę sprzedaży w nadchodzących miesiącach (wykres 2). W lutym nastroje wśród budowniczych domów również wzrosły, co wspiera bardziej pozytywną narrację na temat budownictwa mieszkaniowego w przyszłości.
Wreszcie, jeśli chodzi o dane, w przyszłym tygodniu zostanie opublikowany opóźniony raport o PKB za czwarty kwartał. Oczekujemy, że w IV kwartale wzrost gospodarczy spadnie do 2.2%, po osiągnięciu poziomu powyżej 4% w połowie roku. W związku z zamknięciem rządu i utrzymującym się zjawiskiem sezonowości rezydualnej pierwszy kwartał 3 będzie prawdopodobnie jeszcze słabszy i wyniesie 2019%.
Na razie te słabe dane potwierdzają, że Fed podjął słuszną decyzję, zaprzestając stopniowych podwyżek stóp procentowych i cierpliwie czekając, aż gospodarka amerykańska pozostanie odporna na globalną słabość. Protokoły ze styczniowego posiedzenia FOMC pokazały, że członkowie debatowali nad koniecznością dalszych podwyżek stóp procentowych, ale nie rozważali obniżek. Członkowie w dalszym ciągu postrzegali trwałą ekspansję, dobre warunki na rynku pracy i inflację w pobliżu 2% jako najbardziej prawdopodobną ścieżkę wzrostu. My również spodziewamy się poprawy dynamiki gospodarczej na wiosnę i utrzymywania się skromnie powyżej trendu przez pozostałą część 2019 r. Dopóki nie wystąpią kule krzywej, Fed prawdopodobnie ponownie podniesie stopy procentowe w drugiej połowie roku.
Ceny ropy naftowej umocniły się w tym tygodniu, co w połączeniu z szerszą wyprzedażą dolara amerykańskiego pomogło nieco podnieść wariata. W sumie kilka ciekawostek danych ekonomicznych, które napłynęły w tym tygodniu, nie zmieniło naszego poglądu na perspektywy kanadyjskiej gospodarki.
Zgodnie z oczekiwaniami, konsumenci odczuli szczyptę wyższych stóp procentowych. Wolumeny sprzedaży detalicznej utrzymywały się na stałym poziomie przez większą część 2018 r., a najbardziej wrażliwe na stopy procentowe składniki wydatków gospodarstw domowych odczuły straty (wykres 1). Wolumeny sprzedaży detalicznej odbiły w grudniu, jednak w czwartym kwartale 2018 r. nie odnotowano wzrostu, co jest zgodne z naszą oceną stłumionych wydatków konsumenckich na koniec roku.
Sezon budżetowy rozpoczął się w tym tygodniu wraz z rozpoczęciem prac w Kolumbii Brytyjskiej (zobacz komentarz). W swoim drugim pełnym budżecie rząd NPR zadbał o to, aby nie wywrócić do góry nogami istniejących planów. Godne uwagi inicjatywy związane z wydatkami obejmują nowy program świadczeń z tytułu opieki nad dziećmi, 900 milionów dolarów przeznaczonych na plan CleanBC oraz plan wyeliminowania odsetek od kredytów studenckich. Dodatkowe 24 miliony dolarów przeznaczono na plan Homes for BC, mający na celu wyeliminowanie bezdomności.
Tydzień zakończył się przemówieniem prezesa Bank of Canada Stephena Poloza. Oprócz potwierdzenia, że jego celem pozostają dalsze podwyżki stóp procentowych, ale termin zależy od danych, w przemówieniu pozostał wierny tytułowi: „W stronę roku 2021: siła i ograniczenia polityki”. Gubernator Poloz wspomniał o powodzeniu i ograniczeniach systemu celu inflacyjnego banku centralnego. Chociaż niska i stabilna inflacja zapewniła gospodarce Kanady liczne korzyści, takie jak niższe nominalne stopy procentowe i bardziej stabilny wzrost dochodów, ramy te mają swoje ograniczenia. Cel inflacyjny to w zasadzie sposób na osiągnięcie stabilności cen kosztem innych możliwych mandatów, takich jak pełne zatrudnienie lub stabilny kurs walutowy. Co więcej, ograniczenie jednego instrumentu w niewielkim stopniu przyczynia się do zwalczania nadużyć, takich jak zadłużanie się gospodarstw domowych i firm ze względu na niskie stopy procentowe. Wreszcie, przyszłościowy charakter polityki pieniężnej wymaga ustalania stóp procentowych w celu osiągnięcia celów za rok lub dłużej, co czyni ją ćwiczeniem w zakresie zarządzania ryzykiem.
Ogólnie rzecz biorąc, przemówienie to pomogło zaktualizować sposób myślenia Banku w kierunku odnowienia celu kontroli inflacji wyznaczonego na rok 2021. Osoby oczekujące rozszerzenia mandatu Banku prawdopodobnie będą rozczarowane. Komunikat w tym tygodniu wydaje się być taki, że Bank chce utrzymać swój obecny, skoncentrowany mandat, podkreślając stabilność makroekonomiczną, jaką zapewnia cel inflacyjny (wykres 2). Gubernator Poloz również wydaje się zadowolony z pozostawienia regulacji rynku finansowego i mieszkaniowego innym agencjom rządowym, biorąc pod uwagę ograniczone uprawnienia polityki pieniężnej w zakresie eliminowania nierównowagi finansowej.
Realny PKB Stanów Zjednoczonych – dane początkowe za IV kwartał
Data wydania: luty 28, 2019
Poprzedni: 3.4%
Prognoza TD: 2.2%
Konsensus: 2.5%
Po słabych grudniowych danych o sprzedaży detalicznej i podstawowych dobrach inwestycyjnych spodziewamy się, że wzrost PKB w czwartym kwartale spowolni do 4%, w porównaniu z solidnym wzrostem w trzecim kwartale wynoszącym 2.2%. Chociaż wydatki konsumpcyjne powinny być rozsądne (górny zakres 3%), zapasy mieszkań i przedsiębiorstw prawdopodobnie odejmą się od wzrostu. Bardziej wyważone tempo ekspansji odzwierciedla normalizację gospodarki w miarę wygasania bodźców fiskalnych i dotkliwości wcześniejszych podwyżek stóp procentowych. Na koniec, ze względu na zamknięcie, raport ten będzie połączeniem wersji wcześniejszej i drugiej; będzie tylko jedna kolejna rewizja.
Kanadyjski indeks cen towarów i usług konsumenckich – styczeń
Data wydania: luty 27, 2019
Poprzednio: -0.1% m/m, 2.0% r/r
Prognoza TD: 0.2% m / m, 1.5% r / r
Konsensus: 0.2% m / m, 1.5% r / r
Oczekujemy, że w styczniu inflacja spadnie ponownie do 1.5%, głównie dzięki częściowemu odwróceniu cen biletów lotniczych. Jest to kluczowe źródło niepewności, które w sumie powoduje przesunięcie ryzyka na stronę spadkową. Od czasu zmian metodologicznych w marcu 2018 r. ceny biletów lotniczych odnotowały znaczne wahania m/m, a w grudniu wzrosły o 22% m/m. Chociaż kuszące jest założenie dużej korekty, zauważamy, że wzorce sezonowe w styczniu wskazują na dalszy wzrost, podczas gdy wyniki z przeszłości wskazują, że duże wahania nie zawsze całkowicie odwracają się w następnym miesiącu. Z drugiej strony styczniowe transakcje lotnicze wskazują na częściową korektę, szczególnie w związku z nową, bardziej ekspansywną metodologią, która może zwiększyć wrażliwość indeksu na rabaty. Podsumowując, spodziewamy się spadku cen biletów lotniczych w ujęciu miesięcznym, przełamując sezonową tendencję. Dostrzegamy również marginalne ryzyko wzrostu cen energii ze względu na zasady ustalania cen emisji dwutlenku węgla i wyższe koszty hydroforu w Ontario. Należy jednak pamiętać, że największy wpływ podatku węglowego będzie miał miejsce w kwietniu, kiedy w czterech prowincjach zostanie wprowadzona opłata paliwowa, stanowiąca mniej więcej połowę CPI. Na koniec zaznaczamy, że styczniowa publikacja będzie zawierać zmiany metodologiczne dotyczące wskaźnika czynszów.
Kanadyjski realny PKB – IV kwartał i grudzień
Data premiery: marzec 1, 2019
Poprzednie: 2.0% kw./kw., -0.1% m/m
Prognoza TD: 0.9% q / q, 0.0% m / m
Konsensus: nie dotyczy
Oczekujemy miękkiego zamknięcia roku 2018, przy spowolnieniu dynamiki gospodarczej i wpływie rozwoju sektora energetycznego, co będzie głównymi czynnikami powodującymi wzrost gospodarczy na poziomie zaledwie 0.9% (kw/kw, w ujęciu rocznym). Oczekuje się, że wydatki konsumenckie pozostaną na niskim poziomie zaledwie 1.3%, a wydatki na dobra trwałe będą spadać w drugim kwartale. Podobnie oczekuje się, że inwestycje mieszkaniowe ponownie odejmą od wzrostu w związku ze spadającą aktywnością w zakresie odsprzedaży, słabym budownictwem i słabymi odczytami dotyczącymi renowacji. To pozostawia inwestycje niemieszkalne w roli głównej, a liderem powinien być oczekiwany powrót wydatków na sprzęt po niezwykłym spadku w poprzednim kwartale (wczesne wskaźniki sugerują niewielki wkład struktur niemieszkalnych). Symbolem wieloznacznym jest handel netto. W związku z zamknięciem rządu w USA nie wiemy jeszcze, jak ułożył się grudzień, ale na podstawie dostępnych danych spodziewamy się umiarkowanego pozytywnego wkładu, głównie ze względu na niezmienny wzrost importu. Oczekuje się, że słabe ceny surowców w czwartym kwartale skutecznie utrzymają nominalny PKB na niezmienionym poziomie.
Prognozuje się również, że PKB na poziomie przemysłu pozostanie w grudniu na niezmienionym poziomie, ponieważ kurczenie się sektora produkującego towary równoważy umiarkowany wzrost usług. Produkcja przemysłowa będzie ciążyć na sektorze towarowym ze względu na słabszą produkcję ropy naftowej, natomiast budownictwo mieszkaniowe i usługi użyteczności publicznej również powinny hamować wzrost. W związku z tym głównym czynnikiem napędowym będą usługi, których podstawą będzie silniejszy handel detaliczny i hurtowy. Płaski wydruk PKB na poziomie przemysłu w grudniu oznacza wyciszony transfer do pierwszego kwartału, w którym ograniczenia cen ropy naftowej będą miały duże znaczenie w styczniu.
Dla handlowców: nasz Portfolio robotów forex w przypadku transakcji automatycznych ma niskie ryzyko i stabilny zysk. Możesz spróbować przetestować wyniki naszych pobierz forex ea
Przegląd Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex


