
Dzisiejsza sesja azjatycka na rynkach finansowych była mieszana. Jen został wyprzedany w ciągu nocy w następstwie silnego odbicia rentowności amerykańskich obligacji skarbowych. W szczególności rentowność 30-latków zanotowała największy wzrost od około miesiąca i wygląda na to, że konsolidacja zakończyła się z 3.109. Jednak jak dotąd nie ma kontynuacji sprzedaży w jenach. Niemniej jednak jen pozostaje najsłabszym kursem w tym tygodniu. Funt szterling jest najsilniejszym zwolennikiem zmniejszania ryzyka Brexitu bez umowy.
Chociaż wydarzenia, które miały miejsce w ciągu ostatnich 24 godzin, były dość głośne, nie wywołały żadnych reakcji. Zeznania USTR Roberta Lighthizera na temat rozmów handlowych z Chinami, zeznania prezesa Fed Jerome'a Powella i szczyt Trump-Kim w Wietnamie zostają zlekceważone. Frank szwajcarski na krótko zyskał na wartości w wyniku napięć między Pakistanem a Indiami, ale nie doszło do dalszych zakupów. Rynki mogą czekać na kolejny ruch dotyczący PKB za IV kwartał w USA.
Technicznie rzecz biorąc, pomijając funta szterlinga, kierunek na rynkach forex nie jest jasny. Dolar osłabił się w tym tygodniu w stosunku do euro i szwajcarskiego dolara, ale dynamika spadków wydaje się słabnąć. USD/JPY i EUR/JPY pozostają w wąskim przedziale. AUD/USD i USD/CAD również pozostają w znajomym przedziale. Po raz kolejny czynnikiem wyzwalającym wybicia może być PKB Stanów Zjednoczonych.
W Azji Nikkei traci -0.35%. HSI w Hongkongu wzrósł o 0.10%. SSE w Chinach w Szanghaju spadła o -0.35%. „Singapur Strait Times” traci -0.57%. Rentowność japońskich 10-letnich obligacji JGB wzrosła o 0.0002 do -0.024. W nocy DOW spadł o -0.28%. S&P 500 spadł o -0.05%. NASDAQ wzrósł o 0.07%. Rentowność 10-latków wzrosła z 0.057 do 2.693. Rentowność 30-latków wzrosła z 0.063 do 3.069.
USTR Lighthizer: Wyniki rynku w celu wyłonienia zwycięzców, a nie kapitalizm państwowy i kradzież technologii
W swoim zeznaniu przed Komisją ds. Metod i Środków Izby Reprezentantów na temat negocjacji handlowych z Chinami przedstawiciel USA ds. handlu Robert Lighthizer przedstawił zasadę, że Stany Zjednoczone „mogą konkurować z każdym na świecie”. Podkreślił jednak, że „musimy mieć zasady, egzekwowane zasady”. A zwycięzców determinują raczej „wyniki rynkowe”, a nie „kapitalizm państwowy” i „kradzież technologii”. Nieuczciwe praktyki handlowe Chin stanowią „główne zagrożenie dla naszej gospodarki”.
Lighthizer powiedział, że przez kilka miesięcy toczyły się „bardzo intensywne, niezwykle poważne i bardzo konkretne negocjacje z Chinami w kluczowych kwestiach strukturalnych” i osiągnięto „prawdziwy postęp”. Stany Zjednoczone mogłyby „skręcić za rogiem” w stosunkach gospodarczych z Chinami, „jeśli” uda im się osiągnąć zadowalające rozwiązanie niezwykle ważnej nierozstrzygniętej kwestii wykonalności, a także niektórych innych obaw. Jednak „wiele pozostaje jeszcze do zrobienia” przed osiągnięciem porozumienia i „co ważniejsze, po jego osiągnięciu”.
Podkreślił też, że administracja „naciska na istotne zmiany strukturalne”, a nie na „rozwiązanie sojowe”. Stany Zjednoczone są „bardzo świadome” historii stosunków z Chinami i „rozczarowań wynikających z niedotrzymania obietnic”. „W rzeczywistości jest to wyzwanie, które będzie trwało przez długi, długi czas”. Dodał, że „jeśli na moim szczeblu nie będzie zgody, Stany Zjednoczone będą oczekiwać działania proporcjonalnego, ale jednostronnego”.
Tymczasem, ponieważ porozumienia są ugodą w sprawie naruszeń przez Chiny art. 301 ustawy o handlu z 1974 r., są to więc działania wykonawcze, które nie wymagają zgody Kongresu. Rozmowy w Chinach bardziej przypominają reżim monitorujący sankcje niż tradycyjny pakt handlowy.
Fed Powell: Odpływ salda prawdopodobnie ustabilizuje się na poziomie około 16-17% PKB
W drugim dniu składania zeznań przed Kongresem przewodniczący Fed Jerome Powell powiedział, że Fed zaprzestanie w tym roku spływu bilansu. Bilans wyniesie wówczas około 16–17% PKB, w porównaniu z 6% przed kryzysem finansowym. Biorąc pod uwagę, że PKB Stanów Zjednoczonych wynosi obecnie około 20 3.2 USD, ostatecznie bilans wyniesie od 3.4 do 4 XNUMX USD. Bilans wynosi obecnie nieco ponad XNUMX tys. USD.
Powell powiedział: „Wypracowaliśmy, jak sądzę, ramy planu, który, mamy nadzieję, że wkrótce będziemy mogli ogłosić, i który wyjaśni drogę aż do zakończenia normalizacji bilansu”. I „będziemy w stanie… zatrzymać drugą turę jeszcze w tym roku”.
Bez ogródek zauważył również, że Fed „nie patrzy na wyższy cel inflacyjny, kropka”, nawet jeśli Fed ponownie przemyśle swoje ramy polityki na ten rok.
Wskaźnik PMI dla przemysłu w Chinach spadł do 49.2, a nowe zamówienia eksportowe osiągnęły najniższy poziom od dekady
Oficjalny wskaźnik PMI dla przemysłu w Chinach spadł w lutym do 49.2 z 49.5 i przekroczył oczekiwania na poziomie 49.5. To trzeci miesiąc z rzędu z odczytem poniżej 50 lat. Patrząc na szczegóły, wskaźnik nowych zamówień eksportowych spadł z -1.7 do 45.2, najniższego poziomu od 10 lat, co sugeruje, że wojna handlowa z USA w dalszym ciągu ma wpływ na eksport. Produkcja spadła o -1.4 do 49.5. Zatrudnienie spadło -0.3 do 47.5. PMI dla usług spadł do 54.3 z 54.7, co było rozczarowaniem na poziomie 54.5.
Analityk Zhang Liqun próbował jednak bagatelizować pogorszenie sytuacji w swoim oświadczeniu. Zauważył, że do spadku PMI przyczynił się głównie czynnik Księżycowego Nowego Roku. Jako przesłankę wskazał znaczny spadek produkcji, wolumenu zakupów i zapasów surowców.
Również w Azji produkcja przemysłowa w Japonii spadła w styczniu o -3.7% m/m wobec oczekiwań na poziomie -2.5% r/r. Sprzedaż detaliczna w Japonii wzrosła w styczniu o 0.6% r/r, poniżej oczekiwań na poziomie 1.5% r/r.
Zaufanie przedsiębiorców ANZ spadło do -30.9, a RBNZ dokonało obniżki w listopadzie
Pewność biznesowa ANZ w Nowej Zelandii spadła w lutym do -30.9 z -24.1. Prognoza aktywności spadła do 10.5 z 13.6. ANZ zauważyło, że niedawna poprawa aktywności biznesowej utknęła w martwym punkcie. Zamierzenia eksportowe spadły do najniższego poziomu od marca 2009 r. Zamierzenia cenowe pozostają ograniczone.
ANZ zauważyło również, że „wyraźnie widać, że gospodarka jest obecnie napięta, ale wydaje się, że w ciągu ostatnich sześciu miesięcy dynamika wyraźnie osłabła”. Oczekuje także, że RBNZ stanie się „mniej pewna, że inflacja bazowa będzie w dalszym ciągu rosła w kierunku środka zakresu docelowego”. ANZ prognozuje obniżkę OCR w listopadzie.
Również od dołu prywatne wydatki kapitałowe w Australii wzrosły w IV kwartale o 2.0% w porównaniu z oczekiwaniami na poziomie 4%. Kredyty sektora prywatnego wzrosły w styczniu o 1.0% m/m wobec oczekiwań na poziomie 0.2% m/m.
Patrząc przed siebie
Kalendarz jest dzisiaj dość napięty. Szwajcaria opublikuje PKB i KOF. Niemcy opublikują cenę importową i CPI. Francja opublikuje PKB. Później w ciągu dnia USA w końcu opublikują dane o PKB za IV kwartał. uwzględniona zostanie liczba bezrobotnych i Chicago PMI. Kanada udostępni rachunek bieżący, IPPI i RMPI.
Dziennik dzienny USD / JPY
Dzienne czopy: (S1) 110.53; (P) 110.81; (R1) 111.26; Jeszcze…
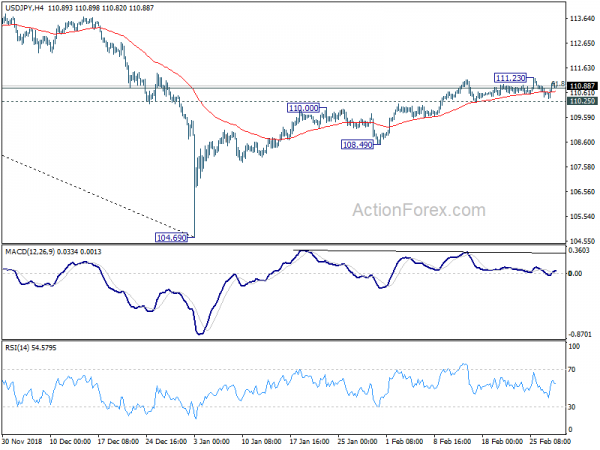
USD/JPY odrobił straty przed niewielkim wsparciem na 110.25, ale wzrost utrzymywał się poniżej oporu na 111.23. Nastawienie śróddzienne pozostaje w pierwszej kolejności neutralne. Z drugiej strony, przełamanie niewielkiego wsparcia na 110.25 będzie sugerować odrzucenie przez 61.8% zniesienia 114.54 do 104.69 przy 110.77. W takim przypadku odbicie od 104.69 prawdopodobnie zostało zakończone. W celu potwierdzenia nastawienie śróddzienne zostanie ponownie skierowane w stronę spadkową dla wsparcia na poziomie 108.49. Niemniej jednak zdecydowane przełamanie 111.23 powinno potwierdzić powrót do wzrostów z 104.69 przy oporze 114.54.
W szerszej perspektywie, chociaż odbicie od 104.69 było silniejsze niż oczekiwano, całkowite pozbycie się 55-dniowej EMA będzie trudne. Outlook jest najpierw mieszany. Z drugiej strony, przełamanie wsparcia 108.49 ożywi sytuację, w której takie odbicie było korektą. Nadal trwa większy trend spadkowy i osiągnięto kolejne minimum poniżej 104.62. Jednak utrzymujący się handel powyżej 55-dniowej EMA skupi się na 114.54. Zdecydowane wybicie tam potwierdzi zakończenie spadku z 118.65 (najwyżej w 2016 roku).
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Produkcja przemysłowa M / M Jan P | -3.70% | -2.50% | -0.10% | |
| 23:50 | JPY | Handel detaliczny Y / Y Jan | 0.60% | 1.50% | 1.30% | |
| 00:00 | NZD | ANZ Business Confidence luty | -30.9 | -24.1 | ||
| 00:01 | GBP | GfK Confidential Confidence Lut | -13 | -15 | -14 | |
| 00:30 | AUD | Prywatne wydatki kapitałowe Q4 | 2.00% | 1.00% | -0.50% | 0.00% |
| 00:30 | AUD | Kredyt sektora prywatnego M / M Jan | 0.20% | 0.30% | 0.20% | |
| 01:00 | CNY | PMI dla przemysłu w lutym | 49.2 | 49.5 | 49.5 | |
| 01:00 | CNY | PMI pozaprodukcyjny w lutym | 54.3 | 54.5 | 54.7 | |
| 05:00 | JPY | Rozpoczęcie budów Y / Y Jan | 10.30% | 2.10% | ||
| 06:45 | CHF | PKB Q / Q Q4 | 0.40% | -0.20% | ||
| 07:00 | EUR | Niemiecki indeks cen importowych M/M styczeń | 0.20% | -1.30% | ||
| 07:45 | EUR | Francuski PKB Q / Q Q4 P | 0.30% | 0.30% | ||
| 08:00 | CHF | KOF Główny wskaźnik lut | 96 | 95 | ||
| 13:00 | EUR | Niemiecki CPI M/M luty P | 0.50% | -0.80% | ||
| 13:00 | EUR | Niemiecki CPI r/r luty p | 1.50% | 1.40% | ||
| 13:30 | CAD | Saldo na rachunku bieżącym Q4 | - $ 14.01b | - $ 10.34b | ||
| 13:30 | CAD | Cena produktu przemysłowego M / M Jan | 0.30% | -0.70% | ||
| 13:30 | CAD | Indeks cen surowców M/M styczeń | 4.10% | 3.80% | ||
| 13:30 | USD | Wstępne roszczenia bezrobotnych (FEB 23) | 221 tysięcy | 216 tysięcy | ||
| 13:30 | USD | PKB w ujęciu rocznym kw/kw 4 kw. A | 2.50% | 3.40% | ||
| 13:30 | USD | Indeks cen PKB Q4 A | 1.70% | 1.80% | ||
| 14:45 | USD | Chicago PMI Lut | 57.8 | 56.7 | ||
| 15:30 | USD | Przechowywanie gazu ziemnego | -177B |
Przegląd Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex


