
Najważniejsze informacje z USA
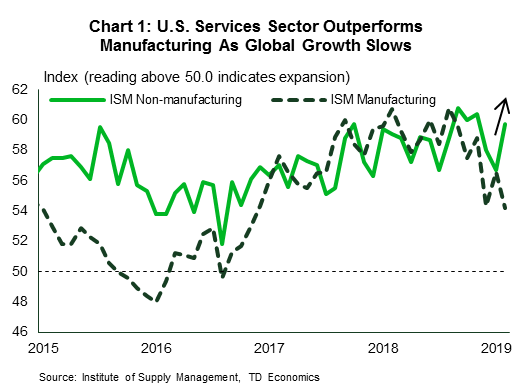
- Ten tydzień rozpoczął się od optymistycznej notatki. Wzrost indeksu nieprodukcyjnego ISM spowodował, że piłka przetoczyła się, a nagłówek wzrósł o 3.0 do 59.7 w lutym.
- W miłym akcentem do niedawnej katastrofy i mroku dane mieszkaniowe również były zachęcające. Sprzedaż nowych domów wzrosła w grudniu o 3.6%, a liczba mieszkań wzrosła w styczniu o 18.6%.
- Pozytywne wieści gospodarcze w piątek spotkały się z niepowodzeniem, ponieważ raport o płacach pokazał, że wzrost zatrudnienia spowolnił w lutym tylko do 20k. Wydaje się, że miękkie drukowanie płac nie pozostanie, ale działa w celu wzmocnienia obecnego "pacjenta" Rezerwy Federalnej.
Najciekawsze w Kanadzie
- Bank Kanady pozostawił w tym tygodniu stopę overnight na poziomie 1.75%. Jego oświadczenie jasno pokazało, że nie zamierza podwyższyć stóp w najbliższym czasie, zauważając w swoim komunikacie, że "potrzebuje czasu, aby lepiej zrozumieć, co się dzieje".
- Dane mieszkaniowe potwierdzają, że kryzys gospodarczy w Kanadzie utrzymywał się nadal w pierwszym kwartale, a sprzedaż domów spadła w Toronto i Vancouver, a liczba mieszkań zaczęła spadać w całym kraju w lutym.
- Pomimo niemal uniwersalnych złych wiadomości ekonomicznych, kanadyjski rynek pracy nadal zwiększał liczbę miejsc pracy w zadziwiającym tempie w lutym. Niektóre zadania 55.9K zostały dodane, a stopa bezrobocia pozostała na poziomie zbliżonym do cyklicznego niskiego poziomu 5.8%, ponieważ więcej osób weszło na rynek pracy.
W radosnej zmianie od niedawnego zgiełku i mroku ten tydzień zaczął się od optymistycznej uwagi. Wzrost indeksu nieprodukcyjnego ISM dostał przewagi. Odchodząc od swojego odpowiednika produkcyjnego, nagłówek wzrósł 3.0 do 59.7 w lutym, odwracając dwa kolejne spadki w poprzednich miesiącach. Lepsze wyniki w sektorze usług odzwierciedlają zaufanie konsumentów, które odbiło się wraz z zakończeniem częściowego zamknięcia rządu i zmianą na rynkach akcji. Potwierdza również, że popyt wewnętrzny utrzymuje się na solidnym poziomie, co potwierdzają zyski we wszystkich branżach 18 w lutym.
Dane mieszkaniowe również były zachęcające w tym tygodniu. Sprzedaż nowych domów wzrosła w grudniu o 3.6%, drugi miesiąc z rzędu wyższa. Ditto na rozpoczęcie budownictwa mieszkaniowego. Po zakończeniu 2018 na kwaśną nutę, budownictwo rozpoczęło rok na lepszych zasadach, a początki wzrosły o 18.6% w styczniu. Wzrost w budownictwie jednorodzinnym był jeszcze bardziej imponujący, z początkiem 25% - najwyższy miesięczny przyrost od 1979. Jak dyskutujemy w naszym niedawnym raporcie, rynek mieszkaniowy ma możliwość wzrostu, a popyt powinien się odbić wraz ze wzrostem dostępności. Przy niskim wskaźniku pustostanów budownictwo mieszkaniowe powinno nadal przynosić zyski w ciągu najbliższego roku.
Pozytywne informacje gospodarcze napotkały na pewną porażkę w piątek, ponieważ raport o płacach pokazał, że wzrost zatrudnienia spowolnił w lutym tylko do 20k nowych miejsc pracy. Nagłówek był dużym brakiem oczekiwań, ale w szczególności przyszedł po dwóch miesiącach silnych osiągnięć konsensusu. W innych częściach raportu pojawiło się wiele zachęcających wiadomości. Stopa bezrobocia była niższa, stopa aktywności zawodowej utrzymywała wzrost zysku styczniowego i godzinowego, zwiększając się do 3.4% rok do roku - najszybsze tempo od prawie dziesięciu lat.
Jest dobry powód, aby spojrzeć poza ponury nagłówek, na który prawdopodobnie wpłynęły czynniki przejściowe i zła pogoda. Spodziewamy się spowolnienia wzrostu liczby miejsc pracy w nadchodzących miesiącach, ale z tyłu rynku pracy, który dla wszystkich intencji i celów osiągnął pełne zatrudnienie, a nie wyraźne pogorszenie popytu krajowego.
Mimo to, miękki wydruk listy płac wzmocni obecne podejście "pacjenta" Rezerwy Federalnej. Na tym froncie do Rezerwy Federalnej dołączyły inne globalne banki centralne. W tym tygodniu EBC ujawnił pakiet tanich funduszy dla banków strefy euro i powiedział, że utrzyma stopy procentowe bez zmian aż do 2020 w wyniku złagodzenia dynamiki gospodarczej i rosnącej niepewności związanej z Brexitem i handlem. Oświadczenie Banku Kanady w tym tygodniu było podobnie gołębie - biorąc pod uwagę rosnącą trudność w czytaniu liści herbaty ekonomicznej, biorąc pod uwagę wzrost globalnych przepływów międzybankowych. Gołębi zwrot w innych globalnych bankach centralnych oznacza, że dolara amerykańskiego prawdopodobnie pozostanie stosunkowo silny, dając Fed jeszcze więcej powodów, aby pozostać na marginesie, przynajmniej do drugiej połowy tego roku.
Podobnie jak jego odpowiedniki na całym świecie, Bank Kanady uznał w tym tygodniu pogorszenie perspektyw gospodarczych i niepewność wokół przyszłego kursu polityki. W środę pozostawił stopę procentową na niezmienionym poziomie 1.75%. Jego oświadczenie jasno określiło, że nie zamierza w najbliższym czasie zwiększyć stopy procentowej.
Poza badaniem siły roboczej (LFS) dane ekonomiczne były jednoznacznie złe. Jeszcze bardziej niepokojące dla banku centralnego jest to, że najsłabsze dane znajdują się w segmentach gospodarki najbardziej wrażliwych na stopy procentowe - a mianowicie inwestycji biznesowych, budownictwa mieszkaniowego i wydatków konsumpcyjnych na dobra trwałe. Inwestycje w sektorze niemieszkaniowym i mieszkaniowym spadły z urwiska w drugiej połowie 2018, a wydatki na dobra trwałe spadły o trzy kwartały.
Dane dla wczesnego 2019 sugerują, że ból utrzymywał się w pierwszym kwartale, szczególnie na rynku mieszkaniowym. Sprzedaż domów spadła w Toronto i Vancouver w lutym, zgodnie z danymi lokalnych zarządów nieruchomości. Tymczasem w tym samym miesiącu dochodzi do gwałtownego spadku liczby mieszkań w całym kraju.
Biorąc pod uwagę dostępne dane, wydaje się, że gospodarka kanadyjska skurczyła się w pierwszym kwartale roku, niż wykazano znaczący wzrost. To nie jest narracja, na którą liczył Bank Kanady. Od dawna oczekiwano spowolnienia w budownictwie mieszkaniowym i związanych z nim wydatków konsumpcyjnych, ale nastąpiło to szybciej i bardziej gwałtownie, niż się spodziewano. Niepokojące jest również to, że redukcja inwestycji biznesowych jest szeroko oparta, a nie tylko historia energetyczna.
W przemówieniu wyjaśniającym myślenie Banku Kanady, zastępca gubernatora Lynn Patterson przypisał przynajmniej część wycofania inwestycji z niepewności wokół umowy o wolnym handlu, która jeszcze nie została ratyfikowana, ale nie jest zbyt pewna tego poglądu. Jak zauważył komunikat towarzyszący, Bank "potrzebuje czasu, aby lepiej zrozumieć, co się dzieje".
Pozorna odporność na rynku pracy zawęża perspektywę. Kanadyjski rynek pracy przerwał pracę w 55.9k w lutym. Nietypowy zysk jest większy niż twoja regularna zmienność. Sześciomiesięczny trend to równie imponujący 48.3k. Z roku na rok zatrudnienie wzrosło o 2.0%, najsilniejszy wzrost od ponad roku. Co ciekawe, pomimo przyrostu miejsc pracy, całkowita liczba godzin pracy przepracowanych w kraju wciąż spada, co oznacza, że utworzone miejsca pracy trwają mniej godzin niż te istniejące lub zastąpione (dane o przepływie pracy według przepracowanych godzin są niestety niedostępne).
Warto zauważyć, że siła rynku pracy nie zapewnia wystarczającej pewności, ponieważ jest to zwykle wskaźnik opóźniający. Dowody sugerowane przez szeroki zakres wskaźników wskazują, że obecne stanowisko polityki jest więcej niż wystarczające, by powstrzymać presję inflacyjną. Oświadczenie Banku Kanady nadal wskazywało na potencjalne podwyżki stóp procentowych, ale wymagać to będzie od danych lepszej historii niż ta, którą czytaliśmy w ciągu ostatnich kilku miesięcy.
Sprzedaż detaliczna w USA - styczeń
Data premiery: marzec 11, 2019
Poprzedni: -1.2%, ex auto: -1.8%, grupa kontrolna: -1.7%
Prognoza TD: -0.5%, ex auto: 0.0%, grupa kontrolna: 0.4%
Consensus: -0.1%, ex auto: 0.3%, grupa kontrolna: 0.6%
Spodziewamy się szczególnie słabej sprzedaży samochodów i benzyny, aby obniżyć sprzedaż detaliczną o 0.5% w styczniu, po ostrym spadku 1.2 o% m / mw poprzednim miesiącu. Rzeczywiście, sprzedaż ex-sprzedaż auto powinna być w mieszkaniu na miesiąc. Niższa sprzedaż benzyn musi nadal odzwierciedlać niekorzystne porównanie cen benzyny w ujęciu miesięcznym, pomimo ich stabilizacji w styczniu (nie powinno to już stanowić poważnego oporu w lutym). Pozytywnie, przewidujemy, że sprzedaż detaliczna w celu odbicia 0.4% m / m po nieoczekiwanym grudniowym spadku 1.7% w grudniu.
CPI w USA - luty
Data premiery: marzec 12, 2019
Wcześniej: 0.0% m / m; rdzeń 0.2% m / m
TD Prognoza: 0.2% m / m; rdzeń 0.2% m / m
Konsensus: 0.2% m / m; rdzeń 0.2% m / m
Oczekujemy stabilnego CPI na poziomie 1.6%, odzwierciedlając wzrost o 0.2% i ryzyko druku 0.3%. Presja cenowa będzie korzystna z wyższych cen żywności i benzyny, zrekompensowanych niższymi cenami usług energetycznych. Oczekujemy, że bazowy CPI wydrukuje kolejny solidny wzrost o 0.2%, pozostawiając stopę inflacji na niezmienionym poziomie 2.2%. Oczekujemy zysków zarówno w zakresie podstawowych towarów, jak i usług. Istnieje ryzyko lekkiego spowolnienia schronienia, ale spodziewamy się siły w innych obszarach towarów i usług, w tym kategorii związanych z taryfą, opieki medycznej i biletów lotniczych. Patrząc w przyszłość, spodziewamy się, że CPI w czołówce pozostanie poniżej poziomu 2% do grudnia, zakładając niewielki wzrost cen ropy i inflacji bazowej nieznacznie powyżej 2%.
Kanadyjska produkcja produkcyjna - styczeń *
Data premiery: marzec 15, 2019
Poprzedni: -1.3%
Prognoza TD: -0.3% m / m
Konsensus: nie dotyczy
TD spodziewa się, że sprzedaż spadnie o 0.3% w styczniu w wyniku słabszych dostaw pojazdów mechanicznych, częściowo zrekompensowanych przez odbicie w sprzedaży ropy. Produkcja samochodów w Stanach Zjednoczonych odnotowała największy spadek od czasu kryzysu finansowego w styczniu, co stanowi zagrożenie dla kanadyjskiej produkcji z uwagi na wysoce zintegrowane łańcuchy dostaw. Inne kategorie sprzętu transportowego są również silnymi kandydatami do wycofania, a dostawy produktów lotniczych spełniają najwyższy poziom od 2016. Odbicie w produkcji ropy naftowej zapewni kluczową kompensację słabości sprzętu transportowego; nominalna sprzedaż ropy spadła o 25% w ciągu ostatnich dwóch miesięcy w wyniku połączenia niższych cen i utrzymania rafinerii. Ceny benzyny ustabilizowały się w styczniu, ale niższe ceny dla całego sektora przemysłowego powinny pozwolić na realną sprzedaż w przemyśle wytwórczym przewyższającą nominalny wydruk.
Przegląd Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex


