
Najważniejsze informacje z USA
- Nasza zaktualizowana prognoza gospodarcza przewiduje spowolnienie światowego wzrostu do 3.2% w 2019 r., czyli mniej więcej zgodnie z trendem.
- Słabe zakończenie roku 2018 i początek 2019 jest przyczyną większości obniżek ocen w gospodarkach rozwiniętych, natomiast oczekuje się, że wzrost na rynkach wschodzących nieco przyspieszy w dalszej części roku.
- Oczekuje się, że wzrost w USA spowolni, ale w tym roku utrzyma się na poziomie powyżej trendu. To powiedziawszy, utrzymująca się niepewność gospodarcza może jeszcze bardziej zaważyć na perspektywach krajowych i globalnych.
Najciekawsze w Kanadzie
- Dane z Kanady w tym tygodniu były nieco zniechęcające. Gospodarstwa domowe zakończyły 2018 rok ustanawiając nowy rekord względnego zadłużenia. Tymczasem dane dotyczące odsprzedaży domów w lutym wykazały spadek aktywności sprzedażowej o 9.1%, ale styczniowa sprzedaż w sektorze przetwórstwa przemysłowego odbiła, a pod względem wolumenowym wzrosła o 1.4%.
- Niedawne osłabienie stanowi słaby punkt wyjścia dla naszej najnowszej kwartalnej prognozy gospodarczej. Obniżyliśmy naszą prognozę wzrostu gospodarczego na ten rok do 1.2%, z umiarkowanym przyspieszeniem do 1.8% w 2020 r.
- Ograniczona inflacja i prognoza jedynie trendowego tempa wzrostu sugerują, że Bank of Canada sprowadził już swoje stopy procentowe w ramach polityki pieniężnej do neutralnego poziomu. Nie spodziewamy się dalszych podwyżek stóp procentowych.
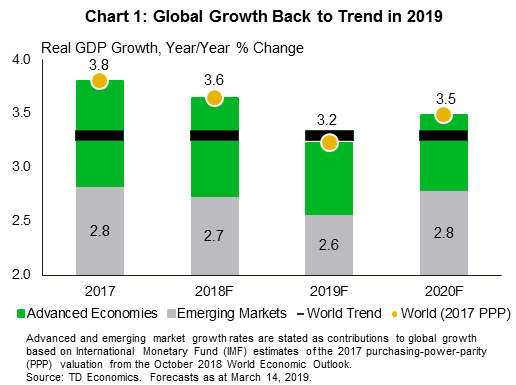
W roku naznaczonym wysokimi oczekiwaniami dotyczącymi transakcji rok 2019 może być trudnym rokiem dla gospodarki światowej, a w szczególności gospodarek rozwiniętych. Nasza nowa kwartalna prognoza gospodarcza przewiduje, że światowy wzrost gospodarczy spowolni w 3.2 r. do 2019% z 3.6% w roku ubiegłym (wykres 1). To spadek o około 0.2 punktu procentowego w stosunku do naszej grudniowej prognozy.
Prognozy te są zgodne z faktem, że światowy popyt rośnie w przybliżeniu w tym samym tempie co moce produkcyjne i, odpowiednio, słabą presją inflacyjną. Jednak już sam nagłówek maskuje odmienne wyzwania regionalne. Na przykład miękka końcówka 2018 r. i rozczarowujący początek 2019 r. powodują, że perspektywy wzrostu gospodarczego dla gospodarek G7 w tym roku są znacznie słabsze. Dodajmy do tego globalny kryzys w produkcji i mamy impuls do relatywnie słabej ekspansji gospodarczej w porównaniu z poprzednimi latami. Takie obniżki uzasadniają zwrot w stronę cierpliwości banków centralnych G7. Podwyżki stóp procentowych zostaną skutecznie odwołane do końca 2019 roku.
Z drugiej strony oczekuje się, że aktywność gospodarcza w krajach rozwijających się wzrośnie jeszcze w tym roku. Oczekiwana poprawa światowej aktywności produkcyjnej, słabsza inflacja i niższe światowe stopy procentowe – wszystko to potwierdza lepsze perspektywy dla gospodarek wschodzących. To powiedziawszy, spowolnienie chińskiej gospodarki i zwiększona niepewność w zakresie polityki handlowej w stosunku do Stanów Zjednoczonych mogą jeszcze bardziej odbić się na głównych partnerach handlowych, tłumiąc jakiekolwiek odbicie światowej aktywności gospodarczej.
Oczekuje się, że gospodarka amerykańska okaże się bardziej odporna niż inne gospodarki z grupy G7 (wykres 2). Choć w 2019 r. również w tym kraju wzrost gospodarczy będzie powolny, jego spadek wynika w dużej mierze z wygaśnięcia impulsu wynikającego z bodźców fiskalnych. Nadal oczekuje się, że średnie tempo wzrostu w 2019 r. będzie powyżej trendu i wyniesie 2.4%, czyli o pół punktu mniej od dobrych wyników z ubiegłego roku. Zamknięcie rządu i utrzymujące się zjawisko sezonowości rezydualnej wywierają duży wpływ na pierwszy kwartał, obniżając średnią roczną. Jednak zarówno wydatki konsumenckie, jak i przedsiębiorstwa nie odbiją się do imponującej kwartalnej stopy wzrostu obserwowanej w 2018 r. przez pozostałą część tego roku.
Oczekuje się, że wydatki na dobra konsumpcyjne trwałego użytku, takie jak samochody, spadną. Co więcej, choć pod koniec tego roku spodziewane jest odbicie aktywności na rynku mieszkaniowym, bardzo słaba dynamika gwarantuje, że inwestycje mieszkaniowe będą kurczyć się drugi rok z rzędu. Oczekuje się, że handel netto również w tym roku ponownie będzie miał wpływ na wzrost, a popyt importowy przewyższy eksport.
Dane z tego tygodnia potwierdziły tę perspektywę. Styczniowa sprzedaż detaliczna odnotowała solidne odbicie od grudniowych minimów. W połączeniu z solidnym wzrostem wynagrodzeń odnotowanym w lutowym raporcie o zatrudnieniu, daje to podstawę do ożywienia aktywności gospodarczej w dalszej części tego kwartału. To powiedziawszy, wydarzenia geopolityczne w tym tygodniu okazały się mniej konstruktywne. Rozmowy handlowe między prezydentami Trumpem i Xi przesunięto na co najmniej kwiecień, a Brexit prawdopodobnie zostanie opóźniony co najmniej do czerwca. Sugeruje to, że podwyższona niepewność w polityce i polityce handlowej będzie nadal negatywnie wpływać na aktywność gospodarczą na świecie przez co najmniej kilka miesięcy.
Dane gospodarcze z tego tygodnia nakreśliły ogólnie pesymistyczny obraz. Jedynym wyjątkiem była sprzedaż w branży produkcyjnej, która w styczniu wzrosła o 1.4% pod względem wolumenowym (zobacz komentarz), co stanowi mocny raport, który w dalszym ciągu nie był wystarczający, aby zrównoważyć słabość obserwowaną pod koniec 2018 r. Pod mocnym nagłówkiem znajdują się wybiegające w przyszłość komponenty (nowe i niewypełnione zamówienia) były miękkie.
Mniej pozytywnym akcentem był przegląd finansów Kanady sporządzony przez kanadyjski urząd Statistics na koniec 2018 r., z którego wynika, że obciążenia gospodarstw domowych w dalszym ciągu rosną (zobacz nasz komentarz). W dalszym ciągu widoczne są wcześniejsze podwyżki stóp procentowych. Wskaźnik obsługi zadłużenia wzrósł do 14.9%, niewiele poniżej swojego najwyższego poziomu z 2007 r. (wykres 1). W IV kw. 2018 r. zadłużenie gospodarstw domowych ponownie przewyższyło dochody, powodując, że relacja zadłużenia do dochodów wyniosła 4%. Strona aktywów w równaniu była podobnie zniechęcająca. Majątek gospodarstw domowych spadł w ujęciu kwartał do kwartału o 178.5%. Wartość zasobów naturalnych spadła ze względu na niskie ceny ropy naftowej, a zmienność na rynku pod koniec 2.8 r. spowodowała spadek wartości aktywów finansowych. Dobra wiadomość jest taka, że ostatnie zmiany w tych kategoriach są pozytywne. Ceny ropy naftowej wyraźnie wzrosły w porównaniu z okresem zastoju pod koniec 2018 r., a indeks S&P/TSX rozpoczął rok z impetem, osiągając ponad 2018% wzrost od początku roku.
Innym głównym czynnikiem powodującym spadek zamożności gospodarstw domowych były nieruchomości, a w tym przypadku mamy do czynienia z ciągłą słabością. Kanadyjskie rynki nieruchomości starają się zyskać na sile, a lutowy raport o odsprzedaży rozczarowuje oczekiwania. Sprzedaż spadła o 9.1% w ujęciu miesięcznym, spadła zarówno średnia cena sprzedaży, jak i wskaźnik cen domów skorygowanych o jakość. Być może jest to spowodowane złą pogodą, ale obraz początku roku nadal nie jest zachęcający.
Tendencje te oraz ich efekt domina dla wzrostu gospodarczego prawdopodobnie się utrzymają i pozostaną kluczowym czynnikiem wpływającym na perspektywy TD Economics. W naszej właśnie opublikowanej kwartalnej prognozie gospodarczej widzimy jedynie skromne tempo wydatków konsumenckich (wykres 2). Powody są dokładnie takie, jak pokazały najnowsze dane: obsługa zadłużenia pochłania znaczną część dochodów gospodarstw domowych, negatywnie wpływając na wydatki konsumpcyjne, zwłaszcza na dobra mieszkaniowe i dobra trwałego użytku.
Największą zmianą w naszej najnowszej prognozie jest perspektywa Banku Kanady, która nie przewiduje dalszych podwyżek stóp procentowych. Retoryka gubernatora Poloza i spółki zmieniła się, aby odzwierciedlić rzeczywistość niedawnej miękkiej poprawki, ale nadal wyraża chęć podniesienia stóp procentowych w miarę upływu czasu. Nie jest to możliwe w dającej się przewidzieć przyszłości. Kluczem jest konsument: wolniejszy wzrost wydatków ograniczy tempo ogólnej aktywności gospodarczej. Oznacza to niewiele w kontekście presji inflacyjnej i powodów do zacieśnienia polityki pieniężnej. Nasza prognoza wzrostu gospodarczego w trendzie, inflacji bliskiej docelowej i niskiej stopy bezrobocia sugeruje, że główna stopa procentowa może już być „neutralna”. Zatem dalsze podwyżki nie są potrzebne, jeśli nie nastąpi znacząca niespodzianka w górę w zakresie wzrostu gospodarczego. Biorąc pod uwagę obecne trudności gospodarcze, nie wstrzymujemy oddechu.
Decyzja w sprawie stóp procentowych amerykańskiego FOMC
Data: marzec 20, 2019
Poprzedni: 2.50%
Prognoza TD: 2.50%
Konsensus: 2.50%
Wykres punktowy z marca powinien sugerować jeszcze jedną podwyżkę (do poziomu neutralnego) w tym roku i potencjalnie brak dodatkowych podwyżek w 2020, co wynika z ostatnich komentarzy kilku urzędników Fed. Oczekujemy również, że średnie kropki za lata 2020 i 2021 nie będą już sugerować wędrówek poza neutralny zakres. Widzimy to nie jako konsekwencję przesunięcia funkcji reakcji, ale dolnej prognozowanej ścieżki inflacji bazowej. Większa jasność co do tego, kiedy zakończy się druga tura i wielkości bilansu w tym momencie, powinna zostać ujawniona, jeśli nie w osobnym oświadczeniu, to w ramach konferencji prasowej Powella. Poszukaj neutralnej reakcji rynku, ponieważ w 2019 r. wyceniane są bezpośrednie obniżki stóp procentowych.
Kanadyjski CPI – luty*
Data premiery: marzec 22, 2019
Poprzednia: 0.2% m / m, 1.4% r / r, Indeks: 133.6
Prognoza TD: 0.7% m / m, 1.5% r / r, Indeks: 134.5
Konsensus: nie dotyczy
Oczekujemy, że inflacja ustabilizuje się w lutym do 1.5%, co odzwierciedla wzrost cen o 0.7% w miesiącu. Ceny benzyny zapewniają silny wzrost m/m, przy solidnym wzroście cen żywności. W pozostałych krajach spodziewamy się, że większość zysków m/m będzie wynikać z usług turystycznych i MIC. Ceny biletów lotniczych, drugie źródło zdarzeń jednorazowych, wyglądają w tym miesiącu nieźle, biorąc pod uwagę sezonowość w lutym i niemal pełną korektę w zeszłym miesiącu. Poprzedni skok wskaźnika czynszów (+0.9% m/m) raczej się nie powtórzy i stanowi jedno ze źródeł ryzyka spadków. W przyszłości będzie to prawdopodobnie niestabilne ze względu na zmiany metodologii. Wreszcie, inflacja bazowa prawdopodobnie ustabilizuje się na średnim poziomie 1.9%, jednak ryzyko w dalszym ciągu jest skierowane w stronę pogorszenia się sytuacji ze względu na słabą dynamikę wzrostu i słaby wzrost płac. Patrząc w przyszłość, niedawny wzrost cen paliw wraz z nowymi wagami koszyka CPI sugerują nieco wyższą trajektorię naszej prognozy na poziomie 1.6% w I kwartale w porównaniu z 1%, choć nadal poniżej prognozy BoC wynoszącej 1.5%.
Sprzedaż detaliczna w Kanadzie – styczeń*
Data premiery: marzec 22, 2019
Poprzedni: -0.1%, ex-auto: -0.5%
Prognoza TD: 0.4%, ex-auto: 0.2%
Konsensus: nie dotyczy
Większa sprzedaż pojazdów silnikowych pomoże w styczniowym odbiciu sprzedaży detalicznej o 0.4% po ogólnym osłabieniu, które odbiło się na sektorze pod koniec roku. Sprzedaż pojazdów silnikowych zyska na ciepłej pogodzie w większości kraju oraz na wzroście zaufania konsumentów; powinno to pozwolić na odnotowanie skromniejszego wzrostu sprzedaży ex-auto, wynoszącego 0.2%. Patrząc w przeszłość na pojazdy silnikowe, obraz jest mieszany; znaczny wzrost na rynku pracy powinien pomóc w wsparciu wydatków konsumenckich, jednak biorąc pod uwagę szerszą tendencję, jest mało prawdopodobne, aby jeden miesiąc dodatniej sprzedaży domów spowodował odbicie popytu na wyposażenie wnętrz, a niedawne spowolnienie w budownictwie mieszkaniowym będzie miało wpływ na sprzedaż materiałów budowlanych. Niższe ceny benzyny również utrudniają sprzedaż nominalną, chociaż pozytywny wpływ na dochody realne stanowi pocieszenie po skumulowanym spadku o 25% od października. Ogólnie rzecz biorąc, spodziewamy się, że rzeczywista sprzedaż detaliczna będzie na poziomie nominalnym lub nieco wyższym od nominalnego druku ze względu na spadek sezonowo skorygowanych cen towarów w ciągu miesiąca.
Przegląd Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex


