
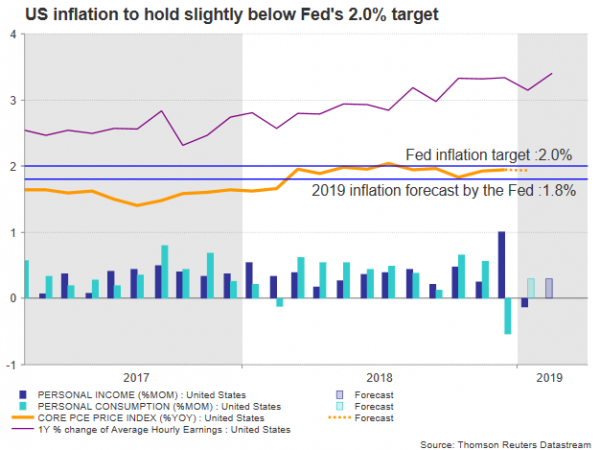
Prezes Fed, Jerome Powell, powiedział na konferencji prasowej po marcowym posiedzeniu politycznym FOMC, że dopóki inflacja będzie utrzymywać się blisko celu, bank centralny może zachować „cierpliwość”. Oczekuje się, że bazowy indeks cen PCE opublikowany w piątek o 1230:XNUMX GMT potwierdzi komentarze Powela, a odczyty spożycia indywidualnego i dochodów osobistych publikowane wraz z danymi dotyczącymi cen mogą przywrócić pewien optymizm w amerykańskiej gospodarce.
Oczekuje się, że podstawowy indeks PCE, najbardziej ulubiona miara inflacji Fed, pozostanie w styczniu na niezmienionym poziomie 0.2% miesiąc do miesiąca, pozostawiając roczny wskaźnik na stałym poziomie 1.9%, nieznacznie poniżej celu inflacyjnego banku centralnego wynoszącego 2.0%.
Z kolei spożycie indywidualne, które w grudniu spadło o 0.5% – co jest największym spadkiem od 2009 roku – ma powrócić do normalnych poziomów i odnotować w styczniu wzrost o 0.3% m/m, zaś wartość dochodów ze wszystkich źródeł wg. przewiduje się, że w lutym wskaźnik ten wzrośnie o podobny, znany odsetek, po spadku o 0.1% w poprzednim miesiącu. Należy zauważyć, że zbiory danych o dochodach są bardziej aktualne niż dane dotyczące konsumpcji, które wciąż są opóźnione o jeden miesiąc ze względu na ostatnie zawieszenie działalności rządu.
Pomimo tego, że płace rosły w najwyższym rocznym tempie od prawie dekady, a stopa bezrobocia oscylowała w marcu wokół najniższych poziomów od 18 lat, Fed zaskakująco zdecydował się odłożyć plany podwyżek stóp procentowych na pozostałą część roku i obniżyć swoje prognozy inflacji na 2019 rok z 1.9 % r/r w grudniu do 1.8% w związku z obawami, że w najbliższej przyszłości gospodarkę mogą spotkać kolejne trudności w związku z narastaniem negatywnych zagrożeń za granicą. W dół zrewidowano także prognozy wzrostu na 2019 rok z 2.3% r/r do 2.1%. Poza tym w obliczu wygasania skutków obniżek podatków Trumpa oraz spowolnienia wskaźników zaufania konsumentów i przedsiębiorstw w stosunku do solidnego poziomu w 2018 r., Fed nie ma powodu podnosić kosztów pożyczek, dopóki nie zasugerują tego dane.
W ubiegły piątek rentowność 10-letnich amerykańskich obligacji skarbowych spadła poniżej 3-miesięcznego bonu skarbowego po raz pierwszy od 2007 r. i od tego czasu utrzymuje się poniżej tej wartości, niepokojąc Wall Street i dolara w związku z możliwą recesją, ponieważ zjawisko to poprzedzało każdy upadek gospodarczy w ostatnie 50 lat. Jednak w przeciwieństwie do poprzednich sytuacji rentowność 10-letnich obligacji nie przekroczyła najpierw poziomu obligacji 2-letnich, co odciążyło rynki, że sygnał może nie być tak niezawodny, jak się ostatecznie wydaje. Indeks cen S&P/Case-Shiller House z tego tygodnia, który spadł już dziesięć miesięcy z rzędu, również wzbudził obawy po tym, jak w styczniu jego wartość odbiegła znacznie poniżej oczekiwań, przedłużając swoją tendencję spadkową jeszcze bardziej na południe.
Jeśli piątkowe dane o inflacji i/lub statystyki dotyczące konsumpcji osobistej i dochodów również rozczarują, inwestorzy poważniej potraktowaliby potencjalną obniżkę stóp procentowych już jesienią tego roku, wypychając fundusze z dolara w stronę bezpieczniejszych aktywów. W tym przypadku USDJPY mógłby ponownie przetestować okrągły poziom 110, podczas gdy niższy, wyprzedaż może stać się poważniejsza, jeśli cena przekroczy wsparcie w okolicach 109.80. Jednak w sytuacji, gdy strefa euro stara się odzyskać dynamikę gospodarczą i polityczną, a Wielka Brytania nie jest w stanie znaleźć wspólnej płaszczyzny porozumienia w sprawie brexitu, preferencje inwestorów mogą być bardziej wypaczone w stosunku do dolara niż euro i funta, biorąc pod uwagę zachowanie dolara jako bezpiecznej przystani również.
Alternatywnie, lepsze niż oczekiwano odczyty mogą umocnić dolara i podnieść go w okolice 110.80. Bardziej wartościowe dla rynku może się jednak okazać przełamanie obszaru restrykcyjnego 111-110.20.
Przegląd Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex


