
Przegląd USA
Łagodniejsza pierwsza kwarta w centrum uwagi
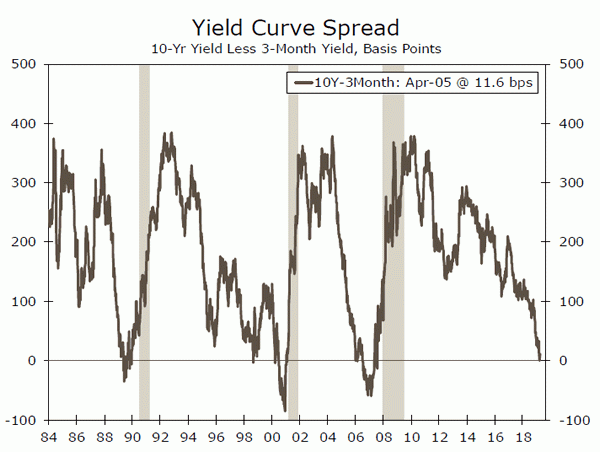
- Niedawne – ale tymczasowe – odwrócenie krzywej dochodowości pogłębiło obawy, że następna recesja może nastąpić wcześniej, niż przewiduje wielu prognostów.
- Najnowsze dane w dalszym ciągu sugerują łagodniejszy pierwszy kwartał, jednak biorąc pod uwagę, że podstawowe podstawy amerykańskiej gospodarki są obecnie ogólnie solidne, mówienie o rychłej recesji jest naszym zdaniem nieco przesadzone.
- Biorąc pod uwagę umiarkowany wzrost zatrudnienia i brak dalszych oznak przyspieszenia wzrostu płac w marcu, jest mało prawdopodobne, aby FOMC w najbliższym czasie zmienił swoje „cierpliwe” stanowisko.
Łagodniejsza pierwsza kwarta w centrum uwagi
Słabsze dane gospodarcze wzbudziły strach przed recesją, a niedawne – choć tymczasowe – odwrócenie krzywej dochodowości (wykres na pierwszej stronie) pogłębiło obawy, że kolejna recesja może nastąpić wcześniej, niż przewiduje wielu prognostów. Najnowsze dane w dalszym ciągu sugerują łagodniejszy pierwszy kwartał, jednak biorąc pod uwagę obecnie ogólnie solidne podstawy amerykańskiej gospodarki, mówienie o rychłej recesji jest naszym zdaniem nieco przesadzone. Przy braku nieprzewidzianego szoku „wmawianie sobie” recesji wydaje się najbardziej realistycznym sposobem, w jaki gospodarka amerykańska może doświadczyć jej w dającej się przewidzieć przyszłości. Niemniej jednak gospodarka z pewnością traci dynamikę.
Głównym obszarem zainteresowania jest konsument. Odpowiadając za prawie 70% PKB, duże ograniczenie wydatków konsumenckich istotnie zaszkodziłoby wzrostowi gospodarczemu. Dane o wydatkach konsumenckich były w ostatnich miesiącach wyjątkowo niestabilne, a mieszany lutowy raport o sprzedaży detalicznej stanowi najnowsze potwierdzenie, że sytuacja konsumentów jest w trudnej sytuacji. Sprzedaż detaliczna spadła w lutym o 0.2%, ale styczniowy wzrost został zrewidowany ponad trzykrotnie wyżej niż początkowo informowano. Sprzedaż grupy kontrolnej, która uwzględniana jest w kalkulacji osobistych wydatków konsumpcyjnych w szacunkach PKB, również spadła o 0.2%. Spowodowało to podniesienie trzymiesięcznej rocznej stopy procentowej do -2.1%, czyli stopy niespotykanej poza recesją w ciągu ostatnich 15 lat (górny wykres). Inne dane sugerują, że ryzyko związane z wydatkami konsumenckimi w I kwartale jest kumulowane, ale naszym zdaniem ta słabość ma prawdopodobnie charakter tymczasowy.
Wydatki na sprzęt również wydają się być słabym punktem w pierwszym kwartale, ponieważ działalność produkcyjna w USA znajduje się pod presją wolniejszego popytu krajowego i wciąż niepewnego otoczenia handlowego. Zamówienia na dobra trwałe spadły w lutym o 1.6% i choć dostawy dóbr kapitałowych innych niż obronność wzrosły o 0.6%, spadek o 1.5% w styczniu sugeruje jedynie umiarkowane tempo wydatków na sprzęt w pierwszym kwartale. Chociaż sektor produkcyjny w dalszym ciągu stoi przed wyzwaniami, badanie ISM dotyczące sektora produkcyjnego rozwiało pewne obawy, że działalność fabryk w USA drastycznie spowalnia. Z kolei indeks ISM dla przemysłu nieprodukcyjnego spadł w marcu do najniższego poziomu od 20 miesięcy. Jednakże zarówno wskaźniki dla przemysłu, jak i wskaźniki pozaprzemysłowe pozostają zdecydowanie na obszarze ekspansji (średni wykres), co jest zgodne z ciągłym wzrostem gospodarczym, choć w wolniejszym tempie niż w roku ubiegłym.
Obraz zatrudnienia pozostał pozytywny. W marcu pracodawcy utworzyli 196,000 XNUMX miejsc pracy – to dobra wiadomość po w dużej mierze rozczarowującym wzroście w lutym (wykres dolny). Chociaż najnowszy raport był nieco silniejszy niż oczekiwano, nadal sugeruje, że ogólna tendencja w zakresie zatrudniania słabnie w porównaniu z silnym tempem wzrostu liczby miejsc pracy, jakie zaobserwowaliśmy w zeszłym roku. Jednak niemal pod każdym względem rynek pracy pozostaje wyjątkowo ciasny, co potwierdza naszą opinię, że długotrwałe ograniczanie wydatków konsumenckich jest nadal mało prawdopodobne. Biorąc pod uwagę umiarkowany wzrost zatrudnienia i brak dalszych oznak przyspieszenia wzrostu płac w marcu, jest mało prawdopodobne, aby FOMC w najbliższym czasie zmienił swoje „cierpliwe” nastawienie polityczne. Wzrost gospodarczy w tym roku będzie umiarkowany. Jednak po naszym zdaniem słabym pierwszym kwartale, w drugim kwartale wzrost PKB powinien powrócić do tempa trendu.
US Outlook
Zamówienia fabryczne • Poniedziałek
Wolniejszy wzrost gospodarczy w kraju i za granicą, w połączeniu z utrzymującą się niepewnością co do polityki handlowej, negatywnie wpływa na działalność produkcyjną w USA. Raport zaliczek na dobra trwałego użytku za luty pokazał spadek zamówień o 1.6%. Zamówienia na dobra inwestycyjne niezwiązane z obronnością z samolotów, wskaźnik inwestycji przedsiębiorstw w sprzęt, utrzymały się na lepszym poziomie, ale spadły o 3.4% w ujęciu średniorocznym z trzech miesięcy.
Poniedziałkowy raport będzie zawierał zaktualizowane szacunki wydatków inwestycyjnych w lutym, ale nowe informacje w raporcie będą dotyczyć zamówień i dostaw towarów nietrwałych. Dobra nietrwałe stanowią połowę zamówień fabrycznych w USA i w ciągu ostatnich kilku miesięcy znalazły się pod presją w związku ze spadkiem cen energii, które wpływają na wartość zamówień na ropę naftową i chemikalia. W lutym spodziewamy się jednak lekkiego wzrostu zamówień nietrwałych, co powinno ograniczyć spadek zamówień fabrycznych ogółem do -0.6%.
Poprzednie: 0.1% Wells Fargo: -0.6% Konsensus: -0.5%
Indeks cen konsumpcyjnych • Środa
Inflacja cen towarów i usług konsumenckich w lutym pozostała na umiarkowanym poziomie, przy czym ceny bazowe wzrosły o 0.2%, a ceny bazowe wzrosły zaledwie o 0.1%. Oczekujemy, że w marcu dynamika cen nieco wzrośnie. Ceny gazu według AAA wzrosły w zeszłym miesiącu o ponad 9%, co powinno pomóc w podniesieniu inflacji zasadniczej do 0.4%. Tymczasem oczekuje się, że ceny bazowe wzrosną o 0.2%, częściowo na skutek wzrostu kosztów opieki medycznej.
Nawet przy odbiciu w marcu ogólny trend inflacji powinien ulec niewielkim zmianom. Oczekuje się, że inflacja bazowa utrzyma się na poziomie 2.1% rok wcześniej, co jest bliskie celu Fed. Pozytywna niespodzianka dla indeksu bazowego sugerowałaby, że inflacja podnosi się zgodnie z trendem i zmniejsza oczekiwania rynku na obniżkę stóp procentowych Fed jeszcze w tym roku. Jednak negatywna informacja o inflacji bazowej dałaby FOMC kolejny powód do cierpliwości w dostosowywaniu stóp procentowych pomimo utrzymującej się dobrej sytuacji na rynku pracy.
Wstecz: 0.2% Wells Fargo: 0.4% Consensus: 0.3% (miesiąc w miesiącu)
Indeks cen producentów • Czwartek
Inflacja cen producentów spadła od początku roku, a wskaźnik PPI popytu końcowego spadł do 1.9% rok do roku z ponad 3% w październiku. Spowolnienie częściowo odzwierciedla słabsze ceny energii od zeszłej jesieni, ale inflacja PPI w przypadku towarów nieżywnościowych i energetycznych spadła, podobnie jak wzrost cen usług.
Oczekujemy, że ceny energii podniosą w marcu główny indeks o 0.3%. Oczekuje się również, że inflacja bazowa będzie rosła szybciej niż w lutym, w związku z odwróceniem osłabienia wynikającego ze zmiennego składnika usług handlowych, mierzonego marżami, a nie cenami sprzedaży. Czas trwania poprawy będzie jednak prawdopodobnie ograniczony, gdyż dynamika cen nakładów na towary i usługi, nawet po wyłączeniu żywności i energii, ostatnio osłabła.
Wstecz: 0.1% Wells Fargo: 0.3% Consensus: 0.3% (miesiąc w miesiącu)
Globalny przegląd
Silniejsze odczyty PMI łagodzą obawy dotyczące globalnego wzrostu
- Wyższe niż oczekiwano odczyty wskaźników menedżerów zakupów w Chinach i Wielkiej Brytanii rozpoczęły tydzień pozytywnym akcentem.
- Solidne wyniki sprzedaży detalicznej w strefie euro również napawały optymizmem, chociaż rozbieżności między sektorami usług i sektora produkcyjnego zdawały się jeszcze bardziej pogłębiać.
- Podobnie jak wiele innych głównych banków centralnych na świecie, Bank Rezerw Indii przyjął w tym tygodniu gołębi kurs, obniżając główną stopę procentową o 25 punktów bazowych.
Silniejsze odczyty PMI łagodzą obawy dotyczące globalnego wzrostu
Wyższe niż oczekiwano odczyty wskaźników menedżerów zakupów (PMI) w Chinach i Wielkiej Brytanii rozpoczęły tydzień pozytywnym akcentem. Chiński wskaźnik PMI dla przemysłu Caixin wzrósł w marcu do 50.8, w porównaniu z 49.9 w lutym i najniższym od wielu lat poziomem 48.3 w styczniu (wykres na pierwszej stronie). Chociaż odczyt w ujęciu bezwzględnym był nadal dość słaby, poprawa w ciągu ostatnich kilku miesięcy daje pewne oznaki, że bodźce monetarne i fiskalne wprowadzone przez chińskich decydentów zaczynają się sprawdzać.
Kilka godzin później dane PMI dla sektora produkcyjnego Wielkiej Brytanii również przekroczyły oczekiwania, osiągając w marcu poziom 55.1 w porównaniu z oczekiwaniami na lekki spadek do 51.2. Choć jesteśmy sceptyczni co do tak mocnego odczytu (więcej informacji można znaleźć w sekcji Global Outlook), pozytywne wyniki uciszyły pewne obawy dotyczące globalnego spowolnienia i pomogły wywołać ogólny wzrost ryzykownych aktywów w ciągu tygodnia.
Zachęcające były także dane o sprzedaży detalicznej w strefie euro. Realna sprzedaż detaliczna wzrosła w lutym o 0.4%, co oznacza zmianę rok do roku do 2.8%. Choć dynamika sprzedaży detalicznej na przestrzeni ostatnich kilku lat wyraźnie wyhamowała, w ostatnim czasie wykazuje oznaki stabilizacji (górny wykres). Ten wzrost sugeruje, że sektor konsumencki w Europie pozostaje w przyzwoitej kondycji, nawet pomimo problemów sektora fabrycznego. W tym momencie końcowe marcowe odczyty PMI dla strefy euro pokazały rewizję w górę w przypadku usług (do 53.3 z 52.7), ale utrzymujące się osłabienie w przemyśle (do 47.5 z 47.6).
Wraz ze spowolnieniem wzrostu gospodarczego w strefie euro obniżyła się także dynamika cen. Dane opublikowane w tym tygodniu pokazały, że bazowa inflacja cen towarów i usług konsumenckich w strefie euro wyniosła w marcu zaledwie 0.8% rok do roku, co stanowi najniższy odczyt od prawie roku. W przedmowie do raportu rocznego opublikowanego 1 kwietnia prezes Europejskiego Banku Centralnego (EBC) Mario Draghi zauważył, że „istotny bodziec polityki pieniężnej pozostaje niezbędny do zapewnienia dalszego narastania krajowej presji cenowej w średnim okresie”.
Podobnie jak wiele innych głównych banków centralnych na świecie, Bank Rezerw Indii (RBI) przyjął w tym tygodniu gołębią postawę, obniżając swoje główne stopy procentowe o 25 punktów bazowych. RBI zauważył, że krajowa gospodarka „stawia czoła przeciwnościom losu, zwłaszcza na froncie globalnym”. Chociaż wzrost gospodarczy pozostaje solidny w porównaniu z większością krajów, wzrost realnego PKB w Indiach spowolnił w ciągu ostatnich kilku kwartałów, a wzrost inwestycji prywatnych był powolny. Ponadto presja inflacyjna została dość stłumiona, ponieważ wskaźnik cen towarów i usług konsumenckich wzrósł w lutym zaledwie o 2.6%, czyli do dolnej granicy celu RBI wynoszącego 4% z dopuszczalnym przedziałem +/- 2% (wykres środkowy). Choć dane wydają się na tyle słabe, że uzasadniają pewne złagodzenie polityki, moment przypada na przeddzień wyborów krajowych w Indiach. Biorąc pod uwagę niedawne pytania dotyczące możliwej ingerencji politycznej w RBI, niedawne posunięcie polityczne raczej nie złagodzi obaw o niezależność banku centralnego.
Zatrudnienie w Kanadzie zakończyło tydzień negatywem. Zatrudnienie spadło w marcu o 7,200 XNUMX osób, choć nastąpiło to po mocnym odczycie w lutym. Trend wzrostu zatrudnienia w Kanadzie utrzymuje się na stałym poziomie (wykres dolny) i naszym zdaniem powinno to skłonić Bank of Canada do ponownej podwyżki stóp procentowych jeszcze w tym roku.
Globalny Outlook
Inwestycje stałe brutto w Meksyku • Poniedziałek
W ciągu ostatnich kilku lat wzrost nakładów brutto na środki trwałe był w Meksyku słaby, ponieważ niepewność w handlu i wysokie realne stopy procentowe negatywnie wpływały na inwestycje kapitałowe. W przyszłotygodniowej publikacji pojawią się pierwsze miesięczne dane na temat akumulacji kapitału w Meksyku w 2019 roku.
Jak omawialiśmy w niedawnym raporcie specjalnym na temat perspektyw gospodarki Meksyku, być może nakłady na środki trwałe są obecnie tym, czego meksykańska gospodarka najbardziej potrzebuje. Meksykański przemysł naftowy pozostaje w tyle za swoim solidnym odpowiednikiem w Stanach Zjednoczonych. Produkcja ropy naftowej w tym kraju osiągnęła najwyższy poziom prawie 3.5 miliona baryłek dziennie w połowie pierwszej dekady XXI wieku i od tego czasu spadła o 2000%, do około 50 miliona baryłek dziennie. Chociaż rozwiązanie problemów związanych z energetyką naftową prawdopodobnie nie wystarczyłoby do całkowitego odwrócenia gospodarki meksykańskiej, kluczem do szybszego wzrostu produktywności jest stały wzrost inwestycji kapitałowych. Bez tego Meksyku znacznie trudniej będzie powrócić do historycznie wysokich stóp wzrostu gospodarczego.
Poprzednio: -6.8% (rok do roku)
Produkcja przemysłowa w Wielkiej Brytanii • Środa
Gospodarka brytyjska okazała się zaskakująco odporna pomimo niepewności wokół Brexitu, przynajmniej jeśli wziąć pod uwagę dane nominalne. Wzrost PKB odbił w styczniu, osiągając 0.5% miesiąc do miesiąca, w związku z wysoką produkcją w przemyśle, podczas gdy sprzedaż detaliczna przekroczyła oczekiwania w pierwszych dwóch miesiącach 2019. W marcu wskaźnik PMI dla przemysłu w Wielkiej Brytanii wzrósł do 55.1, najwyższego poziomu od prawie roku .
Chociaż ta siła jest zachęcająca, szczególnie w odniesieniu do popytu konsumenckiego, wydaje się, że przynajmniej część niedawnej siły jest wynikiem gromadzenia zapasów w związku z przygotowaniami producentów na potencjalny brexit bez umowy. W ujęciu rok do roku tendencja w produkcji przemysłowej nie jest zachęcająca (patrz wykres po lewej). Chociaż gromadzenie zapasów może zwiększyć wzrost realnego PKB w Wielkiej Brytanii w pierwszym kwartale, pewne zwroty mogą nastąpić w drugim i trzecim kwartale. W przypadku Brexitu bez umowy zahamowanie wzrostu spowodowanego zapasami byłoby prawdopodobnie ostatnią rzeczą, jakiej potrzebuje brytyjska gospodarka.
Poprzednio: -0.9% (rok do roku) Konsensus: -0.8%
Europejski Bank Centralny • Środa
Nie spodziewamy się żadnych większych zmian w polityce Europejskiego Banku Centralnego (EBC) na jego posiedzeniu w przyszłym tygodniu, choć możemy poznać dodatkowe szczegóły na temat kolejnej fazy ukierunkowanych długoterminowych operacji rafineryjnych (TLTRO). Jak omówiono w części poświęconej przeglądowi globalnemu, wzrost gospodarczy i inflacja w strefie euro pozostają umiarkowane, co z kolei pokrzyżowało wszelkie plany EBC dotyczące zacieśnienia polityki pieniężnej w 2019.
W dalszym ciągu oczekujemy, że wzrost gospodarczy i inflacja w strefie euro ustabilizują się w ciągu najbliższych kilku kwartałów, co powinno zapobiec dalszemu dalszemu łagodzeniu polityki pieniężnej przez bank centralny. Jednak nawet jeśli sytuacja się ustabilizuje, EBC prawdopodobnie będzie postępował ostrożnie. Niektóre gospodarki strefy euro, takie jak Włochy, znajdują się w recesji lub są jej bliskie, a bazowa inflacja cen towarów i usług konsumenckich utrzymuje się poniżej 1.5% od sierpnia 2012 r. Uważamy, że pierwsza podwyżka stóp procentowych przez EBC nastąpi co najmniej przed pierwszym kwartałem 1 r. 2020.
Poprzednie: -0.40% (stopa depozytu) Konsensus: -0.40%
Punkt widzenia
Watch Rate
EBC wstrzymany w przewidywalnej przyszłości
Europejski Bank Centralny opublikował w tym tygodniu protokół ze swojego posiedzenia politycznego, które odbyło się 7 marca, który dostarczył dalszych informacji na temat obecnego sposobu myślenia Rady Prezesów. Jak podano w ogłoszeniu politycznym z 7 marca, Rada Prezesów przesunęła termin, w którym spodziewa się rozpocząć podwyżki stóp procentowych, które od trzech lat utrzymują się na historycznie niskim poziomie (górny wykres). Decydenci EBC spodziewali się, że trzy główne stopy procentowe pozostaną niezmienione do lata 2019. Jednak ze względu na niedawne oznaki słabości gospodarczej, które „wskazały na znaczne spowolnienie tempa ekspansji gospodarczej, które przeciągnie się na bieżący rok”, jako „utrzymywanie się niepewności” Rada Prezesów uważa obecnie, że stopy procentowe pozostaną bez zmian co najmniej do końca tego roku. Jak wspomniano na stronie 5, uważamy, że pierwsza podwyżka stóp procentowych przez EBC nastąpi co najmniej wcześniej niż w I kwartale 1 roku. W związku z tym uważamy, że wartość euro w stosunku do dolara amerykańskiego pozostanie w przybliżeniu niezmieniona w dającej się przewidzieć przyszłości (wykres środkowy).
Brexit i Bank Anglii
Bank Anglii zorganizuje posiedzenie polityczne dopiero 2 maja. Jednak niepewność związana z toczącą się sagą dotyczącą Brexitu oznacza, że Komitet Polityki Pieniężnej (MPC) prawdopodobnie na razie utrzyma główną stopę procentową na niezmienionym poziomie 0.75% ( dolny wykres). Jak wspomniano na stronie 4, niepewność co do perspektyw gospodarczych ujawniła się w marcowych wskaźnikach PMI opublikowanych w tym tygodniu. Chociaż brytyjski parlament głosował w tym tygodniu za odrzuceniem opcji „twardego” brexitu, niepewność gospodarcza pozostaje niepewna. Nowe zasady regulujące stosunki gospodarcze i finansowe między Wielką Brytanią a pozostałymi 27 członkami Unii Europejskiej nadal wymagają negocjacji. Zakładamy, że uda nam się uniknąć „twardego” Brexitu, ale ostatnio obniżyliśmy naszą prognozę wzrostu PKB na 2019 rok do 1.3% z 1.5%. W związku z tym uważamy, że RPP pozostanie zawieszona do sierpnia tego roku, kiedy to spodziewamy się podwyżki głównej stopy procentowej o kolejne 25 punktów bazowych, a następnie pozostanie bez zmian do końca roku.
Analizy rynku kredytowego
Sektor bankowy odporny na spadki cen nieruchomości
Instytucje finansowe każdej wielkości mają ekspozycję na nieruchomości poprzez swoje portfele kredytowe, co sugeruje, że znaczny spadek cen nieruchomości może oznaczać kłopoty dla sektora bankowego i prawdopodobnie przełożyć się na zaostrzenie akcji kredytowej w całej gospodarce. Pisaliśmy, że spadek cen nieruchomości komercyjnych prawdopodobnie nie będzie katalizatorem kolejnej recesji, a najnowsze wyniki testów warunków skrajnych przeprowadzone przez Fed w dużej mierze potwierdzają ten wniosek. Największe instytucje finansowe są znacznie lepiej dokapitalizowane niż w okresie poprzedzającym kryzys finansowy – kiedy to ostatni raz ceny nieruchomości osiągnęły najwyższy poziom w historii – a wyniki testów warunków skrajnych sugerują, że byłyby w stanie kontynuować akcję kredytową pomimo portfela kredytowego straty. Jednak mniejsze banki, które nie podlegają testom warunków skrajnych Fed, które łącznie stanowią około 20% sektora bankowego, stosunkowo w większym stopniu opierają się na kredytowaniu nieruchomości i w mniejszym stopniu czerpią korzyści z dywersyfikacji geograficznej. Pomimo tej zwiększonej ekspozycji nowe badania Fed z San Francisco wskazują, że tylko około jeden procent tych mniejszych banków byłby niedokapitalizowany w wyniku najpoważniejszych scenariuszy strat portfelowych określonych w testach warunków skrajnych Fed.
Pomimo powszechnego wzrostu cen zarówno nieruchomości komercyjnych, jak i mieszkaniowych, sektor bankowy, który w następstwie kryzysu finansowego zaostrzył kryteria udzielania kredytów i zwiększył poduszki kapitałowe, nie jest nadmiernie narażony na spadek cen. Dlatego nie spodziewamy się – na razie – epicentrum kolejnej recesji jako sektora nieruchomości.
Temat tygodnia
Skutki potencjalnego zamknięcia granicy
Prezydent Trump zagroził zamknięciem granicy amerykańsko-meksykańskiej lub przynajmniej jej części ze względu na napływ migrantów z Ameryki Środkowej do kraju. Choć ostatnie komentarze sugerują, że zagrożenie zamknięciem granicy zmniejszyło się, możliwość taka pozostaje nadal możliwa. Zamknięcie granic nie tylko powstrzymałoby wielu migrantów przed wjazdem do kraju, ale mogłoby również mieć zakłócający wpływ na przepływy handlowe. W niedawnym raporcie specjalnym omawiamy niektóre konsekwencje gospodarcze, gdyby prezydent sprostał temu zagrożeniu.
W zeszłym roku amerykański eksport towarów do Meksyku wyniósł 265 miliardów dolarów, a import towarów przekroczył 346 miliardów dolarów. Szczególnie intensywny był handel wewnątrzgałęziowy sprzętem transportowym. Jak widać na górnym wykresie, w zeszłym roku Stany Zjednoczone wysłały towary transportowe o wartości 33 miliardów dolarów na południe od granicy, natomiast otrzymały z Meksyku 120 miliardów dolarów, z czego zdecydowaną większość stanowił import samochodów. Około 64 miliardy dolarów z importu samochodów to gotowe pojazdy, ale około 50 miliardów dolarów to części samochodowe. W rezultacie zamknięcie granicy mogłoby mieć wyniszczający wpływ na amerykański przemysł samochodowy.
Jak duży wpływ może to mieć na gospodarkę USA? Jak widać na dolnym wykresie, realna wartość dodana w branży motoryzacyjnej w 130 roku wyniosła prawie 2017 miliardów dolarów, co stanowiło 0.7% całej realnej wartości dodanej w gospodarce USA w tym roku. Przy skrajnym założeniu, że zamknięcie granicy spowodowałoby całkowite zatrzymanie całej produkcji pojazdów silnikowych w Stanach Zjednoczonych, bezpośredni wpływ na gospodarkę USA wyniósłby około 2.5 miliarda dolarów tygodniowo. Jednak bezczynni pracownicy samochodowi ograniczyliby zakupy towarów i usług, wystąpiłby efekt mnożnikowy. Jeśli chodzi o zatrudnienie, amerykański przemysł samochodowy zatrudnia około miliona osób, co stanowi 0.7% całkowitego zatrudnienia, a przemysł komputerowy zatrudnia porównywalną liczbę. Przy skrajnym założeniu, że produkcja w tych gałęziach przemysłu zostanie całkowicie zatrzymana, pracownicy ci mogliby pozostać bezczynni.
Jednak realistycznie rzecz biorąc, zamknięcie południowej granicy prawdopodobnie nie byłoby na tyle uciążliwe, aby spowodować recesję w Stanach Zjednoczonych. Jednak koszty wzrostu gospodarczego mogłyby zacząć się sumować, gdyby granica miała pozostać zamknięta przez dłuższy czas.
Przegląd Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex


