
S&P 500 i NASDAQ osiągnęły rekordowe poziomy w ciągu nocy, ale nastroje w Azji się odwróciły. Słabsze niż oczekiwano chińskie PMI wzbudziły wątpliwości co do trwałości ożywienia po nowym roku księżycowym. Pojawia się nawet pytanie, czy spowolnienie osiągnęło dno. Niemniej jednak chińskie akcje pozostają jak dotąd odporne, a SSE w Szanghaju utrzymuje się wygodnie powyżej poziomu 3000.
Na rynkach walutowych dolar australijski jest dziś najsłabszy ze względu na swoje gospodarcze powiązania z Chinami. Kolejne najsłabsze są dolary nowozelandzkie i kanadyjskie. Na razie najsilniejszy jest jen, następnie funt szterling, a następnie frank szwajcarski. Pełen obraz może drastycznie zmienić się podczas europejskiej sesji z przedstawionym PKB strefy euro. W końcu przekonalibyśmy się, jak poważne było spowolnienie w strefie euro.
Technicznie rzecz biorąc, dolar i jen pozostają generalnie w trybie korekcyjnym, a konsolidacje mają się dalej rozszerzać. Powinno być kwestią czasu, kiedy obaj wznowią ostatnie wzrosty. Pytanie, kto okaże się silniejszy. Sądząc po akcjach cenowych w USD/JPY, jen ma niewielką przewagę.
Obecnie w Azji wskaźnik HSI w Hongkongu spada o -0.48%. China Shanghai SSE rośnie o 0.43%. Singapore Strait Times spadł o -0.31%. Japonia pozostaje na ultradługich 10-dniowych wakacjach. W nocy DOW wzrósł o 0.04%. S&P 500 wzrósł o 0.11 proc. NASDAQ wzrósł o 0.19%. Rentowność 10-latek wzrosła z 0.031 do 2.536.
Produkcja PMI w Chinach spadła w kwietniu, bez punktu zwrotnego w górę
Kwietniowe PMI w Chinach były słabsze niż oczekiwano. Wyniki wzbudziły wiele wątpliwości co do przypadku ożywienia w gospodarce. Zasugerowali, że nawet sezonowe odbicie w Księżycu po roku w Machu nie może się utrzymać. Oficjalna produkcja PMI spadła do 50.1, w porównaniu z 50.5 i brakowało oczekiwań 50.6. Oficjalny brak produkcji PMI spadł do 54.3, w porównaniu z 54.8 i brakowało oczekiwań 55.0.
Produkcja Caixin PMI spadła do 50.2 w kwietniu, w porównaniu z 50.8 i brakiem oczekiwań 50.2. Zhengsheng Zhong, dyrektor ds. Analizy makroekonomicznej w CEBM Group, powiedział: „Ogólnie rzecz biorąc, gospodarka Chin wykazała dobrą odporność w kwietniu, ale ustabilizowała się na słabym fundamencie i nie osiąga punktu zwrotnego w górę. Spotkanie Biura Politycznego zasygnalizowało, że w pierwszym kwartale tego roku Chiny nieznacznie dostosowały swoją politykę antycykliczną. Ponieważ presja na gospodarkę utrzymuje się w drugim kwartale, spodziewamy się niewielkich zmian w polityce, ale nie nastąpi zmiana ”.
Zaufanie biznesu w Nowej Zelandii spadło do -37.5, miękkiej łatki, która okazała się dość długotrwała
Nowa Zelandia ANZ Business Confidence nieznacznie spadła z -38.0 do -37.5 w kwietniu. Rolnictwo ma najmniej zaufania do -62.9, podczas gdy produkcja w -25.8 była już najlepsza. Ulepszono działanie programu Outlook z 6.3 do 7.1. Perspektywy rolnictwa były najlepsze w 20.0, podczas gdy handel detaliczny był najgorszy w -7.5.
ANZ zauważył, że gospodarka „doświadcza miękkiej łatki, która okazuje się dość długotrwała”. Przewiduje się, że stale spadający PKB utrzyma się do połowy tego roku. Jednak łatwiejsze warunki monetarne i pewność polityczna powinny doprowadzić do ożywienia, zakładając, że globalna perspektywa nadal będzie się poprawiać.
Ponadto, oczekuje się, że presja kosztowa zniknie wraz ze spadkiem presji na wydajność, zmniejszając presję na rentowność firm. ANZ oczekuje, że RBNZ obniży OCR, począwszy od sierpnia, aby wspierać wzrost inflacji.
Zaufanie konsumentów GfK w Wielkiej Brytanii bez zmian na poziomie -13, przypadek „Zachowaj spokój”
Zaufanie konsumentów GfK w Wielkiej Brytanii pozostało niezmienione i wyniosło -13 w kwietniu, zgodnie z oczekiwaniami. Joe Staton, Client Strategy Director w GfK, mówi: „W ciągu ostatnich trzech miesięcy donosiliśmy o -13 nagłówkach i wygląda na to, że jest to kwestia zachowania spokoju, jeśli chodzi o pewność siebie konsumentów. Pomimo politycznej kontynuacji bańki westminsterskiej, kiedy zegar tyka na temat ostatecznego wyjścia Wielkiej Brytanii z UE, konsumenci trzymają się mocno i pozostają niewzruszeni codziennymi zawirowaniami i intrygami, chociaż pozostajemy na negatywnym terytorium”.
PKB strefy euro, aby podkreślić pracowity dzień
Patrząc w przyszłość, kalendarz ekonomiczny jest dziś bardzo napięty. Głównym tematem sesji europejskiej będzie PKB za I kw. ze strefy euro, Francji i Włoch. Niemcy ujawnią również zaufanie konsumentów Gfk, cenę importu, bezrobocie i CPI. Strefa euro opublikuje stopę bezrobocia. Szwajcarzy opublikują barometr ekonomiczny KOF.
W dalszej części danych największą uwagę przyciągnie PKB Kanady. Zaprezentowane zostaną również IPPI i RMPI. Z USA zostaną również uwzględnione koszty zatrudnienia, cena domów S&P Case Shiller, Chicago PMI, oczekująca sprzedaż domów i zaufanie konsumentów.
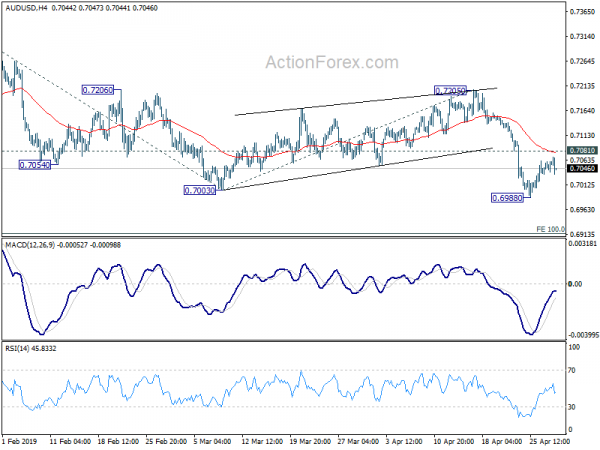
Codzienne prognozy AUD / USD
Dzienne czopy: (S1) 0.7042; (P) 0.7052; (R1) 0.7066; Jeszcze…
AUD/USD spada łagodnie po odbiciu od 0.6988, które straciło impet. Ale utrzymuje się znacznie powyżej tymczasowego minimum 0.6988. Nastawienie w ciągu dnia pozostaje najpierw neutralne. Widoczna byłaby większa konsolidacja. W przypadku kolejnego wzrostu wzrost powinien zostać ograniczony przez niewielki opór 0.7081, aby doprowadzić do wznowienia spadków. Wcześniejsze przełamanie 0.7003 sugeruje wznowienie całego spadku z 0.7295. Z drugiej strony, przebicie 0.6988 przedłuży spadek z 0.7295 do 100% projekcji 0.7295 do 0.7003 z 0.7205 na 0.6913. Zdecydowane wybicie w tym miejscu będzie wskazywało na dalsze przyspieszenie spadków.
W szerszym ujęciu, przy kluczowym oporze 0.7393, średnioterminowa perspektywa pozostaje niedźwiedzi. Spadek 0.8135 (wysoki 2018) jest postrzegany jako wznowienie długoterminowego trendu spadkowego z 1.1079 (wysoki 2011). Decydujące przerwanie 0.6826 (niskie 2016) potwierdzi ten niedźwiedzi widok i wznowi trend spadkowy do 0.6008 (niski 2008). Jednak zdecydowana przerwa w 0.7393 będzie dowodzić, że upadek 0.8135 zakończył się. Wzorzec korekcyjny 0.6826 rozpoczął trzeci etap, ponownie celując w 0.8135.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 23:01 | GBP | GfK Consumer Confidence Apr | -13 | -13 | -13 | |
| 01:00 | NZD | ANZ Business Confidence Apr | -37.5 | -38 | ||
| 01:00 | CNY | Produkcja PMI Apr | 50.1 | 50.6 | 50.5 | |
| 01:00 | CNY | Nieprodukcyjny PMI Apr | 54.3 | 55 | 54.8 | |
| 01:45 | CNY | Caixin PMI Manufacturing Apr | 50.2 | 51 | 50.8 | |
| 05:30 | EUR | Francuski PKB Q / Q Q1 P | 0.30% | 0.30% | ||
| 05:30 | EUR | Francuski PKB T / R Q1 P | 1.10% | 1.00% | ||
| 06:00 | EUR | Niemiecki wskaźnik cen importu M / M Mar | 0.30% | 0.30% | ||
| 06:00 | EUR | Niemieckie zaufanie konsumentów GfK maj | 10.3 | 10.4 | ||
| 07:00 | CHF | KOF Leading Indicator Apr | 97 | 97.4 | ||
| 07:55 | EUR | Niemiecka zmiana bezrobocia (000) kwiecień | -6K | -7K | ||
| 07:55 | EUR | Niemiecka stopa roszczeń bezrobotnych Apr | 4.90% | 4.90% | ||
| 09:00 | EUR | Stopa bezrobocia w strefie euro Mar | 7.80% | 7.80% | ||
| 09:00 | EUR | PKB strefy euro Q / Q Q1 A | 0.30% | 0.20% | ||
| 10:00 | EUR | Włoski PKB r/r I kw. P | -0.10% | 0.00% | ||
| 12:00 | EUR | Niemiecki CPI M / M Apr P | 0.50% | 0.40% | ||
| 12:00 | EUR | Niemiecki CPI Y / Y Apr P | 1.50% | 1.30% | ||
| 12:30 | CAD | PKB M / M Lut | 0.00% | 0.30% | ||
| 12:30 | CAD | Cena produktu przemysłowego M / M Mar | 0.30% | |||
| 12:30 | CAD | Indeks cen surowców M / M Mar | 4.60% | |||
| 12:30 | USD | Indeks kosztów zatrudnienia Q1 | 0.70% | 0.70% | ||
| 13:00 | USD | S & P / Case-Shiller Composite-20 Y / Y Feb | 3.10% | 3.60% | ||
| 13:45 | USD | Chicago PMI Apr | 59 | 58.7 | ||
| 14:00 | USD | Oczekuje sprzedaży w domu M / M Mar | 0.70% | -1.00% | ||
| 14:00 | USD | Pewność konsumencka Apr | 126.5 | 124.1 |
Przegląd Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex


