
W przyszłym tygodniu głównym tematem będą spotkania banków centralnych w Australii i Nowej Zelandii, a inwestorzy spodziewają się dalszego gołębiego nachylenia. Spośród wszystkich banków centralnych, które w tym roku przyjęły postawę gołębią, Bank Rezerw Nowej Zelandii najprawdopodobniej obniży stopy procentowe, a analitycy przewidują ten ruch już w przyszłym tygodniu. Jeśli chodzi o wskaźniki gospodarcze, najważniejszymi publikacjami będą dane dotyczące wzrostu gospodarczego w Wielkiej Brytanii za pierwszy kwartał, a następnie inflacja w USA, zatrudnienie w Kanadzie i handel w Chinach.
spotyka się RBA; czy obniżka stóp jest coraz bliżej?
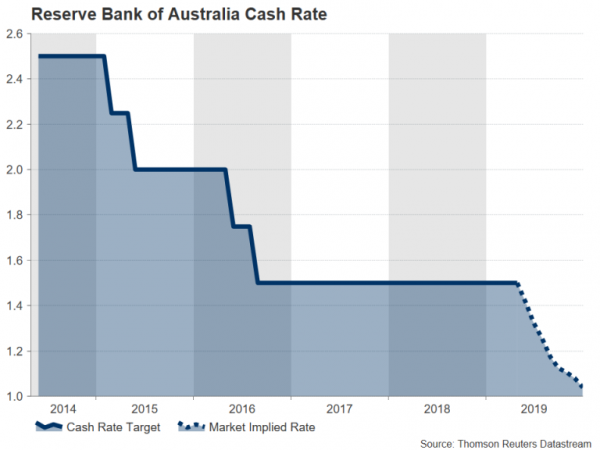
Bank Rezerw Australii niechętnie porzucił swoje zaostrzające nastawienie na początku tego roku i dał swój najwyraźniejszy sygnał na kwietniowym posiedzeniu politycznym, że obniżka stóp będzie prawdopodobna, jeśli inflacja spadnie, a bezrobocie wzrośnie. Najnowsze dane o cenach i rynku pracy są mieszane; inflacja spadła w pierwszym kwartale bardziej niż oczekiwano, ale w marcu zatrudnienie gwałtownie wzrosło.
Jednak rynki wyraźnie uważają, że obraz słabnącej inflacji będzie na tyle znaczący, że zmusi RBA do obniżek stóp procentowych w nadchodzących miesiącach, nawet jeśli zatrudnienie będzie nadal rosło na zdrowym poziomie. Kontrakty terminowe na stopy procentowe zakładają pełną obniżkę stóp procentowych o 25 punktów bazowych do lipca.
Dolar australijski spadł zgodnie z wyceną rynkową obniżki stóp procentowych i w tym tygodniu spadł poniżej poziomu 70 dolarów. Straty te jednak czynią Australię bardziej podatną na szoki wzrostowe, jeśli RBA nie będzie publikować bardziej jednoznacznych sygnałów o obniżce stóp procentowych, ogłaszając we wtorek swoją najnowszą decyzję polityczną. Jest więcej niż możliwe, że RBA w dalszym ciągu nie będzie chciał zobowiązać się do obniżenia stóp procentowych, co rozczarowałoby australijskie niedźwiedzie.
Tymczasem marcowe statystyki dotyczące sprzedaży detalicznej i bilansu handlowego poznamy także we wtorek, na kilka godzin przed decyzją RBA.
RBNZ może dokonać pierwszej obniżki stóp od 2 roku
W przeciwieństwie do RBA, Bank Rezerw Nowej Zelandii nie wahał się tak bardzo przed przejściem do gołębiego stanowiska i na swoim ostatnim posiedzeniu w marcu zasygnalizował obniżkę stóp procentowych. Ponieważ zarówno najnowsze raporty o CPI, jak i o zatrudnieniu w Nowej Zelandii są poniżej oczekiwań, istnieje duże prawdopodobieństwo, że RBNZ obniży w środę swoją oficjalną stopę procentową o 25 punktów bazowych do 1.50%. RBNZ ma podwójną misję: ukierunkowania zarówno na inflację, jak i na zatrudnienie, więc słabość obu wskaźników uzasadniałaby luźniejszą politykę pieniężną.
Biorąc pod uwagę, że rynki obstawiają niemal 60% szans na obniżkę stóp procentowych w przyszłym tygodniu, dolar nowozelandzki może jeszcze bardziej spaść, zwłaszcza jeśli jakiejkolwiek obniżce towarzyszyć będzie gołębi komunikat.
Chiny opublikują dane dotyczące eksportu w obliczu zakończenia rozmów handlowych
Oczekuje się, że eksport z Chin spadnie w kwietniu po wzroście o 14.2% w marcu. Prognozuje się, że wzrósł on o 2.3% rok do roku, choć import prawdopodobnie ponownie się skurczył, spadając według konsensusu o 3.6%. Dane zostaną opublikowane w środę, a w czwartek opublikowane zostaną wskaźniki cen konsumentów i producentów za kwiecień.
Lepsze od oczekiwań dane z Chin będą pozytywne dla nastrojów w zakresie ryzyka, które ostatnio są nieco stłumione. Jednak większy wzrost apetytu na ryzyko może nastąpić po zakończeniu rozmów handlowych między Stanami Zjednoczonymi a Chinami, kończącym roczny spór handlowy, w wyniku którego wzrosły cła między obydwoma krajami. W tym tygodniu pojawiły się doniesienia sugerujące, że porozumienie może zostać osiągnięte do końca przyszłego tygodnia.
Rynki japońskie zostaną ponownie otwarte po długiej przerwie związanej ze Złotym Tygodniem
Japońscy handlowcy wrócą do swoich biurek po 10-dniowym święcie, aby uczcić wstąpienie nowego cesarza na tron. Jest jednak mało prawdopodobne, aby kalendarz japoński wywołał wiele emocji, gdyż z niecierpliwością będzie można się spodziewać jedynie podsumowania opinii Banku Japonii z kwietniowego posiedzenia w środę oraz danych o wydatkach gospodarstw domowych i wzroście płac w piątek. Prognozuje się, że wydatki gospodarstw domowych wzrosły w marcu o 0.5% w ujęciu miesięcznym, utrzymując roczną stopę procentową na niezmienionym poziomie 1.7%. Dane za następny miesiąc będą bardziej interesujące, ponieważ oczekuje się, że konsumpcja zostanie zwiększona w wyniku przedłużonego święta Złotego Tygodnia.
Jednak w nadchodzącym tygodniu poza Japonią niewiele będzie czynników, które mogłyby poruszyć jena, dlatego nastroje rynkowe będą dominującym czynnikiem wpływającym na walutę bezpieczną przystanią.
Spokojny tydzień w strefie euro
W tym tygodniu pojawiło się kilka dobrych wiadomości dla gospodarki strefy euro, po tym jak PKB w pierwszym kwartale przekroczył oczekiwania, co do wzrostu o 0.4% w całym kwartale. Dane nieznacznie umocniły euro, a wielu inwestorów nadal ostrożnie podchodzi do perspektyw wzrostu w strefie euro. Publikowane we wtorek niemieckie dane mogą potwierdzić potrzebę zachowania ostrożności. Oczekuje się, że zamówienia przemysłowe wzrosły w marcu o 0.8% m/m, po dwóch miesiącach gwałtownych spadków, ale prognozuje się, że produkcja przemysłowa spadnie w tym samym okresie o 0.7% m/m, odwracając wzrost o 0.7% z poprzedniego miesiąca.
Dla całej strefy euro indeks Senix za maj i sprzedaż detaliczna za marzec mogą w poniedziałek przyciągnąć uwagę. Jest mało prawdopodobne, aby protokoły Europejskiego Banku Centralnego z kwietniowego posiedzenia politycznego wywołały dużą reakcję w środę. Biorąc pod uwagę, że decydenci nie dyskutowali nad wprowadzeniem wielopoziomowego systemu oprocentowania depozytów i nie były dostępne żadne nowe prognozy gospodarcze, oczekuje się, że protokół przyniesie niewiele niespodzianek.
Norges Bank pozostawi stopy procentowe
Ku zazdrości EBC, jednym z banków centralnych, któremu udało się podnieść stopy procentowe, jest Norges Bank. Norweski bank centralny podniósł stopy procentowe w marcu po raz drugi od września i prawdopodobnie podtrzyma swoje plany dalszego zaostrzenia polityki pieniężnej jeszcze w tym roku. Norge Bank ogłosi swoją decyzję polityczną w czwartek i oczekuje się, że tym razem pozostawi stopy procentowe na niezmienionym poziomie. Jednakże wszelkie zmiany w przewidywanej ścieżce stóp procentowych banku mogą spowodować gwałtowne wahania kursu korony norweskiej, szczególnie w stosunku do euro, które w ciągu ostatniego tygodnia silnie umocniło się w stosunku do walut nordyckich.
Wielka Brytania opublikuje raport o wzroście PKB w I kwartale
W piątek kolej na Wielką Brytanię, która opublikuje dane o PKB za pierwszy kwartał. Prognozuje się, że brytyjska gospodarka w pierwszych trzech miesiącach roku rosła o 0.5% kwartał do kwartału. Biorąc pod uwagę, że szacunki dla Chin, Stanów Zjednoczonych i strefy euro są imponujące, rozczarowujące lub stałe dane dotyczące Wielkiej Brytanii sprawiłyby, że Wielka Brytania utraciłaby szansę na odbicie wzrostu gospodarczego, a potencjalnym winowajcą byłaby niepewność dotycząca Brexitu.
Piątek będzie pracowitym dniem, gdyż oprócz szacunków PKB opublikowane zostaną także miesięczne dane o produkcji handlowej, przemysłowej i przetwórstwie przemysłowym.
Ogólnie mocny zestaw danych byłby pozytywny dla funta, zwłaszcza po tym, jak prezes Banku Anglii Mark Carney powiedział w tym tygodniu reporterom, że rynki zaniżają wycenę szans na podwyżkę stóp procentowych w tym roku. Nic jednak dziwnego, że Brexit może po raz kolejny ukraść show, ponieważ przyszły tydzień może okazać się kluczowy dla rządu i Partii Pracy w znalezieniu wspólnej płaszczyzny w sprawie Brexitu w toczących się rozmowach. W przypadku braku znaczących postępów obie strony mogą zdecydować się na porzucenie rozmów, przekreślając wszelkie nadzieje na szybkie zakończenie impasu w sprawie Brexitu.
Inflacja w USA i miejsca pracy w Kanadzie będą najważniejszymi punktami w Ameryce Północnej
Niezbyt gołębi prezes Fed podniósł w tym tygodniu dolara amerykańskiego z najniższych poziomów, a dolar prawdopodobnie znajdzie w przyszłym tygodniu większe wsparcie ze względu na najnowsze dane dotyczące inflacji konsumentów i producentów w USA. Pierwsze dane o PPI zostaną opublikowane w czwartek, a dane o CPI zostaną opublikowane w piątek. Oczekuje się, że główna stopa CPI nieznacznie wzrośnie z 1.9% do 2.1% r/r w kwietniu, podczas gdy stopa bazowa również nieznacznie wzrośnie do 2.1%.
Chociaż Fed zwraca większą uwagę na bazowy indeks cen PCE, który wykazuje tendencję spadkową, jakikolwiek umiarkowany wzrost wskaźnika CPI złagodzi obawy o utrzymującą się spadkową tendencję inflacji PCE, potwierdzając w ten sposób uwagi przewodniczącego Powella, że obecne osłabienie ma charakter przejściowy.
Po drugiej stronie granicy w Kanadzie kwietniowy raport o zatrudnieniu będzie głównym punktem wariata. Dolar kanadyjski stracił na wartości w ciągu ostatniego tygodnia, gdy prezes Banku Kanady Stephen Poloz podtrzymał nadzieje na podwyżkę stóp procentowych w komentarzach dla parlamentu, odwracając niektóre niedźwiedzie ruchy po zeszłotygodniowym gołębim posiedzeniu BoC. Wariat może się jeszcze bardziej ożywić, jeśli piątkowe dane o zatrudnieniu wskażą na silny rynek pracy.
Przegląd Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex


