
Dolar pozostaje zasadniczo słaby, odczuwając silną presję sprzedaży po tym, jak Fed wczoraj przyjął postawę gołębią i otworzył drzwi do obniżek stóp procentowych. Jednak frank szwajcarski i dolar kanadyjski kradną dzisiaj show w obliczu eskalacji średnich napięć. Ropa naftowa WTI wzrosła o ponad 4% w związku z wiadomością, że Iran zestrzelił amerykański dron (w międzynarodowej przestrzeni powietrznej według USA, nad południowym Iranem według Iranu). Loonie, również twarda, jeśli chodzi o odczyty inflacji, została dodatkowo wzmocniona cenami ropy. Strach przed konfrontacją militarną Konfrontacja militarna spowodowała napływ bezpiecznej przystani do Franka.
Pozostając na rynkach walutowych, funt szterling podąża za dolarem, plasując się na drugim miejscu pod względem osłabienia po tym, jak BoE obniżyło nieco perspektywy wzrostu po pozostawieniu stóp procentowych na niezmienionym poziomie 0.75%. Jen jest trzecim najsłabszym miejscem, głównie za sprawą silnego wzrostu cen akcji. Jednak w każdej chwili możemy zaobserwować powrót jena, jeśli rentowności głównych obligacji skarbowych będą dalej spadać. Dolar nowozelandzki jest trzecim najsilniejszym, co potwierdzają dane o PKB.
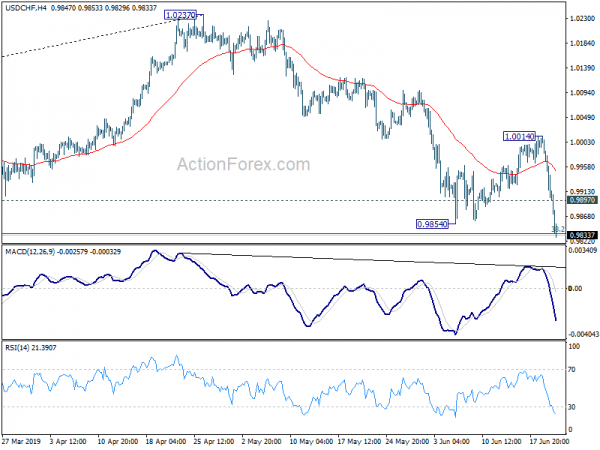
Technicznie rzecz biorąc, przebicie wsparcia USD/CHF na poziomie 0.9854 potwierdza wznowienie niedawnego spadku z 1.0237 w stronę wsparcia na poziomie 0.9716. Przełamanie EUR/CHF na poziomie 1.1119 oznacza powrót do spadków z 1.1476 i większy trend spadkowy z 1.2004. Spadek USD/CAD przyspiesza w kierunku kolejnego kluczowego wsparcia na poziomie 1.3068. EUR/CAD również przebija wsparcie na poziomie 1.4877 i osiąga minimum na poziomie 1.4759. EUR/GBP odrabia straty przed niewielkim wsparciem na poziomie 0.8871, utrzymując na razie przewagę euro nad funtem szterlingiem.
Na innych rynkach S&P 500 otwiera się znacznie wyżej o 0.9% i najprawdopodobniej wkrótce osiągnie rekordowy poziom 2954.13. Rentowność amerykańskich 10-letnich obligacji spadła obecnie o -0.026 przy 1.999, poniżej poziomu 2%. W Europie FTSE wzrósł o 0.68%. DAX wzrósł o 0.94%. CAC wzrósł o 0.75%. Rentowność niemieckich obligacji 10-letnich spadła o -0.0333 do -0.319. Wcześniej w Azji Nikkei wzrósł o 0.60%. HSI w Hongkongu wzrósł o 1.23%. SSE w Chinach w Szanghaju wzrosła o 2.38%. Singapore Strait Times wzrósł o 0.80%. Rentowność japońskich 10-letnich JGB spadła z -0.0313 do -0.166.
Uwaga: nasza firma stworzyła rentowny robot forex z niskim ryzykiem i stabilnym zyskiem 50-300% miesięcznie!
Liczba nowych bezrobotnych w USA spadła do 216 tys., a perspektywa Fed w Filadelfii spadła do 0.3
Liczba nowych bezrobotnych w USA w tygodniu kończącym się 6 czerwca spadła o -216 tys. do 15 tys., poniżej oczekiwań na poziomie 220 tys. Czterotygodniowa średnia krocząca pierwotnych roszczeń spadła o -1 tys. do 281.75 tys. Liczba odszkodowań ciągłych spadła o -37 tys. do 1.662 mln w tygodniu kończącym się 8 czerwca. Czterotygodniowa średnia krocząca odszkodowań ciągłych spadła o -5.25 tys. do 1.679 mln.
Indeks dyfuzji Philadelphia Fed Manufacturing Business Outlook gwałtownie spadł z 16.6 do 0.3 w czerwcu, nie spełnił oczekiwań na poziomie 10.4. To także najniższy poziom od lutego. Wyniki sugerują słabsze warunki produkcji w regionie w porównaniu z zeszłym miesiącem. Indeksy bieżącej działalności, nowych zamówień, dostaw i zatrudnienia pozostały dodatnie, ale spadły w porównaniu z odczytami z maja. Wskaźniki cen zawarte w badaniu wskazują na wyraźne osłabienie presji cenowej. Przyszłe wskaźniki zawarte w badaniu wskazują, że respondenci w dalszym ciągu oczekują wzrostu w pozostałej części roku.
Chiny nalegają, aby rozwiązać podstawowe problemy przed zawarciem umowy handlowej z USA
Chiny w dalszym ciągu omawiają oczekiwania dotyczące nadchodzącego szczytu Xi-Trump na szczycie G20 w Osace w przyszłym tygodniu. Rzecznik chińskiego ministerstwa handlu Gao Feng powiedział, że „szefowie obu zespołów handlowych skontaktują się ze sobą zgodnie z instrukcjami przekazanymi przez obu prezydentów”. I „mamy nadzieję, że (Stany Zjednoczone) stworzą niezbędne warunki i atmosferę do rozwiązywania problemów w drodze dialogu na równych zasadach”.
Ale co najważniejsze, Gao upierał się, że „zasady i podstawowe stanowisko Chin w sprawie chińsko-amerykańskich konsultacji gospodarczych i handlowych zawsze były jasne i spójne, a główne obawy Chin muszą zostać odpowiednio rozwiązane”. Wyraźnie miał na myśli brak porozumienia w trzech zasadniczych kwestiach, który doprowadził do fiaska negocjacji handlowych na początku tego roku.
Reasumując, trzy główne różnice obejmują usunięcie wszelkich dodatkowych ceł z umową. Lista dodatkowych chińskich zakupów amerykańskich towarów musi być realistyczna. Tekst porozumienia musi być wyważony i nie naruszać suwerenności. Uważa się, że najważniejsza czerwona linia to trzecia, dotycząca usunięcia tekstów zmuszających Chiny do wdrożenia porozumienia do prawa krajowego.
BoE podtrzymuje swoje stanowisko, ostrzega przed nasileniem się napięć handlowych i zwiększonym prawdopodobieństwem Brexitu bez umowy
Zgodnie z powszechnymi oczekiwaniami BoE pozostawił stopę procentową banku na niezmienionym poziomie 0.75%. Docelowy poziom zakupu aktywów również utrzymano na poziomie 435 miliardów GBP. Obie decyzje zostały podjęte jednomyślnie większością 9 do 0 głosów.
BoE zauważył, że dane krótkoterminowe są „zasadniczo zgodne” z projekcjami zawartymi w majowym Raporcie o inflacji. Jednakże „wzrosło ryzyko pogorszenia wzrostu”. W skali globalnej „napięcia handlowe nasiliły się” i „przyczyniły się do zmienności światowych cen akcji i spreadów obligacji korporacyjnych”. Również terminowe stopy procentowe w głównych gospodarkach „spadły jeszcze bardziej. Ponadto „wzrosło postrzegane prawdopodobieństwo Brexitu bez umowy”, co wywiera presję na obniżenie brytyjskich terminowych stóp procentowych i kursów wymiany funta szterlinga.
Jeśli chodzi o wzrost, BoE oczekuje obecnie, że wzrost PKB w drugim kwartale pozostanie na stałym poziomie. Wydaje się, że podstawowy wzrost H2 „nieznacznie osłabł” do „trochę” poniżej potencjału. Jeśli chodzi o inflację, BoE stwierdził, że inflacja bazowa „utrzymuje się nieco poniżej” celu. Jednak rynek pracy „pozostaje napięty”, a wzrost płac utrzymuje się na „poziomie zgodnym z docelowymi”.
BoE powtórzył również, że perspektywy gospodarcze zależą w dużym stopniu od Brexitu, terminu i charakteru oraz nowych ustaleń handlowych. Ponadto reakcja polityczna na brexit „nie będzie automatyczna i może przebiegać w dowolnym kierunku.
Sprzedaż detaliczna w Wielkiej Brytanii spadła w maju o -0.5%, a poza cenami paliw samochodowych spadła o -0.3%
Dane o sprzedaży detalicznej w Wielkiej Brytanii za maj były mieszane. Żaden sektor nie odnotował wzrostu w ciągu miesiąca. Jednak skurcz nie był tak duży, jak oczekiwano. Sprzedaż detaliczna obejmująca motoryzację i paliwa: -0.5% m/m, 2.3% r/r wobec oczekiwań na poziomie -0.5% m/m, 2.7% r/r. Sprzedaż detaliczna z wyłączeniem motoryzacji i paliw: -0.3% m/m, 2.2% r/r wobec oczekiwań na poziomie -0.5% m/m, 2.4% r/r.
BoJ ostrzega przed znacznym ryzykiem pogorszenia sytuacji gospodarek zagranicznych
Zgodnie z powszechnymi oczekiwaniami BoJ pozostawił dziś politykę pieniężną bez zmian. W ramach kontroli krzywej dochodowości krótkoterminowa stopa procentowa została utrzymana na poziomie -0.1%. Zakupy JGB będą w dalszym ciągu utrzymywać rentowność 10-letnich JGB na poziomie około zera procent, z pewną elastycznością w zależności od rozwoju sytuacji. Oczekuje się, że baza monetarna będzie rosła w tempie około 80 ton jenów rocznie. Y. Harada i G. Kataoka ponownie wyrazili odrębne zdanie większością 7 do 2.
W towarzyszącym oświadczeniu BoJ ostrzegł, że „ryzyko pogorszenia sytuacji w gospodarkach zagranicznych będzie prawdopodobnie znaczące”. Ryzyka obejmują politykę makroekonomiczną Stanów Zjednoczonych, konsekwencje posunięć protekcjonistycznych i ich skutki, rynki wschodzące, takie jak Chiny, globalne dostosowania w zakresie towarów związanych z IT, brexit i ryzyko geopolityczne.
BoJ utrzymywał jednak, że japońska gospodarka „prawdopodobnie będzie nadal wykazywać umiarkowaną tendencję wzrostową”. Oczekuje się, że popyt krajowy będzie podążał w trendzie wzrostowym. Prognozuje się, że eksport wykaże pewne osłabienie, ale pozostanie w „umiarkowanej tendencji wzrostowej”. CPI prawdopodobnie będzie stopniowo rosnąć w kierunku 2 procent, głównie w związku z utrzymującą się dodatnią luką popytową oraz rosnącymi średnio- i długoterminowymi oczekiwaniami inflacyjnymi.
Również w Japonii wskaźnik aktywności ogółem wzrósł w kwietniu o 0.9% m/m, powyżej oczekiwań na poziomie 0.70% m/m.
RBA Lowe: Oczekiwanie dalszych obniżek stóp procentowych nie jest nierealne
W wygłoszonym dzisiaj przemówieniu na temat „Rynek pracy i wolne moce produkcyjne” gubernator RBA Philip Lowe potwierdził, że bank centralny jest ponownie na dobrej drodze do dalszych obniżek stóp procentowych. Stwierdził, że „nierealistyczne byłoby oczekiwanie, że obniżenie stóp procentowych o ¼ punktu procentowego w istotny sposób zmieni ścieżkę, którą podążamy”. Ponadto „najnowsze dane – w tym dane dotyczące PKB i rynku pracy – nie sugerują, że w jakikolwiek sposób wykorzystujemy wolne moce produkcyjne gospodarki”.
Dlatego „nie jest nierealistyczne oczekiwanie dalszej obniżki stopy procentowej, ponieważ Rada stara się odzyskać wolne moce produkcyjne w gospodarce i osiągnąć wyniki w zakresie inflacji zgodne z celem średnioterminowym”. Podkreślił jednak również, że Australia powinna rozważyć także inne możliwości zbliżenia się do pełnego zatrudnienia, w tym politykę fiskalną i politykę strukturalną.
PKB Nowej Zelandii wzrósł w I kwartale o 0.6%, słabe szczegóły utrzymują RBNZ na gołębiej stronie
PKB Nowej Zelandii wzrósł w pierwszym kwartale o 0.6% kw./kw., bez zmian w stosunku do poprzedniego kwartału, i był zgodny z oczekiwaniami. Jeśli chodzi o sektory, motorem wzrostu była 1% ekspansja w branżach produkujących towary. Wzrost usług spowolnił do 2.0%, podczas gdy przemysł surowcowy skurczył się o -0.2%. W składnikach wydatki gospodarstw domowych wzrosły o 0.7%, wydatki inwestycyjne o 0.5%, a eksport towarów i usług o 2.4%.
Chociaż główne dane były nieco wyższe od oczekiwanych, spowolnienie w usługach, które odpowiadały za dwie trzecie PKB, nadal niepokoiło. Do wzrostu inwestycji przyczyniły się także głównie budynki mieszkalne i niemieszkalne. Skurcze zaobserwowano we wszystkich pozostałych elementach. W związku z dzisiejszymi danymi RBNZ może mieć więcej miejsca na oczekiwanie. Jednak po przyszłotygodniowym posiedzeniu nastawienie pozostanie w kierunku łagodzenia.
Prognoza USD / CHF Mid-Day
Dzienne czopy: (S1) 0.9899; (P) 0.9958; (R1) 0.9999; Jeszcze…
USD/CHF spadł dziś do zaledwie 0.9830, a przełamanie wsparcia na 0.9854 potwierdza powrót do spadków z 1.0237. Odrzucenie do 55. dnia było również wyraźnym krótkoterminowym sygnałem niedźwiedzia. W ciągu dnia nastawienie pozostaje w trendzie spadkowym i w następnej kolejności znajduje się wsparcie na poziomie 0.9716. Z drugiej strony, przebicie niewielkiego oporu na poziomie 0.9897 sprawi, że nastawienie śróddzienne stanie się neutralne i doprowadzi do konsolidacji. Jednak ożywienie powinno być ograniczone znacznie poniżej oporu 1.0014, aby spowodować wznowienie spadków.
W szerszej perspektywie przełamanie długoterminowej linii trendu USD/CHF jest pierwszą oznaką średnioterminowego odwrócenia. Oznacza to, że wzrost z 0.9186 (najniższy poziom w 2018 r.) mógł zakończyć się już na poziomie 1.0237). Trwałe przełamanie zniesienia 38.2% przy 0.9186 do 1.0237 przy 0.9836 potwierdzi i będzie stanowić cel zniesienia 61.8% przy 0.9587. Jednakże silne odbicie od 0.9836 przywróci średnioterminową zwyżkę na poziomie 1.0237 i powyżej.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 22:45 | NZD | PKB Q / Q Q1 | 0.60% | 0.60% | 0.60% | |
| 01:30 | AUD | Biuletyn RBA | ||||
| 02:45 | JPY | Decyzja w sprawie kursu BOJ | -0.10% | -0.10% | -0.10% | |
| 05:30 | JPY | Wszystkie wskaźniki aktywności przemysłowej M / M Apr | 0.90% | 0.70% | -0.40% | -0.30% |
| 06:00 | CHF | Bilans handlowy (CHF) Może | 3.41B | 2.87B | 2.29B | |
| 08:00 | EUR | Biuletyn miesięczny EBC | ||||
| 08:30 | GBP | Sprzedaż detaliczna bez paliwa samochodowego M/M maj | -0.30% | -0.50% | -0.20% | -0.30% |
| 08:30 | GBP | Sprzedaż detaliczna bez paliwa samochodowego r/r maj | 2.20% | 2.40% | 4.90% | 4.70% |
| 08:30 | GBP | Sprzedaż detaliczna Inc Auto Fuel M / M May | -0.50% | -0.50% | 0.00% | -0.10% |
| 08:30 | GBP | Sprzedaż detaliczna Inc Paliwo samochodowe r/r maj | 2.30% | 2.70% | 5.20% | 5.10% |
| 11:00 | GBP | Kurs Banku BoE | 0.75% | 0.75% | 0.75% | |
| 11:00 | GBP | Plan zakupu aktywów BOE w czerwcu | 635B | 435B | 435B | |
| 11:00 | GBP | Oficjalne głosy Banku RPO | 0-0-9 | 0-0-9 | 0-0-9 | |
| 11:00 | GBP | Głosowanie na instrument zakupu zasobów MPC | 0-0-9 | 0-0-9 | 0-0-9 | |
| 12:30 | USD | Rachunek bieżący (USD) Q1 | -130.4B | -125B | -134B | -143.9B |
| 12:30 | USD | Wstępne roszczenia bezrobotnych (JUN 15) | 216 tysięcy | 220 tysięcy | 222 tysięcy | |
| 12:30 | USD | Perspektywy biznesowe Fed w Filadelfii, czerwiec | 0.3 | 10.4 | 16.6 | |
| 14:00 | USD | Główny indeks Maj | 0.10% | 0.20% | ||
| 14:00 | EUR | Zaufanie konsumentów w strefie euro Jun A | -6.5 | -6.5 | ||
| 14:30 | USD | Przechowywanie gazu ziemnego | 102B |
Przegląd Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex


