
- Stawki: rynki obligacji do handlu stonowane przed płacami
Obligacje oscylowały wczoraj blisko mocnych poziomów otwarcia. Rynki odmówiły kierunkowego pozycjonowania przed świętem w USA (dzisiaj) i listami płac (jutro) pomimo rozczarowujących danych w USA. Spodziewamy się dziś handlu na niskim poziomie przy bardzo niewielkich wskazówkach z kalendarza ekologicznego. - Waluty: Trump ponownie oskarżył UE i Chiny o manipulacje walutowe
EUR/USD ustabilizował się w okolicach 1.13. Dane ekologiczne nie przyniosły wystarczająco silnych wskazówek, aby wywołać ruch kierunkowy. Tweet prezydenta Trumpa na temat manipulacji walutami UE i Chin miał jedynie ograniczony i tymczasowy wpływ. Dziś handel będzie napędzany zamówieniami i będzie rozwijał się w słabych warunkach, ponieważ rynki amerykańskie są zamknięte. EUR/GBP nadal utrzymuje się w zasięgu bariery 0.90
Nagłówki wschodu słońca
- Potrójny jackpot na WS wczoraj z S&P (+0.77%), DJI (+0.67%) i Nasdaq (+0.75%), wszystkie zamykając się na rekordowo wysokim poziomie podczas wakacyjnej sesji skróconej. Azja to handel mieszany. Lepiej wypada Japonia (+0.6%).
- Prezydent Trump ponownie powiedział, że Chiny i UE manipulują swoimi walutami, aby konkurować z USA. Dodał, że USA powinny podjąć kroki w celu przeciwdziałania temu, co wcześniej nazwał niekorzystną konkurencją.
- Dolar hongkoński umocnił się w ciągu ostatnich dwóch lat do najwyższego poziomu od dwóch lat, ponieważ najwyższa stopa oprocentowania pożyczek międzybankowych od 2008 r. czyni tę walutę bardziej atrakcyjną do utrzymania w stosunku do dolara amerykańskiego.
- Przedstawiciele USA i Chin prowadzą rozmowy telefoniczne w celu ożywienia negocjacji handlowych od czasu spotkania Trumpa i Xi w ubiegłą sobotę. Powiedzieli, że te rozmowy będą kontynuowane w przyszłym tygodniu, ale nie omówili terminów fizycznych spotkań.
- Polski bank centralny utrzymał wczoraj stopy na stabilnym poziomie 1.50%. Gubernator Glapiński powiedział, że stopy pozostaną stabilne do końca 2021 r. Następnym ruchem może być wzrost lub spadek. Bank centralny oczekuje, że CPI wzrośnie w przyszłym roku, po czym spadnie w 2021 r.
- Senat wyższej izby australijskiej ma zatwierdzić plan obniżenia podatków o 110 miliardów dolarów, po tym jak we wtorek poparła go niższa izba parlamentu. Australijski bank centralny powiedział, że wcześniejsze bodźce fiskalne były konieczne, aby zwiększyć wydatki, aby ożywić gospodarkę.
- Dzisiejszy kalendarz wydarzeń nie zainspiruje rynków. Stany Zjednoczone są zamknięte (4 lipca), (nieaktualna) sprzedaż detaliczna ma nastąpić w EMU. Główny ekonomista EBC, Lane, ma przemawiać. Hiszpania i Francja wkraczają na rynek obligacji
Waluty: Trump ponownie oskarżył UE i Chiny o manipulację walutą
Uwaga: nasi programiści opracowali zyskowny doradca forex z niskim ryzykiem i stabilnym zyskiem!
Obligacje pokazują niewielki kierunek przed płacami
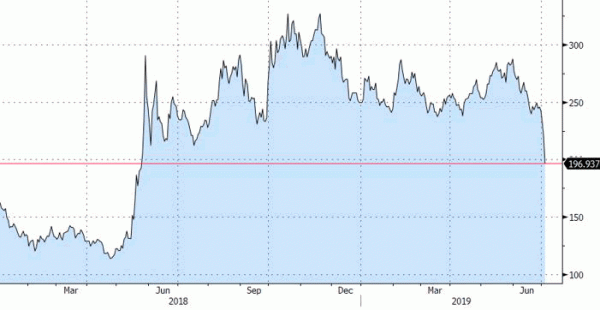
Globalne obligacje bazowe zaczęły wczoraj na silniejszej pozycji po tym, jak Trump wybrał dwóch nominowanych do Fed, którzy mają wspierać argumenty za niższymi stopami, podczas gdy prezes EBC, który ma być Lagarde, prawdopodobnie będzie przynajmniej kontynuował bardzo łagodną politykę pieniężną Draghiego. Dane z EMU (PMI dla usług) były znacznie lepsze niż oczekiwano, ale partia danych z USA (ADP, ISM dla przemysłu) nie osiągnęła konsensusu. Wpływ na rynki był jednak zaskakująco ograniczony. Inwestorzy zrezygnowali z pozycjonowania w określonym kierunku przed świętem 4 lipca i czekali na czerwcowe listy płac w piątek. Obligacje oscylowały natomiast w pobliżu poziomów otwarcia. Krzywa rentowności w USA spłaszczyła się, a dzienne zmiany rentowności wahały się od -0.2 pb (2 lata) do -2.4 pb (10 lat). Stopy niemieckich obligacji zmieniły się z +0.5 pb (2 lata) do -1.8 pb (10 lat). Rentowność 10 lat testowała stopę depo -0.40%. Spready greckie (-11 pb) znacznie się zawęziły. Włoski spread (-24 pb!) spadł poniżej 200 pb po raz pierwszy od maja 2018 r., ponieważ BTP otrzymały dodatkowe wsparcie po decyzji Komisji Europejskiej o wstrzymaniu procedury nadmiernego zadłużenia.
Wall Street zanotowała wczoraj rekordowy wynik. Wszystkie trzy główne indeksy (DJI, S&P500, Nasdaq) zamknęły się na najwyższych poziomach. Ale azjatyckie akcje nie mogły się oprzeć amerykańskiemu optymizmowi. Dziś rano handel akcjami jest mieszany. Rynki szukają wskazówek podczas dość nudnej sesji z ograniczonymi wolumenami. Rynek obligacji w USA jest zamknięty. Niemiecki Bund otwiera się na wczorajszych poziomach zamknięcia.
Dzisiejszy kalendarz ekonomiczny zawiera niewiele, co mogłoby inspirować do handlu. Rynki finansowe w USA są zamknięte na 4 lipca. Sprzedaż detaliczna EMU jest przestarzała (maj) i wątpimy, by miała jakikolwiek wpływ. Warto śledzić przemówienie głównego ekonomisty EBC, Lane'a. Handel prawdopodobnie będzie jednak uwięziony w wąskich przedziałach i przy niskich wolumenach. Spodziewamy się, że obligacje (europejskie) utrzymają się w ciągu dnia w pobliżu ostatnich maksimów.
Perspektywa długoterminowa: ciężar EBC powraca na potencjalne środki łagodzące, w tym na zmianę skupu aktywów lub obniżenie stóp procentowych. Niemiecka 10-letnia rentowność oscyluje blisko historycznie najniższych poziomów i jest blisko stopy depozytowej EBC. Na tym etapie nie ma dostępnego wyzwalacza, aby uciec przed tymi dołkami, nie mówiąc już o negatywnym terytorium. Fed otworzył drzwi do obniżek stóp, dyskontując lipcową obniżkę stóp. 10-letnia rentowność w USA spadła poniżej wsparcia 2.01% i oscyluje w pobliżu poziomów z 2016 roku. Tygodniowe zamknięcie poniżej (po piątkowych listach płac) wzmocniłoby argumenty za trwałym wybiciem i utorowało drogę na południe.
Spread włosko-niemiecki spada poniżej 200 punktów bazowych po raz pierwszy od maja 2018 r.
Przegląd Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex


