
Dolar pozostaje najsilniejszy w tym tygodniu, mimo że dynamika wzrostów ma dziś wyhamować. Najważniejszym czynnikiem wpływającym na kolejny ruch dolara jest to, czy Fed obniży stopy procentowe na posiedzeniu w tym miesiącu. Obniżka o 50 punktów bazowych jest w zasadzie wyceniana przez rynki, ale kontrakty terminowe nadal wskazują na 100% szans na obniżkę o 25 punktów bazowych. Miejmy nadzieję, że rynki wreszcie zrozumieją wskazówkę z półrocznych zeznań prezesa Fed Jerome’a Powella przed Kongresem. Dolar mógłby znacznie zyskać, gdyby Powell zasugerował, że lipcowa obniżka nie jest wcale pewna.
Pozostając na rynkach walutowych, dolar kanadyjski również jest dziś mocny, ponieważ rynki oczekują na decyzję w sprawie stopy procentowej BoC. Nie oczekuje się żadnych zmian, a dzięki pewnym solidnym danym gospodarczym, BoC ma pewne pole do popisu, aby stać się bardziej „neutralnym”. Funt szterling należy do najsłabszych wraz z dolarem australijskim. Jeśli dane o PKB i produkcji rozczarują, funt może znaleźć się pod dużą presją.
W Azji Nikkei traci obecnie -0.03%. HSI w Hongkongu wzrósł o 0.42%. SSE w Chinach w Szanghaju spadła o -0.02%. Singapore Strait Times wzrósł o 0.61%. Rentowność 10-letnich obligacji JGB w Japonii wzrosła o 0.009 do -0.131. W nocy DOW spadł o -0.08%. S&P 500 wzrósł o 0.12%. NASDAQ wzrósł o 0.54%. Rentowność 10-latków wzrosła z 0.020 do 2.054.
Fed Harker: Nie ma natychmiastowej potrzeby przesuwania stóp procentowych w żadnym kierunku
Prezes Fed w Filadelfii, Patrick Harker, powiedział wczoraj WSJ, że „moim zdaniem w tym momencie nie ma natychmiastowej potrzeby zmiany stóp procentowych w żadnym kierunku”. Zauważył, że gospodarka „nadal jest silna” z „bardzo silnym rynkiem pracy”. Gdyby gospodarka „znacznie słabła”, poparłby obniżkę stóp procentowych. Ale „w tym momencie tego nie widzę”.
Harker przyznał, że niepokój budzi inflacja poniżej celu 2%. Dodał jednak: „Nie postrzegam tego jako bezpośredniego kryzysu”. Uważał także, że „możemy dać trochę czasu na powrót do 2%.
Co więcej, nie uznał grudniowej podwyżki stóp procentowych za „szczególnie zły ruch”, gdyż nie była ona wówczas istotna. Na razie uważał, że „rozważną ścieżką” jest „utrzymanie stabilności i obserwowanie ewolucji gospodarki”.
Zespoły handlowe ze Stanów Zjednoczonych i Chin przeprowadziły konstruktywne rozmowy, ale nie doszło jeszcze do cudów
W miarę kontynuowania negocjacji przywódcy zespołów handlowych zarówno ze Stanów Zjednoczonych, jak i Chin odbyli wczoraj „konstruktywne” rozmowy telefoniczne. Do rozmów dołączyli przedstawiciel handlowy USA Robert Lighthizer i sekretarz skarbu Steven Mnuchin. Ze strony chińskiej byli wicepremier Liu He i minister handlu Zhong Shan. Wezwanie zostało również potwierdzone przez chińskiego ministra handlu w dzisiejszym krótkim oświadczeniu.
Doradca ekonomiczny Białego Domu Larry Kudlow powiedział, że rozmowy „poszły dobrze” i były konstruktywne, ale „tu nie ma cudów”. Dodał: „Zeszłej zimy i wiosny był postęp, ale potem ustał. Mam nadzieję, że uda nam się wznowić tam, gdzie skończyliśmy, ale jeszcze tego nie wiem.
Kudlow powiedział także wczoraj, że „Oczekuje się, że od prezydenta Xi, mamy nadzieję, w zamian za nasze zakwaterowanie, natychmiast i szybko, w trakcie rozmów, przejdziemy do kwestii rolnictwa (zakupy)”. Jak jednak podaje Hong Kong South China Morning Post, Xi nie podjął żadnych konkretnych zobowiązań dotyczących zakupów podczas spotkania z Trumpem na szczycie G20 w Osace. Na razie nie odnotowuje się jeszcze znaczącego wzrostu zakupów.
Zaufanie konsumentów w Australii gwałtownie spadło pomimo obniżek stóp procentowych RBA
Australia Zaufanie konsumentów Westpac gwałtownie spadło w lipcu o -4.1% do 96.5, osiągając najniższy poziom od dwóch lat. Pogorszenie było zaskoczeniem, ponieważ zaufania nie wzmocniły ostatnie pozytywne wydarzenia, w tym obniżki stóp procentowych przez RBA i złagodzenie napięć handlowych między USA a Chinami.
Głównymi czynnikami powodującymi spadek zaufania były pogłębiające się obawy o perspektywy gospodarcze Australii. Oczekiwania co do warunków gospodarczych na najbliższe 12 miesięcy spadły -12.3 do 87.1. To najniższy poziom od czterech lat. Przez kolejne 5 lat wskaźnik oczekiwań spadł z -6.7 do 91.6.
Po dwóch obniżkach stóp procentowych w czerwcu i lipcu Westpac spodziewa się, że RBA pozytywnie oceni sytuację na następnym posiedzeniu, które odbędzie się 6 sierpnia. Zaktualizowane prognozy gospodarcze, które zostaną wówczas opublikowane, stanowią najlepszy przewodnik po tym, jak RBA postrzega podstawy do dalszych działań politycznych. Westpac spodziewa się dalszej obniżki o 25 punktów bazowych, najprawdopodobniej zbiegającej się z listopadowym obniżeniem prognoz Banku dotyczących wzrostu gospodarczego i inflacji. Stwierdzono jednak, że „termin kolejnego posunięcia pozostaje wysoce niepewny”.
Opublikowano także dane dotyczące krajowego wskaźnika CGPI w Japonii, który w czerwcu spadł o -0.1% r/r wobec oczekiwań na poziomie 0.4% r/r. W czerwcu wskaźnik CPI w Chinach pozostał na niezmienionym poziomie 2.7% r/r. PPI spowolnił do 0.0% r/r.
Patrząc przed siebie
Centralnym punktem sesji europejskiej będą dane z Wielkiej Brytanii, obejmujące PKB, produkcję i bilans handlowy. Powszechnie oczekuje się, że BoC pozostawi stopy procentowe na niezmienionym poziomie 1.75%. Półroczne zeznania przewodniczącego Fed Jerome’a Powella przed Kongresem oraz protokoły FOMC będą uważnie obserwowane.
Codzienne prognozy AUD / USD
Dzienne czopy: (S1) 0.6906; (P) 0.6945; (R1) 0.6968; Jeszcze…
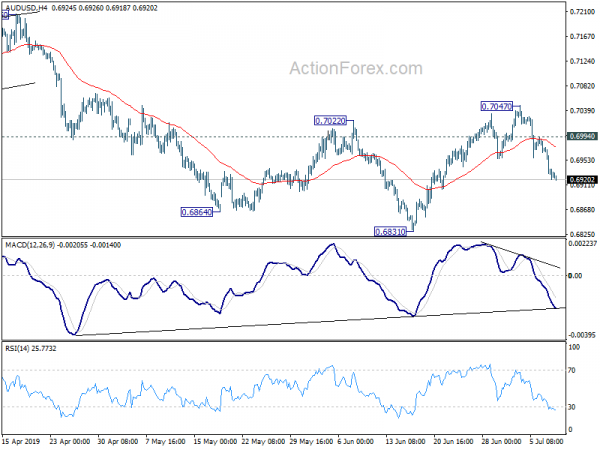
Silne przełamanie niewielkiego wsparcia AUD/USD na poziomie 0.6956 potwierdziło zakończenie korekty odbicia od 0.6831 przy 0.7047. Odchylenie śróddzienne jest obecnie niekorzystne i w następnej kolejności należy ponownie przetestować minimum na poziomie 0.6831. Przełamanie wznowi spadek z minimum 0.7295 do 0.6722. Z drugiej jednak strony, przebicie niewielkiego oporu na poziomie 0.6994 spowoduje skupienie się z powrotem na oporze 0.7047.
W szerszym ujęciu, przy kluczowym oporze 0.7393, średnioterminowa perspektywa pozostaje niedźwiedzi. Spadek 0.8135 (wysoki 2018) jest postrzegany jako wznowienie długoterminowego trendu spadkowego z 1.1079 (wysoki 2011). Decydujące przerwanie 0.6826 (niskie 2016) potwierdzi ten niedźwiedzi widok i wznowi trend spadkowy do 0.6008 (niski 2008). Jednak zdecydowana przerwa w 0.7393 będzie dowodzić, że upadek 0.8135 zakończył się. Wzorzec korekcyjny 0.6826 rozpoczął trzeci etap, ponownie celując w 0.8135.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Krajowy CGPI r/r cze | -0.10% | 0.40% | 0.70% | 0.60% |
| 0:30 | AUD | Zaufanie konsumentów Westpac, lipiec | -4.10% | -0.60% | ||
| 1:30 | CNY | CPI Y / Y cze | 2.70% | 2.70% | 2.70% | |
| 1:30 | CNY | PPI Y / Y cze | 0.00% | 0.30% | 0.60% | |
| 8:30 | GBP | Miesięczny PKB M/M maj | 0.30% | -0.40% | ||
| 8:30 | GBP | Produkcja przemysłowa M / M maj | 1.50% | -2.70% | ||
| 8:30 | GBP | Produkcja przemysłowa Y / Y maj | 1.20% | -1.00% | ||
| 8:30 | GBP | Produkcja przetwórcza M / M maj | 2.20% | -3.90% | ||
| 8:30 | GBP | Produkcja Produkcja Y / Y maj | 1.10% | -0.80% | ||
| 8:30 | GBP | Wynik budowy M / M maj | 0.40% | -0.40% | ||
| 8:30 | GBP | Indeks usług 3M / 3M Maj | 0.10% | 0.20% | ||
| 8:30 | GBP | Widoczny bilans handlowy (GBP) maj | -12.5B | -12.1B | ||
| 14:00 | CAD | Decyzja w sprawie BoC Rate | 1.75% | 1.75% | ||
| 14:00 | USD | Zeznanie prezesa Fed Powella | ||||
| 14:00 | USD | Zapasy hurtowe M/M Maj P | 0.40% | 0.40% | ||
| 14:30 | USD | Zapasy ropy naftowej | -1.1M | |||
| 18:00 | USD | Protokół posiedzenia FOMC z czerwca |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


