
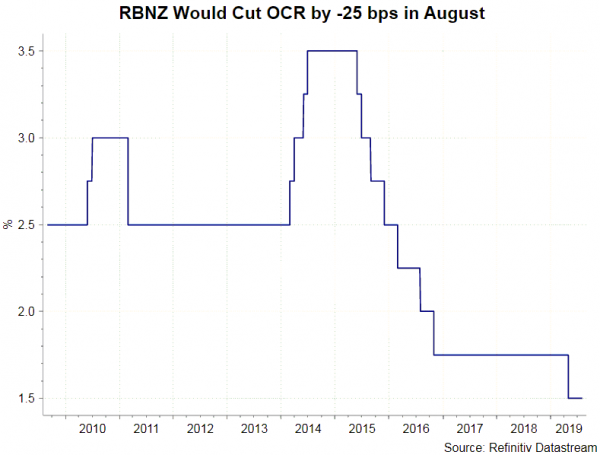
Oczekujemy, że RBNZ obniży stopę OCR o -25 punktów bazowych do 1.25% w sierpniu. Biorąc pod uwagę rozczarowanie napływem danych między posiedzeniami, bank centralny prawdopodobnie zasygnalizuje dalsze luzowanie polityki pieniężnej w dalszej części roku. Tymczasem oświadczenie polityczne może koncentrować się na ryzyku spadku perspektyw wzrostu gospodarczego w kraju, przesuwając uwagę od globalnej niepewności gospodarczej w czerwcu. Wzrost PKB w II kw. 2019 r. może okazać się zaskakująco negatywny. Badanie perspektyw biznesowych ANZ wskazuje na słabe zaufanie przedsiębiorstw do kraju. W lipcu ogólny wskaźnik zaufania przedsiębiorstw spadł o -6 punktów do -44%. Oczekiwania firm dotyczące aktywności gospodarczej spadły o -3 punkty do +5%, osiągając najniższy poziom od sierpnia 2018 r. Jak zauważono w raporcie, wskaźnik wykorzystania mocy produkcyjnych „ma jedną z najbardziej wiarygodnych korelacji” z rocznym wzrostem PKB. Odczyt spadł o -5 punktów do 0, najniższego od 2009 roku. Jak zasugerowano w miesięcznym raporcie Departamentu Skarbu dotyczącym wskaźników ekonomicznych, „słaby krajowy optymizm przedsiębiorstw i globalne obawy obciążają perspektywy wzrostu PKB”, chociaż „zaufanie gospodarstw domowych pozostaje odporne, wspierając perspektywy konsumpcji”. Jeśli chodzi o ogólny poziom cen, „paliwa, żywność i czynsze napędzają inflację cen konsumpcyjnych”. Globalnie „trwająca niepewność handlowa obciążała globalną aktywność gospodarczą w kwartale czerwcowym”. Istnieją oznaki osłabienia rynku pracy. Stopa bezrobocia w II kw. 2019 r. mogła wzrosnąć nieznacznie do 4.3%, w porównaniu z 4.2% w poprzednim miesiącu. Jednak liczba etatów prawdopodobnie wzrosła o +0.3%, po spadku o -0.2% w pierwszym kwartale. Przypomnijmy, że w I kw. 2019 r. wzrost zatrudnienia był słabszy niż oczekiwano. Spadek stopy bezrobocia (do 4.2%) był spowodowany spadkiem współczynnika aktywności zawodowej do 70.4%. Tymczasem wzrost płac w sektorze prywatnym, na poziomie +0.3% kw./kw., pozostał słaby i nie spełnił oczekiwań. Jeśli chodzi o inflację, główny wskaźnik CPI poprawił się w czerwcu do 1.7% r/r. Jednak pozostał on poniżej docelowego przedziału RBNZ wynoszącego 1-3% (środek na poziomie 2%). Wydaje się, że ten poziom cen będzie miał trudności z osiągnięciem środka w nadchodzących miesiącach. Światowy indeks cen towarów ANZ spadł o -1.4% m/m w lipcu, co było spowodowane słabością cen leśnictwa i nabiału. Siła dolara nowozelandzkiego w lipcu spowodowała spadek denominowanego w NZD o -2.8% m/m. Spadek indeksu cen leśnictwa (o -8%) był spowodowany spowolnieniem popytu ze strony Chin. Chociaż popyt ze strony Chin jest sezonowo słabszy w czasie upałów, tym razem słabość była również spowodowana niepewnością związaną z wojną handlową między USA a Chinami. Ceny nabiału spadły o -1.6% w lipcu, podczas gdy ceny pełnego mleka w proszku są stabilne. ANZ prognozuje, że w nadchodzącym roku będzie to „wspierane przez stosunkowo ograniczoną podaż”. Jest prawdopodobne, że RBNZ obniży swoją prognozę stóp procentowych na ten rok. W oświadczeniu politycznym może powtórzyć, że „z czasem może być konieczne obniżenie stopy OCR” w odpowiedzi na „ryzyko spadku zatrudnienia i inflacji”.
Dołącz do naszej grupy handlowej Forex

 Signal2forex.com - Najlepsze roboty i sygnały Forex


