
Rynki finansowe są dziś stosunkowo ciche, a Japonia i Singapur są na wakacjach. Jen i frank szwajcarski są na ogół mocniejsze, ale nie ma jeszcze wyraźnego wyboru, aby przedłużyć rajd w zeszłym tygodniu. Z drugiej strony Dollar jest miękki, ale należy skupić się bardziej na słabości funta szterlinga i dolara nowozelandzkiego. Kalendarz ekonomiczny jest dziś prawie pusty i bez świeżych bodźców spodziewalibyśmy się trendu awersji do ryzyka w ubiegłym tygodniu.
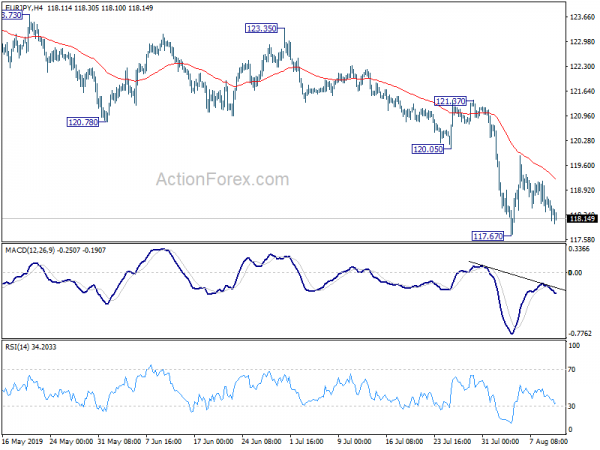
Technicznie zarówno USD / JPY, jak i GBP / JPY przedłużają ostatni spadek. Obserwowane byłoby tymczasowe niskie 117.67 w EUR / JPY w celu dalszego potwierdzenia szerokiej siły w jenie. Tymczasem tymczasowe minimum 1.0863 w EUR / CHF będzie również obserwowane pod kątem słabości euro i siły w Szwajcarii.
W Azji obecnie HSI w Hongkongu rośnie o 0.01%. China Shanghai SSE zyskał 0.70%. Japonia i Singapur są na wakacjach.
Goldman Sachs: Nie oczekuje się umowy handlowej USA-Chiny przed wyborami prezydenckimi 2020
Goldman Sachs ostrzegł w wydanym w niedzielę notatce, że spodziewają się, że taryfy celowane na pozostałe 300B USD amerykańskiego importu z Chin wejdą w życie we wrześniu 1. Umowa handlowa między USA a Chinami nie jest już oczekiwana przed wyborami prezydenckimi 2020 w USA. Oczekuje również, że gospodarka USA spadnie o 0.6%, podczas gdy „obawy, że wojna handlowa wywoła recesję, rosną”. W przypadku Q4 Goldman Sachs obniżył prognozę wzrostu PKB w USA według podstawy 20 do 1.8% w ujęciu rocznym.
W notatce dodano „ogólnie rzecz biorąc, zwiększyliśmy nasze oszacowanie wpływu wojny handlowej na wzrost”. Zakłócenie łańcucha dostaw może doprowadzić amerykańskie firmy do ograniczenia działalności krajowej. „Motorem tej skromnej zmiany jest to, że teraz uwzględniamy szacunek nastrojów i skutków niepewności oraz że rynki finansowe zareagowały zwłaszcza na najnowsze wiadomości handlowe”.
Ponadto, „w związku z tym, efekt sentymentu biznesowego związany z rosnącym pesymizmem odnośnie perspektyw z wiadomości o wojnie handlowej może skłonić firmy do inwestowania, wynajmu lub produkcji mniej”.
Irlandia nie potwierdziła żadnego stanowiska w sprawie renegocjacji w sprawie blokady ochronnej i porozumienia w sprawie Brexitu
Premier Wielkiej Brytanii Boris Johnson i premier Irlandii Leo Varadkar spotkają się na początku września. Ale przed tym rzecznik Varadkara wyraźnie wskazał, że nie ma szans na renegocjację irlandzkiego zabezpieczenia w umowie o wystąpieniu z Brexitu. Rzecznik zauważył, że dyskusje „dałyby obu stronom możliwość lepszego zrozumienia ich stanowisk. Jak wielokrotnie podkreślano, umowa o wystąpieniu i zabezpieczenie nie podlegają negocjacji. ”
Z drugiej strony, główny doradca Johnsona do spraw UE, David Frost, ma w najbliższych dniach ponownie odwiedzić Brukselę. Wcześniej donoszono, że Frost poinformował UE o nowym, centralnym scenariuszu Brexitu Johnsona bez porozumienia. Ale temu zaprzeczył Downing Street. Johnson spotka się również po raz pierwszy z przewodniczącym Komisji Europejskiej Jean-Claude Junckerem na spotkaniu G7 w Biarritz pod koniec tego miesiąca.
RBNZ może teoretycznie obniżyć do -0.35% podczas kryzysu
Według raportu Bloomberga RBNZ zaczął poszukiwać projektu odświeżenia niekonwencjonalnej strategii i realizacji polityki pieniężnej w tym roku. Chociaż mówi się, że „jest na bardzo wczesnym etapie”, a bank centralny odmówił dalszych komentarzy i nie ujawnił żadnych dalszych informacji.
Jeśli chodzi o stopę procentową, oczekiwane stopy RBNZ mogą spaść nawet do -0.35% ”przed zaryzykowaniem gromadzenia fizycznej gotówki. A to „tylko częściowo złagodzi każdy duży szok gospodarczy”. Zakup aktywów na dużą skalę jest kolejną opcją, ale jest mało prawdopodobne, aby takie środki w pełni przyniosły pożądane wyniki w przypadku znacznego pogorszenia koniunktury. „Ukierunkowane stosowanie polityki fiskalnej” jest prawdopodobnie wymagane w celu poparcia każdej niekonwencjonalnej polityki.
Patrząc przed siebie
Dane gospodarcze ponownie znalazły się w centrum uwagi w tym tygodniu. Przedstawione zostaną CPI w USA, sprzedaż detaliczna i regionalne ankiety Fed. Strefa euro wyda PKB i niemiecki ZEW. Wielka Brytania zwolni zatrudnienie, CPI i sprzedaż detaliczną. Australia uwolni zatrudnienie i zaufanie biznesu. Przedstawionych zostanie również kilka chińskich danych, w tym dane dotyczące inwestycji, produkcji i sprzedaży detalicznej.
Oto kilka najważniejszych wydarzeń na nadchodzący tydzień:
- Poniedziałek: saldo budżetu federalnego USA
- Wtorek: Japonia PPI, indeks przemysłu trzeciego, zamówienia obrabiarek; Zaufanie biznesowe Australii NAB; Niemiecki finał CPI, nastroje gospodarcze ZEW; Zatrudnienie w Wielkiej Brytanii; CPI w USA.
- Środa: zamówienia maszynowe do Japonii; Nastroje konsumentów w Australii Westpac, wskaźnik cen płac; Chiny inwestycje w środki trwałe, produkcja przemysłowa, sprzedaż detaliczna, bezrobocie; Niemiecki PKB; CPI w Wielkiej Brytanii, RPI, PPI; Zatrudnienie w strefie euro, PKB, produkcja przemysłowa; Ceny importowe w USA.
- Czwartek: zatrudnienie w Australii; Szwajcarski PPI; Sprzedaż detaliczna w Wielkiej Brytanii; Sprzedaż detaliczna w USA, produkcja Empire State, badanie Philly Fed, produktywność pozarolnicza, liczba bezrobotnych, produkcja przemysłowa, zapasy przedsiębiorstw, indeks mieszkaniowy NAHB.
- Piątek: indeks produkcyjny BusinessNZ dla Nowej Zelandii; Saldo handlowe w strefie euro; Zakupy zagranicznych papierów wartościowych w Kanadzie; Rozpoczęcie budownictwa w USA i pozwolenia na budowę, nastroje U w Michigan.
Codzienna prognoza EUR / JPY
Dzienne czopy: (S1) 118.04; (P) 118.39; (R1) 118.69; Jeszcze….
Kurs EUR / JPY spada dziś nieco, ale pozostaje powyżej tymczasowego minimum 117.67. Na dzień dzisiejszy stronniczość pozostaje neutralna i można zaobserwować więcej konsolidacji. Ale nawet w przypadku kolejnego ożywienia, wzrost powinien być ograniczony poniżej wsparcia 120.05 odwróconego oporu, aby przywrócić spadek. Z drugiej strony, przerwa 117.67 wznowi ostatni spadek z 127.50 do obsługi 114.84.
Na szerszym obrazie trend spadkowy 137.49 wciąż trwa. Jest postrzegany jako opadająca noga o wieloletnim wzorze bocznym. Głębszy spadek można zaobserwować do 109.48 (2016 niski i poniżej). Z drugiej strony, przerwa w oporności 127.50 jest konieczna, aby potwierdzić średnioterminowe odwrócenie. W przeciwnym razie prognozy pozostaną niedźwiedzie w przypadku silnego odbicia.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 08:00 | CHF | Depozyty celownicze ogółem CHF (AUG 9) | 582.7B | |||
| 18:00 | USD | Zestawienie miesięcznego budżetu (USD) lipiec | -120.0B | -8.5B |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


