
Przegląd USA
Konsumenci utrzymujący amerykańską gospodarkę na rynku
- Zrewidowane dane pokazują, że w drugim kwartale gospodarka amerykańska rosła w tempie 2.0% w ujęciu rocznym, czyli o jedną dziesiątą mniej niż pierwotnie szacowano. Dotychczasowe dane za III kwartał sugerują, że wydatki konsumenckie powinny pozostać podwyższone, jednak sektor produkcyjny w dalszym ciągu boryka się z trudnościami w obliczu utrzymującej się niepewności handlowej.
- W ostatnich tygodniach Fed był kwestionowany w związku ze swoją niezależnością i kierujemy zainteresowanych czytelników do naszej sekcji Obserwacja stóp procentowych, aby uzyskać więcej informacji na ten temat. Podejrzewamy, że Fed uważnie monitoruje napływające dane, a biorąc pod uwagę presję sektora produkcyjnego i inflację poniżej celu, spodziewamy się, że FOMC we wrześniu obniży stopy procentowe o 25 pb.
Konsumenci utrzymujący amerykańską gospodarkę na rynku
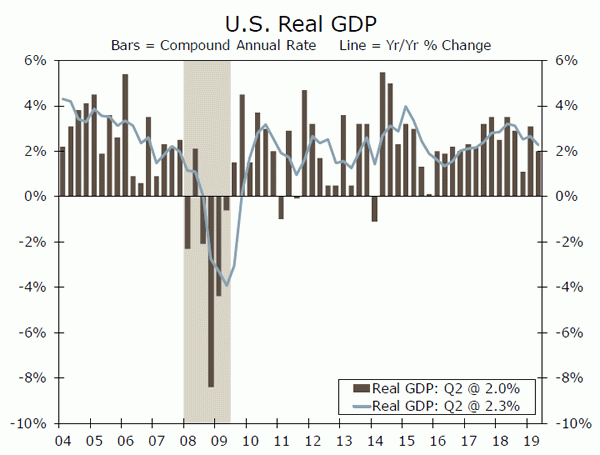
Drugi szacunek PKB za II kwartał pokazał, że gospodarka rosła w tempie 2% w ujęciu rocznym, czyli tylko o jedną dziesiątą mniej niż pierwotnie szacowano. Już od pierwszej premiery wiedzieliśmy, że konsument dźwigał ciężar w drugim kwartale. Jednak poprawione dane pokazują, że wydatki na konsumpcję osobistą wzrosły jeszcze bardziej o 2.0% (poprzednio 4.7%), co dodaje 4.3 punktu procentowego do wzrostu ogólnego. Jak widać na górnym wykresie, jest to najszybsze tempo kwartalne od prawie pięciu lat i znacząco powyżej średniej kwartalnej wynoszącej 3.1%, odnotowując tę ekspansję.
Miesięczne dane dotyczące konsumpcji sugerują, że wydatki w trzecim kwartale solidnie się rozpoczęły. Detaliści odnotowali wysoką sprzedaż w lipcu, co jest zgodne z porannymi danymi dotyczącymi konsumpcji osobistej, które wykazały wzrost wydatków o 0.6% w zeszłym miesiącu. Dane dotyczące sprzedaży Johnson Redbook, które śledzą sprzedaż w tych samych sklepach, również sugerują, że sprzedaż w sierpniu pozostała wysoka. Nie tylko napływają dobre dane dotyczące wydatków, ale miary zaufania konsumentów pozostały w tym miesiącu zaskakująco podwyższone, pomimo niestabilności na rynku finansowym i ciągłych nagłówków gazet o wojnie handlowej. Dane fundamentalne dla konsumentów sugerują, że wydatki powinny utrzymać się na stałym poziomie w drugiej połowie 2 r., choć jest mało prawdopodobne, że utrzyma się tempo powyżej 2019%.
Poza konsumentami inne obszary gospodarki borykały się z trudnościami w drugim kwartale. Budownictwo mieszkaniowe zanotowało spadek szósty kwartał z rzędu, a w obliczu niepewności handlowej inwestycje w środki trwałe przedsiębiorstw spadły po raz pierwszy od 2016 r. Wydatki na sprzęt zdołały osiągnąć skromny wzrost o 0.7%, ale perspektywy wydatków na trzeci kwartał szybko spadają. Dostawy dóbr kapitałowych niezwiązanych z obronnością, które wpływają na wydatki na sprzęt, spadły w lipcu o 3%, po skorygowaniu w dół do zaledwie 3.0% wzrostu w czerwcu. Jest mało prawdopodobne, aby wzmocniona retoryka handlowa w ciągu ostatniego miesiąca poprawiła obraz nakładów inwestycyjnych w najbliższej przyszłości. W sobotę wejdzie w życie pierwsza transza ostatniej eskalacji wojny handlowej między USA a Chinami – 0.9% cło na import z Chin o wartości około 15 miliardów dolarów. Następnie 107 grudnia ujawniony zostanie import o około 15 miliardów dolarów większy. Nawet po wejściu w życie tych ceł otoczenie handlowe pozostaje w dużej mierze niepewne. Zaledwie w zeszłym tygodniu administracja Trumpa wezwała do podwyżki wszystkich ceł o 156%.
Dzięki tym nowym rundom konsumenci będą bardziej narażeni, ale jeśli zaufanie nie zostanie znacząco naruszone, nadal spodziewamy się, że wpływ na wydatki będzie minimalny. Sektor produkcyjny słabnie jednak w obliczu niepewności handlowej. Produkcja przemysłowa spadła w lipcu, a produkcja przemysłowa wykazuje dotychczasową tendencję spadkową w 2019 r. Co więcej, dane PMI za sierpień były mieszane – dwa regiony odnotowały spadek aktywności, a wskaźnik PMI Markit Manufacturing po raz pierwszy spadł do poziomu ujemnego od września 2009 r. Tymczasem plany wydatków kapitałowych u producentów w dalszym ciągu są obniżane w miarę dalszego spowalniania globalnego wzrostu i utrzymującej się niepewności w handlu.
Oczekujemy, że FOMC będzie uważnie śledził napływające dane. Preferowana przez Fed miara inflacji, deflator PCE, pozostała w lipcu na niezmienionym poziomie 1.6%, co daje Fed zielone światło dla dalszego łagodzenia polityki pieniężnej. Oczekujemy, że Fed obniży stopy procentowe o kolejne 25 punktów bazowych w ciągu kilku tygodni na wrześniowym posiedzeniu.
US Outlook
Ankiety ISM • Wtorek i czwartek
Pogarszające się dane z badań prowadzonych od połowy 2018 r. jasno pokazują, że wzrost gospodarczy ulegnie spowolnieniu. Badanie ISM dla sektora produkcyjnego spadło najpierw i dalej, ponieważ sektor fabryczny ucierpiał mocniej w wyniku spowolnienia globalnego wzrostu i nasilających się przeciwności wojny handlowej. Pozostaje ledwo na obszarze ekspansji i spodziewamy się, że w sierpniu spadnie do 50.9. Jednak Stany Zjednoczone nadal radzą sobie lepiej niż inne kraje bardziej zorientowane na eksport, gdzie wskaźniki PMI dla przemysłu znajdują się na obszarze wręcz spadkowym. Co więcej, wskaźnik cen innych niż przemysłowy, który mierzy nastroje w znacznie większym sektorze usług, nie spadł jeszcze tak bardzo. W zeszłym miesiącu rzeczywiście spadł do najniższego poziomu od prawie trzech lat, ale przy utrzymującym się wysokim poziomie amerykańskiego konsumenta – zaufanie konsumentów w tym tygodniu nie zostało zachwiane, a rewizje PKB wskazywały, że realny wskaźnik PCE wzrósł w zawrotnym tempie 4.7% w drugim kwartale – sektor usług bardziej zorientowany na rynek krajowy powinna w dalszym ciągu przetrwać burzę, a wskaźnik non-man wzrósł do 2.
Poprzednie: 51.2 i 53.7 Wells Fargo: 50.9 i 54.0 Konsensus: 51.2 (człowiek) i 54.0 (nie-człowiek)
Bilans handlowy • Środa
Bilans handlu towarami zaliczkowymi (opublikowany w czwartek) zawęził się, gdyż eksport wzrósł o 0.7%, a import spadł o 0.4%. Import dóbr kapitałowych spadł obecnie o 4.5% rok do roku, co jest zgodne ze spadkiem nastrojów w przemyśle i planami dalszych inwestycji. Oczekujemy, że ogólny bilans handlowy, który obejmuje nadwyżkę Stanów Zjednoczonych w usługach, również zmniejszy się w lipcu do -53.4 miliarda dolarów.
Dane dotyczące bilansu handlowego mogą być szczególnie zmienne w nadchodzących miesiącach, ponieważ przedsiębiorstwa starają się reagować na stale płynne harmonogramy taryfowe, ale ogólny handel spowalnia. Eksport osiągnął szczyt w maju 2018 r., a składnik ISM nowych zamówień eksportowych, który utrzymywał się na obszarze spadków na poziomie 48.1, zwiastuje dalsze osłabienie. Rewizje PKB w tym tygodniu wykazały, że eksport netto obniżył wzrost w II kwartale o 0.7 punktu procentowego w porównaniu z pierwszą raportowaną wartością. Oczekujemy, że handel będzie miał bardzo skromny, 2 punktu procentowego, wkład we wzrost gospodarczy w III kwartale.
Poprzedni: -55.2 mld USD Wells Fargo: -53.4 mld USD Konsensus: -54.3 mld USD
Zatrudnienie • Piątek
Wzrost zatrudnienia powinien utrzymać się w sierpniu, nie dając Fedowi powodu do zmiany oceny rynku pracy na lipcowym posiedzeniu jako „silnej”. Początkowe roszczenia w tym tygodniu wzrosły o zaledwie 4 tys. i nie wykazują oznak znaczącego wzrostu. Sześciomiesięczna średnia krocząca zysków poza rolnictwem z pewnością spadła, zwłaszcza w porównaniu z imponującym tempem w zeszłym roku, ale ciągłe stopniowe zacieśnianie się rynku pracy utrzymuje wzrost dochodów i wydatków. Oczekujemy wzrostu o 150 tys. w sierpniu, co powinno utrzymać stopę bezrobocia na poziomie 3.7%. Średnie godzinne zarobki powinny wzrosnąć o 0.2% – nic nie wskazuje na spodziewany istotny wzrost inflacji.
W zeszłym tygodniu BLS ogłosił wstępne roczne rewizje punktów odniesienia do statystyk dotyczących zatrudnienia poza rolnictwem, wskazując, że zatrudnienie do marca 2019 r. było o 501,000 2020 miejsc pracy niższe niż wcześniej sądzono. Zmiana zostanie oficjalnie uwzględniona dopiero w raporcie o zatrudnieniu w styczniu XNUMX r.
Poprzedni: 164,000 Wells Fargo: 150,000 Consensus: 168,000
Globalny przegląd
Polityka europejska nadal zaskakuje
- To był dobry tydzień dla Europy. Premier Wielkiej Brytanii Boris Johnson wniósł o uniemożliwienie parlamentowi posiedzenia przez prawie miesiąc w okresie od połowy września do połowy października, dając prawodawcom mniej czasu na spiskowanie mające na celu powstrzymanie Brexitu bez umowy. Tymczasem partiom opozycyjnym we Włoszech udało się utworzyć nieoczekiwany rząd koalicyjny, co pomogło uniknąć przedterminowych wyborów.
- Raporty o PKB z kluczowych krajów, w tym Brazylii, Kanady i Indii, były mieszane. Wyraźne nagłówki w Kanadzie przeczyły delikatnym szczegółom, podczas gdy wzrost w Indiach gwałtownie spowolnił, a dane w Brazylii zaskoczyły na plus.
Polityka europejska nadal zaskakuje
W tym tygodniu sporo uwagi poświęcono brexitowi po niespodziewanym posunięciu premiera Wielkiej Brytanii Borisa Johnsona w sprawie „odroczenia” parlamentu Wielkiej Brytanii lub uniemożliwienia mu posiedzenia od połowy września do 14 października. przez większą część tego czasu przerwę w obradach ze względu na różne konferencje partyjne, ale posunięcie premiera Johnsona jeszcze bardziej skraca zaplanowany czas posiedzeń prawodawców od chwili obecnej do ostatecznego terminu Brexitu przypadającego na 31 października. Posunięcie to zwiększa szanse na brexit węzłowy (obecnie naszym zdaniem wynosi 40%), ponieważ daje członkom parlamentu mniej czasu na manewrowanie w celu zablokowania Brexitu bez umowy. Oznacza to również, że przyszły tydzień będzie prawdopodobnie kontrowersyjny, ponieważ premier Johnson zmierzy się z parlamentarzystami sprzeciwiającymi się brexitowi bez umowy. Lider labourzystów Jeremy Corbyn zagroził złożeniem wniosku o wotum nieufności dla rządu Johnsona i może to zrobić w przyszłym tygodniu. To powiedziawszy, decyzja Johnsona o zawieszeniu parlamentu zwiększa również szansę na opuszczenie UE przez Wielką Brytanię z umową (obecnie 45%, naszym zdaniem). Rzeczywiście, biorąc pod uwagę mniejsze możliwości Parlamentu w blokowaniu Brexitu bez umowy, UE może być bardziej zmuszona do zaoferowania Wielkiej Brytanii ustępstw w sprawie irlandzkiego mechanizmu ochronnego na granicy, aby zapobiec wyjściu z UE bez umowy.
Trzymając się europejskiego tematu politycznego, włoskie partie opozycyjne Pięć Gwiazd i Demokraci utworzyły rząd, zapobiegając przedterminowym wyborom. Włoskie obligacje skarbowe zyskiwały na nadziei, że nowa koalicja przedstawi stosunkowo przyjazny rynkowi budżet na rok 2020, zapobiegając kolejnej rozgrywce z Komisją Europejską. To powiedziawszy, mamy wątpliwości co do zdolności koalicji Pięciu Gwiazd i Demokratów do sprawowania rządów w dłuższej perspektywie, biorąc pod uwagę ogromne różnice w poglądach politycznych i niewielką jak brzytwa większość parlamentarną. Zatem obawy przed kolejnymi przedterminowymi wyborami mogą ponownie pojawić się w niezbyt odległej przyszłości. Dane z Europy w tym tygodniu miały podobny motyw jak polityczny – były mieszane. W sierpniu niemiecki indeks IFO spadł jeszcze bardziej do 94.3, najniższego poziomu od 2012 roku, a bezrobocie wzrosło do 4,000 tys. Tymczasem inflacja CPI w strefie euro umocniła się jedynie nieznacznie do 1%, podczas gdy bazowa inflacja CPI spowolniła bardziej niż oczekiwano do 0.9% rok do roku. Z bardziej pozytywnej strony dowiedzieliśmy się, że spadek niemieckiego PKB w II kwartale był głównie spowodowany ujemnym wkładem eksportu netto, ponieważ końcowy popyt krajowy faktycznie wzrósł w tym kwartale o 2% (nie w ujęciu rocznym) po silnym wzroście o 0.3% w I kwartale . Chociaż niemiecka gospodarka jest obecnie szczególnie słaba, dane dotyczące popytu krajowego stanowią interesującą kontrapunkt dla pozornie ciągłych ponurych perspektyw wokół perspektyw gospodarczych kraju.
I wreszcie, publikacje PKB za drugi kwartał z trzech głównych gospodarek przedstawiały zupełnie różne historie. Realny PKB w Kanadzie wzrósł o 2% w ujęciu rocznym, przekraczając oczekiwania, ale końcowy popyt krajowy spadł o 3.7%. Wzrost realnego PKB Indii spowolnił do zaledwie 0.7% rok do roku, najsłabszego poziomu od 5.0 r. i spadku z ponad 2013% w I kwartale 8 r., co wynika z ogólnego osłabienia popytu krajowego. Z bardziej pozytywnego punktu widzenia dane dotyczące Brazylii były lepsze niż oczekiwano, ponieważ realny PKB wzrósł o 1% (nie w ujęciu rocznym) w ujęciu sekwencyjnym, podczas gdy roczny wzrost nieznacznie wzrósł do 2018%.
Globalny Outlook
Sprzedaż detaliczna w strefie euro • Środa
Pomimo pozornie ciągłego napływu negatywnych danych ze strefy euro w ciągu ostatnich kilku miesięcy, jednym ze źródeł względnej stabilności i odporności są konsumenci w strefie euro. Sprzedaż detaliczna rzeczywiście wzrosła, choć umiarkowanie, w ciągu ostatnich kilku miesięcy, pomimo pogorszenia się sytuacji w przemyśle i eksporcie. Nieco przynoszącą ulgę oznaką jest odporność wydatków konsumenckich, zdecydowanie największego sektora gospodarki strefy euro.
Naszym zdaniem pytanie brzmi, czy konsumenci będą w stanie nadal wspierać gospodarkę strefy euro w miarę przedłużania się złego samopoczucia w sektorze wytwórczym. Jeśli przedsiębiorstwa w dalszym ciągu będą odczuwać skutki słabszego popytu zagranicznego, może to zacząć wpływać na decyzje dotyczące zatrudnienia i płac. W ciągu ostatnich kilku kwartałów wzrost zatrudnienia stale spowalniał, ale na razie wzrost płac realnych wydaje się wystarczająco solidny, aby utrzymać konsumenta na rynku.
Wcześniej: 1.1% Consensus: -0.6% (miesiąc w miesiącu)
PKB Australii • Środa
Z technicznego punktu widzenia cudowny okres Australii, trwający prawie 30 lat bez recesji, jeszcze się nie zakończył, ale wyniki australijskiej gospodarki w ostatnich kwartałach wcale nie są cudowne. Wzrost realnego PKB uległ znacznemu spowolnieniu od zeszłego roku, a bazowy popyt krajowy wykazuje podobną historię osłabienia dynamiki. Inwestycje są kluczowym źródłem słabości australijskiej gospodarki, w tym pękającą bańką na rynku nieruchomości i słabszym popytem ze strony Chin.
Jednak wydatki konsumenckie również osłabły, co oznacza, że słabość australijskiej gospodarki jest dość powszechna. Ponieważ inflacja również jest dość niska, Bank Rezerw Australii (RBA) obniżył już w tym roku stopy procentowe o 50 punktów bazowych do 1.00% i widzimy umiarkowaną szansę na kolejną obniżkę stóp do końca roku. Przyszłotygodniowa publikacja PKB może dać wgląd w stopień pilności dalszego łagodzenia polityki pieniężnej RBA.
Poprzednio: Konsensus 0.4%: 0.5% (kwartał do kwartału)
Zatrudnienie w Kanadzie • Piątek
Lipiec był miesiącem pełnym wyzwań dla kanadyjskiego rynku pracy. Zatrudnienie netto spadło o 24,200 5.7, co stanowi największy spadek od prawie roku, wynikający ze spadku liczby osób zatrudnionych zarówno w niepełnym, jak i pełnym wymiarze czasu pracy, podczas gdy stopa bezrobocia wzrosła do 4.5%, mimo spadku aktywności zawodowej. To powiedziawszy, wzrost płac wzrósł znacznie bardziej niż oczekiwano, do XNUMX% rok do roku, co stanowi najszybsze tempo od mniej więcej dekady.
Liczby przedstawiają mieszany obraz Banku Kanady (BoC), który na razie zasygnalizował stałą politykę, mimo że wiele innych głównych banków centralnych zasygnalizowało lub przeprowadziło podwyżki stóp procentowych w ostatnich miesiącach. Podejrzewamy, że BoC pozostanie zawieszony w dającej się przewidzieć przyszłości i nie widzimy wystarczających oznak słabości, aby na tym etapie uzasadniać obniżkę stóp procentowych. Dane o zatrudnieniu i płacach będą jednymi z najważniejszych do obserwacji w kontekście przyszłych posunięć polityki BoC, chociaż ceny ropy i ścieżka rozwoju amerykańskiej gospodarki również pozostają istotne.
Poprzednie: -24,200 XNUMX
Punkt widzenia
Watch Rate
Między młotem a kowadłem
W zeszłym tygodniu niezależność operacyjna Rezerwy Federalnej ponownie znalazła się w centrum uwagi. Fed w dalszym ciągu spotyka się z falą krytyki ze strony prezydenta Trumpa, podczas gdy na początku tego tygodnia były prezes Fed w Nowym Jorku Bill Dudley napisał kontrowersyjny artykuł na temat tego, w jaki sposób Fed może najlepiej walczyć z wojną handlową.
Nie jesteśmy tu po to, aby wypowiadać się na temat któregokolwiek ze stanowisk, ale czy nam się to podoba, czy nie, Fed jest coraz bardziej uwikłany w wojnę handlową. Sceptycy zastanawiają się, o ile niższe stopy procentowe mogą w tym momencie przynieść korzyści gospodarce. W końcu koszt kredytu jest nadal historycznie niski, a niższe stopy procentowe nie rozwiązują podstawowego problemu rosnącej niepewności w handlu (więcej na ten temat można znaleźć w temacie tygodnia). Obniżanie stóp procentowych stwarza ryzyko, że FOMC będzie sprawiał wrażenie, jakby się uginał. presję polityczną i potencjalnie pogłębiać nierównowagę finansową w przyszłości.
Naszym zdaniem Rezerwa Federalna poważnie podchodzi do swojego podwójnego mandatu. Urzędnicy dążą do jak najlepszego osiągnięcia maksymalnego zatrudnienia i stabilności cen w niezależnie od otoczenia, w jakim się znajdują, nie opowiadając się przy tym za polityką rządu ani nie sprzeciwiając się jej. W tym celu inflacja bazowa PCE utrzymuje się uparcie poniżej 2% (górny wykres). Historycznie niskie oczekiwania inflacyjne zwiększyły obawy o trwały powrót do poziomu 2%.
Niepokojący dla perspektyw inflacji jest fakt, że FOMC postrzega spowolnienie wzrostu w bardziej ogólny sposób. Zwiększa się niepewność wokół Stanów Zjednoczonych i perspektyw globalnych, nie tylko ze względu na handel, ale także z powodu groźby Brexitu bez umowy i niepokojów w Hongkongu. Jak sam przyznaje Powell, polityka pieniężna nie może zapewnić „ustalonego zbioru zasad handlu międzynarodowego”. Fed może jednak zrównoważyć część negatywnych skutków obecnej polityki handlowej, pomagając złagodzić warunki finansowe (wykres środkowy). Tańszy kredyt może złagodzić skutki zwiększonej niepewności, przynosząc korzyści konsumentom i firmom bardziej narażonym na handel, a także przybliżyć Fed do realizacji jego podwójnego mandatu.
Dlatego spodziewamy się, że Fed na swoim wrześniowym posiedzeniu jeszcze bardziej złagodzi politykę, wprowadzając obniżkę o 25 punktów bazowych (wykres dolny), chociaż decyzja nie będzie jednomyślna.
Analizy rynku kredytowego
Dobra passa refinansowania dobiega końca
Liczba wniosków o kredyt hipoteczny spadła w zeszłym tygodniu o 6%, ponieważ wnioski o nowe zakupy w dalszym ciągu rozczarowywały, a wnioski o refinansowanie zakończyły miesięczną passę wzrostu. Jak wynika z raportu Mortgage Bankers Association, temu najnowszemu spadkowi liczby wniosków o refinansowanie towarzyszy niewielki wzrost średniej 30-letniej stałej stopy procentowej do 3.94% z 3.90%. Ważne jest, aby nie wczytywać się zbyt wiele w jeden raport, biorąc pod uwagę zmienność badania z tygodnia na tydzień. Wzrosty, które miały miejsce w zeszłym miesiącu, spowodowały, że wskaźnik refinansowania wzrósł o 167% w porównaniu z tym okresem ubiegłego roku, nawet po ostatnim spadku. Wzrost ten w dużej mierze przypisano zauważalnemu spadkowi stóp procentowych w tym okresie, warto jednak zadać sobie pytanie, jak bardzo niższe stopy odczują konsumenci, biorąc pod uwagę obecny skład bilansów gospodarstw domowych.
W raporcie z ostatniego miesiąca podkreśliliśmy, że więcej długów gospodarstw domowych ma strukturę o stałym oprocentowaniu w porównaniu z poprzednimi cyklami, co sugeruje, że niższe stopy procentowe mogą w mniejszym stopniu odczuć natychmiastowy wpływ konsumentów. Chociaż istnieje możliwość refinansowania tych umów o stałym oprocentowaniu, gospodarstwa domowe nie wydają się tak obciążone spłatami obsługi zadłużenia w porównaniu z poprzednimi cyklami. Wskaźnik zobowiązań finansowych gospodarstw domowych, który mierzy zdolność gospodarstw domowych do obsługi zadłużenia, jest historycznie niski. Oczywiście nie dotyczy to wszystkich, ale ogólnie rzecz biorąc, nie wydaje się, że jakiekolwiek obniżenie stóp procentowych radykalnie zmieni perspektywy konsumentów.
Temat tygodnia
Liczenie łez: sierpień i wszystko później
Co oznacza większą eskalację: 10% cło na towary o wartości 207 miliardów dolarów? A może 15% cło na towary o wartości 156 miliardów dolarów, które wejdzie w życie dopiero w grudniu? A co się stanie, jeśli podniesiesz stawkę celną w przypadku jednego, ale nie drugiego?
Nadążanie za najnowszymi wydarzeniami w toczącej się wojnie handlowej wymaga czegoś więcej niż tylko osi czasu lub prostego bieżącego zestawienia całkowitej wartości towarów w dolarach, których to dotyczy. Na przykład wysoka stawka celna na niewielki podzbiór towarów może wiązać się z większymi kosztami niż niższa stawka celna na znacznie większą ilość towarów w dolarach.
Górny wykres to nasze najnowsze narzędzie, które pomoże Ci zwizualizować rosnące koszty wojny handlowej. Koncepcja polega na zastosowaniu podanej stawki celnej do kwoty w dolarach towarów, których to dotyczy, na poziomie importu z 2018 r. Nie jest to doskonała wskazówka, ponieważ oczywiście łańcuchy dostaw będą miały tendencję do zmian, ponieważ amerykańscy importerzy znajdą alternatywne źródła zagraniczne lub krajowych dostawców dla różnych kategorii. Zapewnia jednak lepsze zrozumienie niż samo w sobie proste podsumowanie towarów, których to dotyczy. Jest to szczególnie prawdziwe, jeśli weźmie się pod uwagę, że z pewnością istnieją towary, dla których realna alternatywa nie jest łatwo dostępna.
Ledwo widoczne słupki, które pojawiły się przed marcem 2018 r., odzwierciedlają, że efektywny koszt wczesnych potyczek, taki jak cła na drewno iglaste pod koniec 2017 r., panele słoneczne i pralki na początku 2018 r., a później cła na stal i aluminium, są dość mały. Nowsze i bardziej znaczące eskalacje wymierzone w Chiny są zaznaczone na wykresie za pomocą objaśnień. Wniosek z tego ćwiczenia jest taki, że w ciągu ostatnich sześciu miesięcy doszło do znacznej eskalacji wojny handlowej.
Niezależnie od tego, jak to zmierzyć, niepewność w handlu rośnie, a w sektorze produkcyjnym pojawiają się coraz większe oznaki stresu. Plany wydatków kapitałowych, jak wynika z różnych regionalnych badań Fed, sygnalizują spowolnienie inwestycji, a wskaźnik PMI dla sektora przemysłowego Markit po raz pierwszy od roku recesji w 2009 roku znalazł się w strefie spadków.
Robot Forex Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex


