
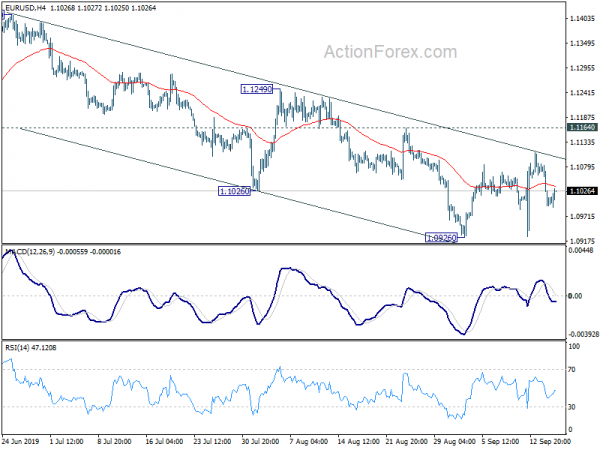
Euro odreagowuje dzisiaj lekko, częściowo wspierane przez silne odbicie nastrojów gospodarczych w Niemczech. Jednak na razie wzrosty są ograniczone, ponieważ perspektywy dla kraju pozostają negatywne. Drugi pod względem siły jest drugi, zaraz za nim Yen. Nadal powszechnie oczekuje się, że Fed jutro ponownie obniży stopy procentowe. Pytanie brzmi, czy przewodniczący Jerome Powell zasygnalizuje koniec korekty w połowie cyklu. Z drugiej strony dolar australijski pozostaje najsłabszy na gołębich minutach RBA. Dolar nowozelandzki jest drugim najsłabszym, zaraz po franku szwajcarskim.
Technicznie rzecz biorąc, EUR/USD w dalszym ciągu wykazuje konsolidację boczną. W dalszym ciągu oczekiwane jest przebicie 1.0926, ale może ono nastąpić w późniejszym etapie. Przełamanie USD/CHF na poziomie 0.9946 sugeruje wznowienie niedawnego gwałtownego wzrostu z 0.9659. 0.9975 będzie ważnym oporem strukturalnym do pokonania. Na razie AUD/USD nadal utrzymuje się powyżej niewielkiego wsparcia na 0.6807, ale jego przełamanie będzie oznaczało zakończenie korekty od 0.6677.
W Europie obecnie indeks FTSE jest płaski. DAX traci -0.56%. CAC spadł o -0.23%. Rentowność niemieckich obligacji 10-letnich spadła o -0.006 do -0.485. Wcześniej w Azji Nikkei wzrósł o 0.06%. HSI w Hongkongu spadł o -1.23%. SSE w Chinach w Szanghaju spadła o -1.75%. „Cieśnina Singapurska” spadła o -0.65%. Rentowność japońskich 10-letnich JGB wzrosła z 0.0043 do -0.151.
Lagarde zatwierdzona przez Parlament Europejski na kolejnego prezesa EBC
Parlament Europejski zatwierdził nominację dyrektor zarządzającej MFW Christine Lagarde na kolejnego prezesa EBC. Za wnioskiem głosowano 394 do 206, przy 49 wstrzymujących się. Lagarde powinna przejąć to stanowisko od Mario Draghiego od 1 listopada. W głosowaniu parlamentu na kolejnego wiceprzewodniczącego organu nadzoru większością 379 do 230 głosów, przy 69 wstrzymujących się, wybrany został także Luksemburg Yves Mersch.
Nastroje gospodarcze w niemieckim ZEW wzrosły do -22.5, ale perspektywy pozostają negatywne
Nastroje gospodarcze w Niemczech ZEW wzrosły we wrześniu do -22.5 z -44.1 i przekroczyły oczekiwania na poziomie -38. Jednak nadal jest on znacznie poniżej długoterminowej średniej wynoszącej 21.5. Wskaźnik obecnej sytuacji spadł do -19.9 z -13.5 i nie spełnił oczekiwań na poziomie -15.0. Nastroje gospodarcze ZEW w strefie euro wzrosły do -22.4 z -43.6, powyżej oczekiwań na poziomie -37.4. Wskaźnik bieżącej sytuacji w strefie euro spadł z -1.1 do -15.6.
„Wzrost wskaźnika nastrojów gospodarczych ZEW nie jest wcale jednoznaczny co do rozwoju niemieckiej gospodarki w ciągu najbliższych sześciu miesięcy. Perspektywa pozostaje negatywna. Jednak dość silne obawy, jakie żywili eksperci finansowi w poprzednim miesiącu, co do dalszego zaostrzenia konfliktu handlowego pomiędzy USA i Chinami, nie sprawdziły się. Nadal jest nadzieja, że uda się uniknąć Brexitu bez umowy. Ponadto Europejski Bank Centralny stara się ograniczać ryzyko gospodarcze w strefie euro poprzez dalsze łagodzenie polityki pieniężnej” – komentuje Prezes ZEW, profesor Achim Wambach.
SECO obniża prognozę wzrostu PKB Szwajcarii na 2019 rok do 0.8%
Szwajcarski Sekretariat Stanu ds. Gospodarczych obniżył prognozy wzrostu na 2019 r. i ostrzegł, że perspektywy stały się „bardziej ponure”. A w nadchodzących latach „szwajcarska gospodarka będzie się ożywiać jedynie stopniowo”. Prognozuje się, że wzrost PKB w 0.8 r. wyniesie 2019%, czyli znacznie poniżej prognoz z czerwca wynoszących 1.2%. Na 2020 rok prognoza wzrostu PKB została jednak utrzymana na niezmienionym poziomie 1.7%.
Wzrost eksportu w 2019 r. będzie niższy od średniej „m.in. ze względu na nasilające się oznaki słabej drugiej połowy 2019 r. dla ważnego partnera handlowego, Niemiec”. Perspektywy krajowe również stały się bardziej ponure, ponieważ „przedsiębiorstwa są gotowe w najbliższej przyszłości z wahaniem inwestować w sprzęt”. Oczekuje się, że konsumpcja utrzyma umiarkowany wzrost.
Na całym świecie ryzyko pogorszenia sytuacji „wyraźnie przeważa” wraz z nowymi cłami amerykańsko-chińskimi, Brexitem i niestabilną sytuacją w niektórych gospodarkach wschodzących, takich jak Argentyna. „Presja na wzrost franka szwajcarskiego może również wzrosnąć, jeśli zmaterializują się dalsze zagrożenia o poważnych konsekwencjach, co spowoduje odpowiednie osłabienie gospodarki eksportowej. ”
Protokoły RBA sugerują złagodzenie nastawienia i potwierdzają dalsze obniżki stóp
W protokole z wrześniowego posiedzenia RBA utrzymało łagodne nastawienie, z pewnymi gołębimi akcentami pomiędzy akapitami. Ogólnie protokół jest zgodny z oczekiwaniami rynku dotyczącymi dalszej obniżki stóp procentowych, prawdopodobnie w październiku. Zauważa się, że „członkowie ocenialiby rozwój sytuacji zarówno w gospodarce międzynarodowej, jak i krajowej, w tym warunki na rynku pracy, i w razie potrzeby jeszcze bardziej złagodziliby politykę pieniężną, aby wesprzeć trwały wzrost gospodarczy i osiągnięcie celu inflacyjnego w czasie”.
Jeśli chodzi o rozwój wydarzeń na arenie międzynarodowej, RBA stwierdziło, że „zagrożenia dla perspektyw globalnego wzrostu gospodarczego są w kierunku pogorszenia”. Spory handlowe między USA a Chinami „eskalowały”, podczas gdy wzrost gospodarczy w Chinach „w dalszym ciągu zwalniał”. Zmiany te „wpływały na decyzje handlowe i inwestycyjne w gospodarkach zagranicznych”. Ponadto „w tym kontekście i przy utrzymującej się niskiej inflacji wiele banków centralnych obniżyło w ostatnich miesiącach stopy procentowe i powszechnie oczekiwano dalszego łagodzenia polityki pieniężnej”.
W kraju wzrost zatrudnienia był w dalszym ciągu silny, ale „stopa bezrobocia utrzymywała się na stałym poziomie około 5.2 procent”. Wzrost płac „pozostał powolny” i niewiele wskazywało na presję budowlaną. RBA powtórzyło również, że gospodarka „może utrzymać niższą stopę bezrobocia i niepełnego zatrudnienia”. Oczekiwano, że wzrost w II kwartale wyniesie około 2%. „Oczekiwano, że prywatny popyt końcowy, który obejmuje konsumpcję, inwestycje biznesowe i inwestycje mieszkaniowe, będzie słaby”.
Opublikowano także indeks cen domów w Australii, który spadł w drugim kwartale o -0.7% kw./kw., co było wynikiem lepszym od oczekiwań na poziomie -2% kw./kw. Zaufanie konsumentów Westpac w Nowej Zelandii spadło w III kwartale z 1.1 do 103.5.
Perspektywa Mid-Day EUR / USD
Dzienne czopy: (S1) 1.0970; (P) 1.1028; (R1) 1.1062; Jeszcze…
EUR/USD odbija się lekko, ale pozostaje w konsolidacji z 1.0926. Nastawienie śróddzienne pozostaje neutralne i można zaobserwować więcej handlu bocznego. Ogólnie rzecz biorąc, perspektywy pozostają niedźwiedzie, dopóki utrzyma się opór przy 1.1164. W następnej kolejności firma o wartości 1.0926 powróci do trendu spadkowego z 1.2555 do poziomu Fibonacciego o wartości 1.0813. Jednak zdecydowane przełamanie 1.1164 będzie wczesnym sygnałem większego odwrócenia się i docelowego oporu na 1.1249.
Na szerszym obrazie trwa trend spadkowy z 1.2555 (wysoki 2018). Uprzednie odrzucenie EMA tygodnia 55 również utrzymało uparty. Dalszy spadek powinien nastąpić w 78.6% zniesienia 1.0339 do 1.2555 w 1.0813. Decydująca przerwa tam będzie celować w 1.0339 (niski 2017). Z drugiej strony konieczne jest przełamanie rezystancji 1.1412, aby wskazać średnioterminowe dno. W przeciwnym razie prognozy pozostaną niedźwiedzie w przypadku odbicia.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 21:00 | NZD | Zaufanie konsumentów Westpac Q3 | 103.1 | 103.5 | ||
| 01:30 | AUD | Indeks cen domów Q / Q Q2 | -0.70% | -1.10% | -3.00% | |
| 01:30 | AUD | Protokoły RBA we wrześniu | ||||
| 09:00 | EUR | Niemieckie nastroje gospodarcze ZEW wrz | -22.5 | -38 | -44.1 | |
| 09:00 | EUR | Obecna sytuacja niemieckiego ZEW Sep | -19.9 | -15 | -13.5 | |
| 09:00 | EUR | Strefa euro Nastroje gospodarcze ZEW Wrz | -22.4 | -37.4 | -43.6 | |
| 12:30 | CAD | Sprzedaż produkcji M / M Jul | -1.30% | -1.20% | -1.40% | |
| 13:15 | USD | Produkcja przemysłowa M / M sierpień | 0.20% | -0.20% | ||
| 13:15 | USD | Wykorzystanie mocy produkcyjnych Aug | 77.60% | 77.50% | ||
| 14:00 | USD | Indeks rynku mieszkaniowego NAHB, wrz | 66 | 66 |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


