
Dolar lekko się dzisiaj umacnia, ponieważ wszystkie oczy są zwrócone na decyzję FOMC w sprawie stóp procentowych. Obniżka stóp przestała być już decyzją przesądzoną i stała się dyskusyjna w oparciu o ceny rynkowe. Choć nadal ogólnie oczekuje się obniżki, dolar może zyskać wsparcie, jeśli Fed zasygnalizuje, że drzwi do dalszej korekty w połowie cyklu są zamknięte. W ciągu tygodnia dolar tylko nieznacznie prześcignie dolara kanadyjskiego, którego podwyżkę podnoszą ceny ropy. Pozostając na rynkach walutowych, waluty towarowe znajdują się dziś ogólnie pod presją, podczas gdy euro i frank szwajcarski są mocniejsze.
Technicznie rzecz biorąc, pary GBP/USD i GBP/JPY przedłużają niedawne odbicie, ale dynamika jest słaba. Obydwa wywierają nacisk na ważne krótkoterminowe poziomy Fibonacciego. Dlatego też zachowalibyśmy ostrożność przy dopełnianiu. Zarówno EUR/USD, jak i AUD/USD pozostają w konsolidacji w oczekiwaniu na kierunek dolara. USD/CHF naciska klucz na 0.9975 w pobliżu terminu oporu, a solidne wybicie będzie ważnym sygnałem siły dolara.
W Azji Nikkei traci -0.15%. HSI w Hongkongu spadł o -0.10%. China Shanghai SSE wzrosła o 0.43%. „Singapur Strait Times” traci -0.41%. Rentowność 10-letnich obligacji JGB w Japonii spadła o -0.025 do -0.176.
Fed nadal oczekuje cięć równych rynków
Handlowcy nadal ograniczali swoje zakłady na kolejną obniżkę Fed, tuż przed dzisiejszym ogłoszeniem. Na razie kontrakty terminowe na fundusze federalne wskazują jedynie 54.2% szans na spadek -25 pb do 1.75-2.00%. To znacznie mniej niż 87.7% szans zaledwie tydzień temu. Napięcia handlowe wydawały się słabnąć wraz z perspektywą zawarcia umowy między Stanami Zjednoczonymi a Japonią. Istnieje również perspektywa deeskalacji wojny celnej między USA a Chinami. Dodatkowo ceny ropy wzrosły w tym tygodniu po historycznym zakłóceniu w zakładach produkcyjnych w Arabii Saudyjskiej. Inflacja może powrócić wcześniej niż pierwotnie oczekiwano.
Chociaż na razie obniżka stóp jest nadal ogólnie oczekiwana. Zaktualizowane prognozy gospodarcze byłyby głównym tematem, w tym ścieżkę kursu i wykresy punktowe. Ponadto bacznie obserwowana będzie również konferencja prasowa przewodniczącego Jerome'a Powella. Pytanie brzmi, czy Powell zasygnalizowałby koniec tak zwanego dostosowania „w połowie cyklu”.
Oto kilka sugerowanych odczytów:
WH Kudlow wspomina o porozumieniu handlowym USA-Japonia na forum ONZ w tym miesiącu
Doradca ekonomiczny Białego Domu Larry Kudlow wskazał wczoraj, że umowa handlowa między USA a Japonią prawdopodobnie zostanie formalnie ogłoszona w tym miesiącu. 25 września podczas Zgromadzenia Ogólnego ONZ w Nowym Jorku zaplanowano spotkanie prezydenta Donalda Trumpa z premierem Japonii Shinzo Abe. Kudlow powiedział, że „może zostać ogłoszone w Organizacji Narodów Zjednoczonych”.
Podczas negocjacji handlowych z Chinami Kudlow wyraził swój optymizm i stwierdził, że „w powietrzu unosi się muzyka, co nie zawsze tak jest, ale teraz powinniśmy cieszyć się tym dniem”. Spotkania zastępców szczebla odbędą się w czwartek i piątek w Waszyngtonie w ramach przygotowań do rozmów handlowych na wysokim szczeblu między USA a Chinami, które odbędą się w połowie października.
BoE Carney może zostać poproszony o ponowne przedłużenie kadencji w przypadku opóźnienia Brexitu
Według raportu „Financial Times” w przypadku kolejnego opóźnienia Brexitu gubernator BoE Mark Carney może zostać poproszony o ponowne przedłużenie swojej kadencji poza planowaną datę wyjazdu przypadającą na 31 stycznia. Zapewnienie płynnego przejścia w brexit, niezależnie od jego formy, jest najwyższym priorytetem banku centralnego. Ponadto w nadchodzących miesiącach Wielką Brytanię mogą czekać kolejne wybory. Każdy proponowany następca Carneya mógłby zostać łatwo odrzucony przez następny rząd.
Carney, który 1 lipca 2013 r. przejął to stanowisko od Mervyna Kinga, pierwotnie planował sprawować tę funkcję jedynie przez pięć lat. O przedłużenie kadencji poprosił go już wcześniej były kanclerz skarbu Philip Hammond.
Na froncie danych
Deficyt handlowy Japonii wzrósł w sierpniu nieznacznie do -0.13 tony JPY, nieco mniej niż oczekiwania na poziomie -0.14 tony JPY. Wskaźnik wiodący Australii Westpac spadł w sierpniu o -0.3% w skali miesiąca. Deficyt obrotów bieżących Nowej Zelandii w II kwartale wyniósł -1.11 mld NZD, co jest w dużej mierze zgodne z oczekiwaniami. Kalendarz ekonomiczny jest dziś dość napięty. Wielka Brytania opublikuje indeksy CPI, RPI, PPI i cen domów. Strefa euro opublikuje finał CPI. Kanada opublikuje również CPI.
Codzienne prognozy AUD / USD
Dzienne czopy: (S1) 0.6841; (P) 0.6856; (R1) 0.6880; Jeszcze…
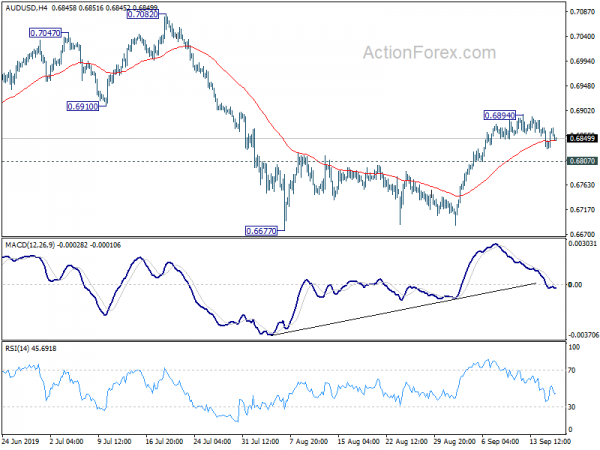
Perspektywy w AUD/USD pozostają bez zmian. Nastawienie w ciągu dnia pozostaje neutralne, z naciskiem na niewielkie wsparcie na poziomie 0.6807. Przełamanie będzie sugerować, że korekcyjne odbicie od 0.6677 zakończyło się na poziomie 0.6894. Odchylenie śróddzienne zostanie obrócone w stronę spadkową w związku z ponownym testem 0.6677. Przełamanie wznowi większy trend spadkowy. Na plusie, powyżej 0.6894 nastąpi wznowienie odbicia. Jednak wzrost powinien być ograniczony poniżej kluczowego oporu na poziomie 0.7082, aby doprowadzić do wznowienia trendu.
Na szerszym obrazie spadek z 0.8135 (wysoki 2018) jest postrzegany jako wznowienie długoterminowego trendu spadkowego z 1.1079 (wysoki 2011). Następnym celem jest 0.6008 (2008 low). Z drugiej strony, przerwa w oporności 0.7082 jest konieczna, aby być pierwszą oznaką średnioterminowego dna. W przeciwnym razie prognozy pozostaną niedźwiedzie nawet w przypadku silnego odbicia.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 22:45 | NZD | Saldo rachunku bieżącego (NZD) Q2 | -1.11B | -1.10B | 0.68B | 0.72B |
| 23:50 | JPY | Bilans handlowy (JPY) sie | -0.13T | -0.14T | -0.13T | -0.10T |
| 0:30 | AUD | Indeks wiodący Westpac M/M sierpień | -0.30% | 0.14% | 0.20% | |
| 8:30 | GBP | CPI M / M Aug | 0.40% | 0.00% | ||
| 8:30 | GBP | CPI Y / Y Aug | 1.80% | 2.10% | ||
| 8:30 | GBP | Bazowy CPI r/r sie | 1.80% | 1.90% | ||
| 8:30 | GBP | RPI M/M sie | 0.50% | 0.00% | ||
| 8:30 | GBP | RPI r/r sie | 2.40% | 2.80% | ||
| 8:30 | GBP | PPI Wejście M/M sie | -0.60% | 0.90% | ||
| 8:30 | GBP | PPI Wejście Y/Y Sier | -1.00% | 1.30% | ||
| 8:30 | GBP | Wyjście PPI M/M sier | 0.10% | 0.30% | ||
| 8:30 | GBP | Produkcja PPI r/r sie | 1.70% | 1.80% | ||
| 8:30 | GBP | Rdzeń wyjściowy PPI M/M Aug | 0.10% | 0.40% | ||
| 8:30 | GBP | Rdzeń wyjściowy PPI R/R Sier | 1.90% | 2.00% | ||
| 8:30 | GBP | Indeks cen domów R/R Lip | 0.80% | 0.90% | ||
| 9:00 | EUR | Strefa euro CPI M/M sie | 0.20% | -0.50% | ||
| 9:00 | EUR | CPI w strefie euro r/r sierpień k | 1.00% | 1.00% | ||
| 9:00 | EUR | Bazowy wskaźnik CPI w strefie euro R/R Sier | 0.90% | |||
| 12:30 | USD | Pozwolenia na budowę sierpnia | 1.31M | 1.32M | ||
| 12:30 | USD | Rozpoczęcie Osiedla Sierpnia | 1.25M | 1.19M | ||
| 12:30 | CAD | CPI M / M Aug | -0.20% | 0.50% | ||
| 12:30 | CAD | CPI Y / Y Aug | 1.70% | 2.00% | ||
| 12:30 | CAD | CPI Core - Common Y / Y Aug | 1.90% | 1.90% | ||
| 12:30 | CAD | CPI Core - Mediana Y / Y sie | 2.10% | 2.10% | ||
| 12:30 | CAD | Rdzeń CPI – Trim Y/YAug | 2.10% | 2.10% | ||
| 14:30 | USD | Zapasy ropy naftowej | ||||
| 18:00 | USD | Decyzja FOMC w sprawie stóp procentowych (górna granica) (SEP 18) | 2.00% | 2.25% | ||
| 18:00 | USD | Decyzja FOMC w sprawie stóp procentowych (dolna granica) (wrzesień 18) | 1.75% | 2.00% | ||
| 18:30 | USD | Konferencja prasowa FOMC |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


