
Najważniejsze informacje z USA
- To był stosunkowo spokojny tydzień pod względem danych makroekonomicznych. Deficyt w handlu towarami zmniejszył się w listopadzie, co sugeruje pewne ryzyko w górę dla wzrostu realnego PKB w czwartym kwartale. Mimo to aktywność w sektorze produkcyjnym w dalszym ciągu jest słabsza, a indeks ISM ponownie spadł w grudniu do najniższego poziomu od 2009 roku.
- Wygląda na to, że pierwsza faza umowy handlowej między Chinami a USA zostanie podpisana jeszcze w tym miesiącu. Szczegóły są nadal skąpe, a harmonogram zobowiązań niepewny.
- Wiadomość o tym, że w amerykańskim nalocie na Irak zginął czołowy irański dowódca wojskowy, spowodowała w piątek gwałtowny wzrost cen ropy, wyprzedaże światowych giełd i wzrost obligacji.
Najciekawsze w Kanadzie
- Rynki finansowe były spokojne w okresie świątecznym, ale rynki kanadyjskie podążały dziś za swoimi światowymi odpowiednikami na spadkach, ponieważ eskalacja napięcia geopolitycznego wywołała nastroje niechętne ryzyku.
- Okres świąteczny również nie obfitował w publikacje danych makroekonomicznych z Kanady. Październikowy wydruk realnego PKB potwierdził pogląd, że w IV kwartale kanadyjska gospodarka znajduje się w trudnej sytuacji.
- Bank Kanady pozostaje w trudnej sytuacji, podejmując tegoroczne decyzje dotyczące stóp procentowych, rozważając pojawiające się sygnały świadczące o łagodzeniu sytuacji w gospodarce z obawami dotyczącymi stabilności finansowej.
USA – początek roku pełen ryzyka
Pierwszy tydzień roku obfitował w stosunkowo lekkie dane makroekonomiczne, ale nie zabrakło wydarzeń geopolitycznych. Rynki finansowe rozpoczęły Nowy Rok w optymistycznych nastrojach, wzmocnione wiadomością, że Ludowy Bank Chin obniżył stopę rezerw o 50 punktów bazowych. Posunięcie to zapewni dodatkową płynność chińskiemu systemowi bankowemu w nadziei na wsparcie wzrostu gospodarczego, a jednocześnie złagodzi wszelkie potencjalne trudności w finansowaniu banków zbliżających się do święta Księżycowego Nowego Roku.
Niestety, ten optymizm nie trwał długo. W piątek rynkami wstrząsnęła wiadomość, że w amerykańskim nalocie w Iraku zginął Qassim Sulejmani, czołowy irański dowódca wojskowy. Strach przed odwetem i dalszą eskalacją spowodował gwałtowny wzrost cen ropy, wyprzedaż światowych rynków akcji i wzrost obligacji, a rentowność 10-letnich obligacji spadła o siedem punktów bazowych do 1.81% w chwili pisania tego tekstu.
Poza gwałtownymi wydarzeniami na Bliskim Wschodzie wydaje się, że Stany Zjednoczone i Chiny poczyniły postępy w zakresie podpisania „pierwszej fazy” swojej umowy handlowej. Na początku tygodnia prezydent Trump ogłosił, że podpisze umowę 15 stycznia. Szczegóły ostatecznej transakcji mają zostać poznane w ciągu najbliższych kilku dni. Wczesne oznaki wskazują, że tekst umowy może pozostać niejasny co do dokładnej kwoty i terminu zobowiązań Chin do zakupu dodatkowych towarów rolnych i innych amerykańskich towarów z obawy, że określone szczegóły mogą zakłócać rynki.
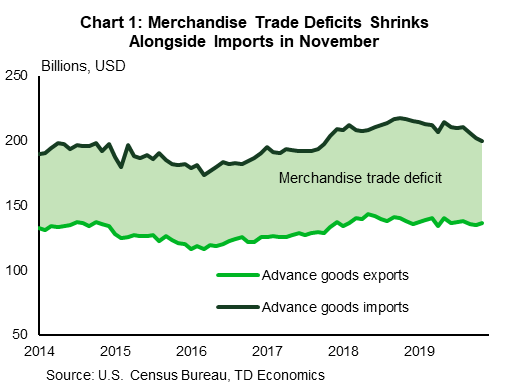
Wiadomość o porozumieniu handlowym pojawiła się po tym, jak wstępne dane na temat deficytu w handlu towarami wykazały zmniejszenie się w listopadzie ubiegłego roku, odzwierciedlając wzrost eksportu i gwałtowny spadek importu. Spadkowi importu towarzyszyły dane wskazujące na mniejszy przyrost zapasów w czwartym kwartale. Mimo to wpływ netto był wystarczający, aby podnieść szacunki śledzenia wzrostu realnego PKB w czwartym kwartale na północ od 2.0% (w ujęciu rocznym).
W innych obszarach gospodarki światowa działalność produkcyjna nadal borykała się z trudnościami do końca ubiegłego roku. W USA indeks ISM dla przemysłu spadł w grudniu do 47.2 z 48.1 w listopadzie. Spadek był sprzeczny z medianą prognoz ekonomistów mówiącą o wzroście indeksu. Indeks ISM znajduje się obecnie w strefie spadków już od pięciu miesięcy z rzędu i osiągnął najniższy poziom od recesji w 2009 r. Sektory produkcyjne na całym świecie pozostają słabe. Indeks Markit PMI w Niemczech również spadł w grudniu. Choć nadal znajduje się powyżej dołka, pozostaje na obszarze kurczenia się, na którym utrzymywał się przez cały 2019 rok.
Napływ danych przyspieszy w przyszłym tygodniu wraz z publikacją indeksu ISM poza przemysłem i grudniowymi danymi o zatrudnieniu. Jak dotąd problemy w sektorze produkcyjnym zostały w nim opanowane, natomiast szersza ekspansja usług pozostała nienaruszona i, co ważne, zapewniła wystarczające wsparcie dla rynku pracy, aby wesprzeć bieżące wydatki konsumenckie. W przyszłym tygodniu będziemy obserwować rozwój sytuacji w tym zakresie w danych o zatrudnieniu, a także wpływ nowych (i starych) zaostrzeń geopolitycznych.
Kanada – trudna ustawa równoważąca
Kanadyjskie rynki finansowe, podobnie jak ich światowe odpowiedniki, zachowywały się w okresie świątecznym stosunkowo spokojnie. Jednak eskalacja napięć geopolitycznych z dnia na dzień wywołała nastroje związane z odrzuceniem ryzyka, co spowodowało spadki na giełdach i zapewnienie dziś wzrostu w kierunku bezpiecznych aktywów (np. złota). Te zwiększone napięcia spowodowały również gwałtowny wzrost cen światowych wskaźników referencyjnych ropy naftowej (Brent, WTO), ale nie wydają się podnosić energochłonnego indeksu akcji S&P/TSX.
W kraju okres świąteczny przyniósł bardzo niewiele publikacji danych. Wskaźniki biznesowe i konsumenckie potwierdzają utrzymującą się narrację o zauważalnym osłabieniu gospodarki kanadyjskiej w czwartym kwartale.
Najważniejszym wydarzeniem była publikacja PKB z zeszłego tygodnia, która pokazała, że kanadyjska gospodarka skurczyła się w październiku o 0.1%. Co gorsza, wrześniowe dane o realnym PKB również zostały zrewidowane w dół o jedną dziesiątą punktu procentowego. Strajk GM i jego skutki to tylko niewielka część historii. Istotnie, podczas gdy 13 z 20 szerokich gałęzi przemysłu odnotowało rozwój (wykres 1), 13 z 18 podsektorów produkcyjnych skurczyło się, a problemy rozprzestrzeniły się daleko poza sektory związane z motoryzacją. Niepokojący był także wyraźny spadek handlu detalicznego – dowód na wciąż słabe wydatki konsumentów pomimo gwałtownego wzrostu liczby ludności. Ta rozczarowująca publikacja pozostawiła nasz PKB w czwartym kwartale na poziomie znacznie poniżej 1%, czyli poniżej szacunków Banku Kanady na poziomie 1.3% w październikowym Raporcie dotyczącym polityki pieniężnej.
Aktualniejsze, ale mniej oglądane miękkie dane potwierdziły tę narrację. Grudniowa publikacja Barometru Małych Przedsiębiorstw CFIB pokazała, że zaufanie małych przedsiębiorstw spadło do najniższego poziomu w tym roku (wykres 2). Tymczasem w Kanadzie wskaźnik PMI dla przemysłu spadł do 50.4 (z 51.4). Pogorszenie nastrojów, choć nadal na terytorium ekspansywnym, w połączeniu z twardymi danymi potwierdzają, że globalny spadek produkcji ma wpływ na Kanadę. Co więcej, dzisiejsze wyniki druku produkcyjnego ISM w USA poniżej konsensusu nie wróżą dobrze kanadyjskiemu eksportowi i dostawom produkcyjnym. Jak zauważono w poprzednim raporcie, w nadchodzących miesiącach spodziewamy się jedynie stabilnych lub lekko ujemnych wyników dla sektora.
Patrząc na rok 2020, Bank of Canada pozostaje w trudnej sytuacji. W zeszłym roku bank centralny pozostawał na uboczu, ponieważ większość głównych banków centralnych złagodziła swoje nastawienie w polityce pieniężnej. Przyczynienie się do tej rozbieżności było trudnym zadaniem polegającym na wyważeniu łagodzących danych krajowych z obawami dotyczącymi stabilności finansowej wynikającymi z podwyższonego poziomu zadłużenia gospodarstw domowych. Jednak w ostatnich miesiącach szczególnie zauważalny jest wpływ kosztów obsługi zadłużenia na bilanse i wydatki konsumentów – widoczny we wzroście liczby upadłości i słabych wydatkach konsumenckich. Ponadto rynki pracy zaczęły hamować po dłuższej serii znacznych wzrostów.
Jeśli tendencja łagodzenia będzie się utrzymywać, w 2020 r. Bank of Canada może spodziewać się pewnego złagodzenia polityki pieniężnej. Z pewnością warto obejrzeć przyszłotygodniową publikację Badania Siły Roboczej, podobnie jak uwagi gubernatora Poloza z poprzedniego dnia.
USA: Nadchodzące kluczowe wydania gospodarcze
Zatrudnienie w USA – grudzień
Data wydania: styczeń 10, 2020
Poprzednio: 266 tys., stopa bezrobocia 3.5
Prognoza TD: 145 tys., stopa bezrobocia 3.5%
Konsensus: 158 tys., stopa bezrobocia 3.5%
Zatrudnienia prawdopodobnie znacząco spadły po nadmiernym wzroście w listopadzie (266 tys. i około 220 tys. bez powracających napastników). Nawet nasza prognoza na poziomie 145 tys., poniżej konsensusu, implikuje silną średnią na poziomie 189 tys. w IV kwartale, powyżej średniej na poziomie 4 tys. za pierwsze dziewięć miesięcy roku, zatem grudniowy odczyt może być jeszcze słabszy, co niekoniecznie oznacza istotne spowolnienie trendu. Trend zostanie prawdopodobnie nieco skorygowany w dół podczas rewizji rocznej na początku lutego, ale miesięczne zyski musiałyby prawdopodobnie spaść do 173 tys. lub mniej, aby stopa bezrobocia zaczęła rosnąć. Oczekujemy, że w grudniowym raporcie stopa bezrobocia utrzyma się na poziomie 100% po spadku o jedną dziesiątą punktu w listopadzie. Nasza prognoza wzrostu średnich godzinowych zarobków na poziomie 3.5% zakłada wzrost o 0.3% w ujęciu 3.1-miesięcznym, identyczny z odczytem listopadowym.
Kanada: Nadchodzące kluczowe wydania ekonomiczne
Kanadyjski handel międzynarodowy - listopad
Data wydania: styczeń 7, 2020
Poprzedni: - $ 1.1bn
Prognoza TD: - $ 1.1bn
Konsensus: NA
Prognozuje się, że saldo handlu międzynarodowego pozostanie w listopadzie na mniej więcej niezmienionym poziomie, przy deficycie wynoszącym 1.1 miliarda dolarów. Działalność eksportowa skorzysta na odbiciu w produkcji pojazdów silnikowych, które zostało osłabione przez przestoje fabryk w USA. Dostawy samochodów w USA całkowicie wzrosły w listopadzie, ale ożywienie w Kanadzie będzie ograniczone planową likwidacją fabryki GM w Oshawie. W pozostałych regionach nominalny niekorzystny wiatr wynikający z wyższych cen ropy naftowej zostanie zrównoważony przez trudności w transporcie, ponieważ przestoje rurociągu Keystone Pipeline wpłynęły na możliwości eksportu przez część miesiąca. Strajk CN Rail stwarza również pewne ryzyko pogorszenia eksportu, szczególnie w sektorze rolnym. Eksport produktów rolnych spadł o 17% w ciągu ostatnich dwóch miesięcy, ale połączenie strajku CN i utrzymujących się napięć geopolitycznych z Chinami ograniczy jakiekolwiek odbicie. Z drugiej strony, powrót do normalnej produkcji samochodów w USA będzie bodźcem dla importu.
Rozpoczęcie budowy domów w Kanadzie – grudzień
Data wydania: styczeń 9, 2020
Poprzedni: - $ 1.1bn
Prognoza TD: - $ 1.1bn
Konsensus: NA
TD oczekuje, że w grudniu liczba mieszkań zacznie spadać do 194 tys. w ujęciu rocznym, co oznacza, że po raz pierwszy od maja tempo budowy spadło poniżej 200 tys. Choć warunki na rynku odsprzedaży pozostają napięte, w ostatnich miesiącach zamierzenia budowlane złagodniały, a dane z rynku pracy pokazały, że branża budowlana pod koniec roku miała trudności. Korzystne warunki budowlane, spowodowane wyjątkowo ciepłą pogodą w większości Kanady, powinny pomóc ograniczyć spowolnienie.
Zatrudnienie w Kanadzie – grudzień
Data wydania: styczeń 10, 2020
Poprzednie: -71 tys., stopa bezrobocia: 5.9%
Prognoza TD: 25k, stopa bezrobocia: 5.7%
Konsensus: 32k, stopa bezrobocia: 5.8%
TD oczekuje, że rynek pracy odzyska część z 71 tys. miejsc pracy utraconych w listopadzie, a zatrudnienie w Kanadzie wzrośnie o 25 tys. w grudniu. Chociaż po dużych spadkach zatrudnienia według LFS zazwyczaj następuje powrót do średniej, poza kryzysem finansowym, niewiele jest przypadków, w których zatrudnienie w Kanadzie spadło w tak dużym stopniu. Sektor produkcji dóbr powinien być głównym motorem napędowym ożywienia gospodarczego po utracie 67.5 tys. miejsc pracy w ciągu ostatnich dwóch miesięcy, w tym 2.9% wszystkich miejsc pracy w przemyśle, a pewna stabilizacja w sektorze motoryzacyjnym wraz z pozytywnym rozwojem NAFTA powinny przyczynić się do poprawy nastrojów w branży. Częściowe odbicie zatrudnienia wraz z umiarkowanym wzrostem siły roboczej powinno pozwolić na nieznaczne obniżenie stopy bezrobocia do 5.7%, a wzrost płac powinien spaść do wciąż solidnego poziomu 4.0% r/r z 4.4% w listopadzie.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


