
Najważniejsze informacje z USA
- Aktywność produkcyjna w USA wzrosła w styczniu po raz pierwszy od lipca, a sektor usług był najsilniejszy od sierpnia.
- Wybuch wirusa koronowego w dalszym ciągu zakłóca łańcuchy handlowe i dostaw, wpływa na rynki finansowe i zmusza międzynarodowe firmy do podejmowania decyzji produkcyjnych na podstawie ograniczonych informacji.
- Nawet po rewizji w dół danych o zatrudnieniu za 2019 r., passa tworzenia miejsc pracy w USA trwa, a rynek pracy doda 225 tys. miejsc pracy do rozpoczęcia w 2020 r.
Najciekawsze w Kanadzie
- W przeciwieństwie do wyprzedaży z zeszłego tygodnia, w tym tygodniu światowe rynki akcji odnotowały odbicie, a indeks S&P/TSX podążał za swoimi światowymi odpowiednikami na wzrostach. Globalne referencyjne ceny ropy naftowej pozostawały pod presją, jednakże kanadyjskie ceny ropy wzrosły w związku z pozytywnym rozwojem sytuacji w zakresie rozbudowy rurociągu Trans Mountain i wymiany linii 3.
- Oprócz dobrych wiadomości z krajowego sektora naftowego, długo oczekiwany raport o zatrudnieniu nie zawiódł dzisiaj. W styczniu na rynku pracy przybyło 35 tys. nowych miejsc pracy, co oznacza drugi z rzędu miesięczny wzrost.
- Po przejściowych zakłóceniach spowodowanych zamknięciem rurociągu Keystone i strajkiem CN Rail w listopadzie, w grudniu eksport gwałtownie wzrósł. Deficyt handlowy zmniejszył się do 370 mln dolarów, w porównaniu z 1.2 mld dolarów w listopadzie.
USA – Zielone pędy zagrożone epidemią wirusa
Wydarzenia towarzyszące wybuchowi nowego koronaawirusa w dalszym ciągu miały wpływ na aktywność gospodarczą w tym tygodniu. Kilka linii lotniczych zawiesiło loty do Chin, co, jak się oczekuje, jeszcze bardziej osłabi działalność turystyczną, na którą już teraz negatywnie wpłynęły ograniczenia dotyczące opuszczania kraju przez grupy turystyczne. Zamknięcie chińskich fabryk i wstrzymanie działalności niektórych firm będących własnością USA w Chinach (Apple, Tesla, Starbucks) prawdopodobnie obniży zyski i inwestycje w kraju, co jeszcze bardziej negatywnie wpłynie na aktywność gospodarczą.
W powiązanych wiadomościach Chiny poinformowały, że od 75 lutego obniżą cła na import z USA o wartości 50 miliardów dolarów aż o 14%. Posunięcie to wynika z rosnących obaw co do zdolności Chin do wywiązania się ze swoich obowiązków wynikających z pierwszej fazy umowy handlowej. Trwająca obecnie epidemia koronaawirusa spowodowała niemal zastój aktywności gospodarczej w kraju, co utrudni Chinom realizację celów importowych wynikających z umowy (200 mld dolarów w ciągu najbliższych dwóch lat). Gest może również mieć na celu wzmocnienie dobrej woli między obydwoma krajami, ponieważ Chiny liczą na elastyczność w spełnieniu swoich wymagań wynikających z umowy.
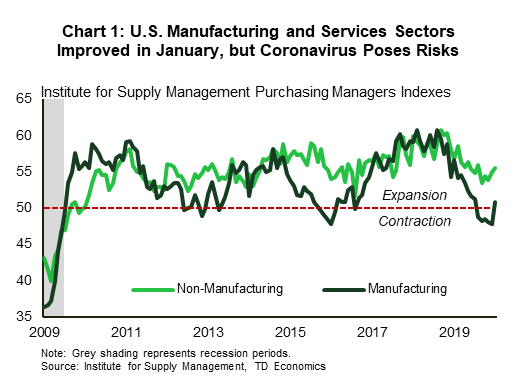
Bliżej kraju indeks ISM Non-Manufacturing Index wzrósł w styczniu do 55.5, odnotowując 120 kolejnych miesięcy wzrostu. Respondenci ankiety na ogół wyrażali optymizm. Przemysłowy odpowiednik indeksu również zdołał po raz pierwszy od lipca 2019 r. zanotować powrót do wzrostu, który w styczniu osiągnął poziom 50.9 z 47.8 w grudniu (wykres 1). Jedna uwaga – oba badania mogły zostać zakończone, zanim niepewność związana z koronawirusem zakłóciła światowy handel. Ponieważ kilka fabryk w Chinach będzie zamkniętych do 10 lutego i prawdopodobnie później, ryzyko pogorszenia sytuacji w globalnych łańcuchach dostaw produkcji jest bardzo realne i grozi osłabieniem rodzącego się ożywienia w sektorze, podczas gdy ograniczenie turystyki i podróży lotniczych będzie miało wpływ na usługi.
W międzyczasie deficyt handlowy USA wzrósł po raz pierwszy od trzech miesięcy, osiągając w grudniu 48.9 miliardów dolarów. Gdy zaczęło to budzić niepokój, w grudniu import ponownie wzrósł. Po trzech miesiącach spadków import towarów wzrósł, zwiększając się w ujęciu miesięcznym o 2.7%. W 2019 r. deficyt handlowy zmniejszył się po raz pierwszy od sześciu lat, ponieważ spory na kilku frontach zmieniły stosunki handlowe. Eksport również spadł po raz pierwszy od 2016 r., ale import spadł bardziej gwałtownie, co doprowadziło do zmniejszenia ogólnego deficytu handlowego w 1.7 r. o 2019%.
Wreszcie, jeśli chodzi o zatrudnienie, całkowite zatrudnienie w sektorze pozarolniczym wzrosło w styczniu o 225 tys. w porównaniu ze średnim miesięcznym wzrostem wynoszącym 175 tys. w 2019 r. Znaczący wzrost liczby miejsc pracy nastąpił w budownictwie (+44 tys.) i opiece zdrowotnej (+36 tys.), podczas gdy produkcja spadła (- 12 tys.). Departament pracy dokonał także rewizji benchmarków, co spowodowało redukcję netto o 12 tys. w stosunku do wcześniej publikowanych danych za 2019 rok (wykres 2). Nawet po rewizji w dół Stany Zjednoczone nadal były w stanie utrzymać najdłuższą passę tworzenia miejsc pracy. Ogólnie rzecz biorąc, gospodarka amerykańska w dalszym ciągu wykazuje swoją odporność. Poszerzające się skutki epidemii korony ponownie ją wystawią na próbę.
Kanada – Rynek pracy wykazuje odporność
Po zeszłotygodniowej wyprzedaży, światowe rynki akcji odnotowały w tym tygodniu dobre odbicie. Nastroje związane z ryzykiem zostały wzmocnione wiadomością, że Chiny obniżają cła na import z USA, chcąc złagodzić gospodarkę przed skutkami epidemii wirusa i wywiązać się ze swoich zobowiązań wynikających z pierwszego etapu porozumienia. Złożony indeks S&P/TSX podążył za swoimi światowymi odpowiednikami wzrostami, kończąc tydzień wzrostem o 2.2% (stan na 11:35).
Globalne referencyjne ceny ropy naftowej pozostawały pod presją w związku z ciągłymi obawami dotyczącymi wpływu wirusa na popyt ze strony Chin, a także niepewnością związaną z cięciami produkcji OPEC. Pomimo słabości cen światowych, kanadyjskie ceny ropy naftowej radzą sobie lepiej, a spready do cen w USA maleją (wykres 1). Wzrost cen w Kanadzie został wzmocniony wiadomością, że projekt rozbudowy rurociągu Trans Mountain pokonał poważną przeszkodę prawną po pozytywnym wyroku Federalnego Sądu Apelacyjnego. Pozytywna decyzja organu regulacyjnego w USA została również podjęta w sprawie wymiany linii 3.
Oprócz pozytywnych zmian w krajowym sektorze naftowym, długo oczekiwany raport o zatrudnieniu nie zawiódł dzisiaj. W styczniu na rynku pracy przybyło 35 tys. nowych miejsc pracy, co oznacza drugi z rzędu miesięczny wzrost. Jednakże, podobnie jak w ciągu ostatnich 12 miesięcy, wiele nowych miejsc pracy netto utworzonych w zeszłym miesiącu powstało w sektorze publicznym, co nie jest wyraźnym potwierdzeniem siły gospodarczej. Łączna liczba przepracowanych godzin to kolejna bzdura, która po raz trzeci spadła nieznacznie z miesiąca na miesiąc, a wzrost rok do roku pozostawił marne 0.5%. Z dłuższej perspektywy wynika jednak, że pomimo wielu przeciwnych wiatrów i wstrząsów, które ostatnio ciążą na kanadyjskiej gospodarce, rynek pracy pozostaje odporny, a sześciomiesięczny trend zatrudnienia wynosi solidne 20 tys., mniej więcej zgodnie z trendem gospodarczym dotyczącym potencjału tworzenia miejsc pracy (Wykres 2).
Tego samego nie można powiedzieć o sektorze eksportu, który w ubiegłym roku stanął przed wieloma trudnościami, zarówno przejściowymi, jak i bardziej trwałymi. Po przejściowych zakłóceniach spowodowanych zamknięciem rurociągu Keystone i strajkiem CN Rail w listopadzie, w grudniu eksport gwałtownie wzrósł. Deficyt handlowy zmniejszył się do 370 mln dolarów, w porównaniu z 1.2 mld dolarów w listopadzie. Jednak nawet po tym odbiciu wolumen eksportu towarów w dalszym ciągu zakończył czwarty kwartał na ujemnym poziomie, pozostawiając naszą analizę wzrostu PKB w IV kw. 4 r. na niezmienionym poziomie 2019% (w ujęciu rocznym). Krótkoterminowe perspektywy eksportu pozostają niepewne. Choć w ostatnich miesiącach napięcia w handlu światowym osłabły, epidemia wirusa prawdopodobnie odbije się na popycie zagranicznym. Niektóre sektory, w tym rolnictwo i metale nieszlachetne, mogą stanąć w obliczu nieproporcjonalnych skutków popytu i cen, jeśli spowolnienie w Chinach będzie się utrzymywać – chociaż ten pierwszy mógłby zyskać, potencjalnie zastępując zakłóconą produkcję w Chinach.
Podsumowując, choć rynek pracy pozostaje odporny, lista tymczasowych czynników wpływających na kanadyjską gospodarkę wydaje się z każdym dniem wydłużać, a najnowszym dodatkiem jest koronawirus. Biorąc pod uwagę wysoki poziom zadłużenia gospodarstw domowych, który w przypadku spowolnienia gospodarczego może potencjalnie zaostrzyć wpływ na wydatki konsumenckie, Bank of Canada może nie być w stanie dłużej znosić przeciwnych wiatrów.
USA: Nadchodzące kluczowe wydania gospodarcze
Indeks cen towarów i usług konsumenckich w USA – styczeń
Data wydania: 13 lutego
Wcześniej: 0.2% m / m, 2.3% r / r
Prognoza TD: 0.1% m / m, 2.4% r / r
Konsensus: 0.2% m / m, 2.4% r / r
Na główny wskaźnik CPI w styczniu wpływały prawdopodobnie niższe ceny benzyny – prognozujemy wzrost o 0.1% miesiąc do miesiąca. Ceny benzyny spadły o około 0.6% m/m. Pomimo miękkiej ekspansji miesięcznej spodziewamy się wzrostu dynamiki rocznej do 2.4% z 2.3% w grudniu – byłoby to najwyższy poziom od końca 2018 roku. Nasza bazowa prognoza CPI jest zbliżona do najnowszego trendu, ale wskaźnik r/r prawdopodobnie spadnie do 2.2% z 2.3%, jeśli zmiana m/m będzie mniejsza niż 0.24%; prognozujemy 0.23%.
Sprzedaż detaliczna w USA - styczeń
Data wydania: 14 lutego
Poprzedni: 0.3% m / m, ex-auto: 0.7%
Prognoza TD: 0.2% m / m, ex-auto: 0.1%
Konsensus: 0.3% m / m, ex-auto: 0.3%
W przypadku sprzedaży detalicznej ogromne wahania nieskorygowanych danych sprawiają, że prognozowanie na styczeń jest szczególnie trudne, ale spodziewamy się słabego odczytu m/m na poziomie 0.0% dla kluczowych serii kontrolnych po dość silnym wzroście o 0.5%. Mimo to główna sprzedaż prawdopodobnie wzrosła o 0.2% m/m, przy prawdopodobnym wzroście wynikającym ze sprzedaży samochodów (sprzedaż bez samochodów: +0.1% m/m). Tło wydatków pozostaje pozytywne – rynek pracy jest nadal dość silny, wskaźniki zamożności rosną, a zaufanie konsumentów pozostaje wysokie.
Kanada: Nadchodzące kluczowe wydania ekonomiczne
Rozpoczęcie budowy mieszkań w Kanadzie – styczeń
Data wydania: 10 lutego
Poprzednie: 197k
Prognoza TD: 200k
Konsensus: NA
TD spodziewa się umiarkowanego wzrostu w budownictwie mieszkaniowym, które w styczniu osiągnie roczne tempo wynoszące 200 tys., nieco powyżej 197 tys. wydrukowanych w grudniu. Wyjątkowo ciepła pogoda pozytywnie wpłynie na rozwój budownictwa mieszkaniowego, chociaż szanse na poważniejsze odbicie są ograniczone, biorąc pod uwagę słabą tendencję w zakresie pozwoleń na budowę, przy średniej sześciomiesięcznej średniej pozwoleń na budowę wielu lokali na najniższym poziomie od II kw. 2018 r. oraz spadek łącznej liczby godzin przepracowanych w styczniu. Oczekujemy, że wzrost będzie napędzany silniejszym budownictwem jednorodzinnym, natomiast liczba rozpoczętych inwestycji wielorodzinnych powinna utrzymać się w pobliżu ostatnich minimów.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


