
Dolar kanadyjski (CAD) znalazł się w ciągu ostatnich kilku tygodni pod silną presją w następstwie dramatycznego rozwoju sytuacji gospodarczej i finansowej. Inwestorzy uciekają w bezpieczne miejsce w aktywa denominowane w dolarach amerykańskich, a dramatyczny spadek światowych cen ropy naftowej ma poważny wpływ na kursy walut. CAD osiągnął najniższy poziom 68.1 centów amerykańskich (w dniu 19 marca), w porównaniu z 75 centów na początku miesiąca, dokładnie w pobliżu poprzedniego minimum na poziomie 68.5 centa osiągniętego w styczniu 2016 r.
Deprecjacja CAD zbiegła się z dwoma powiązanymi wydarzeniami. Globalne perspektywy gospodarcze gwałtownie się pogorszyły w związku z rosnącymi obawami, że skutki gospodarcze Covid-19 mogą być głębsze i bardziej długotrwałe niż pierwotnie przewidywano. Gwałtowny spadek światowych cen ropy naftowej wynikający ze spadku światowego wzrostu gospodarczego został uwydatniony przez wojnę cenową między Rosją a Arabią Saudyjską. Cena referencyjna ropy naftowej West Texas Intermediate (WTI) zakończyła się 20.4 marca na poziomie 18 dolarów za baryłkę, przekraczając najniższy poziom 26.2 dolarów osiągnięty w styczniu 2016 roku, po czym powróciła do obecnego poziomu około 25 dolarów (stan na 19 marca).
CAD utrzymuje swoją reputację jako waluta towarowa
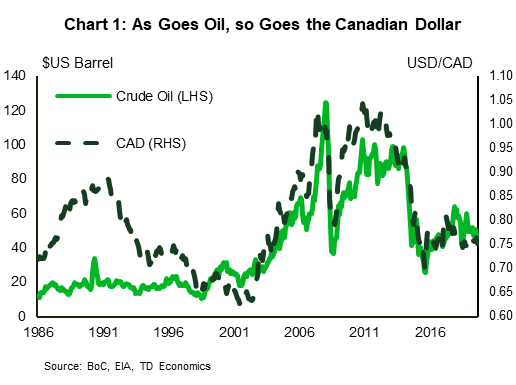
Choć dramatyczny, rozwój ten nie jest zaskakujący, biorąc pod uwagę długoletnią reputację CAD. Ropa naftowa1 ma obecnie prawie 50% udział w indeksie cen towarów Bank of Canada, w porównaniu z 20% pod koniec lat 1990. Mniej więcej od tego czasu CAD poruszał się blisko światowych cen ropy (wykres 1). Prosta korelacja sugeruje, że CAD będzie nadal notowany na obniżonych poziomach, jeśli światowe ceny ropy naftowej utrzymają się na obecnym poziomie (około 25 dolarów za baryłkę), podobnie jak w styczniu 2016 roku (wykres 2).
Stopy procentowe zmieniły się na korzyść Kanady, z niewielkim zauważalnym wpływem na CAD
W ciągu ostatnich kilku tygodni nastąpiła znacząca deprecjacja CAD, podczas gdy stopy procentowe w USA spadły poniżej stóp procentowych w Kanadzie. Fed zareagował na zbliżające się pogorszenie koniunktury gospodarczej w bezprecedensowy sposób, obniżając stopę funduszy federalnych o około 150 punktów bazowych w ciągu zaledwie 11 dni, podczas gdy Bank of Canada obniżył docelową stopę jednodniową o „zaledwie” 100 punktów bazowych. Różnica stóp procentowych między Kanadą a USA powiększyła się o około 20 punktów bazowych w okresie 3 miesięcy, podczas gdy różnice wzdłuż krzywej dochodowości wykazywały dużą zmienność.
Zmiany te nie są zaskakujące z historycznego punktu widzenia. Szerokie ruchy CAD nie są ściśle powiązane z różnicami stóp procentowych w Kanadzie i USA. Na przykład różnice między Kanadą a Stanami Zjednoczonymi na krótkim i długim końcu struktury terminowej uległy znacznemu przesunięciu w latach 2018–19, w okresie, gdy CAD był stosunkowo stabilny (wykres 3).
Teraz, gdy stopa funduszy federalnych osiągnęła zerową dolną granicę i jest bardzo prawdopodobne, że Bank of Canada wkrótce pójdzie w jej ślady, niewiele jest miejsca na to, aby różnice w politycznych stopach procentowych miały wpływ na rynek walutowy.
Różnice w stopach procentowych mogą jednak odegrać znaczącą rolę, jeśli rynki finansowe zaczną obawiać się ryzyka związanego ze zbliżającą się presją fiskalną. Rządy Kanady i Stanów Zjednoczonych (w tym wielu innych krajów) szybko zareagowały, wprowadzając ambitne plany bodźców fiskalnych, mające na celu złagodzenie głębokości pogorszenia koniunktury i wsparcie szybkiego ożywienia gospodarczego. W przypadku braku wiarygodnego średnioterminowego planu budżetowego wysiłki te mogą przynieść efekt przeciwny do zamierzonego.
Kanadyjski rząd federalny był w stanie utrzymać swoje zadłużenie na niskim poziomie (w przeciwieństwie do niektórych rządów prowincji) i obecnie ma jedno z najniższych zadłużeń publicznych wśród krajów rozwiniętych. Z kolei zadłużenie publiczne w USA osiągnęło rekordowy powojenny poziom, a średnioterminowe perspektywy fiskalne charakteryzują się dużą niepewnością. Dlatego też rozwój polityki fiskalnej w Kanadzie i USA prawdopodobnie odegra znaczącą rolę w wywieraniu wpływu na CAD w perspektywie średnioterminowej.
Bottom Line
W normalnych czasach główną wiadomością byłaby deprecjacja CAD w stosunku do USD o 12%. To nie są normalne czasy, to pewne. CAD nie znalazł się w centrum burzy. W ujęciu efektywnym (w stosunku do partnerów handlowych Kanady) CAD stracił na wartości o 6.5% od początku roku, podczas gdy inne waluty towarowe, zwłaszcza Norwegia, Brazylia, Rosja i Meksyk, straciły na wartości o ponad 15% (wykres 4). Ze względu na ograniczone możliwości polityki pieniężnej w wielu krajach, do wykonania najcięższych zadań będzie wymagana polityka fiskalna. Z tej perspektywy CAD ma przewagę nad tym medium dzięki silnej pozycji fiskalnej Kanady.
Pozytywem jest to, że jest mało prawdopodobne, aby światowa cena ropy naftowej utrzymywała się na obecnym poziomie przez czas nieokreślony. Ceny progowe oparte na kosztach operacyjnych produkcji istniejących odwiertów są w większości krajów znacznie wyższe od obecnych poziomów. Ponadto USD cieszy się obecnie dużym zainteresowaniem jako bezpieczna przystań w środowisku wolnym od ryzyka. Podobnie jak w poprzednich odcinkach, podwyższona niepewność opadnie. Podstawy gospodarcze będą wówczas odgrywać bardziej znaczącą rolę na rynku walutowym.
Uwagi końcowe
- Ceny ropy naftowej mierzy się poprzez połączenie trzech cen referencyjnych – WTI, Brent i Western Canada Select (WSC) – przy użyciu wag pochodzących z indeksu cen energii Bank of Canada.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


