
Ponieważ pandemia wirusa koronaawirusa najprawdopodobniej może doprowadzić świat do recesji, globalne banki centralne pośpieszyły z zastrzykami płynności w drodze obniżek stóp procentowych, co jest kolejnym niekonwencjonalnym środkiem. Jednak stopy procentowe utrzymywały się na bardzo niskim poziomie już przed kryzysem. Przestrzeń do dalszych obniżek stóp procentowych jest ograniczona. Część banków centralnych przyjmuje ujemne stopy procentowe, inne natomiast nie wykluczają takiej możliwości. Część banków centralnych w dalszym ciągu niechętnie przyłącza się do obozu, powołując się na ograniczoną skuteczność i negatywny wpływ na rentowność banków. Poniżej znajduje się podsumowanie głównych polityk banku centralnego w świetle obecnego kryzysu.
nakarmiony
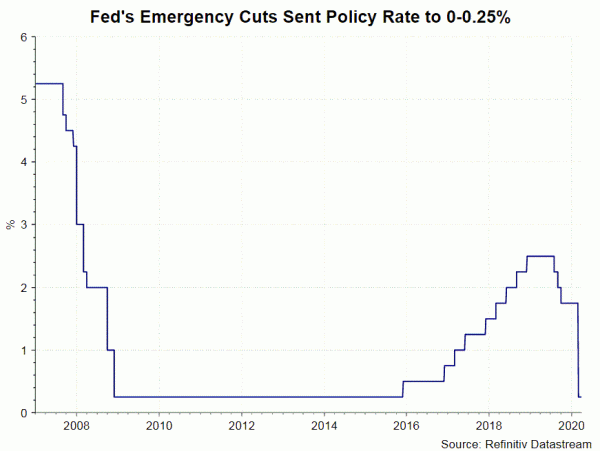
Stopa procentowa: stopa funduszy Fed na poziomie 0-0.25%. FOMC ogłosił awaryjne obniżki stóp procentowych 3 i 15 marca, obniżając łącznie główną stopę procentową o -150 punktów bazowych. Rozpiętość stóp funduszy Fed powróciła do najniższego poziomu po światowym kryzysie finansowym w latach 2007/08. Chociaż stopa procentowa osiągnęła praktycznie zero, członkowie nadal niechętnie przyjmują ujemną stopę procentową. Jak zauważył 15 marca prezes Fed Jerome Powell, prawo wymaga, aby banki „mogły otrzymywać zyski” poprzez deponowanie pieniędzy. Jeżeli banki są zobowiązane do zapłaty w związku z korzystaniem z depozytu, konieczne może okazać się wyjaśnienie prawa. Przypomniał także, że doświadczenia ujemnych stóp procentowych w strefie euro i Japonii nie są zadowalające. Co gorsza, może to zaszkodzić rentowności banków. Powell dodał, że ujemne stopy procentowe zaszkodziłyby funduszom rynku pieniężnego inwestującym w wysokiej jakości krótkoterminowe papiery wartościowe w celu utrzymania stabilnej wartości aktywów netto i stabilnej wypłaty dywidendy.
QE: Na początku miesiąca Fed ogłosił, że w nadchodzących miesiącach zakupi aktywa o wartości 700 miliardów dolarów. Z czego 500 miliardów dolarów będzie przeznaczone na obligacje skarbowe i 200 miliardów dolarów na MBS. Bank centralny przyspieszył akcję 8 dni później, obiecując, że będzie kupował „w ilościach potrzebnych”, aby wesprzeć rynek. Bilans Fed wynosi obecnie około 18% PKB. Może wzrosnąć do 25%, co stanowi odsetek podobny do szczytu osiągniętego w 2015 r. lub więcej.
QE infinity sugeruje, że Fed mógłby wydać aż do 8 bilionów dolarów na zakupy aktywów. Obecnie Fed posiada 15% rynkowego długu USA bez bonów i jest uprawniony do posiadania aż 70% każdej emisji. Tymczasem bank centralny jest ograniczony do 1.5 biliona dolarów amerykańskich obligacji skarbowych z terminem zapadalności 15 lat lub dłuższym i jak dotąd zobowiązał się nie kupować długu publicznego na rynku pierwotnym.
Inne środki: Fed ogłosił nowe programy pożyczkowe o wartości 300 miliardów dolarów w celu wsparcia wszystkich obszarów rynków finansowych.
EBC
Stopa procentowa: Na marcowym posiedzeniu EBC pozostawił stopę depozytową na niezmienionym poziomie -0.5%. Oczekujemy, że w nadchodzącym miesiącu bank centralny będzie musiał jeszcze bardziej obniżyć główną stopę procentową. Należałoby temu towarzyszyć dostosowanie systemu stopniowania, aby rentowność banków nie uległa dalszemu pogorszeniu.
QE: EBC wprowadził kopertę na zakup do 120 mld euro do końca roku. Prawdopodobny jest zakup z załadunkiem od przodu. Oczekujemy, że w nadchodzących miesiącach bank centralny kupi jedną trzecią lub połowę tej kwoty. Nacisk zostanie położony na obligacje korporacyjne.
Inne środki: EBC uruchomił nowe operacje LTRO do czerwca 2020 w celu finansowania potrzeb banków w zakresie płynności. Udoskonalił także TLTRO-III poprzez złagodzenie kryteriów kwalifikowalności pożyczek i zwiększenie stopy zachęty ze skutkiem od czerwca 2020 r. Tymczasem EBC ogłosił program awaryjnych zakupów w związku z pandemią (PEPP) o wartości 750 mld euro, aby przeciwdziałać poważnym zagrożeniom dla mechanizmu transmisji polityki pieniężnej i perspektyw dla strefy euro wynikające z wybuchu i nasilającego się rozprzestrzeniania się wirusa koronowego.
BOE
Stopa procentowa: Decydenci obniżyli w tym miesiącu stopę procentową Banku o -65 punktów bazowych w drodze dwóch awaryjnych obniżek, podnosząc główną stopę procentową do 0.1%, najniższego poziomu w historii. Członkowie nadal postrzegają zero, ponieważ dolna granica i ujemne stopy procentowe „nie wchodziły w grę” w Wielkiej Brytanii. Jednak w czasie kryzysu nic nie jest całkowicie wykluczone.
QE: Zwiększając wielkość zakupów aktywów o +200 miliardów funtów, BOE zobowiązał się kupić łącznie 645 miliardów funtów. Wzrost skupi się na obligacjach rządowych (złoconych), ale uwzględnione zostaną także obligacje korporacyjne.
Inne środki: Bank centralny ogłosił nowy program finansowania terminowego dla MŚP i zwolnił antycykliczny bufor kapitałowy w bankach komercyjnych. Co więcej, BOE wprowadził także instrument finansowania przedsiębiorstw w związku z pandemią COVID-19 (CCFF), w ramach którego bank centralny może bezpośrednio nabywać papiery komercyjne emitowane przez przedsiębiorstwa niefinansowe posiadające zdolność kredytową, które wnoszą „istotny wkład w gospodarkę Wielkiej Brytanii”
BOJ
Stopa procentowa: BoJ pozostawił na marcowym posiedzeniu główną stopę procentową (stopę niezabezpieczonego jednodniowego połączenia) na niezmienionym poziomie -0.1%. Gubernator Kuroda potwierdził, że nadal jest miejsce na obniżki stóp procentowych, jeśli zajdzie taka potrzeba. Wątpimy, czy bank centralny obniżyłby stopy procentowe w kierunku ujemnym.
QE: Podniosło górną granicę rocznego tempa zakupu funduszy ETF na razie do 12 bilionów jenów. Potwierdziła jednak również, że wytyczne dotyczące rocznych zakupów pozostają niezmienione i wynoszą 6 bilionów jenów. Ta myląca wytyczna może sugerować, że BOJ jest „przygotowany” na zwiększenie zakupów, gdy zajdzie taka potrzeba, ale. W podobnym duchu BOJ podniósł również górny limit zakupów J-reit do 180 miliardów jenów, utrzymując jednocześnie swoje roczne wytyczne dotyczące zakupów na poziomie 90 miliardów jenów. BOJ zauważył, że „w razie potrzeby bez wahania podejmie dodatkowe kroki w zakresie łagodzenia polityki pieniężnej, uważnie przyglądając się na razie wpływowi epidemii koronaawirusa”. Jesteśmy sceptyczni co do skuteczności „nowych” działań. W 2014 roku BOJ ogłosił program QE, zwiększający udziały JGB o 80 bilionów jenów rocznie. Jednak od 2017 r. celu nie udało się osiągnąć. Gubernator Haruhiko Kuroda w zeszłym roku przyznała w wywiadzie, że „wyrażenie 80 bilionów jenów jest symbolem łagodzenia polityki pieniężnej”. Brak zaangażowania zagroził wiarygodności BOJ.
Inne środki: Kontrola krzywej dochodowości – zarządzanie rentownością 10-letnich JGB na poziomie około 0% – pozostaje niezmieniona. Ponadto BOJ oferuje pożyczki w zamian za dług korporacyjny.
RBA
Stopa procentowa: Awaryjna obniżka stóp procentowych o -25 punktów bazowych w zeszłym tygodniu spowodowała, że stopa gotówkowa osiągnęła rekordowo niski poziom 0.25%. Ponieważ doszło do osiągnięcia efektywnej dolnej granicy, nie ma miejsca na dalsze obniżki stóp.
QE: RBA wprowadziło środek kontroli krzywej dochodowości w stylu QE, zobowiązując się do utrzymania rentowności 3-letnich obligacji rządowych na poziomie 0.25% poprzez zakup obligacji na rynku wtórnym. Od czasu ogłoszenia tego środka RBA kupiła rządowe papiery wartościowe o wartości 18 miliardów dolarów australijskich, w tym obligacje półrządowe, od czasu wprowadzenia 20 marca luzowania ilościowego, aby złagodzić skutki gospodarcze pandemii koronaawirusa.
Inne środki: RBA wprowadził trzyletni instrument finansowania dla uprawnionych instytucji przyjmujących depozyty (ADI) według stałej stopy procentowej wynoszącej 3%, zapewniając w tym okresie co najmniej 0.25 miliardów AUD. Kwalifikujące się instytucje będą miały dostęp do dodatkowego finansowania, jeśli zwiększą akcję kredytową dla przedsiębiorstw, zwłaszcza małych i średnich przedsiębiorstw. RBA będzie w dalszym ciągu zapewniać płynność australijskim rynkom finansowym poprzez codzienne przeprowadzanie jednomiesięcznych i trzymiesięcznych repo w operacjach otwartego rynku oraz długoterminowe repo z sześciomiesięcznym lub dłuższym terminem zapadalności co najmniej raz w tygodniu.
RBNZ
Stopa procentowa: RBNZ przyjął awaryjną obniżkę stóp procentowych o -75 punktów bazowych, obniżając OCR do 0.25%. Ponieważ bank centralny nie wykluczył możliwości ujemnej stopy procentowej, możliwa jest dalsza obniżka stóp.
QE: Podobnie jak RBA, RBNZ również dołączył do obozu QE, zobowiązując się do zakupu na rynku aż 30 mld NZD obligacji rządowych. Mogłoby to podwoić bilans banku centralnego.
BOC
Stopa procentowa: Obniżona dwukrotnie w tym miesiącu, podstawowa stopa procentowa BOC wynosi obecnie 0.75%. Oczekujemy, że kolejna obniżka stóp będzie prawdopodobna podczas spotkania członków Rady w kwietniu. Gubernator Stephen Poloz zauważył w zeszłym tygodniu, że „nie bardzo podoba mu się pomysł ujemnych stóp procentowych” i „jest bardzo mało prawdopodobne, aby był on potrzebny”.
QE: BOC nie przyjął dotychczas żadnego programu QE. Coraz częściej pojawiają się jednak spekulacje, że będzie musiał to zrobić.
Inne środki: BoC ogłosił, że będzie co tydzień kupować listy zastawne o wartości 500 mln CAD. W zakresie repo bank centralny rozszerzyłby zakres kwalifikowanych papierów wartościowych jako zabezpieczenia. Ponadto bank centralny zaplanował także nabycie papierów wartościowych bezpośrednio powiązanych z korporacyjnymi liniami kredytowymi w celu złagodzenia napięć na rynku.

 Signal2forex.com - Najlepsze roboty i sygnały Forex


