
Przegląd USA
Przebłysk odbicia, które mogło nastąpić
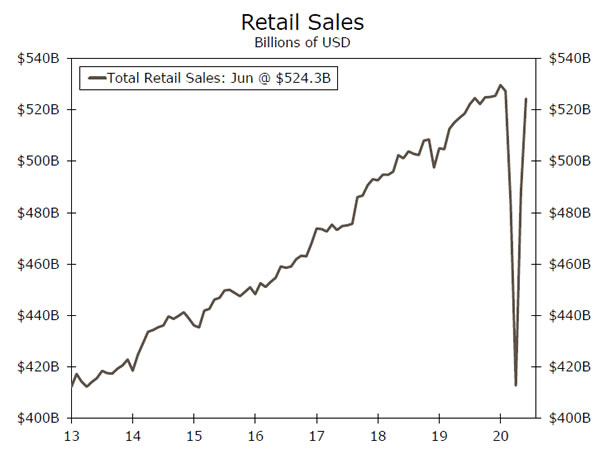
- W tym tygodniu na rynkach finansowych o uwagę walczyły dwa przeciwstawne tematy. Po pierwsze, dane gospodarcze w większości przypadków nadal zaskakują pozytywnie i nie wykluczają jeszcze perspektyw na nieuchwytne ożywienie w kształcie litery V. Wykres po prawej stronie przedstawiający poziom sprzedaży detalicznej jest doskonałym przykładem: jest to mniej więcej tak blisko V, jak to tylko możliwe.
- Jednak ożywienie gospodarcze jest zagrożone, jeśli zostanie powstrzymane przez tę samą przyczynę, która na początku wpędziła nas w ten bałagan. Liczba infekcji koronawirusem nadal rośnie, a w czwartek na północ od 78 tys. km osiągnęła nawet jednodniowy rekord, ponieważ urzędnicy i firmy coraz częściej wymagają od mieszkańców i klientów noszenia masek, aby powstrzymać rozprzestrzenianie się wirusa.
Właśnie wtedy, gdy wracało zaufanie małych firm
Indeks optymizmu małych przedsiębiorstw NFIB wzrósł w czerwcu o 6.2 punktu, do 100.6, w związku z ponownym otwarciem przedsiębiorstw, które zwiększyło oczekiwania i zatrudnienie. Odbicie optymizmu małych przedsiębiorstw napawa optymizmem, ale obawiamy się, że może być nieco przedwczesne. Badanie prawdopodobnie przeprowadzono zbyt wcześnie, aby odzwierciedlić utrzymujący się wzrost liczby nowych przypadków Covid-19, który spowodował obecnie nową rundę przestojów.
Dzienny wzrost nowych przypadków zgłoszonych w czwartek w Stanach Zjednoczonych wyniósł rekordowe 78,389 8.5. Chociaż część wzrostu może wynikać ze zwiększonej liczby testów, wskaźnik wyników pozytywnych wyniósł 4.3%, w porównaniu z XNUMX% wcześniej w czerwcu. Jest to więc częściowo spowodowane zwiększoną liczbą testów, ale prawie dwa razy więcej osób poddawanych testom kończy się pozytywnym rozpoznaniem.
Ostry zwrot sytuacji nigdy nie był przewidywany w przypadku IP
W miarę ponownego otwarcia w czerwcu większej liczby fabryk w kraju produkcja przemysłowa wzrosła o 7.2%. Produkcja samochodów i części odnotowała kolejne znaczące odbicie (wzrost o 105%), w miarę jak konsumenci zaczęli wracać do salonów dealerskich. Jednak w porównaniu z majem odbicie wykraczało poza sektor samochodowy, a produkcja we wszystkich głównych gałęziach przemysłu wytwórczego wzrosła w czerwcu. Mimo to produkcja przemysłowa w dalszym ciągu spadła o 11% od stycznia.
Ogólna produkcja przemysłowa (IP) wzrosła skromniej o 5.4%, ponieważ niskie ceny ropy naftowej w dalszym ciągu negatywnie wpływają na wydobycie energii. Górnictwo, które stanowi około 15% IP, spadło o 2.9%. Tempo spadku jest jednak mniejsze niż w maju, ponieważ popyt na ropę, a co za tym idzie i ceny, nieco wzrósł w związku z ponownym otwarciem gospodarki.
Ożywienie w kształcie litery V w sprzedaży detalicznej
Czerwcowy raport o sprzedaży detalicznej był znacznie lepszy od oczekiwań. Wzrost o 7.5% w czerwcu z łatwością przekroczył oczekiwania i podniósł ogólny poziom sprzedaży detalicznej do poziomu sprzed recesji. Największy wzrost miały sklepy odzieżowe (+105.1%), salony samochodowe (+8.2%) i restauracje (+20.0%). W czerwcu sklepy z artykułami sportowymi dodały kolejne 26.5%, podnosząc tę kategorię do poziomu o ponad 20% powyżej wartości szczytowej sprzed recesji.
W czerwcowym raporcie całkowita sprzedaż detaliczna jest zaledwie o 1.0% niższa od wartości szczytowej przed wirusem, a w grupie kontrolnej o 1.4% wyższa od wartości szczytowej. Gdyby nie odbicie wirusa, sprzedaż detaliczna byłaby gotowa na pełne ożywienie.
Niniejszy raport może być najlepszym przykładem możliwego ożywienia gospodarczego w tym tygodniu. Nie oznacza to, że sprzedaż jest skazana na spadek, ale można śmiało powiedzieć, że odbicie może być krótkotrwałe, ponieważ kraj zmaga się z ponownym przyspieszeniem w przypadku wzrostu, który może wymusić nowe zamknięcia. Nadchodzące miesiące mogą nie być już tak spokojne dla perspektyw handlu detalicznego. O ile dane za maj i czerwiec skorzystały na efektach niskiej bazy oraz stopniowym rozluźnianiu nakazów pozostania w domu w wielu częściach kraju, to lipiec nie będzie już taki sam. „Łatwe zyski”, które były możliwe dzięki drastycznym ograniczeniom wydatków, zostały już zrealizowane. Powrót do punktu wyjścia po powszechnym zamknięciu jest mało prawdopodobny z wielu powodów, ale samo spowolnienie procesu ponownego otwierania spowoduje słabsze odbicie nie tylko wydatków konsumenckich, ale także innych części gospodarki.
US Outlook
Sprzedaż istniejących domów • Środa
Chociaż w maju znaczna część kraju była nadal zamknięta, spodziewamy się solidnego odbicia sprzedaży istniejących domów w czerwcu. Sprzedaż niezakończonych domów, która przewyższa obecną sprzedaż o miesiąc lub dwa, wzrosła w maju o 44%. Ponadto w zeszłym miesiącu liczba wniosków o kredyt hipoteczny na zakup domu wzrosła do najwyższego poziomu od 11 lat. Oczekuje się, że sprzedaż nowych domów, która zostanie opublikowana w piątek, również w czerwcu nieco wzrośnie.
Po uwolnieniu stłumionego popytu spowodowanego wiosennymi zamówieniami dotyczącymi pozostania w domu, spodziewamy się, że w nadchodzących miesiącach dalszy wzrost sprzedaży będzie bardziej stopniowy. To powiedziawszy, rekordowo niskie stopy procentowe i rynek pracy, który jest mniej dotkliwy dla starszych pracowników, którzy są bardziej skłonni do zakupu, sugerują, że rynek mieszkaniowy powinien pozostać stosunkowo jasnym punktem w gospodarce.
Poprzedni: 3.91M Wells Fargo: 4.83M Consensus: 4.75M
Początkowe roszczenia dla bezrobotnych • Czwartek
Liczba nowych bezrobotnych niewiele się zmieniła w tygodniu kończącym się 11 lipca, ale utrzymuje się na zdumiewająco wysokim poziomie 1.30 mln. Bardziej zachęcający był spadek liczby początkowych roszczeń w ramach programu pomocy dla bezrobotnych w związku z pandemią, który obejmuje osoby prowadzące działalność na własny rachunek, niezależnych wykonawców i pracowników tymczasowych. W tygodniu kończącym się 4 lipca całkowita liczba pracowników otrzymujących świadczenia w ramach zwykłych państwowych programów dla bezrobotnych spadła o 422 tys., ale do 17.3 mln, co podkreśla wszechobecną słabość na rynku pracy.
Dane dotyczące roszczeń, które pojawią się w przyszłym tygodniu, w odpowiednim czasie pokażą, w jakim stopniu ożywienie na rynku pracy może osłabnąć. Ponieważ coraz więcej stanów i miejscowości wycofuje się z ponownego otwierania lub zwiększania wydajności niektórych firm, może nastąpić wzrost liczby zwolnień.
Poprzedni: 1.30M Consensus: 1.28M
Wiodący indeks gospodarczy • Piątek
Wiodący indeks ekonomiczny (LEI) może wydawać się obecnie nieco przestarzały ze względu na codzienne raporty dotyczące żądań tras, kontroli pasażerów TSA i rezerwacji przy otwartych stolikach. Niemniej jednak w dalszym ciągu zapewnia zwięzłe spojrzenie na to, jak przedsiębiorstwa, gospodarstwa domowe i uczestnicy rynków finansowych patrzą w przyszłość. W maju wzrost LEI o 2.8% potwierdził, że aktywność gospodarcza zaczęła się ożywiać. W czerwcu spodziewamy się kolejnego wzrostu. W czerwcu wzrosły nowe zamówienia dla producentów, podobnie jak oczekiwania konsumentów wobec gospodarki. Tymczasem ceny akcji nadal rosły, a początkowe roszczenia spadły.
Chociaż wiele tradycyjnych wskaźników wybiegających w przyszłość wskazuje na ożywienie aktywności do czerwca, spodziewamy się w najbliższej przyszłości bardziej umiarkowanych postępów w związku z ponownym przyspieszeniem wzrostu liczby przypadków, odwróceniem niektórych ponownych otwarć i tym, że konsumenci przez pewien czas pozostaną w domu więcej w ostatnich tygodniach.
Poprzedni: 2.8% Wells Fargo: 2.1% Consensus: 2.4%
Globalny przegląd
Banki Centralne wstrzymane; Dane z Chin nieco mieszane
- Europejski Bank Centralny i Bank Kanady spotkały się w tym tygodniu. Zgodnie z oczekiwaniami nie wprowadzono żadnych większych zmian w polityce i oba banki centralne na razie nadal angażują się w utrzymanie stóp procentowych na niskim poziomie i skup aktywów.
- Dane o PKB Chin przekroczyły oczekiwania, sygnalizując, że ożywienie w drugiej co do wielkości gospodarce świata nabiera tempa. Choć główny wynik PKB w drugim kwartale był znakomity, sprzedaż detaliczna w czerwcu nie spełniła oczekiwań i może kwestionować siłę ożywienia gospodarczego na początku drugiej połowy roku.
EBC utrzymuje niezmienną politykę
Europejski Bank Centralny (EBC) zebrał się w czwartek, ale decydenci nie ogłosili żadnych większych zmian w polityce pieniężnej. Zamiast tego decydenci EBC zdecydowali się na utrzymanie stóp procentowych na niezmienionym poziomie. Prezes EBC Christine Lagarde wskazała, że decydenci nie pozwolą na ograniczanie polityki pieniężnej, gdyż bank centralny stara się wspierać gospodarkę strefy euro w następstwie kryzysu Covid-19. W oświadczeniu EBC wspomniano również, że program EBC zakupów awaryjnych w czasie pandemii (PEPP) będzie obowiązywał co najmniej do czerwca 2021 r. i będzie w dalszym ciągu reinwestował wszelkie zapadające papiery wartościowe co najmniej do końca 2022 r. Jeśli chodzi o program luzowania ilościowego, Lagarde wyraźnie wspomniał, że bank centralny zakupi aktywa o łącznej docelowej wartości 1,350 miliardów euro, a tempo skupu aktywów w każdym miesiącu pozostanie stałe na poziomie 20 miliardów euro. Być może ważniejsze były uwagi Lagarde na temat potencjalnej skoordynowanej reakcji fiskalnej we wszystkich krajach strefy euro. W dalszym ciągu podkreślała znaczenie unijnego funduszu odbudowy. Wierzymy, że nastąpi postęp w kierunku formalnego zatwierdzenia dodatkowego bodźca fiskalnego UE.
Brak zmian w Banku Kanady
Podobnie jak EBC, Bank of Canada (BoC) na swoim posiedzeniu w tym tygodniu nie zdecydował się na wprowadzenie żadnych znaczących zmian. W obliczu spowolnienia krajowej gospodarki spowodowanego przez Covid-19 BoC obniżył jednodniową stopę procentową do 0.25% i zasygnalizował, że planuje na razie utrzymać stopy na tym poziomie. W rzeczywistości BoC zasugerował, że podwyżki stóp procentowych nie będą rozważane co najmniej do 2023 r. lub do czasu, gdy bezrobocie nie wróci do poziomu sprzed pandemii, a inflacja wróci do docelowego poziomu 2% wyznaczonego przez banki centralne. Bank Kanady również rozpoczął pierwszy w swojej historii program luzowania ilościowego i nadal zobowiązuje się do zakupu obligacji rządowych o wartości 5 miliardów dolarów kanadyjskich tygodniowo. Ponadto BoC przedstawił wytyczne dotyczące przyszłości, zgodnie z którymi zakupy aktywów będą kontynuowane do czasu, gdy ożywienie gospodarcze będzie „zaawansowane”. Według naszych najnowszych prognoz spodziewamy się, że kanadyjska gospodarka skurczy się w tym roku o około 8%, zatem w celu zwalczania skutków gospodarczych Covid-19 z pewnością konieczne są zakupy aktywów i niskie stopy procentowe.
PKB Chin przewyższa oczekiwania, ale ryzyko pozostaje
Późnym wieczorem w czwartek w nocy Chiny opublikowały dane o PKB za drugi kwartał, których główne dane przekroczyły konsensus szacunkowy i napawały optymizmem, że ożywienie gospodarcze w Chinach trwa. PKB wzrósł w drugim kwartale o 2% kwartał do kwartału, przekraczając naszą prognozę na poziomie 11.5%, podczas gdy niektóre inne wskaźniki, takie jak produkcja przemysłowa i inwestycje w środki trwałe, również umocniły się bardziej niż oczekiwano. Publikowane dane z Chin były w większości pozytywne, chociaż sprzedaż detaliczna w czerwcu była nieco mniej rewelacyjna i mogła wskazywać na spowolnienie dynamiki. Sprzedaż detaliczna w czerwcu przekroczyła oczekiwania i spadła o 2% rok do roku wobec konsensusu zakładającego wzrost o 9.5%. Pomimo braku konsensusu, pozostajemy konstruktywni, jeśli chodzi o perspektywy chińskiej gospodarki. Na chwilę obecną prognozujemy, że gospodarka wzrośnie w tym roku o około 1.8%; jednak w nadchodzących tygodniach skupimy się na dodatkowych publikacjach danych, aby ocenić siłę ożywienia gospodarczego. Ponadto napięcia ze Stanami Zjednoczonymi mogą odegrać rolę w ożywieniu gospodarczym, dlatego będziemy zwracać uwagę na każdą nową eskalację.
Globalny Outlook
PKB Korei Południowej • Środa
Korea Południowa jest jednym z pierwszych krajów, które opublikowało dane o PKB za II kwartał. Oczekujemy, że recesja gospodarcza będzie dość dotkliwa. Przez większą część drugiego kwartału w Korei obowiązywały rygorystyczne środki izolacji i dystansu społecznego, aby powstrzymać rozprzestrzenianie się Covid-2. Z biegiem czasu blokady zostały w większości zniesione, a mobilność w całym kraju wróciła do poziomu sprzed wirusa. Gospodarka Korei jest jednak w dużym stopniu zależna od eksporterów, a biorąc pod uwagę stłumiony charakter gospodarki światowej, popyt na koreańskie towary i usługi prawdopodobnie się załamał. W tym tygodniu byliśmy świadkami historycznego spadku PKB w drugim kwartale Singapuru, kolejnego azjatyckiego kraju zależnego od eksportu. Choć dane Korei mogą być nieco lepsze niż Singapuru, to spodziewamy się dość gwałtownego spadku, co powinno przełożyć się na roczne kurczenie się koreańskiej gospodarki. Oczekujemy, że ożywienie na świecie rozpocznie się w III kwartale, co powinno pomóc w dalszym ożywieniu gospodarki.
Poprzednio: -1.3% (kwartał do kwartału) Konsensus: -2.3%
PMI strefy euro • Piątek
Mniej więcej w ciągu ostatniego miesiąca pojawiały się oznaki, że najgorsze spowolnienie związane z Covid-19 może nastąpić już za strefą euro. Dalsze dowody na to, jak ożywienie będzie się materializować, otrzymamy w przyszłym tygodniu wraz z publikacją wskaźników PMI dla przemysłu i usług. Dane PMI odbiły się dość mocno od kwietniowych minimów; pozostają jednak poniżej poziomu 50, co wskazuje, że nadal znajdują się na obszarze kurczenia się. W miarę stopniowego znoszenia środków blokujących i dalszego ograniczania rozprzestrzeniania się Covid-19 uważamy, że istnieją istotne powody, dla których gospodarka strefy euro będzie w dalszym ciągu się ożywiać, a dane na temat nastrojów mogą się jeszcze poprawić. Ponadto uważamy, że w całej strefie euro prawdopodobnie zostanie wprowadzony dodatkowy bodziec fiskalny, co w dalszym ciągu będzie wspierać ożywienie gospodarcze. W miarę poprawy danych staliśmy się mniej pesymistyczni co do strefy euro i obecnie uważamy, że gospodarka skurczy się w tym roku o nieco ponad 7.5%.
Poprzedni: 47.4 (Produkcja) ; 48.3 (Usługi) Konsensus: 50.0; 51.0
Polityka pieniężna Rosji • Piątek
Pod koniec przyszłego tygodnia Centralny Bank Rosji zbierze się w celu ustalenia polityki pieniężnej. Najprawdopodobniej rosyjscy decydenci dokonają kolejnej obniżki głównej stopy procentowej, pytanie brzmi, jak bardzo. Konsensus szacunków zakłada obniżkę stóp o 25 pb; ryzyko kieruje się jednak w stronę większego łagodzenia polityki pieniężnej. Inflacja CPI wzrosła, ale pozostaje znacznie poniżej celu banku centralnego wynoszącego 4.00%, podczas gdy ceny ropy naftowej pozostają na niskim poziomie, a waluta na razie się ustabilizowała. Naszym zdaniem wierzymy, że bank centralny ma odpowiednią przestrzeń polityczną, aby móc bardziej agresywnie dokonać cięć, jeśli się na to zdecyduje, bez powodowania poważnych zakłóceń na kursie waluty. Patrząc na przyszłotygodniowe posiedzenie, uważamy również, że prawdopodobnie bank centralny pozostanie przy cyklu łagodzenia polityki pieniężnej przez resztę roku i nadal będzie obniżał stopy procentowe. Dopóki inflacja nie wzrośnie znacząco, a lokalna gospodarka nie wykaże oznak ożywienia, polityka pieniężna po Covid-XNUMX prawdopodobnie pozostanie dość łagodna.
Poprzedni: 4.50% Consensus: 4.25%
Punkt widzenia
Watch Rate
Banki centralne na razie wstrzymane
Jak omówiliśmy bardziej szczegółowo na stronie 4, w tym tygodniu w Europejskim Banku Centralnym (EBC) i Banku Kanady (BoC) odbyły się spotkania polityczne. Ku zaskoczeniu oba banki centralne nie dokonały żadnych istotnych zmian w swoich stanowiskach politycznych. To powiedziawszy, oba banki centralne wskazały, że są gotowe zapewnić dalsze udogodnienia, jeśli zajdzie taka potrzeba. Następne posiedzenie polityczne zaplanowano na 9 września w BoC i 10 września w EBC.
Federalny Komitet Otwartego Rynku (FOMC) spotka się 29 lipca i spodziewamy się, że komitet utrzyma docelowy zakres stopy funduszy federalnych na poziomie 0.00% do 0.25%. To powiedziawszy, FOMC mógłby potencjalnie przyjąć inne środki stymulujące. Omówimy różne opcje polityczne stojące przed FOMC w naszym kolejnym „Raporcie Fed Flashlight”, który zamierzamy opublikować w przyszłym tygodniu.
Następne posiedzenie polityczne Banku Anglii (BoE) odbędzie się 6 sierpnia. Komitet Polityki Pieniężnej obniżył w marcu stopę procentową banku do 0.10% (górny wykres), a obecne ustawienie jest prawdopodobnie tak niskie, jak RPP jest skłonna przyjąć To. RPP ma jednak do dyspozycji inne narzędzia. W szczególności BoE, podobnie jak wiele innych banków centralnych, zaangażował się w zakupy aktywów w ramach luzowania ilościowego. Przed marcem BoE posiadał w swoim bilansie aktywa o wartości 375 miliardów funtów, głównie brytyjskie obligacje rządowe (wykres środkowy). W ciągu ostatnich kilku miesięcy RPP podniosła docelową wielkość posiadanych aktywów do 745 miliardów funtów, a BoE jest na dobrej drodze do osiągnięcia tego celu.
Gospodarka Wielkiej Brytanii została mocno dotknięta pandemią. Gospodarka skurczyła się w pierwszym kwartale o 2.2% (nie w ujęciu rocznym), a według naszych szacunków realny PKB w drugim kwartale spadł o około 15%. Szacunek ten wydaje się rozsądny w świetle opublikowanych w tym tygodniu danych pokazujących, że PKB wzrósł w maju jedynie o 2% po spadku o 1.8% w kwietniu (dolny wykres).
Biorąc pod uwagę obecną słabość gospodarki i niepewność związaną z Brexitem, który może zahamować wzrost jeszcze w tym roku, spodziewamy się, że BoE podniesie docelową wartość swoich aktywów o kolejne 100 miliardów funtów w czwartym kwartale tego roku.
Analizy rynku kredytowego
Przestępczość: oznaka poślizgu
Rynek mieszkaniowy pozostał jasnym punktem podczas kryzysu związanego z Covid-19, ale niedawno opublikowane dane dotyczące przestępczości wskazują na pierwsze oznaki możliwego pogorszenia się sytuacji. Według raportu CoreLogic Loan Performance Insights Report ogólny wskaźnik zaległości w spłacaniu kredytów hipotecznych wzrósł w kwietniu do 6.1%, co stanowi najwyższy wskaźnik od 2016 r. Wzrost o 2.5 punktu procentowego (pp) od marca przerwał passę dwóch i pół roku spadków.
Największy wzrost dotyczył przestępstw na wczesnym etapie. Udział kredytów hipotecznych, które uległy przeterminowaniu z bieżących na 30 dni, wzrósł w kwietniu do 3.4%. Z perspektywy czasu jest to najwyższy odczyt od ponad 20 lat, znacznie przewyższający poprzedni szczyt wynoszący 2% z listopada 2008 r. Udział kredytów hipotecznych przeterminowanych o 30-59 dni wzrósł w porównaniu do roku poprzedniego o 2.5 pp. Chociaż sytuacja wydaje się pogarszać, wskaźniki poważniejszej przestępczości pozostały na niskim poziomie. Udział kredytów hipotecznych przeterminowanych o co najmniej 90 dni utrzymuje się na najniższym poziomie od 2000 r., a udział kredytów hipotecznych na pewnym etapie przejęcia jest najniższy od ponad 20 lat.
Pomimo rekordowej utraty pracy, w ostatnich miesiącach gospodarstwa domowe w dużej mierze odbudowały się dzięki zwiększeniu zasiłków dla bezrobotnych. Ponieważ część świadczeń wygasa z końcem lipca, gospodarstwa domowe mogą znaleźć się pod presją spłacania zobowiązań hipotecznych, co może prowadzić do dalszego wzrostu liczby zaległości w spłacie. Jednak oprocentowanie kredytów hipotecznych w dalszym ciągu spada – 30-letnia stała stopa spadła w tym tygodniu do rekordowo niskiego poziomu – co sugeruje, że popyt na zakupy i refinansowanie może w dalszym ciągu rosnąć. Będziemy monitorować zaległości w nadchodzących miesiącach.
Temat tygodnia
Wybory 2020: letnia aktualizacja
Wybory prezydenckie w USA w 2020 r. zaplanowano na 3 listopada, a na horyzoncie widać kilka kluczowych dat, które sygnalizują, że wkrótce rozpocznie się sezon kampanii. Obecnie Joe Biden ma znaczną przewagę w ogólnokrajowych sondażach (górny wykres), prawie trzykrotnie większą niż przewaga Hillary Clinton w połowie lipca 2016 r. Sondaże na poziomie Kongresu wydają się równie mocne dla Demokratów. Ale na ile tak naprawdę możemy ufać sondażom? Czy sondaże w 2016 roku nie były zawyżone?
W pewnym stopniu niespodziewany wybór Donalda Trumpa w 2016 roku był efektem problemów z sondażami. Jednak rozmawiając z klientami, doszliśmy do wniosku, że niektórzy uczestnicy rynku finansowego mają tendencję do przeceniania roli, jaką odgrywają błędy w sondażach. Na poziomie krajowym średnia sondaży Real Clear Politics (RCP) była w 2016 r. właściwie dokładniejsza niż w kilku poprzednich wyborach.
Więc co się stało? Jednym z głównych czynników było to, że w ciągu ostatnich kilku tygodni Donald Trump odrobił zaległości (wykres dolny). Sondaże wyjściowe dostarczają dodatkowych dowodów na to, że prezydent Trump radził sobie dobrze wśród wyborców, którzy późno podjęli decyzję. Ponadto było więcej problemów z sondażami na poziomie stanowym, szczególnie w Wisconsin i Michigan, które od lat 1980. nie opowiadały się za żadnym republikańskim kandydatem na prezydenta. W czterech stanach, w których Trump wygrał najmniejszą przewagą, średnia sondaży RCP zaniżała poparcie dla Trumpa średnio o 3.7 punktu procentowego. Jednak obecnie przewaga Bidena w tych stanach waha się od +5.2 na Florydzie do +7.5 w Michigan.
Podejrzewamy, że gdyby wybory odbyły się dzisiaj, Joe Biden słusznie zostałby uznany za zdrowego faworyta w głosowaniu. Ale wybory mają charakter płynny, pełen zwrotów akcji i punktów zwrotnych nawet w normalnych czasach. Uważamy, że w 2020 r., w obliczu szalejącej historycznej pandemii i znacznej niepewności co do tego, jak będzie wyglądał świat w listopadzie, jeszcze ważniejsze jest zwracanie uwagi na zmiany w krajobrazie wyborczym.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


