
Przegląd USA
Rośnie liczba roszczeń bezrobotnych, odbicie na rynku mieszkaniowym
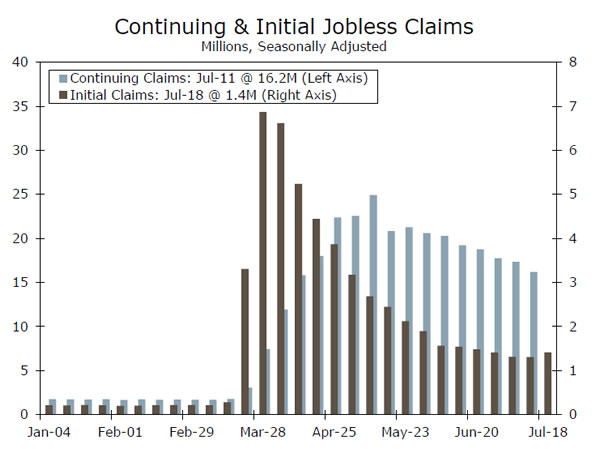
- Początkowe wnioski bezrobotnych wzrosły do nieco ponad 1.4 miliona w tygodniu kończącym się 18 lipca. Liczba wniosków o pracę ciągłą spadła do około 16.2 miliona. Początkowe twierdzenia coraz wyższe sugerują, że odrodzenie się COVID-19 może odbić się na ożywieniu na rynku pracy.
- Rekordowo niskie oprocentowanie kredytów hipotecznych spowodowało odbicie na rynku mieszkaniowym. Sprzedaż istniejących domów wzrosła o 20.7%, a sprzedaż nowych domów wzrosła o 13.8% w czerwcu. Kolejna poprawa jest w drodze, ponieważ liczba wniosków o zakup kredytów hipotecznych stale rośnie.
- Leading Economic Index (LEI) nieznacznie spadł, ale nadal wzrósł o 2.0%. Ogólnie rzecz biorąc, ożywienie gospodarcze w USA trwa, ale tempo poprawy wydaje się zwalniać.
Rośnie liczba roszczeń bezrobotnych, odbicie na rynku mieszkaniowym
Był to stosunkowo lekki tydzień pod względem nowych danych ekonomicznych. Początkowe liczby bezrobotnych za tydzień kończący się 18 lipca wzrosły do nieco ponad 1.4 mln, co było pierwszym wzrostem od końca marca. Roszczenia kontynuowane, które opóźniają się o tydzień, spadły do 16.2 mln.
Wzrost początkowych roszczeń jest prawdopodobnie wynikiem bardziej restrykcyjnych środków podjętych w ostatnich tygodniach w celu zwalczania odrodzenia się nowych przypadków COVID-19 w całym kraju. Być może czynniki sezonowe wywołały ostatnio pewien hałas (liczba szkód nieznacznie spadła w ciągu tygodnia nieskorygowana sezonowo), jednak tendencja poprawy szkodowości obserwowana w ciągu ostatnich kilku miesięcy prawdopodobnie się zatrzymała.
Co krytyczne, wzrost liczby roszczeń następuje zaledwie tydzień przed wygaśnięciem federalnych zasiłków dla bezrobotnych w nagłych wypadkach. Dyskusje na temat kolejnej rundy ulg fiskalnych rozpoczęły się w tym tygodniu, ale nic nie jest ustalone. Korzyści te były dobrodziejstwem dla dochodów gospodarstw domowych, przyczyniając się do szybkiego powrotu wydatków konsumentów. Biorąc pod uwagę wzrost liczby zwolnień i 32 miliony osób otrzymujących obecnie świadczenia stanowe lub federalne, wątpimy, by Kongres pozwolił na ich całkowite wygaśnięcie.
Co więcej, finanse gospodarstw domowych wspierane przez ustawę CARES mogą pomóc wyjaśnić stosunkowo szybkie odbicie na rynku mieszkaniowym. Sprzedaż istniejących domów wzrosła w czerwcu o 20.7% do 4.72 miliona sztuk. Tempo to wciąż jest poniżej szczytowego poziomu z lutego, ale stały wzrost liczby wniosków o kredyt hipoteczny sugeruje, że nadchodzi jeszcze większa poprawa. Tygodniowe wnioski o zakup kredytów hipotecznych wzrosły o prawie 20% w ciągu roku w tygodniu kończącym się 17 lipca. Oprocentowanie kredytów hipotecznych testowało rekordowo niskie w ostatnich tygodniach, co stanowi zachętę dla większej liczby najemców do zostania właścicielami domów.
Odporność mieszkań w ostatnim czasie może wydawać się niespójna z wysokim bezrobociem. Utrata miejsc pracy koncentruje się jednak w sektorze hotelarskim i detalicznym, gdzie pracownicy są zwykle młodsi i częściej są najemcami niż kupującymi dom. Wydaje się, że szczątkowe skutki pandemii zmieniają rodzaj i lokalizację wynajmowanych i sprzedawanych domów. Najemcy na gęsto zaludnionych rynkach miejskich wydają się uciekać na przedmieścia, gdzie dystans społeczny jest łatwiejszy. Rozwój pracy zdalnej sprawił, że ważniejsze stało się posiadanie dodatkowego pokoju i dodatkowej powierzchni użytkowej. Co więcej, życie w mieście prawdopodobnie straciło swój blask, a bary, kluby nocne i atrakcje kulturalne są obecnie w większości zamknięte.
Potencjalną przeszkodą dla dalszej poprawy na rynku mieszkaniowym jest jednak utrzymujący się brak mieszkań dostępnych do sprzedaży. Zapasy przeznaczone na sprzedaż nieznacznie wzrosły w czerwcu, zwiększając się o 1.3% do 1.57 mln sztuk, ale to nadal pozostawiło zapasy o około 18% niższe niż ich poziom rok wcześniej. Napięta podaż istniejących domów na sprzedaż może skłaniać kupujących do kupowania nowych domów. Sprzedaż nowych domów wzrosła w czerwcu o 13.8% do 776,000 2007 sztuk, najszybciej od XNUMX roku.
Mieszkalnictwo jest jasnym punktem, ale szersze ożywienie gospodarcze może zacząć tracić na sile. Ponowne pojawienie się COVID-19 w wielu częściach kraju doprowadziło do zaostrzenia ograniczeń dla firm, a konsumenci wydają się być bardziej ostrożni. Główny Indeks Gospodarczy (LEI) wzrósł w czerwcu o 2.0%, czyli nieco wolniej niż wzrost o 3.2% zarejestrowany w maju, kiedy wiele części gospodarki zaczynało się ponownie otwierać. Krótko mówiąc, ożywienie gospodarcze trwa, ale tempo poprawy wydaje się spowalniać.
US Outlook
Zamówienia na dobra trwałe • Poniedziałek
Zamówienia na dobra trwałe mocno odbiły się w maju, aw czerwcu spodziewamy się kolejnego solidnego odbicia. Nowy składnik zamówień indeksu przemysłowego Instytutu Zarządzania Zaopatrzeniem (ISM) wzrósł w czerwcu o 24.6 punktu do 56.4, co jest pierwszym odczytem wzrostu (ponad 50) od 12 miesięcy. To odbicie dobrze wróży odbiorowi zamówień na dobra trwałe. Zamówienia transportowe mogą podnieść nagłówki nagłówków, ponieważ pojazdy i części nadal odbijają się od ostatnich minimów, ale zamówienia na samoloty prawdopodobnie pozostaną w depresji. Dane z Boeinga pokazały tylko jedno nowe zamówienie na samolot w czerwcu, a biorąc pod uwagę zmiany i anulowania kontraktów, Boeing odnotował ujemne zamówienia netto w ciągu miesiąca. Zamówienia na podstawowe dobra kapitałowe i dostawy prawdopodobnie również nadal rosły. Chociaż te miary są przydatne do pomiaru wydatków przedsiębiorstw (ogłoszone za II kwartał w czwartek), gwałtowne spadki na początku kwartału oznaczają, że słaby wynik za II kwartał jest w dużej mierze skończony.
Wstecz: 15.7% Wells Fargo: 6.4% Consensus: 7.0% (miesiąc w miesiącu)
PKB w IV kw. • Czwartek
Dane o realnym PKB powinny pokazać, że w drugim kwartale produkcja gwałtownie spadła w tempie około 35% (w ujęciu rocznym). Każdy sektor gospodarki został dotknięty kryzysem koronawirusa i towarzyszącymi mu środkami powstrzymywania. Jednak ostatnie dane miesięczne sugerują, że gospodarka osiągnęła dno w maju, ponieważ wiele stanów zaczęło łagodzić ograniczenia, a PKB powinien mocno odbić się w trzecim kwartale. Rosną jednak zagrożenia związane z tym wezwaniem. Ponowne przyspieszenie liczby przypadków COVID-19 stanowi poważne zagrożenie dla ożywienia gospodarczego. Dane dotyczące mobilności o wysokiej częstotliwości sugerują, że aktywność zaczęła się zatrzymywać w połowie czerwca, a jeśli się utrzyma, może to wpłynąć na oczekiwane odbicie w trzecim kwartale. Nasza prognoza opiera się na założeniu, że nie nastąpi uogólniona blokada gospodarki, taka jak ta, która miała miejsce w marcu i kwietniu, chociaż mogą wystąpić lokalne komplikacje, takie jak ponowne narzucenie zamknięcia działalności w Kalifornii.
Poprzedni: -5.0% Wells Fargo: -36.8% Konsensus: -35.0% (kwartał do kwartału, dane roczne)
Dochody i wydatki osobiste • piątek
Pełny raport o dochodach i wydatkach osobistych otrzymujemy w piątek, w którym spodziewamy się, że wydatki osobiste wzrosły o 6.2% w czerwcu. Dane o sprzedaży detalicznej silnie odbiły się w ciągu miesiąca, ale pamiętajmy, że sprzedaż detaliczna składa się głównie z konsumpcji towarów, a wydatki na towary realne były tylko o około 1% niższe od szczytu sprzed wirusa do maja. Wydatki na usługi szczególnie mocno ucierpiały w wyniku zamówień w domu, dlatego raczej nie zobaczymy tak wyraźnego wzrostu wydatków osobistych, jak w przypadku danych dotyczących sprzedaży detalicznej.
Dochody osobiste prawdopodobnie spadły w czerwcu o 1.3%. Podczas gdy dochody z wynagrodzeń prawdopodobnie będą kontynuowały ożywienie, oczekuje się, że rządowe płatności transferowe będą ciążyć na nagłówku. Zasiłki dla bezrobotnych i inne świadczenia rządowe (w tym płatności za skutki ekonomiczne) z nawiązką zrównoważyły spadki wynagrodzeń pracowników w ostatnich miesiącach. Uwaga rynku pozostaje na tym, czy bezpośrednie wsparcie dla gospodarstw domowych zostanie włączone do kolejnej rundy stymulacji fiskalnej.
Poprzedni: -4.2%; 8.2% Wells Fargo: -1.3%; 6.2% konsensus: -0.8%; 5.3% (wliczane; wydatki, miesiąc do miesiąca)
Globalny przegląd
Epidemia COVID-19 ma zakłócić globalną działalność w drugim kwartale
- Publikacje danych z tego tygodnia dały więcej wglądu w dotkliwość spowolnienia gospodarczego wynikającego z pandemii COVID-19, a także późniejszej blokady i środków zdystansowania społecznego. Korea Południowa — jeden z pierwszych krajów, które opublikowały dane o PKB za II kwartał — popadła w recesję, a wzrost w II kwartale skurczył się o 2% w stosunku do kwartału.
- Ponieważ liczba przypadków COVID-19 w RPA nadal rośnie, Bank Rezerw Republiki Południowej Afryki (SARB) po raz piąty zdecydował się na obniżenie stopy repo, obniżając kluczową stopę o 25 punktów bazowych do 3.50%. Gdzie indziej indeksy PMI dla przemysłu i usług strefy euro odbiły się w lipcu bardziej niż oczekiwano, cofając się na terytorium ekspansji.
PKB Korei Południowej spada w drugim kwartale
Publikacje danych z tego tygodnia dały więcej wglądu w dotkliwość spowolnienia gospodarczego wynikającego z pandemii COVID-19 i późniejszych blokad i środków dystansowania społecznego. Po raz pierwszy ujrzeliśmy dane o wzroście PKB w II kwartale, z Koreą Południową. Gospodarka kraju wpadła w recesję w pierwszej połowie roku, a PKB w II kwartale spadł o 2% w stosunku do kwartału do kwartału, co odpowiada spadkowi z IV kwartału 2 roku. Gospodarka Korei Południowej jest w dużym stopniu uzależniona od handlu, a biorąc pod uwagę przytłumiony stan gospodarki światowej, eksport spadł o 3.3%, przy znacznym spadku pojazdów silnikowych oraz węgla i produktów naftowych. Podobnie jak inne części świata, Korea Południowa wprowadziła środki blokowania i dystansu społecznego, aby powstrzymać rozprzestrzenianie się wirusa. Ponieważ jednak większość ograniczeń została zniesiona, a ożywienie postępuje, oczekujemy gwałtownego odbicia w gospodarce Korei Południowej w trzecim kwartale 4 r., co powinno również wesprzeć koreański won w przyszłości.
SARB obniża stawki po raz piąty
Bank Rezerw Republiki Południowej Afryki (SARB) po raz piąty zdecydował się na obniżenie stopy repo, obniżając główną stopę o 25 punktów bazowych do 3.50%, najniższego poziomu od czasu jej wprowadzenia w 1998 roku. pięciu członków głosujących opowiedziało się za cięciem o 25 pb, podczas gdy dwóch wolało nie obniżać stopy procentowej. W towarzyszącym oświadczeniu bank centralny zauważył, że obecne otoczenie pozostaje wysoce niepewne, a siła globalnego ożywienia gospodarczego będzie częściowo zależeć od zdolności kraju do kontrolowania nowych epidemii wirusów. Liczba przypadków COVID-19 w RPA nadal rośnie. Kraj ma już ponad 408,000 XNUMX potwierdzonych przypadków, co jest jedną z najwyższych liczby przypadków na świecie.
Komisja obniżyła swoją prognozę krajowego wzrostu gospodarczego, widząc, że gospodarka RPA skurczy się o 7.3% na cały rok 2020, w porównaniu z poprzednimi szacunkami 7.0% w maju, przy ożywieniu gospodarczym w latach 2021 i 2022. Niewiele zmieniło się prognozy inflacji i oczekuje, że inflacja pozostanie w ramach banku docelowego do 2022 r. W tej chwili możemy zobaczyć kolejną obniżkę stóp przez SARB, ale wydaje się, że bank centralny zbliża się do końca cyklu luzowania.
Wskaźniki PMI strefy euro wracają na terytoria ekspansywne
Publikacja indeksów PMI dla przemysłu i usług w strefie euro w tym tygodniu wzmocniła pogląd, że najgorszy spadek związany z COVID-19 może się skończyć dla regionu i zasugerował, że odbicie w III kwartale 3 r. może być szybsze niż wcześniej oczekiwano. Wskaźniki PMI strefy euro wzrosły w lipcu bardziej niż oczekiwano, wskazując na wzrost. PMI dla przemysłu wzrósł o 2020 punktu do 3.7 punktu, podczas gdy PMI dla usług wzrósł o prawie siedem punktów do 51.1, najwyższego poziomu od połowy 55.1 roku. Poprawa odzwierciedla złagodzenie środków blokujących i coraz częstsze ponowne otwieranie firm w całym regionie. Wydaje się, że popyt wzrósł, ponieważ odnotowano wzrost napływu nowych zamówień po raz pierwszy od lutego. Ponadto oczekiwania co do przyszłej produkcji w lipcu nadal się poprawiały, osiągając najwyższy poziom od pięciu miesięcy zarówno w sektorze produkcyjnym, jak i usługowym. Zarówno Niemcy, jak i Francja odnotowały solidne wzrosty wskaźników PMI, cofając się na terytorium ekspansji. Warto zauważyć, że niemiecki PMI dla usług wzrósł o 2018 punktu do 9.4, podczas gdy PMI dla przemysłu wzrósł do 56.7.
Globalny Outlook
CPI w Australii • wtorek
Główny wskaźnik CPI w Australii wzrósł w najszybszym tempie od drugiego kwartału 2 roku. Inflacja w I kwartale wzrosła do 2014% rok do roku, powracając do docelowego przedziału 1-2.2% australijskiego Banku Rezerwy (RBA). Do wzrostu przyczyniły się duże podwyżki cen warzyw (+2%), produktów farmaceutycznych (+3), wykształcenia średniego (+9.1%) i tytoniu (+5.1%). Mimo solidnego odczytu w I kwartale, niektórzy analitycy oczekują, że ceny za II kwartał będą obciążone ostrym spadkiem cen ropy i słabym globalnym popytem.
Perspektywy dla całej australijskiej gospodarki pozostają niepewne i prawdopodobnie będą zależeć od zdolności rządu australijskiego do powstrzymania nowej epidemii COVID-19, która pojawiła się na najbardziej zaludnionych obszarach kraju. Nadal poszukujemy Australii, która wejdzie w pierwszą recesję od początku lat dziewięćdziesiątych.
Poprzedni: 2.2% Konsensus: -0.5% (rok do roku)
PKB Meksyku • czwartek
Gospodarka Meksyku załamała się w pierwszym kwartale 2020 r., ponieważ dystans społeczny i środki blokujące zaważyły na aktywności gospodarczej. I kw. PKB spadł o 1% kwartał do kwartału, po trzech kolejnych spadkach w 1.2 r., co oznacza pierwszy pełny spadek od 2019 r. Gospodarka meksykańska od kilku lat znajduje się pod presją, ale rozprzestrzenianie się COVID-2009 nasiliło spowolnienie. Wzrost PKB w II kwartale prawdopodobnie będzie jeszcze gorszy. Chociaż dane o aktywności i nastrojach pozostają ponure i prawdopodobnie wpłyną na ogólny wzrost, administracja AMLO odmówiła wdrożenia jakichkolwiek znaczących pakietów wydatków w celu wsparcia gospodarki. Biorąc pod uwagę ograniczoną reakcję Meksyku na bodźce fiskalne i zakłócenia związane z COVID-19, obniżyliśmy naszą prognozę PKB dla Meksyku i teraz oczekujemy, że meksykańska gospodarka skurczy się o 2% na cały rok 19.
Poprzedni: -1.2% (kwartał do kwartału)
PKB strefy euro • Piątek
W miarę nasilania się COVID-19 i egzekwowania przez rządy ścisłej blokady i środków zdystansowania społecznego we Włoszech, Niemczech, Francji i Hiszpanii, strefa euro doświadczyła gwałtownego skurczenia się w I kwartale 1 r., spadając o 2020% kwartał do kwartału. PKB Niemiec spadł o 3.6%, podczas gdy Francja, Hiszpania i Włochy spadły o około 2.2% lub więcej. Jednak perspektywy dla gospodarki strefy euro są bardziej zachęcające, ponieważ liczba nowych przypadków COVID-5 nadal się stabilizuje, a wskaźniki aktywności i zaufania wskazują na mniejszy spadek w II kw. 19 r. niż wcześniej oczekiwano. Badania zaufania odbiły się bardziej niż oczekiwano w czerwcu, podczas gdy dane o aktywności fizycznej również poprawiły się bardziej niż oczekiwano, a majowa sprzedaż detaliczna wzrosła o 2% w ujęciu miesięcznym, co stanowi największy wzrost od początku serii w 2020 roku. Biorąc pod uwagę zachęcające wydarzenia, teraz oczekujemy mniejszy spadek PKB w II kwartale i szybsze odbicie PKB w III kwartale. Skorygowaliśmy również naszą perspektywę na cały rok 17.8 i teraz prognozujemy mniejszy spadek PKB o 1999% w porównaniu do spadku o 2%, który widzieliśmy wcześniej.
Poprzedni: -3.6% Wells Fargo: -10% Konsensus: -12% (kwartał do kwartału)
Punkt widzenia
Watch Rate
FOMC: Forward Guidance czy YCC?
Na ostatnim posiedzeniu 10 czerwca Federalny Komitet Otwartego Rynku zasadniczo zobowiązał się zrobić wszystko, aby ożywić amerykańską gospodarkę. Od tego czasu wzrost liczby przypadków COVID-19 doprowadził wiele stanów do wstrzymania lub, w niektórych przypadkach, wycofania planów ponownego otwarcia. Decydenci Fed zrezygnowali z faktu, że gdy w całym kraju pojawia się nowa ostrożność, niedawna poprawa danych gospodarczych może okazać się ulotna.
Pomimo załamywania rąk w związku z nadchodzącym skutkami zwiększonej liczby przypadków w ostatnich tygodniach, dane gospodarcze nie uległy istotnemu osłabieniu, przynajmniej jak dotąd. Fed jest również bliski zakończenia przeglądu swojej strategii, narzędzi i komunikacji, który trwa już nieco ponad rok. Dlatego uważamy, że wszelkie formalne zmiany w polityce w zakresie forward guidance lub kontroli krzywej dochodowości (YCC) są prawdopodobnie przedwczesne na posiedzeniu, które zakończy się w środę.
To powiedziawszy, przyjęcie „wskazówek do przodu” może znaleźć się w kartach na kolejnych spotkaniach w tym roku. Celem forward guidance jest zmiana oczekiwań opinii publicznej co do tego, kiedy FOMC może w końcu zmniejszyć wsparcie, pomagając w obniżeniu długoterminowych stóp procentowych. Forward guidance może przybrać formę zobowiązania FOMC, że nie zmieni kursu do określonej daty (na podstawie kalendarza) lub do momentu, gdy kluczowe zmienne ekonomiczne osiągną określoną wartość (na podstawie progu). Bardziej dorozumiane byłoby użycie „wykresu punktowego” do komunikowania, w jakim kierunku będą zmierzać stopy procentowe w ciągu najbliższych kilku lat w ramach „odpowiedniej polityki pieniężnej”.
Kontrola krzywej dochodowości to kolejny pomysł, który jest poważnie rozważany, choć również wątpimy, czy zostanie on wdrożony na tym spotkaniu. Mimo to, w ostatnich tygodniach wielu mówców z Fed zachwalało zalety YCC. Przyniosła pewne pożądane rezultaty polityczne w gospodarkach, w których została wypróbowana. Ograniczanie rentowności na przednim końcu krzywej à la Bank Rezerw Australii może służyć jako przedłużenie forward guidance, jednocześnie pomagając utrzymać nachylenie krzywej dochodowości w górę. Przede wszystkim YCC może doprowadzić do wolniejszej ekspansji bilansu banku centralnego.
Analizy rynku kredytowego
Samorządy stanowe i lokalne wciąż walczą
Podczas gdy instrumenty płynnościowe Rezerwy Federalnej i ogólna poprawa nastrojów związanych z ryzykiem zmniejszyły zmienność na rynku obligacji komunalnych, wiele stanowych i lokalnych rządów nadal stoi przed wyzwaniami.
Niedobór dochodów i zwiększone wydatki wywarły presję na rządy i agencje, aby finansowały operacje. Na przykład nowojorski Metropolitan Transportation Authority (MTA) boryka się z czteroletnim deficytem w wysokości 16.2 miliarda dolarów z powodu spadku liczby pasażerów związanych z COVID-19, zwiększonych kosztów związanych z dezynfekcją transportu publicznego i spadku dochodów podatkowych.
MTA lobbuje o dodatkowe 10.4 miliarda dolarów federalnej ulgi w związku z COVID-19 w każdym nadchodzącym projekcie ustawy stymulacyjnej, aby sprostać deficytom operacyjnym w tym i przyszłym roku, jednocześnie mierząc się z cięciami budżetowymi do 350 milionów dolarów. Podobnie państwa dążą do finansowania swoich zobowiązań na wiele sposobów. Illinois, pierwszy stan, który pożyczył od Miejskiego Instrumentu Kredytowego Rezerwy Federalnej (MLF), był w stanie pożyczyć 1.2 miliarda dolarów na poziomie 3.82% po tym, jak majowa oferta nie przyniosła niższych stóp procentowych od prywatnych inwestorów.
Jednak wpływy do Funduszy Inwestycyjnych Obligacji Komunalnych były pozytywne dla potencjalnych emitentów. Po osiągnięciu dołka pod koniec marca, emisja komunalna również stale rosła, ponieważ rentowności obligacji o ratingu od A do AAA spadły. Spread między obligacjami BBB i A poszerzył się w kwietniu i utrzymuje się, co będzie dodatkowym wyzwaniem dla rządów i agencji stojących w obliczu obniżki ratingów w wyniku kryzysu.
Temat tygodnia
COVID-19 wisi na dużym rynku mieszkaniowym
Kryzys COVID-19 pogłębił nierównowagę na rynku mieszkaniowym. Naród przetrwał rekordowe spadki zatrudnienia do marca i kwietnia, ponieważ ludzie zostali w domu, aby ograniczyć rozprzestrzenianie się wirusa, a nieistotne firmy zostały zamknięte. Chociaż rynek pracy zaczął się poprawiać, pełne ożywienie jest dalekie, a ogólnie słabe warunki zatrudnienia ograniczają popyt na wynajem. Co więcej, dotychczasowa utrata miejsc pracy była skoncentrowana wśród pracowników godzinowych w branży rozrywkowej i hotelarskiej oraz handlu detalicznego, którzy nieproporcjonalnie często są najemcami. Równie niepokojąca jest strona podaży. W ciągu ostatniej dekady nastąpił boom w budowie nowych mieszkań, skoncentrowany na kilku gęsto zabudowanych obszarach miejskich na głównych rynkach wejściowych i szybko rosnących rynkach wtórnych. Chociaż nowy rozwój zaczął się wycofywać, wiele z tych rynków czeka fala nowej podaży, ponieważ główne projekty zostaną ukończone w tym roku.
Rosnąca nierównowaga między podażą a popytem zaczyna odbijać się na czynszach. Według danych CoStar od początku kryzysu COVID-19 właściciele na wielu największych rynkach mieszkaniowych obniżają czynsze. Trend ten jest najbardziej widoczny na stosunkowo drogich rynkach San Francisco, Nowego Jorku i Los Angeles. Czynsze wzrosły w Dallas-Fort Worth, Charlotte i Nashville. Jeszcze przed kryzysem zdrowia publicznego obszary te od dawna były beneficjentami mieszkańców i firm uciekających z obszarów o wysokich kosztach, co obecnie wspiera czynsze. Czynsze za mieszkania w Miami, gdzie przypadki COVID-19 wciąż rosną, wydają się spadać. Miami odnotowało rekordową liczbę dostarczonych jednostek w ciągu ostatnich trzech lat, a kolejne są w drodze. Oprócz nawisu podaży, gospodarka Miami jest częściowo napędzana przez zubożałe sektory handlu międzynarodowego i turystyki, co oznacza, że popyt będzie prawdopodobnie powoli powracał.
Trudne czasy dla właścicieli mieszkań prawdopodobnie utrzymają się jeszcze przez jakiś czas. Odbicie wzrostu zatrudnienia w ostatnich miesiącach prawdopodobnie już osłabło. Choć budowa nowych mieszkań z pewnością będzie zwalniać, w nadchodzących miesiącach ma być oddany zalew nowych mieszkań. Spodziewamy się, że wskaźnik pustostanów wzrośnie w przyszłym roku i oczekujemy kontynuacji spowolnienia wzrostu czynszów, przy czym najbardziej ucierpią rynki o wyższych kosztach.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


