
Funt szterling pozostaje dziś ogólnie słabszy w związku z obawami dotyczącymi Brexitu. Jednak na razie frank szwajcarski jest najwyraźniej gorszy, spadając przez krótkoterminowy poziom wsparcia w stosunku do dolara. Z drugiej strony, jen i dolar pozostają niezmienne na mieszanych rynkach azjatyckich. Jen nie jest zbytnio zaniepokojony danymi, które pokazały głębsze niż szacowano spowolnienie gospodarcze w II kwartale. Zamiast tego oczy zwrócone są na to, kto będzie następnym japońskim premierem. Dolar australijski również próbuje się odbić, ale wzrost jest ograniczany przez dane o warunkach biznesowych.
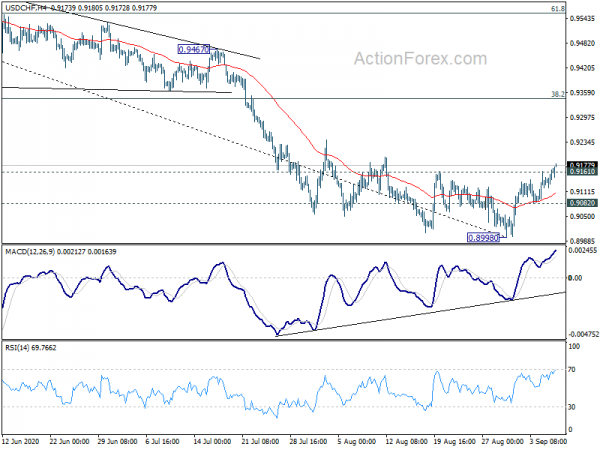
Technicznie rzecz biorąc, przełamanie oporu na poziomie 0.9161 na USD/CHF sugeruje krótkoterminowe minimum na poziomie 0.8998. Para powinna być na dobrej drodze do silniejszego odbicia. Jednak nadal musielibyśmy zobaczyć większy przełom na parach dolarowych, aby potwierdzić dynamikę dolara. Poziomy, które należy obserwować, obejmują wsparcie 1.1762 w EUR/USD i wsparcie 1.3053 w GBP/USD.
W Azji Nikkei rośnie obecnie o 0.51%. HSI w Hongkongu spadł o -0.57%. China Shanghai SSE spada o -0.34%. Singapore Strait Times wzrósł o 0.30%. Rentowność 10-letnich obligacji JGB w Japonii spadła o -0.00-37 do 0.038.
Warunki biznesowe NAB w Australii spadły do -6, ponieważ zatrudnienie uległo pogorszeniu
Australia NAB Business Confidence poprawiła się do -8 w sierpniu, w porównaniu z -14. Jednak warunki biznesowe spadły z 6 do -0. Wszystkie składniki warunków pogorszyły się, handel spadł z 1 do -2, rentowność spadła z 1 do -3, zatrudnienie spadło z -2 do -13.
Alan Oster, główny ekonomista Grupy NAB, powiedział, że słabość warunków była „głównie spowodowana pogorszeniem wskaźnika zatrudnienia – co sugeruje, że chociaż gospodarka ogólnie zaczęła się otwierać, rynek pracy wciąż słabnie”. Pogorszenie było również „powszechne we wszystkich stanach”, co sugeruje, że „wirus nadal stanowi zagrożenie wszędzie, nie tylko w stanach, w których obowiązują znaczne środki ograniczające”. Zaufanie również „pozostaje kruche”, nadal negatywne. „nadal będzie pod wpływem wiadomości dotyczących wirusa”
„Biorąc pod uwagę samą skalę spadku aktywności w drugim kwartale i późniejsze blokady w Wiktorii, prawdopodobne jest, że zobaczymy przedłużające się ożywienie i wzrost stopy bezrobocia, zanim sytuacja się poprawi. Decydenci polityczni zapewnili bezprecedensowe wsparcie – ale uważamy, że będzie potrzeba więcej. Pomogłoby to przedsiębiorstwom i gospodarce w szybszym ożywieniu, a koncentracja mogła ponownie skupić się na wzroście” – dodał Oster.
Spadek PKB Japonii w drugim kwartale zakończył się na poziomie -2% kw/kw, -7.9% w ujęciu rocznym
Spadek PKB Japonii w II kw. został zrewidowany w dół do -2% kw/kw, z -7.9% kw/kw. W ujęciu rocznym PKB skurczył się o -7.8% wobec wstępnego odczytu -28.1%. Deflator PKB został sfinalizowany na poziomie 27.8% r/r. W lipcu zarobki gotówkowe z pracy spadły o -1.3% r/r, wobec oczekiwań na poziomie -1.3% r/r. Wydatki gospodarstw domowych spadły o -1.6% r/r, wobec oczekiwań na poziomie -7.6% r/r. Nadwyżka na rachunku obrotów bieżących zawęziła się do 3.7 tys. JPY. Kredyty bankowe wzrosły w sierpniu o 0.96% r/r wobec oczekiwań na poziomie 6.7% r/r.
Minister gospodarki Yasutoshi Nishimura powiedział, że „gospodarka była w ciężkim stanie w kwietniu i czerwcu, ponieważ celowo wstrzymaliśmy działalność w celu powstrzymania koronawirusa”. Niemniej jednak „ostatnio wykazywał oznaki ożywienia”.
„Widzi się pewne pozytywne wydatki firm na dostosowanie się do nowego stylu życia, takie jak nakłady inwestycyjne na zwiększenie mocy produkcyjnych, wydatki na sprzęt telekomunikacyjny” – dodał. Z drugiej strony „dochody gospodarstw domowych rosną, więc gospodarka prawdopodobnie będzie nadal się ożywiać, ale musi obserwować wpływ na ponowny wzrost liczby infekcji, wysokie temperatury na konsumpcję”.
BoE Haldane jest odrobinę większym optymistą niż jego koledzy z RPP
Główny ekonomista BoE Andy Haldane powiedział, że jest „prawdopodobnie odrobinę większym optymistą” jeśli chodzi o gospodarkę niż jego koledzy z RPP. „W tej chwili dominująca narracja jest nieco bardziej ponura, niż moim zdaniem uzasadniają to dane” – stwierdził. „Mam nadzieję, że jestem bardziej otwarty na to, co nas czeka, zarówno pod względem gospodarczym, jak i politycznym”.
Haldane dodał, że „nie docenia się powrotu do zdrowia”. Gospodarka „odbiła się”, ponieważ „konsumenci udowodnili, że są niezwykle odporni i przystosowawczy, podobnie jak przedsiębiorstwa”. Ostrzegł także, że pesymizm dotyczący gospodarki i utraty miejsc pracy może „ryzykować samorealizacją, a wówczas zostaniesz wciągnięty w jakiś wir oczekiwań”.
Patrząc przed siebie
Opublikowany zostanie bilans handlowy Niemiec, bilans handlowy Francji i sprzedaż detaliczna Włoch. Przedstawiona zostanie także rewizja PKB w strefie euro za II kwartał. Kalendarz amerykański pozostanie dziś pusty.
Outlook dzienny USD / CHF
Dzienne czopy: (S1) 0.9132; (P) 0.9151; (R1) 0.9181; Jeszcze…
Przełamanie oporu na USD/CHF przy 0.9161 powinno potwierdzić krótkoterminowe minimum na poziomie 0.8998, przy zwyżkowych warunkach konwergencji w 4-godzinnym MACD. Nastawienie śróddzienne powróciło na plus dla 55-dniowej EMA (obecnie na poziomie 0.9230) i powyżej. Taki wzrost jest obecnie postrzegany jako ruch korekcyjny i dlatego zwracalibyśmy uwagę na przełamanie zniesienia w okolicach 38.2% z 0.9901 do 0.8998 przy 0.9343. Z drugiej strony, niewielkie wsparcie poniżej 0.9082 spowoduje powrót nastawienia w dół i zamiast tego ponowne przetestowanie dołka na poziomie 0.8998.
W szerszej perspektywie spadek z 1.0237 jest postrzegany jako trzecia noga formacji z 1.0342 (dołek w 2016 r.), Która wciąż się wydłuża. Utrzymanie się handlu poniżej prognozy 100% na poziomie 1.0342 do 0.9186 z 1.0237 przy 0.9081 utoruje drogę do projekcji 138.2% na poziomie 0.8639. Z drugiej strony przełamanie oporu na 0.9376 jest pierwszą oznaką średniookresowego dna.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 23:01 | GBP | Monitor sprzedaży detalicznej BRC r / r sierpień | 4.70% | 4.30% | ||
| 23:30 | JPY | Zarobki gotówkowe z pracy r/r lip | -1.30% | -1.60% | -2.00% | |
| 23:30 | JPY | Wydatki gospodarstw domowych R/R Lip | -7.60% | -3.70% | -1.20% | |
| 23:50 | JPY | Kredyty bankowe r/r sie | 6.70% | 6.30% | 6.30% | 6.40% |
| 23:50 | JPY | PKB Q / Q Q2 F | -7.90% | -8.10% | -7.80% | |
| 23:50 | JPY | Deflator PKB Y / Y Q2 F | 1.30% | 1.50% | 1.50% | |
| 23:50 | JPY | Rachunek bieżący (JPY) lip | 0.96T | 1.44T | 1.05T | |
| 1:30 | AUD | NAB Business Confidence Sie | -8 | -14 | ||
| 1:30 | AUD | Warunki biznesowe NAB sie | -6 | 0 | ||
| 5:00 | JPY | Ankieta Eco Watchers: Aktualny sierpień | 41 | 41.1 | ||
| 6:00 | EUR | Niemcy Bilans handlowy (EUR) lip | 14.9B | 14.5B | ||
| 6:45 | EUR | Bilans handlowy Francji (EUR) lip | -7.0B | -8.0B | ||
| 8:00 | EUR | Włochy Sprzedaż detaliczna M/M Lip | 1.10% | 12.10% | ||
| 9:00 | EUR | PKB strefy euro Q / Q Q2 F | -12.10% | -12.10% | ||
| 9:00 | EUR | Zmiana zatrudnienia w strefie euro Q / Q Q2 F. | -2.80% | -2.80% | ||
| 10:00 | USD | Indeks optymizmu biznesowego NFIB Aug | 98 | 98.8 |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


