
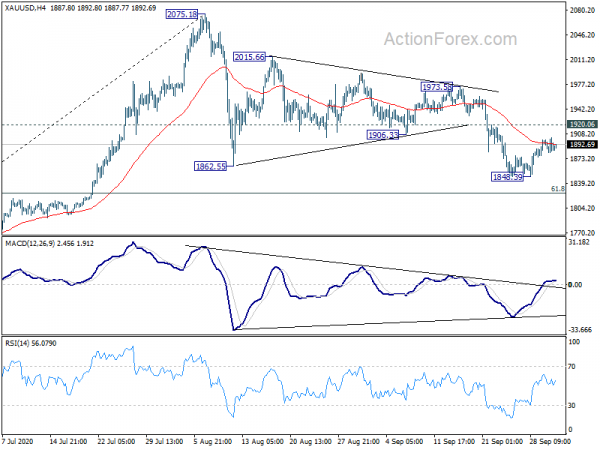
Dolar i jen są generalnie słabe w Azji, po nocnej presji związanej z powrotem na rynki obarczone ryzykiem. Amerykańskie akcje wzrosły, ponieważ sekretarz skarbu Steven Mnuchin „poczynił duże postępy w wielu obszarach” wraz z przewodniczącą Izby Reprezentantów Nancy Pelosi w sprawie nowych bodźców. Jednak od większości w Senacie, Mitcha McConnella, pojawiło się również sprzeczne przesłanie, że obie strony pozostają „daleko od siebie”. Wzrosty indeksów w USA nie były właściwie zbyt przekonujące, gdyż zamknęły się dopiero w okolicach połowy wczorajszego przedziału. Fokus ponownie tymczasowo odwróci się od polityki w stronę danych ekonomicznych.
Technicznie rzecz biorąc, pojawia się coraz więcej sygnałów świadczących o tym, że dolar zakończył już krótkoterminowe odbicie. Jednak nadal wolelibyśmy zobaczyć wyraźne przełamanie oporu 1.1752 na EUR/USD, aby dać nam więcej pewności co do tego przypadku. Podobnie, EUR/JPY również musiałby zdecydowanie pokonać opór przy 124.31, jeśli rynki rzeczywiście wracają do trybu ryzyka. W idealnej sytuacji, w przypadku większej słabości dolara, złoto utrzymałoby się powyżej 4 godzin 55 EMA, z pewnym przyspieszeniem wzrostowym przez opór 1920.06.
Obecnie w Azji Nikkei jest płaski. Rentowność 10-letnich JGB spadła o -0.005 do poziomu 0.015. Singapore Strait Times rośnie o 1.25%. Chiny i Hongkong są na wakacjach. W nocy DOW wzrósł o 1.20%. S&P 500 wzrósł o 0.83 proc. NASDAQ wzrósł o 0.74%. Rentowność 10-letnich obligacji wzrosła z 0.032 do 0.677.
Indeks dużych producentów czołgów japońskich w Japonii poprawił się z najniższych od 11 lat
Japan BoJ Tankan Large Manufacturers Index wzrósł do -27 w III kwartale, w porównaniu z -3, ale nie uwzględniono oczekiwań -34. Perspektywy dla dużej produkcji wzrosły do -23, w porównaniu z -17, zgodnie z oczekiwaniami. Indeks dużych przedsiębiorstw pozaprzemysłowych wzrósł do -27, z -12, nie spełnił oczekiwań na poziomie -17. Perspektywy nieprodukcyjne wzrosły do -9, w porównaniu z -11, nie spełniły oczekiwań -14. Całkowite nakłady inwestycyjne przemysłu wzrosły o 9%, nieco powyżej oczekiwań na poziomie 1.4%.
Poprawa nastrojów dużych producentów została pozytywnie przyjęta, biorąc pod uwagę, że w II kwartale indeks osiągnął najniższy poziom od 11 lat. Ale odbicie jest rozczarowujące, ponieważ utrzymuje się niepewność związana z pandemią. Pojawia się coraz więcej apeli o dodatkowe bodźce fiskalne ze strony nowego premiera Yoshihide Suga. Lider partii rządzącej Natsuo Yamaguchi wskazał wcześniej, że rząd rozważa dodanie pakietu wydatków na dużą skalę.
Produkcja PMI dla Japonii zakończyła się na poziomie 47.7, a pogorszenie koniunktury straciło na intensywności
Wskaźnik PMI dla przemysłu dla Japonii został zakończony we wrześniu na poziomie 47.7, w porównaniu z 47.3 w sierpniu. To najwyższy poziom od lutego, ale nadal jest to odczyt skurczowy. Nastąpił wolniejszy spadek produkcji i nowych zamówień, podczas gdy oczekiwania biznesowe nadal się poprawiały.
Tim Moore, dyrektor ekonomiczny w IHS Markit, powiedział: „We wrześniu w japońskim sektorze produkcyjnym utrzymywały się słabe warunki biznesowe, ale pojawiły się oznaki, że spowolnienie straciło na intensywności. Ostatnie spadki produkcji i nowych zamówień były najwolniejsze od pierwszego kwartału 2020 r. I znacznie słabsze niż zaobserwowano wcześniej podczas pandemii. Niektórzy producenci zauważyli, że zmiana w sprzedaży eksportowej do klientów w innych krajach Azji pomogła zrównoważyć część słabości popytu w Europie i Stanach Zjednoczonych.
„Najbardziej zachęcającym aspektem najnowszego badania było trwałe odbicie optymizmu biznesowego w porównaniu z najniższym poziomem obserwowanym w kwietniu. Ponad dwa razy więcej producentów planuje zwiększyć produkcję w ciągu najbliższych 12 miesięcy niż ci, którzy prognozują spadek, co podniosło ankietową miarę oczekiwań biznesowych do najwyższego poziomu od maja 2018 r. ”.
Produkcja AiG w Australii spadła do 46.7, co jest podatne na okresowe spadki ożywienia
Australia AiG Performance of Manufacturing Index spadł do 46.7 we wrześniu, z 49.3. Victoria odnotowała najsłabszy wynik, spadek z -6.4 do 37.6 z powodu ograniczeń na czwartym etapie. Jednak spadek odnotowano również w Nowej Południowej Walii, z -6.7 do 44.3 i Queensland, z -3.8 do 43.3. Patrząc na więcej szczegółów, produkcja spadła z -3.3 do 50.1. Zatrudnienie spadło o -2.5 do 47.7. Nowe zamówienia spadły z -1.5 do 45.1. Eksport spadł z -5.7 do 46.5. Średnia płaca wzrosła z 1.5 do 52.3.
Dyrektor generalny Ai Group, Innes Willox, powiedział: „Rozczarowujący spadek produkcji i spadek zatrudnienia we wrześniu w odpowiednim momencie przypomina, że wychodzenie z kryzysu COVID-19, przynajmniej w jego początkowej fazie, będzie niepewne i podatne na okresowe niepowodzenia … Istnieje wyraźna potrzeba dalszych bodźców fiskalnych w budżecie federalnym na przyszły tydzień, aby pomóc odbudować zaufanie, które jest potrzebne, aby firmy inwestowały i wydawały wydatki gospodarstw domowych ”.
Patrząc przed siebie
Szwajcarski CPI i SVME zostaną opublikowane podczas sesji europejskiej. Strefa euro opublikuje końcowe PMI dla przemysłu i PPI. Wielka Brytania opublikuje również PMI dla produkcji. W centrum uwagi będą dane z USA w dalszej części dnia, w tym dochody i wydatki osobiste wraz z inflacją PCE, liczbą nowych bezrobotnych i indeksem przemysłowym ISM.
Codzienne prognozy EUR / USD
Dzienne czopy: (S1) 1.1686; (P) 1.1721; (R1) 1.1756; Jeszcze…..
Baza dnia w EUR/USD pozostaje neutralna, z naciskiem na wsparcie przy 1.1752, które zmieniło się w opór. Decydujące wybicie będzie argumentować, że wycofanie korekcyjne zostało zakończone. Nastawienie w ciągu dnia zostanie odwrócone na plus dla retestu 1.2011. Z drugiej strony, przełamanie 1.1612 przedłuży spadek z krótkoterminowego szczytu z 1.2011 do 38.2% zniesienia z 1.0635 do 1.2011 na poziomie 1.1485.
W szerszej perspektywie wzrost z 1.0635 jest postrzegany jako trzecia noga wzoru z 1.0339 (najniższy poziom 2017). Dalszy wzrost rajdowy powinien być postrzegany jako następny wzrost oporu na poziomie 1.2555 (38.2% zniesienie z 1.6039 do 1.0339 przy 1.2516). Ten przypadek pozostanie uprzywilejowany, dopóki opór obrócony o 1.1422 utrzymuje się.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 22:30 | AUD | Wyniki AiG indeksu Mfg Sep | 46.7 | 49.3 | ||
| 23:50 | JPY | Wielki indeks produkcyjny Tankan Q3 | -27 | -23 | -34 | |
| 23:50 | JPY | Indeks nieprodukcyjny Tankana Q3 | -12 | -9 | -17 | |
| 23:50 | JPY | Perspektywy dla dużych produkcji Tankan Q3 | -17 | -17 | -27 | |
| 23:50 | JPY | Perspektywa nieprodukcyjna Tankan Q3 | -11 | -9 | -14 | |
| 23:50 | JPY | Tankan Large All Industry Capex Q3 | 1.40% | 1.30% | 3.20% | |
| 00:30 | JPY | Produkcja PMI Sep F | 47.7 | 47.3 | 47.3 | |
| 06:30 | CHF | Rzeczywista sprzedaż detaliczna r / r Aug | 4.50% | 4.10% | ||
| 06:30 | CHF | CPI M / M Wrzesień | 0.00% | 0.00% | ||
| 06:30 | CHF | CPI Y / Y Wrzesień | -0.70% | -0.90% | ||
| 07:30 | CHF | SVME PMI wrz | 53.4 | 51.8 | ||
| 07:45 | EUR | Włochy PMI dla przemysłu Sep | 53.5 | 53.1 | ||
| 07:50 | EUR | Francja Manufacturing PMI Sep F | 50.9 | 50.9 | ||
| 07:55 | EUR | Francja Manufacturing PMI Sep F | 56.6 | 56.6 | ||
| 08:00 | EUR | Bezrobocie we Włoszech Aug | 10.20% | 9.70% | ||
| 08:00 | EUR | Strefa euro PMI Sep | 53.7 | 53.7 | ||
| 08:30 | GBP | Produkcja PMI Sep F | 54.3 | 54.3 | ||
| 09:00 | EUR | Strefa bezrobocia w strefie euro Sierpień | 8.10% | 7.90% | ||
| 09:00 | EUR | Strefa euro PPI M / M sierpień | 0.70% | 0.60% | ||
| 09:00 | EUR | Strefa euro PPI Y / Y sie | -2.10% | -3.30% | ||
| 11:30 | USD | Praca w Challengerze zmniejsza się RR Sep | 116.50% | |||
| 12:30 | USD | Dochód osobisty M / M sierpień | -2.30% | 0.40% | ||
| 12:30 | USD | Osobiste wydatki sierpnia | 0.70% | 1.90% | ||
| 12:30 | USD | Indeks cen PCE M / M Sie | 0.30% | |||
| 12:30 | USD | Indeks cen PCE r / r Aug | 1% | |||
| 12:30 | USD | Indeks cen podstawowych PCE M / M Aug | 0.30% | 0.30% | ||
| 12:30 | USD | Indeks cen podstawowych PCE r / r Aug | 1.40% | 1.30% | ||
| 12:30 | USD | Wstępne roszczenia dla bezrobotnych (wrz 25) | 850 tysięcy | 870 tysięcy | ||
| 13:30 | CAD | Produkcja PMI Wrzesień | 55.1 | |||
| 13:45 | USD | Produkcja PMI Sep F | 53.5 | 53.5 | ||
| 14:00 | USD | ISM PMI dla przemysłu Sep | 56 | 56 | ||
| 14:00 | USD | Ceny produkcji ISM zapłacone Sep | 59 | 59.5 | ||
| 14:00 | USD | Indeks zatrudnienia w przemyśle ISM wrzesień | 46.4 | |||
| 14:00 | USD | Wydatki budowlane M / M sierpień | 0.80% | 0.10% | ||
| 14:30 | USD | Przechowywanie gazu ziemnego | 66B |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


