
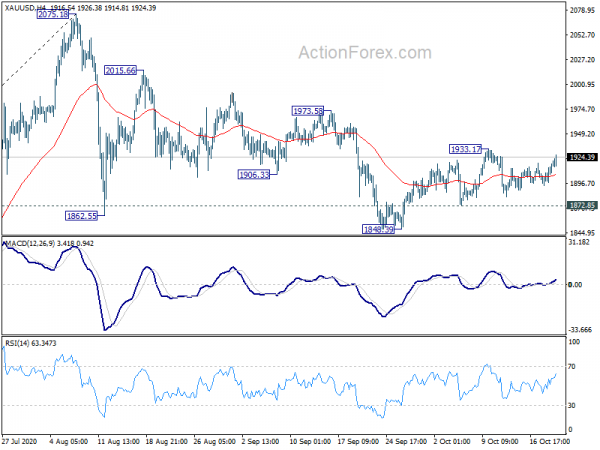
Dolar gwałtownie traci dzisiaj wraz z amerykańskimi obligacjami skarbowymi. Rentowność 10-letnich obligacji przekracza poziom 0.8%, ale nie stanowi to wsparcia dla dolara. Zamiast tego, w dość nietypowy sposób, w tym samym czasie jen gwałtownie rośnie. Kontrakty terminowe na akcje są po prostu stabilne. Mówi się o odnowionej nadziei na porozumienie stymulacyjne. Podejrzewamy jednak, że pewne fundusze wycofują się z USA ze względu na niepewność polityczną związaną ze zbliżającymi się wyborami prezydenckimi. Na dzień dzisiejszy dolar kanadyjski jest drugim najsłabszym, po dolarze. Najsilniejszy jest funt szterling, następnie Kiwi i jen.
Technicznie rzecz biorąc, mocne przełamanie wsparcia dla USD/JPY na poziomie 104.94 ponownie ożywia krótkoterminową niedźwiedzią tendencję, co sugeruje, że większy trend spadkowy powraca do dołka na poziomie 104.00. Wreszcie, para GBP/USD również przełamała byczy zakres, dzięki odrzuceniu kursu EUR/GBP przez opór na poziomie 0.9162. Zobaczymy, czy Złotu uda się przebić przez rok 1933.17/XNUMX, aby uchwycić ogólną niedźwiedzią tendencję dolara.
W Europie indeks FTSE traci obecnie -1.36%. DAX traci -0.76%. CAC spadł o -0.95%. Rentowność niemieckich obligacji 10-letnich wzrosła o 0.0085 do -0.595, ponownie powyżej -0.6. Wcześniej w Azji Nikkei wzrósł o 0.31%. HSI w Hongkongu wzrósł o 0.75%. SSE w Chinach w Szanghaju spadła o -0.09%. „Cieśnina Singapurska” spadła o -0.12%. Rentowność japońskich 10-letnich JGB wzrosła z 0.0095 do 0.034.
CPI w Kanadzie wzrósł we wrześniu do 0.5%, sprzedaż detaliczna wzrosła w sierpniu jedynie o 0.4%.
CPI w Kanadzie wzrósł we wrześniu do 0.5% rok do roku, w porównaniu z 0.1% rok do roku, powyżej oczekiwań na poziomie 0.4% rok do roku. Wspólny CPI pozostał na niezmienionym poziomie 1.5% r/r. Mediana CPI również nie uległa zmianie i wyniosła 1.9% r/r. Obcięty CPI nieznacznie wzrósł o 0.1% do 1.8% r/r.
Sprzedaż detaliczna wzrosła w sierpniu o 0.4% w ujęciu miesięcznym do 53.2 mld CAD, co było wynikiem niższym od oczekiwań na poziomie 1.0% w ujęciu miesięcznym. To jednak czwarty z rzędu miesięczny wzrost od rekordowego spadku w kwietniu. Sprzedaż ex-samochodów wzrosła o 0.4% m/m, nie spełniła oczekiwań na poziomie 0.9% m/m.
BoE Ramsden: Ujemne stopy z pewnością znajdują się w zestawie narzędzi do potencjalnego wykorzystania w przyszłości
W przemówieniu zastępca gubernatora BoE Dave Ramsden mówił o „zestawie narzędzi polityki pieniężnej w Wielkiej Brytanii”. QE jest „skutecznym narzędziem” stymulowania popytu od 11 lat jego stosowania w Wielkiej Brytanii. Pozostało „prześwit” i jest to „wypróbowane i przetestowane narzędzie” jako „obecnie marginalne narzędzie polityki”. Forward Guide to kolejne narzędzie, które obecnie „odzwierciedla utrzymującą się niepewność” i oznacza, że „ciężar dowodu w przypadku przyszłego zacieśnienia polityki pieniężnej jest wysoki”.
Powtórzył również, że obecnie ujemne stopy procentowe mogą być „mniej skutecznym narzędziem stymulowania gospodarki”. Ale „z pewnością znajdują się one w zestawie narzędzi do potencjalnego wykorzystania w przyszłości”. W swoich obszarach odpowiedzialności Ramsden pracuje nad „zapewnieniem, że wszystkie nasze systemy będą w stanie w razie potrzeby obsłużyć ujemne stopy procentowe”.
W tych niepewnych czasach i mając do czynienia z szeregiem zagrożeń związanych z Covidem, Brexitem i szerszym rozwojem geopolitycznym, RPP jest jasna, że zakres działań, które można podjąć, pozostaje poddawany przeglądowi” – dodał. „Przystępuję do naszych nadchodzących spotkań z przekonaniem, że jesteśmy wyposażeni w skuteczny zestaw narzędzi, który mamy w swojej skrzynce narzędziowej”.
CPI w Wielkiej Brytanii wzrósł we wrześniu do 0.5% r/r, bazowy CPI do 1.3% r/r
CPI w Wielkiej Brytanii przyspieszył we wrześniu do 0.5% r/r, w porównaniu z 0.2% r/r, co było zgodne z oczekiwaniami. Bazowy CPI również wzrósł do 1.3% rok do roku, w porównaniu z 0.9% rok do roku, co było zgodne z oczekiwaniami. RPI wzrósł do 1.1% r/r, w porównaniu z 0.5% r/r, co było zgodne z oczekiwaniami.
Dane wejściowe PPI wyniosły 1.1% m/m, -3.7% r/r wobec oczekiwań na poziomie -0.5% m/m, -5.4% r/r. Produkcja PPI wyniosła -0.1% m/m, -0.9% r/r wobec oczekiwań na poziomie -0.1% m/m, -0.9% r/r. Wskaźnik produkcji PPI wyniósł 0.2% m/m, 0.3% r/r wobec oczekiwań na poziomie 0.0% m/m, -0.4% r/r.
Wiodący indeks Australii Westpac powrócił do średniej sprzed pandemii
Australia Westpac Leading Index wzrósł we wrześniu do -0.48%, w porównaniu z -2.28%. Choć nadal jest ujemny, indeks znajduje się obecnie znacznie powyżej najniższego poziomu odnotowanego w I półroczu, kiedy spadł do znacznie poniżej -1% z powodu szoku wywołanego koronawirusem. Indeks kształtuje się obecnie na poziomie średniej z 5 miesięcy poprzedzających pandemię.
Po decyzji RBA w sprawie stóp procentowych podjętej 3 listopada Westpac w dalszym ciągu oczekuje obniżki zarówno stopy procentowej, jak i docelowej trzyletniej rentowności z 0.25% do 0.10%. Oczekuje się, że RBA wprowadzi otwarte zobowiązanie do wykupu obligacji rządowych i półrządowych z okresem zapadalności do 10 lat.
Sprzedaż detaliczna w Australii spadła we wrześniu o 1.5%.
Według wstępnych szacunków sprzedaż detaliczna w Australii spadła we wrześniu o -1.5% m/m, czyli -448.6 mln AUD. Sprzedaż spadła we wszystkich stanach i terytoriach z wyjątkiem Terytorium Północnego. Wiktoria, która znajdowała się w fazie poważnej izolacji, odnotowała niewielki miesięczny spadek sprzedaży, ale pozostaje jedynym stanem, w którym notowania były poniżej poziomu z tego samego miesiąca ubiegłego roku.
BoJ Sakurai: Powolna inflacja nie jest wyłącznie cechą Japonii
Członek zarządu BoJ Makoto Sakurai zauważył, że ceny w Japonii znajdują się „pod silną presją”, a inflacja „może nie przyspieszyć znacząco” nawet po osiągnięciu dodatniego wzrostu cen. Nie jest to jednak coś „wyjątkowego w Japonii”, ale „wspólny problem” głównych rozwiniętych gospodarek.
Sakurai powtórzył, że zobowiązanie BoJ do utrzymania akomodacyjnego nastawienia polityki pieniężnej odgrywa kluczową rolę we wspieraniu gospodarki. Bank centralny „musi wspierać oczekiwania inflacyjne” i „dopilnować, aby były one na dodatnim poziomie.
„Obecnie instytucje finansowe posiadają wystarczający kapitał, więc nie ma większych obaw co do japońskiego systemu bankowego. Musimy jednak być przygotowani na podjęcie szybkich działań, uważnie obserwując zarówno gospodarkę, jak i system bankowy” – zauważył również.
Outlook USD / JPY Mid-Day
Dzienne czopy: (S1) 105.34; (P) 105.55; (R1) 105.70; Jeszcze…
Silne przełamanie wsparcia USD/JPY na poziomie 104.94 sugeruje, że odbicie od 104.00 zakończyło się trzema falami aż do 106.10. Nastąpiło to po odrzuceniu przez spadek 55-dniowej EMA. Rozwój wskazuje, że większy spadek z 111.71 nie został jeszcze zakończony i może nastąpić jego wznowienie. Nastawienie śróddzienne znów jest na minusie i najpierw ponownie testujemy 104.00. Przełamanie potwierdzi i osiągnie najniższy poziom 101.18. Jednak przełamanie niewielkiego oporu na 105.03 najpierw zmieni nastawienie na neutralne.
W szerszej perspektywie, USD / JPY nadal pozostaje w długoterminowym kanale spadkowym, który rozpoczął się w 118.65 (grudzień 2016). W związku z tym nie ma jeszcze wyraźnych oznak odwrócenia trendu. Trend spadkowy może nadal trwać do poziomu 101.18. Jednak trwałe przełamanie oporu 112.22 powinno potwierdzić zakończenie trendu spadkowego i zmienić perspektywę na wzrostową na 118.65 i więcej.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 23:30 | AUD | Indeks wiodący Westpac M / M Wrzesień | 0.20% | 0.50% | ||
| 06:00 | GBP | CPI M / M Wrzesień | 0.40% | 0.40% | -0.40% | |
| 06:00 | GBP | CPI Y / Y Wrzesień | 0.50% | 0.50% | 0.20% | |
| 06:00 | GBP | Bazowy CPI Y / Y Wrzesień | 1.30% | 1.30% | 0.90% | |
| 06:00 | GBP | RPI Y / Y Wrzesień | 1.10% | 1.10% | 0.50% | |
| 06:00 | GBP | RPI M / M Wrzesień | 0.30% | 0.30% | -0.30% | |
| 06:00 | GBP | Wejście PPI M/M wrzesień | 1.10% | -0.50% | -0.40% | |
| 06:00 | GBP | Dane wejściowe PPI r/r wrzesień | -3.70% | -5.40% | -5.80% | |
| 06:00 | GBP | Wyjście PPI M/M wrzesień | -0.10% | -0.10% | 0.00% | |
| 06:00 | GBP | Wynik PPI r/r wrzesień | -0.90% | -0.90% | -0.90% | |
| 06:00 | GBP | Wyjście rdzenia PPI M/M wrzesień | 0.20% | 0.00% | 0.10% | |
| 06:00 | GBP | Produkcja rdzeniowa PPI r/r wrzesień | 0.30% | -0.40% | 0.00% | |
| 06:00 | GBP | Zadłużenie netto sektora publicznego (GBP) wrzesień | 35.4B | 32.5B | 35.2B | |
| 12:30 | CAD | Nowy Indeks cen mieszkań M / M Wrzesień | 1.20% | 0.30% | 0.50% | |
| 12:30 | CAD | Sprzedaż detaliczna M / M sierpień | 0.40% | 1.00% | 1.10% | |
| 12:30 | CAD | Sprzedaż detaliczna bez samochodów M/M Aug | 0.50% | 0.90% | -0.40% | |
| 12:30 | CAD | CPI M / M Wrzesień | -0.10% | -0.10% | -0.10% | |
| 12:30 | CAD | CPI Y / Y Wrzesień | 0.50% | 0.40% | 0.10% | |
| 12:30 | CAD | CPI Wspólny R/R Wrzesień | 1.50% | 1.50% | 1.50% | |
| 12:30 | CAD | Mediana CPI r/r wrzesień | 1.90% | 1.90% | 1.90% | |
| 12:30 | CAD | CPI obcięty r/r wrzesień | 1.80% | 1.70% | 1.70% | |
| 14:30 | USD | Zapasy ropy naftowej | 0.5M | -3.8M | ||
| 18:00 | USD | Beżowa książka Fed |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


