
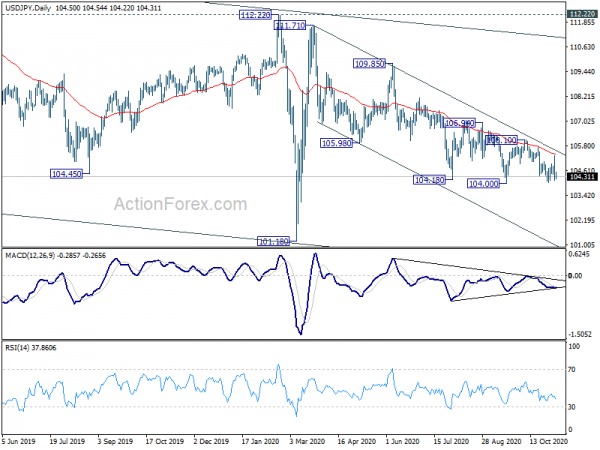
Ruchy na rynkach walutowych w reakcji na wybory w USA były stosunkowo niezdecydowane w porównaniu z silnymi ruchami na giełdach opartymi na ryzyku. Jak dotąd nie widać wyraźnych następstw sprzedaży w dolarach i jenach, podczas gdy waluty towarowe mają trudności z dalszymi wzrostami. Uwaga skupi się teraz w pierwszej kolejności na decyzji dotyczącej polityki pieniężnej BoE, w przypadku której spodziewana jest ekspansja QE. Fed znajdzie się w centrum uwagi później w ciągu dnia, ale bardziej prawdopodobne jest, że nie wydarzy się to niż nie.
Technicznie rzecz biorąc, w dalszym ciągu obserwujemy wsparcie przy 104.00 w USD/JPY. Trwałe wybicie tam potwierdzi wznowienie całego spadku z 111.71. Jakiekolwiek przyspieszenie w dół w stronę wsparcia przy 101.18 może przenieść wyprzedaż dolara gdzie indziej. Jeśli chodzi o inne pary dolarowe, pewne znaczenie miałby opór 1.1880 w EUR/USD i 0.7243 w AUD/USD.
W Azji Nikkei rośnie obecnie o 1.34%. HSI w Hongkongu wzrósł o 2.72%. China Shanghai SSE wzrosła o 0.95%. Singapore Strait Times wzrósł o 2.19%. Rentowność japońskich 10-letnich obligacji JGB spadła o -0.178 do 0.021. W nocy DOW wzrósł o 1.34%. S&P 500 wzrósł o 2.21%. NASDAQ wzrósł o 3.85%. Rentowność 10-latków spadła o -0.114 do 0.768.
NASDAQ i S&P 500 gotowe do wznowienia rekordowego wzrostu w zależności od wyników wyborów
Giełdy w USA zareagowały na wynik wyborów w USA w bardzo byczy sposób. W szczególności NASDAQ zabłysnął wzrostem o 3.85%, podczas gdy S&P 500 również zyskał w ciągu nocy 2.21%. Obydwa indeksy ustawione są na wznowienie bicia rekordów.
Konsolidacja NASDAQ od 12074.06 wydawała się zakończona trzema falami do 10822.557, po dwukrotnym przełamaniu 55-dniowej EMA. Retest 12074.06 będzie można zobaczyć już wkrótce, prawdopodobnie w przyszłym tygodniu. Trwałe wybicie w tym miejscu potwierdziłoby powrót do długoterminowego trendu wzrostowego. Następny cel średnioterminowy jest wstępnie postrzegany jako 61.8% w projekcji od 6631.42 do 12074.06 z 10822.57 przy 14186.12.
Podobny obraz widać na S&P 500. Forma konsolidacyjna 3588.11 mogła zakończyć się trzema falami do 3233.94. Już niedługo będzie można zobaczyć wybicie w górę. Twarde wybicie 3588.11 potwierdzi powrót do długoterminowego trendu wzrostowego. Następny cel to projekcja 61.8% od 2191.86 do 3588.11 z 3233.94 przy 4096.82.
HSI w Hongkongu rośnie w optymizmie w stosunkach USA-Chiny
Giełdy w Hongkongu wyjątkowo dobrze zareagowały na wyniki wyborów w USA, co może wskazywać na optymizm co do przyszłych stosunków USA-Chiny. Zwyżka z tego tygodnia sugeruje, że wzrost z 23124.25 jest trzecią przewagą formacji z 21139.16. Następnym krokiem będzie test oporu 26782.61. Mocne wybicie tam potwierdzi wznowienie całego wzrostu z 21139.16.
Niemniej jednak akcje cenowe od 21139.26 nadal mają raczej charakter korygujący. Mocne przerwanie 55-tygodniowej EMA byłoby oznaką średnioterminowego odwrócenia. Jednak kluczowym poziomem oporu jest długoterminowy opór kanału (obecnie około 27500). Reakcje na ten opór mogą odzwierciedlać rzeczywisty rozwój stosunków USA–Chiny po początkowym okresie miesiąca miodowego.
Nastroje biznesowe ANZ w Nowej Zelandii spadły do -15.6, a perspektywy aktywności również były stabilne
Wstępny odczyt nowozelandzkiego wskaźnika zaufania ANZ Business Confidence w listopadzie wykazał niewielką poprawę do -15.6, w porównaniu z -15.7 w październiku. Perspektywa działalności własnej spadła nieznacznie do 4.6 z 4.7. Patrząc na niektóre szczegóły, zamiary eksportowe poprawiły się z -3 do 3.5. Zamierzenia inwestycyjne spadły z 0.0 do -1.9. Zamiar zatrudnienia wzrósł z -3.3 do -2.5. Oczekiwania inflacyjne wzrosły z 1.4 do 1.38.
ANZ stwierdziło: „Teraz, gdy dotacje do wynagrodzeń dobiegły końca, a stracone przez turystykę lato staje się coraz większe, odporność przedsiębiorstw zostanie wystawiona na próbę. Można jednak śmiało powiedzieć, że punkt wyjścia wygląda znacznie bardziej pozytywnie niż kilka miesięcy temu”.
Z Australii eksport towarów i usług wzrósł we wrześniu o 4% w ujęciu miesięcznym do 33.7 mld AUD. Import spadł o -6% w ujęciu miesięcznym do 28.1 miliarda AUD. Nadwyżka handlowa wzrosła do 5.63 mld AUD, w porównaniu z 2.62 mld AUD, powyżej oczekiwań na poziomie 3.70 mld AUD.
BoE i Fed podkreślą ten dzień
Jeśli chodzi o przyszłość, dzisiaj głównymi tematami będą dwa posiedzenia banków centralnych. Ogólnie oczekuje się, że BoE zwiększy docelowy poziom zakupu aktywów do 845 mld GBP. Oczekuje się, że Fed pozostawi politykę pieniężną na niezmienionym poziomie. Oto kilka sugerowanych lektur:
Jeśli chodzi o dane, Wielka Brytania opublikuje indeks PMI dla budownictwa, a strefa euro opublikuje sprzedaż detaliczną. USA zwolnią liczbę bezrobotnych i produktywność poza rolnictwem.
Raport dzienny AUD / USD
Dzienne czopy: (S1) 0.7071; (P) 0.7123; (R1) 0.7218; Jeszcze….
Śróddzienne nastawienie na AUD/USD pozostaje w tym momencie neutralne. Z drugiej strony, trwałe przełamanie oporu na 0.7243 powinno potwierdzić zakończenie konsolidacji z 0.7413. Nastawienie śróddzienne zostanie zwrócone w górę w celu ponownego przetestowania maksima na poziomie 0.7413. Z drugiej strony, przełamanie 0.6991 wznowi korektę do 38.2% zniesienia od 0.5506 do 0.7413 przy 0.6685.
W szerszym ujęciu, chociaż odbicie od 0.5506 było silne, nie ma jeszcze wystarczających dowodów na potwierdzenie odwrócenia trendu wzrostowego. Oznacza to, że może to być tylko korekta wewnątrz długoterminowego trendu spadkowego. Trwały handel z powrotem poniżej 55-tygodniowej EMA (obecnie 0.6927) będzie sprzyjał niedźwiedziowi i będzie argumentować, że odbicie się zakończyło. Ostrość zostanie przywrócona do niskiego poziomu 0.5506. Z drugiej strony, przełamanie 0.7413 przedłuży wzrost z 0.5506 do 38.2% zniesienia 1.1079 (najwyższego poziomu z 2011 r.) do 0.5506 (najniższego poziomu z 2020 r.) na poziomie 0.7635.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 00:00 | NZD | ANZ Business Confidence listopad P | -15.6 | -15.7 | ||
| 00:30 | AUD | Bilans handlowy (AUD) Wrzesień | 5.63B | 3.70B | 2.64B | 2.62B |
| 06:45 | CHF | Klimat konsumencki SECO Q4 | -12 | |||
| 07:00 | EUR | Niemcy Zamówienia fabryczne M / M Wrz | 2.60% | 4.50% | ||
| 07:00 | GBP | Decyzja ws. Stopy procentowej BoE | 0.10% | 0.10% | ||
| 07:00 | GBP | Instrument zakupu aktywów BoE | 845B | 745B | ||
| 07:00 | GBP | Oficjalne głosy Banku RPO | 0-0-9 | 0-0-9 | ||
| 07:00 | GBP | Głosowanie na instrument zakupu zasobów MPC | 0-0-9 | 0-0-9 | ||
| 09:30 | GBP | Budownictwo PMI październik | 55 | 56.8 | ||
| 10:00 | EUR | Sprzedaż detaliczna w strefie euro M / M Wrzesień | -1.20% | 4.40% | ||
| 12:30 | USD | Challenger Oferty pracy Y / Y Październik | 185.90% | |||
| 13:30 | USD | Wstępne roszczenia dla bezrobotnych (październik 30) | 746 tysięcy | 751 tysięcy | ||
| 13:30 | USD | Produktywność niefarmowa Q3 P | 3.60% | 10.10% | ||
| 13:30 | USD | Jednostkowe koszty pracy Q3 P | -10.00% | 9.00% | ||
| 15:30 | USD | Przechowywanie gazu ziemnego | -34B | 29B | ||
| 19:00 | USD | Decyzja o stopie procentowej Fed | 0.25% | 0.25% | ||
| 19:30 | USD | Konferencja prasowa FOMC |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


