
Najważniejsze informacje z USA
- Rynki finansowe pozostały w tym tygodniu optymistyczne, patrząc w przeszłość na krótkoterminowe zagrożenia związane z trwającym kryzysem zdrowotnym.
- Dane ekonomiczne dostarczyły mieszaną torbę. Oba indeksy aktywności ISM pozostały na ekspansywnym poziomie, a liczba nowych bezrobotnych wykazała poprawę, ale zatrudnienie poza rolnictwem rozczarowało niższymi niż oczekiwano wzrostami w listopadzie.
- Oczekuje się, że wzrost zachorowań utrzyma się do początku stycznia. Na szczęście perspektywy na dodatkowe wsparcie fiskalne rozjaśniły się w tym tygodniu, co w dużym stopniu wesprze ożywienie w Nowym Roku.
Najciekawsze w Kanadzie
- Gospodarka Kanady odbiła się solidnie w trzecim kwartale, rosnąc w tempie 40.5% w ujęciu rocznym. Mimo że usługi o wysokim poziomie kontaktu nie są w stanie w pełni działać, gospodarka nadal nie jest w pełni zdrowa.
- Ożywienie na rynku pracy postępuje dalej, a ponad 80% miejsc pracy utraconych podczas początkowego pogorszenia koniunktury zostało już odzyskanych. Mimo to tempo poprawy zwalnia, aw listopadzie w branżach, w których ponownie pojawiły się ograniczenia, utracono miejsca pracy.
- Rząd Kanady opublikował swoje jesienne oświadczenie gospodarcze, w którym odnotował deficyt na poziomie prawie 18% PKB w roku fiskalnym 2020. Wyłączając dodatkowe bodźce (szczegóły w przygotowaniu), oczekuje się, że w 2 r. spadnie on do 2022%, po wygaśnięciu tymczasowego wsparcia.
USA – grudniowa cisza przed burzą
Pierwszy tydzień grudnia przyniósł mieszankę danych ekonomiczno-finansowych. Na froncie finansowym S&P 500 nadal przeciwstawiał się grawitacji, ustanawiając rekordy prawie każdego dnia tygodnia, pomimo gwałtownego wzrostu przypadków zakażeń koronawirusem i związanych z nimi zgonów. Rynki nie patrzyły na krótkoterminowe zagrożenia związane z trwającym kryzysem zdrowotnym i skupiały się na pozytywach. „Ponowne otwarcie handlu”, które rozpoczęło się wraz z pozytywnymi wiadomościami dotyczącymi szczepionek, trwało do czwartego tygodnia, podczas gdy odnowione nadzieje na dodatkowy pakiet fiskalny dolały oliwy do ognia. Prawdopodobieństwo zawarcia umowy przed końcem roku poprawiło się w tym tygodniu, gdy pojawiły się wieści o 908 miliardach dolarów kompromisu zaproponowanego przez ponadpartyjną grupę senatorów.
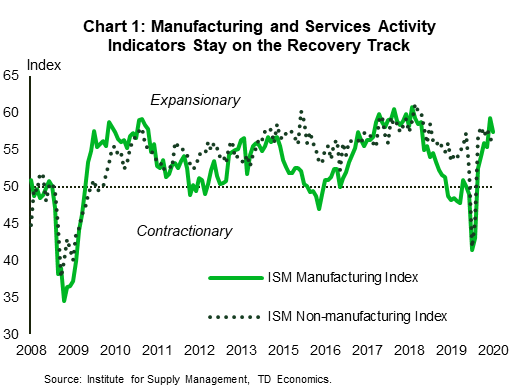
Jeśli chodzi o stronę ekonomiczną, dane w tym tygodniu były bogate. Institute for Supply Management opublikował listopadowe aktualizacje indeksów menedżerów ds. zakupów w sektorze produkcyjnym i pozaprodukcyjnym. Oba indeksy odnotowały umiarkowane spadki, ale pozostały w strefie ekspansji, wskazując na powolne, ale wciąż pozytywne tempo poprawy (Wykres 1). Spowolnienie w produkcji było spowodowane nowymi zamówieniami, produkcją i zapasami, podczas gdy subindeks zatrudnienia powrócił do spadków zaledwie miesiąc po opublikowaniu odczytu powyżej 50 w październiku. Ogólnie rzecz biorąc, indeks pozostaje na górnym końcu historycznych odczytów, co sugeruje, że popyt w sektorze przemysłowym pozostaje silny w większości sektorów. Tymczasem ożywienie w usługach trwało szósty miesiąc z rzędu, pomimo zwiększonych ograniczeń w kilku stanach w listopadzie. Sektory wrażliwe na środki dystansowania społecznego nadal się kurczą i jest mało prawdopodobne, aby uzyskały impuls do ożywienia, dopóki nie zostaną osiągnięte większe postępy w zwalczaniu pandemii.
Jeśli chodzi o zatrudnienie, dane były mieszane. Liczba nowych bezrobotnych w zeszłym tygodniu spadła po dwutygodniowym wzroście. Jednak odczyt może być zawyżony z powodu komplikacji związanych z przetwarzaniem podczas Święta Dziękczynienia. Co gorsza, cotygodniowy raport o roszczeniach został poddany kontroli z powodu raportu GAO, w którym odnotowano „błędne szacunki liczby osób otrzymujących świadczenia”.
Listopadowy raport o zatrudnieniu poza rolnictwem był bardziej zgodny z danymi epidemiologicznymi. Zatrudnienie wzrosło o 245 tys. – mniej więcej o połowę mniej niż oczekiwali ekonomiści. Wzrost zatrudnienia był szczególnie skromny w sektorze wypoczynku i hotelarstwa, który pozostaje jednym z najbardziej dotkniętych sektorów gospodarki (wykres 2). Stopa bezrobocia spadła do 6.7% z 6.9%, ale charakteryzowała się znacznym spadkiem siły roboczej. Liczba osób nieuznawanych za bezrobotnych, ale chcących podjąć pracę wzrosła o prawie 450 tys. do 7.1 mln, czyli o 2.2 mln więcej niż w lutym 2020 r.
Umiarkowane dane dotyczące zatrudnienia dostarczają więcej dowodów na rozdwojone ożywienie, co sugeruje, że potrzebne są dalsze środki pomocowe, aby wesprzeć amerykańskie gospodarstwa domowe, które zmagają się z tą pandemią. Według najnowszego badania Pulsu Gospodarstw Domowych 32% rodzin zgłosiło trudności z opłaceniem zwykłych wydatków domowych podczas pandemii koronawirusa. Ponieważ oczekuje się, że gwałtowny wzrost liczby infekcji nie osłabnie przynajmniej do początku stycznia, istnieją mocne argumenty przemawiające za dodatkowym wsparciem fiskalnym. Trzymam kciuki, wygląda na to, że wiadomość dotarła.
Kanada – niepełne uzdrowienie
Gospodarka Kanady odbiła się solidnie w trzecim kwartale tego roku, rosnąc w tempie 40.5% w ujęciu rocznym. Światła zostały ponownie włączone, ale część fabryki jest nadal ciemna. Usługi wysokiego kontaktu są nadal mocno osłabione, funkcjonując na poziomie około 70% sprzed kryzysu. W rezultacie ożywienie nie jest pełne i we wrześniu realny produkt krajowy brutto był nadal o 4.2% niższy niż przed kryzysem.
W tym samym czasie inne części fabryki pracowały na dodatkowe zmiany. Zachęcone niskimi stopami procentowymi gospodarstwa domowe zwiększyły wydatki na dobra trwałego użytku i mieszkania. Te wzrosty zwiększyły wzrost w okresie letnim, ale nie powtórzą się i mogą nawet odwrócić się w nadchodzących miesiącach.
Kanadyjska gospodarka radzi sobie lepiej na froncie zatrudnienia, odzyskując ponad 80% miejsc pracy utraconych w początkowej fazie blokady. Jednak w listopadowych danych o zatrudnieniu było widać miękkie podbrzusze. Chociaż w listopadzie utworzono 62 tys. miejsc pracy, a stopa bezrobocia spadła o 0.4 punktu procentowego (wykres 1), istniały zauważalne różnice w wynikach zatrudnienia między branżami i regionami. Branże produkujące towary odpowiadały za ponad 70% miejsc pracy uzyskanych w ciągu miesiąca. W międzyczasie branże usługowe były bardzo rozwidlone. Przyzwoite wzrosty wystąpiły w branżach, które poradziły sobie w nowym środowisku operacyjnym (finanse i nieruchomości, usługi profesjonalne, a nawet handel hurtowy i detaliczny, transport i magazynowanie). Z drugiej strony branże bezpośrednio dotknięte ograniczeniami, takie jak rekreacja i zakwaterowanie oraz usługi gastronomiczne, poniosły ogromne straty.
Niestety, sytuacja może się pogorszyć, zanim się poprawi. Ponieważ ograniczenia w Toronto i regionie Peel wejdą w życie po tygodniu referencyjnym badania (od 8 do 14 listopada) oraz dodatkowe ograniczenia ogłoszone w zachodnich prowincjach w ostatnich tygodniach, dalsze straty prawdopodobnie będą miały miejsce w grudniu.
Aby wesprzeć ożywienie gospodarcze, rząd federalny wydał w tym roku podatkowym prawie 400 miliardów dolarów (nieco mniej niż 18% PKB). Odpowiedź, która nikomu nie blednie. Dodała do tego deficytu swoim Fall Economic Statement (FES) i przewiduje dodanie kolejnych 100 miliardów dolarów w ciągu najbliższych kilku lat, aby zapewnić „pełne ożywienie gospodarcze”. Ten proces nie może się rozpocząć, dopóki wirus nie zostanie opanowany. Do tego czasu polityka będzie odgrywać rolę obronną, próbując utrzymać dotknięte nią gospodarstwa domowe i firmy. Rozszerzenie dopłat do wynagrodzeń i rozszerzenie dopłat do czynszów komercyjnych to dwie inicjatywy ogłoszone na tym froncie.
W pewnym momencie te tymczasowe programy wsparcia będą musiały wygasnąć, a wycofanie się będzie równie uderzające. Rząd przewiduje, że w przypadku braku dodatkowych bodźców deficyt spadnie do 5% PKB w roku fiskalnym 2021 i 2% w roku fiskalnym 2022. Część tej poprawy wynika z powrotu do dodatniego wzrostu gospodarczego, ale znaczną jej część stanowić będą cięcia wydatków na programy. Oczekuje się, że będą one gwałtowne i spadną z 28% PKB w roku podatkowym 2020 do 18% w roku podatkowym 2021 i 15% w roku podatkowym 2022. To zmiana nastawienia w polityce fiskalnej o 13 punktów procentowych w ciągu dwóch lat i będzie imponująca, jeśli zostanie zrealizowana.
USA: Nadchodzące kluczowe wydania gospodarcze
Indeks cen towarów i usług konsumenckich w USA - listopad
Data wydania: 10 grudnia
Poprzednio: 0.0% m/m, 1.2% r/r; bazowa 0.0% m/m, 1.6% r/r
Prognoza TD: 0.1% m/m, 1.1% r/r; bazowa 0.1% m/m, 1.5% r/r
Konsensus: 0.1% m/m, 1.1% r/r; bazowa 0.1% m/m, 1.5% r/r
COVID miał zarówno pozytywny, jak i negatywny wpływ na inflację, ale jesteśmy głęboko przekonani, że wpływ netto jest i nadal będzie dezinflacyjny. Tak było z pewnością przez cały październik i nie spodziewamy się żadnego istotnego nowego sygnału z listopadowych danych o CPI. Wydaje się, że niedawny gwałtowny wzrost cen używanych pojazdów dobiegł końca, trend w składniku CPI dotyczącym ubezpieczenia zdrowotnego gwałtownie spadł (ujemny w ujęciu am/m), opłaty hotelowe są prawdopodobnie obniżane przez ostatnią falę COVID, a czynsze prawdopodobnie dopiero zaczynają spadać. Nasza prognoza 0.1%/0.1% m/m dla cen ogółem/bazowych implikuje 1.1%/1.5% r/r, co oznacza spadek z 1.2%/1.6% r/rw październiku i 2.3%/2.4% r/rw lutym (przed COVID).
Kanada: Nadchodzące kluczowe wydania ekonomiczne
Decyzja w sprawie stóp procentowych Banku Kanady*
Data wydania: 9 grudnia
Poprzedni: 0.25%
Prognoza TD: 0.25%
Konsensus: 0.25%
Nie spodziewamy się żadnych istotnych zmian w komunikacie Banku Kanady w przyszłym tygodniu: stopa overnight powinna pozostać na poziomie efektywnej dolnej granicy (ELB) wynoszącej 25 punktów bazowych, przy czym forward guidance nadal wskazuje, że pozostanie na tym poziomie, dopóki luza nie zostanie w pełni wchłonięta. Ponadto spodziewamy się, że Bank po raz kolejny zasygnalizuje, że spodziewa się pełnej absorpcji luzu dopiero w 2023 r. Program QE powinien pozostać na poziomie minimum 4 mld USD tygodniowo, bez dalszych zmian w strukturze wykupów przez rząd GoC. Oczekuj, że Bank będzie nadal wskazywał, że QE pozostanie na swoim miejscu, dopóki ożywienie nie będzie „zaawansowane”. Nie będzie MPR ani konferencji prasowej, ale w czwartek usłyszymy zastępcę gubernatora Beaudry'ego w Raporcie o postępie gospodarczym.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


