
Najważniejsze informacje z USA
- Indeks S&P 500 spadł w tym tygodniu w związku z cotygodniowymi wzrostami liczby nowych bezrobotnych i przekonaniem, że negocjacje w sprawie dodatkowego pakietu pomocy utknęły w martwym punkcie.
- Na froncie gospodarczym, poza liczbą nowych bezrobotnych, przygasł optymizm wśród małych firm, a wskaźnik cen konsumpcyjnych wzrósł bardziej niż oczekiwano.
- Pandemia nadal wyznacza ścieżkę ożywienia gospodarczego w krótkim okresie. Brak postępów w zakresie pakietu stymulacyjnego stwarza ryzyko cofnięcia z trudem wywalczonych postępów, jakie Stany Zjednoczone poczyniły w ciągu ostatnich sześciu miesięcy
Najciekawsze w Kanadzie
- Bank Kanady pozostawił w tym tygodniu stopę overnight na niezmienionym poziomie 0.25%. Jej program luzowania ilościowego (QE) będzie kontynuowany w obecnym tempie co najmniej 4 miliardów dolarów tygodniowo.
- Kanadyjski bank centralny jest stosunkowo nowy w grze QE, ale rozgrywa ją z rozmachem. Jego bilans wzrósł z około 5% PKB na początku roku do prawie 25% w trzecim kwartale.
- Akomodacyjna polityka pieniężna przeszła długą drogę do wspierania warunków finansowych. Znalazło to odzwierciedlenie we wzroście wartości netto gospodarstw domowych, ale także w akumulacji zadłużenia.
USA – Postęp gospodarczy wykazuje oznaki słabnięcia
Tydzień był stosunkowo spokojny pod względem gospodarczym i finansowym. Wall Street goniła za jednorożcami, gdy ceny akcji aplikacji Airbnb do udostępniania domów i dostarczania jedzenia DoorDash wzrosły w pierwszych dniach handlu. Niemniej jednak szeroki rynek spadł w tym tygodniu z powodu rosnącej liczby bezrobotnych i poczucia, że negocjacje w sprawie pakietu ulg fiskalnych znalazły się w impasie.
Poza cotygodniową publikacją nowych wniosków o zasiłek dla bezrobotnych, kalendarz ekonomiczny był naznaczony raportami na temat zaufania małych przedsiębiorstw i inflacji cen konsumpcyjnych. Optymizm wśród właścicieli małych firm spadł w listopadzie o 2.6 punktu, odzwierciedlając odrodzenie przypadków COVID19. Odsetek firm spodziewających się poprawy koniunktury spadł, natomiast odsetek firm spodziewających się rosnącej presji cenowej wzrósł w związku z oczekiwaniami niższych zysków i wzrostu kosztów działalności.
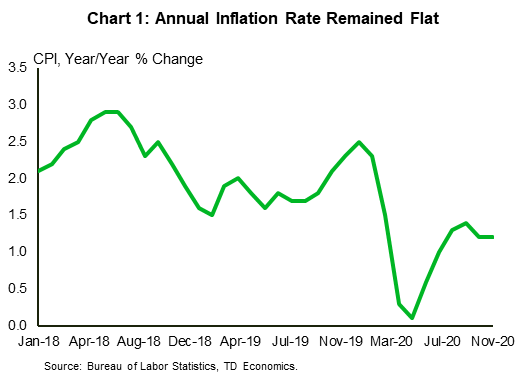
Jakby na potwierdzenie tego nastrojów, wskaźnik cen konsumpcyjnych wzrósł o jeden tik wyżej niż oczekiwano, osiągając wzrost o 0.2% miesiąc do miesiąca, ale pozostał na niezmienionym poziomie 1.2% rok do roku (wykres 1). Indeks bazowy, który nie obejmuje żywności i energii, pozostał na niezmienionym poziomie w stosunku do poprzedniego miesiąca i wyniósł 1.6% rok do roku. Inflacja nadal nie jest palącym problemem, ale warto na nią zwrócić uwagę. Wstrząs gospodarczy ma również implikacje po stronie podażowej – jak zauważają małe przedsiębiorstwa – które mogą objawiać się wyższą inflacją nawet przy braku silnego wzrostu gospodarczego.
To z kolei może zmącić wody dla Fed. Dziś rynki spodziewają się podwyżki głównej stopy procentowej dopiero w 2024 r. Do tego jeszcze daleko, a jeśli inflacja wzrośnie, to równie dobrze może ruszyć wcześniej. Mimo to, gdy Rezerwa Federalna sygnalizuje zwiększoną gotowość do tolerowania inflacji powyżej jej poziomu 2%, będzie to przekonujący krok w kierunku obniżenia oczekiwań.
Tymczasem nieoczekiwane przyspieszenie cotygodniowej liczby nowych bezrobotnych pokazuje, że gospodarka jest daleka od pełnego ożywienia. Początkowa liczba wniosków o bezrobocie wzrosła o 137,000 853,000 do 139,000 427,000, podczas gdy liczba wniosków w ramach programu pomocy dla bezrobotnych w czasie pandemii (wspieranie osób samozatrudnionych i pracowników kontraktowych) wzrosła o 2 XNUMX do XNUMX XNUMX (wykres XNUMX). Były to najwyższe wzrosty od września. Niestety trend wzrostowy prawdopodobnie się utrzyma wraz ze wzrostem ograniczeń.
Dowodzi to, że pandemia nadal dyktuje ścieżkę ożywienia gospodarczego. W tym tygodniu bezprecedensowy rekord 3,088 zgonów 9 grudnia był kolejnym makabrycznym przypomnieniem ofiar wirusa. Institute for Health Metrics and Evaluation szacuje, że zapotrzebowanie na zasoby szpitalne, takie jak oddziały intensywnej terapii i inwazyjne respiratory, przekroczyło szczyty z połowy kwietnia i oczekuje się dalszego wzrostu. Wydaje się, że mniejsza pojemność szpitali prawdopodobnie zmusi samorządy lokalne do dalszego zwiększania ograniczeń biznesowych.
Chociaż szczepionka jest światełkiem w tunelu, bez dodatkowych środków odporność gospodarki zostanie ponownie wystawiona na próbę przez wirusa. Mamy nadzieję, że uda się osiągnąć porozumienie, które utrzyma solidny postęp poczyniony do tej pory.
Kanada – Bank of Canada, ostatni, ale nie mniej ważny dla partii QE
Bank of Canada (BoC) wkroczył w tym roku w nowy wspaniały świat. W przeciwieństwie do większości innych banków centralnych innych gospodarek rozwiniętych, udało mu się wejść w kryzys wywołany pandemią COVID-19 bez nadmiernie rozdętego bilansu. Podczas gdy inne banki centralne skupowały 20% PKB (Rezerwa Federalna), 40% (Europejski Bank Centralny) i aż 100% (Bank Japonii), Bank Kanady utrzymywał swoje księgi stosunkowo skromnie na poziomie zaledwie 5% PKB (wykres 1).
Zmieniło się to w tym roku wraz z początkiem pandemii. Po obniżeniu stopy overnight do 0.25%, zaczął kupować długoterminowe obligacje rządowe, powiększając swój bilans o 400 miliardów dolarów, czyli prawie 19% PKB w ciągu kilku miesięcy. Późniejsze wejście w luzowanie ilościowe pozwoliło Bankowi Kanady pójść na łatwiznę. Podczas gdy inne główne banki centralne również były w trybie kupowania obligacji, wzrost bilansu BoC przewyższa jedynie Bank Japonii.
Entuzjastyczne podejście banku centralnego do luzowania ilościowego poddało je wzmożonej analizie. Istnieje obawa, że tworzenie pieniędzy (a dokładniej mówiąc „sald rezerw”) znikąd, że Bank naraża się na szalejącą inflację. Wejdź do zastępcy gubernatora Paula Beaudry'ego, aby wyjaśnić program i motywację Banku. W przemówieniu w tym tygodniu Beaudry zauważył, że intencja banku przy zakupie obligacji jest taka sama, jak w przypadku obniżenia stopy oprocentowania kredytów jednodniowych – aby obniżyć koszty pożyczek dla Kanadyjczyków – gospodarstw domowych, firm i tak, rządów.
Zamiast dodrukowywania pieniędzy, działania Banku są bardziej zbliżone do transformacji terminów zapadalności. Jest to zamiana jednej formy krótkoterminowych aktywów/pasywów (salda rezerw bankowych) na dłuższą (obligacje rządowe), zwiększając w ten sposób płynność systemu. Bank nie zwiększa liczby banknotów w obiegu. Jak wyjaśnił Beaudry, zobowiązania, które tworzy, płacą odsetki (chociaż ta stopa wynosi obecnie zaledwie 25 punktów bazowych, tyle samo, co stopa jednodniowa). Tak długo, jak Bank jest skłonny podnosić tę stopę w miarę ożywienia gospodarki, nie ma powodu, aby oczekiwać, że inflacja wymknie się spod kontroli.
Mimo to nie ma wątpliwości, że niższe stopy procentowe są ważnym czynnikiem kształtującym bilanse gospodarstw domowych i przedsiębiorstw, a także rządów i banków centralnych. Widać to w opublikowanych w tym tygodniu kanadyjskich danych dotyczących bogactwa. Wartość netto kanadyjskich gospodarstw domowych, które w drugim kwartale z nawiązką odrobiły spadek z pierwszego kwartału, w trzecim nadal rosła.
Jednocześnie niższe stopy procentowe zachęcają do większej akumulacji zadłużenia. Po spowolnieniu w drugim kwartale, gdy gospodarstwa domowe spłacały karty kredytowe, w trzecim kwartale wzrost zadłużenia ponownie przyspieszył, napędzany przez zadłużenie hipoteczne. W efekcie poziom zadłużenia gospodarstw domowych w relacji do dochodów wzrósł do 170.1% z 162.8%
Dopóki stopy procentowe pozostaną niskie, koszty obsługi tego zadłużenia będą możliwe do opanowania. Wyzwanie pojawi się, gdy inflacja wzrośnie. To nie jest historia na dziś, ale to nie znaczy, że nie powinniśmy na nią zwracać uwagi. To, w jaki sposób wsparcie polityczne będzie rozwijane w miarę wychodzenia z kryzysu, będzie tak samo ważne, jak wsparcie podejmowane w jego trakcie.
USA: Nadchodzące kluczowe wydania gospodarcze
Sprzedaż detaliczna w USA – listopad
Data wydania: 16 grudnia
Poprzedni: 0.3% ogółem, 0.2% bez samochodów
Prognoza TD: -0.6% ogółem, -0.5% bez samochodów
Konsensus: -0.3% ogółem, 0.1% bez samochodów
Po spowolnieniu w październiku, sprzedaż detaliczna prawdopodobnie spadła w listopadzie. Spadek komponentu samochodowego został zasygnalizowany przez dane jednostkowe, a wydatki w barach i restauracjach zostały prawdopodobnie ograniczone przez nowe ograniczenia COVID, ale seria kontrolna prawdopodobnie również spadła, a wydatki na wakacje wzrosły mniej niż pozwalały na to czynniki sezonowe. To powiedziawszy, oczekiwane osłabienie następuje po znacznym wzmocnieniu w poprzednich miesiącach.
Spotkanie FOMC w USA
Data wydania: grudzień 16, 2020
Poprzedni: 0.25%
Prognoza TD: 0.25%
Konsensus: 0.25%
Oczekujemy kontynuacji ze strony przedstawicieli Fed na posiedzeniu FOMC w sprawie dyskusji na temat uczynienia programu skupu aktywów/luzowania ilościowego (QE) bardziej akomodacyjnym. Oświadczenie prawdopodobnie będzie zawierało co najmniej nowe wytyczne, zgodnie z którymi QE będzie kontynuowane, dopóki nie nastąpi wyraźny postęp w realizacji celów związanych z zatrudnieniem i inflacją. Spodziewamy się również wydłużenia średniego terminu zapadalności zakupów, choć jest to bliższa perspektywa. Mediana projekcji punktowej prawdopodobnie nie pokaże żadnych podwyżek stóp co najmniej do końca 2023 r.
Kanada: Nadchodzące kluczowe wydania ekonomiczne
Canadian Manufacturing Sales - październik
Data wydania: 15 grudnia
Poprzedni: 1.5%
Prognoza TD: 0.6%
Konsensus: NA
TD oczekuje, że sprzedaż w przemyśle wzrośnie w październiku o kolejne 0.6%, zgodnie ze wstępnymi szacunkami, w następstwie szerokiego wzrostu eksportu, z wyjątkiem produktów transportowych. Produkty transportowe będą ciążyć na dobrach trwałego użytku i na pierwszych stronach gazet ze względu na spowolnienie w produkcji samochodów i eksporcie lotniczym, podczas gdy metale podstawowe i produkty leśne stanowią źródło siły. Realna sprzedaż w przemyśle powinna być nieco powyżej nominalnego wzrostu z powodu niższych cen fabrycznych, co wskazuje na pewne lepsze wyniki w przemyśle w porównaniu z innymi branżami, biorąc pod uwagę dane StatCan dotyczące wzrostu PKB o 0.2% m/m w październiku.
Kanadyjski wskaźnik CPI - listopad
Data wydania: 16 grudnia
Wcześniej: 0.4% m / m, 0.7% r / r
Prognoza TD: 0.0% m / m, 0.8% r / r
Konsensus: NA
Przewiduje się, że główny CPI wzrośnie do 0.8% r/rw listopadzie, przy niezmienionych cenach w porównaniu do miesiąca. Ceny energii będą nieco hamować z powodu niższych cen na stacjach, jednak jest to częściowo równoważone przez wyższe ceny energii elektrycznej w Ontario. Przewidujemy, że gdzie indziej sezonowe przeciwności związane z odzieżą/odzieżą, biletami lotniczymi i usługami turystycznymi będą mniej wyraźne niż zwykle, biorąc pod uwagę znaczne zakłócenia spowodowane przez COVID-19, podczas gdy schroniska będą sprzyjać wyższym cenom nowych domów. Patrząc na miary inflacji bazowej, spodziewamy się ex. wskaźnik żywności i energii (xFE) umocni się o 0.2 pkt. proc. do 1.0% r/r, co pomoże zniwelować dystans do innych miar, ponieważ średni wskaźnik CPI/mediana/rdzeń powinien utrzymać się w przedziale 1.7-1.8%.
Kanadyjska sprzedaż detaliczna - październik
Data wydania: grudzień 18, 2020
Poprzedni: 1.1%, ex-auto: 1.0%
Prognoza TD: 0.3%, ex-auto: 0.4%
Konsensus: NA
Prognozuje się, że sprzedaż detaliczna wzrośnie powyżej poziomów sprzed pandemii, z kolejnym wzrostem o 0.3% m/mw październiku. Jest to nieco powyżej wstępnych szacunków dla niezmienionego druku, ale zgodne z danymi z rynku pracy, które wykazały solidne wyniki w całej branży detalicznej. Pojazdy silnikowe powinny nieznacznie zaważyć na nominalnym wzroście, pozostawiając sprzedaż bez samochodów na poziomie 0.4%, przy czym sprzedaż żywności i napojów prawdopodobnie skorzysta na przewidywanym spadku wydatków w restauracjach. Regionalne środki COVID były w dużej mierze ukierunkowane na restauracje/bary w październiku i jest mało prawdopodobne, aby miały szerszy wpływ na sektor detaliczny, ale stanowią ryzyko w listopadzie i później.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


